

Plume : un pari réglementaire sur la filière RWA
Un, que fait ce projet ?
Plume a été lancée en 2023 fin, le mainnet a été mis en ligne en juin 2025. Le positionnement est « une chaîne construite spécialement pour les RWA ». Le profil de l’équipe fondatrice est vraiment intéressant : le CEO Chris Yin a travaillé chez Coinbase et dans la finance traditionnelle ; le GC Salman Banaei était auparavant avocat à la SEC et à la CFTC ; en 2026, il est aussi allé témoigner devant le Congrès américain sur les sujets de tokenisation.
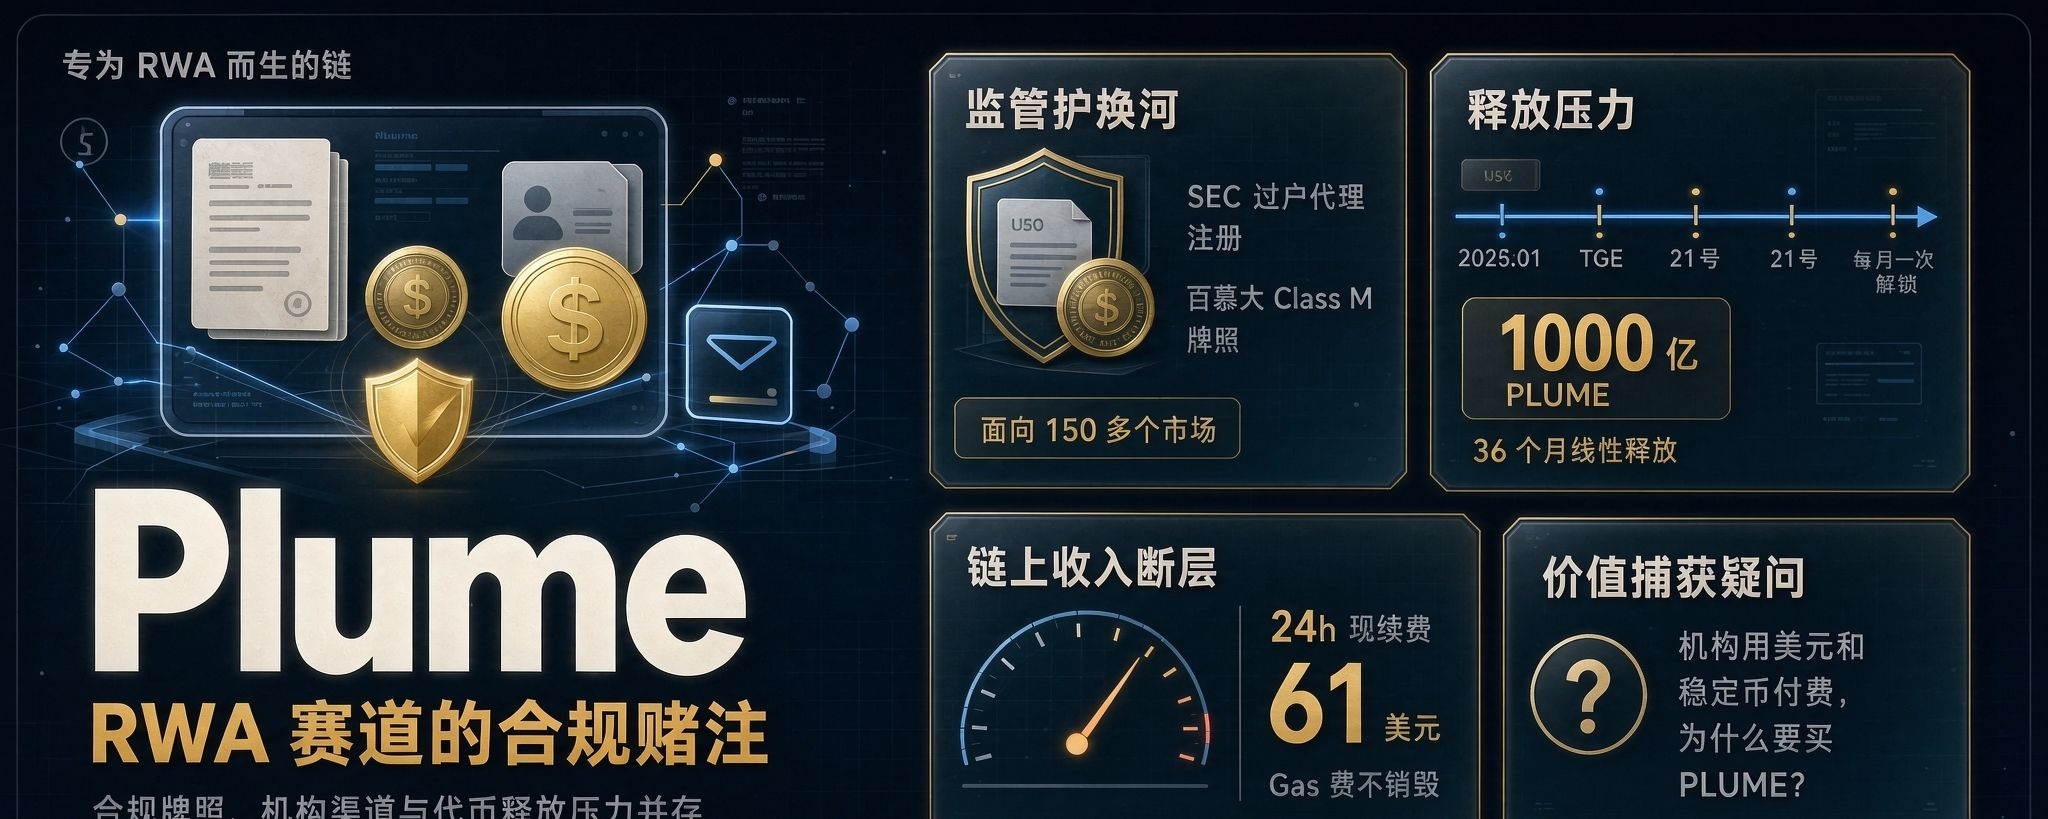
Sur cette chaîne, la stack technique n’a pas beaucoup d’originalité : Arbitrum Nitro pour la couche d’exécution, Celestia pour le DA, et Ethereum pour le règlement final. La vraie différenciation, c’est la couche de conformité : ils ont obtenu l’enregistrement de la SEC pour un transfert par procuration en octobre 2025, puis une licence de classe M aux Bermudes en mai 2026. Dit simplement : dans un cadre légal, cette société est autorisée à tokeniser et à transférer des titres numériques ; c’est extrêmement rare dans l’industrie crypto.
Deux, comment l’argent est réparti
Quantité totale : 1000 M de PLUME, ce n’est pas rien. Le TGE a eu lieu en janvier 2025, environ six mois avant le lancement sur le mainnet.
Côté répartition : communauté et écosystème 39 %, airdrop 7 %, investisseurs initiaux 21 %, équipe core 20 %, fondation 13 %. La période de déblocage suit une libération linéaire sur 36 mois : chaque mois, le 21, une tranche fixe est libérée, environ 279 M de tokens. À mi-2026, la circulation représente 43 % à 57 %, et le déblocage total se fait jusqu’en janvier 2028.
Voici un point clé : en janvier 2026, il y a eu un gros déblocage qui a directement libéré 39,75 % du flottant de l’époque. Le prix est passé du sommet de 0,25 $ à 0,011, soit une baisse de 94 %.
Mécanisme de destruction : quasiment nul. On utilise un style de frais dynamiques façon EIP-1559, mais les frais Gas reviennent entièrement aux validateurs et aux ordonnateurs, sans destruction. Un jour au milieu de 2026, pour l’ensemble du réseau, les frais sur 24 h totalisaient seulement 61 dollars — vous ne vous trompez pas : 61 dollars. Comparez avec les quantités libérées chaque jour : l’écart est tellement grand que c’est impossible à ignorer.
Le rendement annualisé des mises des validateurs est d’environ 8,2 %, mais ce n’est pas une distribution de frais : ce sont des pièces nouvellement libérées. Le déblocage nécessite 21 jours de refroidissement.
Trois, que fait-on en 2026
La ligne principale de cette année, c’est de « faire passer les actifs on-chain » pour devenir « mettre les actifs dans les portefeuilles des utilisateurs ».
Nest est leur coffre de rendement RWA construit en interne : les utilisateurs y déposent du USDC ; au niveau sous-jacent, cela s’adosse à des fonds de bons à court terme d’Invesco, au carry fund de Bitwise, aux crédits privés d’Apollo, aux 14 fonds de WisdomTree, etc. En juillet 2026, le produit de coffre de Nest, nBASIS, est entré dans Binance Wallet : en gros, plusieurs dizaines de millions d’utilisateurs de Binance peuvent acheter directement dans leur portefeuille.
En plus, ether.fi a investi 100 M dans le coffre RWA de Plume ; Bybit a aussi intégré des produits de rendement structuré. Ils ont aussi mis en place un cadre d’émission d’actifs appelé Arc, ainsi qu’un système d’oracles SkyLink : ils écrivent dans le contrat les données de NAV et les taux de l’établissement dépositaire.
Les déploiements multi-chaînes avancent aussi : la synchronisation du coffre Nest est déployée sur Solana, Ethereum, Avalanche et BNB Chain. L’idée est « Plume gère l’émission et la conformité ; les autres chaînes gèrent la liquidité ».
Quatre, comment sont vraiment les données
D’abord, le côté séduisant :
Selon l’énoncé du site officiel, TVL RWA : 115 M de dollars
Adresses des détenteurs de RWA : 200 000 à 280 000
Liste des institutions partenaires : Apollo, WisdomTree, BlackRock (indirect), Invesco, Bitwise, FalconX
Regardons le réel :
TVL DeFi natif selon DefiLlama : 12,4 M à 16,7 M de dollars — c’est l’argent vraiment verrouillé dans les contrats sur la chaîne Plume
Valeur active des RWA : au printemps 2026, elle dépasse 600 M ; en été, elle retombe à 55 M, avec une volatilité énorme
Frais totaux sur 24 h pour tout le réseau : 61 dollars (données d’un certain jour de juin 2026)
Nombre de coffres : plus de dix ; le plus grand, BlackOpal, a 62 M, FALX 28,7 M
Honnêtement : une part assez importante du TVL RWA vient de Points Farmer et de fonds en rotation liés au minage, pas de dépôts institutionnels verrouillés. Le mouvement de printemps à 600 M puis d’été à 55 M dit déjà beaucoup : si c’était un vrai placement institutionnel, la courbe ne serait pas aussi raide.
Cinq, comment ça se compare aux concurrents
Quelques acteurs dans la filière RWA à l’heure actuelle :
Ondo Chain : adossée aux flux des bons du Trésor OUSG/USDY ; avec une « ligne cachée » vers BlackRock, mais ressemble davantage à une « chaîne dédiée aux produits de bons du Trésor maison »
Centrifuge : un vieux credit pool RWA, TVL réel mais récit dépassé
Mantra (OM) : Cosmos, avec de l’argent vers le Moyen-Orient ; a explosé un risque une fois en 2026
Polymesh : se concentre sur les STO de titres ; conformité très forte, mais écosystème plutôt calme
L’avantage de Plume, c’est la couverture la plus complète en licences de conformité, des relations institutionnelles solides et des canaux de distribution les plus larges (Binance Wallet, Bybit, ether.fi). Son point faible : une stack technique presque entièrement « copiable/embarquée », des revenus on-chain quasiment nuls, et un chemin de captation de valeur du token pas clairement défini.
Six, la carte de la réglementation
C’est l’endroit où Plume diffère le plus de la grande majorité des autres projets.
La plupart des projets se font attaquer par la SEC : Plume, lui, est allé signer lui-même dans le bureau de la SEC. L’enregistrement SEC pour un transfert par procuration signifie qu’il peut légalement faire l’enregistrement, le transfert et la comptabilisation des dividendes de titres numériques. La licence des Bermudes lui permet aussi d’opérer dans plus de 150 pays (hors retail américain).
Mais c’est aussi une arme à double tranchant : en se liant volontairement au cadre de surveillance des valeurs mobilières américaines, plus on émet de titres tokenisés on-chain, plus le coût de conformité et l’examen réglementaire deviennent lourds. PLUME lui-même n’a pas été classé « titre » par la SEC, mais tous les produits RWA qu’il exécute se retrouvent sous les yeux de la SEC.
Le fait que Salman Banaei aille témoigner devant le Congrès est aussi assez subtil : d’un côté, cela montre qu’ils façonnent activement la politique ; de l’autre, cela indique que ce secteur attend encore un cadre réglementaire clair.
Sept, la structure des jetons
Il n’y a pas les données aussi précises sur la répartition des adresses que Filfox, mais on peut l’inférer à partir de la structure : investisseurs initiaux 21 %, équipe 20 %, fondation 13 % ; au total 54 % détenus en interne. Tout au long de 2026, 279 M de tokens sont libérés chaque mois : ce rythme se poursuivra jusqu’en janvier 2028.
Le gros déblocage de janvier 2026 a déjà fait chuter le prix au-delà de 0,011 : cela montre que dès que les jetons internes bougent un peu, la capacité d’absorption du marché est très faible.
On estime que le flottant « réel » à haute fréquence se situe entre 1 Md et 1,5 Md de tokens. La plupart du flottant est soit dans des pools de profondeur sur les exchanges, soit verrouillé via le staking.
Le bon côté : après janvier 2028, la nouvelle émission par distribution tombe à zéro. Si d’ici là la filière RWA n’est pas morte, PLUME est un pari symétrique « pression vendeuse à zéro + conformité mûre ».
Huit, les nœuds à surveiller
Le 21 de chaque mois en 2026 : 279 M de tokens débloqués, jusqu’en janvier 2028
Deuxième semestre 2026 : la croissance réelle de l’AUM de nBASIS dans Binance Wallet
Toute l’année 2026 : est-ce que la licence des Bermudes permettra d’attirer des capitaux institutionnels non américains « en cash » ?
2027 : la SEC publiera-t-elle des précisions sur les « proxies de transfert on-chain » ?
Janvier 2028 : dernier déblocage, point de bascule de l’offre
Neuf, où se situent les risques
Premièrement : les pics de déblocage tombent en même temps que le reflux du récit RWA. La baisse de 94 % de janvier 2026 l’a déjà démontré une fois.
Deuxièmement : le TVL de Nest, c’est le rendement RWA acheté par les utilisateurs avec du USDC ; PLUME lui-même ne capte pas cette valeur. Les institutions paient des frais de gestion en dollars, n’achètent pas PLUME. Si la taille des RWA augmente mais que PLUME ne monte pas, ne soyez pas surpris.
Troisième : les frais on-chain sont depuis longtemps à deux chiffres en dollars. Le budget de sécurité des validateurs repose entièrement sur les pièces nouvellement libérées. Si le prix du token passe sous un certain seuil, les validateurs sortent, ce qui affecte la sécurité du consensus.
Quatrièmement : l’identité de L2 fait qu’elle ne contrôle pas la sécurité de la couche sous-jacente. Le règlement s’appuie sur Ethereum, le DA sur Celestia, l’exécution sur Arbitrum Nitro. La valeur centrale de Plume, c’est un middleware de conformité + un ordonnateur, pas une couche de sécurité indépendante.
Dix, quelques mots pour finir
Plume me rappelle le Polygon de 2021 : technologie pas vraiment originale, TVL soutenu par des incitations, jetons alimentés par des émissions, mais un storytelling qui a parfaitement capté la fenêtre du moment.
Plume parie sur « le fait que les RWA deviennent un standard de TradFi » pour capturer la valeur des tokens.
Mais il y a un problème qui ne se contourne jamais : les institutions paient en dollars, pourquoi devraient-elles acheter du PLUME ?
Si la filière RWA explose vraiment, Plume en bénéficiera certainement en tant qu’infrastructure. Mais ce bénéfice se reflète-t-il dans le prix de PLUME, ou dans le bilan des actifs de la Plume Foundation ? Ce sont deux choses complètement différentes.
