RWA sur la blockchain : le plus difficile n’a jamais été d’émettre un Token
J’ai vu trop de projets RWA : un seul contrat de token, et ils osent prétendre que les actifs sont déjà “on-chain”. Ce que Dusk veut réellement attaquer, c’est la chaîne financière suivante : plus longue, plus complexe, plus pénible.
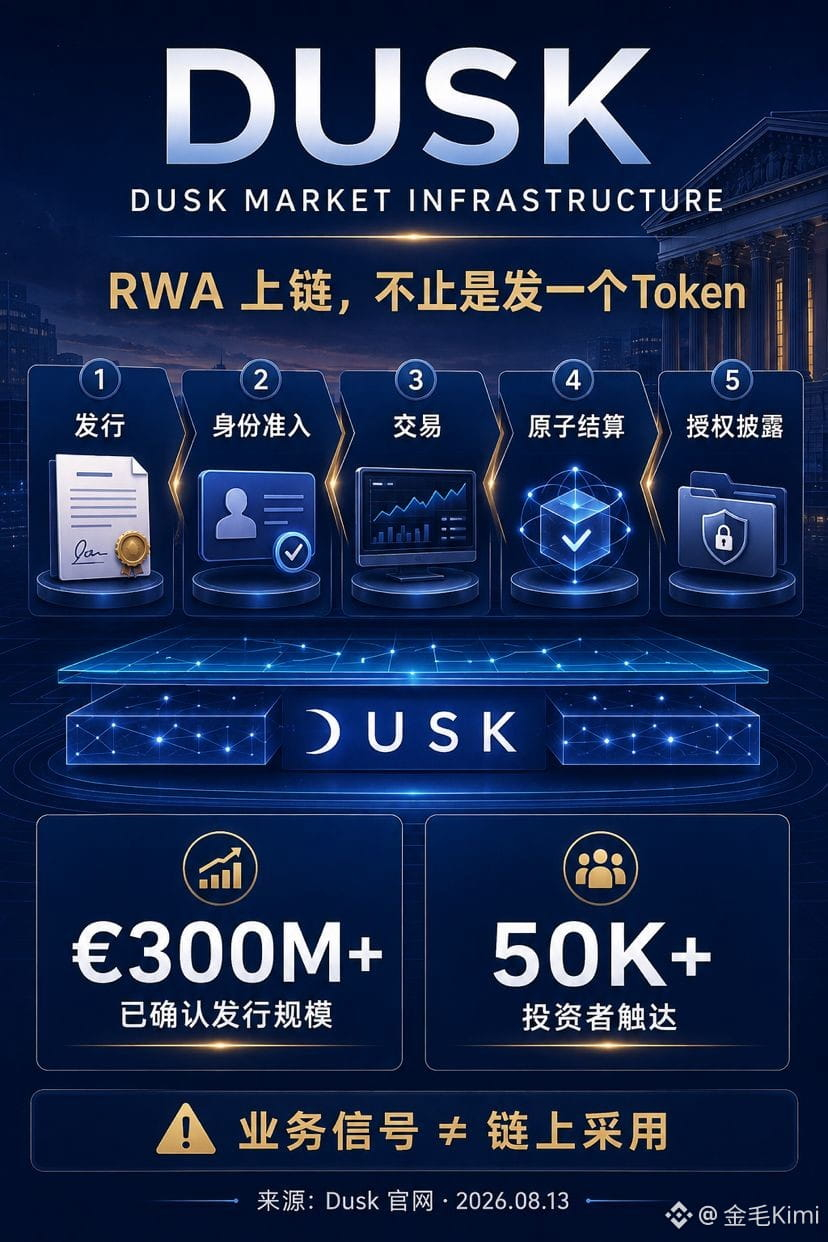
Pour les valeurs mobilières réelles, l’enjeu n’est pas seulement l’émission : qui peut acheter, qui peut transférer, quand le règlement a lieu, quelles informations peuvent être divulguées au régulateur—ce sont ces exigences qui conditionnent la possibilité même de faire aboutir la transaction. Dusk regroupe ces besoins dans le même socle d’infrastructure de marché : Citadel gère l’identité, les preuves et les divulgations sélectives ; Dusk Trade construit des processus produit autour de la découverte d’actifs, l’accès des investisseurs, la connexion de portefeuille, l’achat/vente et le règlement ; DuskDS fournit le consensus, la disponibilité des données et une finalité déterministe. Les développeurs peuvent aussi s’appuyer sur DuskEVM pour réutiliser les outils Solidity. C’est davantage comme connecter l’ouverture de compte, la transaction, la compensation et le “bureau des archives” dans le même couloir, plutôt que de ne fabriquer qu’un seul Token.
D’après le site officiel de Dusk (au 13 août 2026), le volume d’émission confirmé dépasse 300 millions d’euros et l’accès aux investisseurs dépasse 50 000 personnes. Ces chiffres montrent que le projet a déjà une porte d’entrée côté activité, mais ils ne représentent pas directement la demande réelle d’<t-2/> sur la chaîne, la liquidité sur le marché secondaire, ou $DUSK .
Je vais continuer à surveiller une chose : est-ce que le volume d’émission se transforme en transactions et règlements durables. La piste est déjà construite ; ce qui déterminera vraiment la valeur, c’est encore de savoir s’il y a des avions qui pourront y atterrir et en décoller sur le long terme.
@Dusk $DUSK #dusk
J’ai vu trop de projets RWA : un seul contrat de token, et ils osent prétendre que les actifs sont déjà “on-chain”. Ce que Dusk veut réellement attaquer, c’est la chaîne financière suivante : plus longue, plus complexe, plus pénible.
Pour les valeurs mobilières réelles, l’enjeu n’est pas seulement l’émission : qui peut acheter, qui peut transférer, quand le règlement a lieu, quelles informations peuvent être divulguées au régulateur—ce sont ces exigences qui conditionnent la possibilité même de faire aboutir la transaction. Dusk regroupe ces besoins dans le même socle d’infrastructure de marché : Citadel gère l’identité, les preuves et les divulgations sélectives ; Dusk Trade construit des processus produit autour de la découverte d’actifs, l’accès des investisseurs, la connexion de portefeuille, l’achat/vente et le règlement ; DuskDS fournit le consensus, la disponibilité des données et une finalité déterministe. Les développeurs peuvent aussi s’appuyer sur DuskEVM pour réutiliser les outils Solidity. C’est davantage comme connecter l’ouverture de compte, la transaction, la compensation et le “bureau des archives” dans le même couloir, plutôt que de ne fabriquer qu’un seul Token.
D’après le site officiel de Dusk (au 13 août 2026), le volume d’émission confirmé dépasse 300 millions d’euros et l’accès aux investisseurs dépasse 50 000 personnes. Ces chiffres montrent que le projet a déjà une porte d’entrée côté activité, mais ils ne représentent pas directement la demande réelle d’<t-2/> sur la chaîne, la liquidité sur le marché secondaire, ou $DUSK .
Je vais continuer à surveiller une chose : est-ce que le volume d’émission se transforme en transactions et règlements durables. La piste est déjà construite ; ce qui déterminera vraiment la valeur, c’est encore de savoir s’il y a des avions qui pourront y atterrir et en décoller sur le long terme.
@Dusk $DUSK #dusk