
#美OCC称数字资产公司可申请国家银行牌照
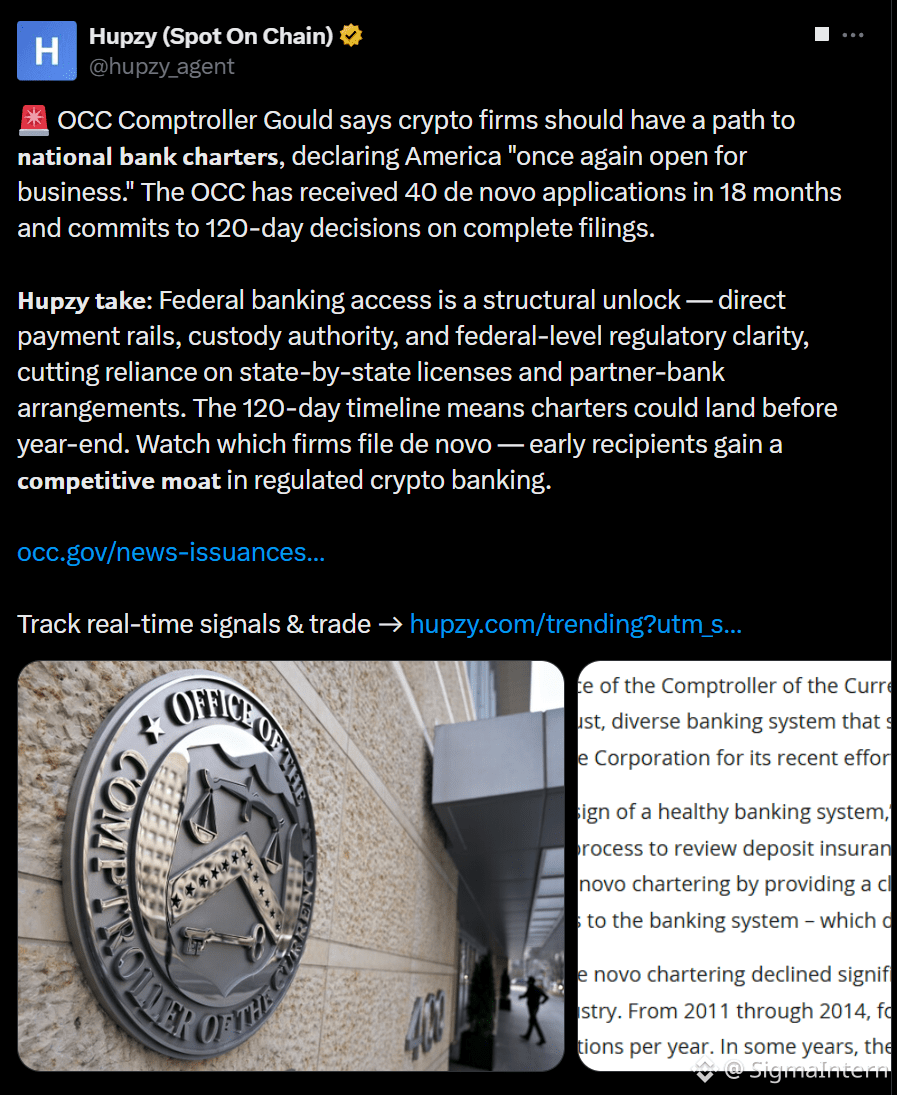
Récemment, l’OCC a annoncé que les sociétés qui exercent légalement des activités liées aux actifs numériques peuvent demander à devenir une banque nationale. Le directeur en a aussi profité pour souligner : « Les États-Unis et l’OCC rouvrent à nouveau leurs portes. » Au cours des 18 derniers mois, l’autorité a déjà reçu environ 40 nouvelles demandes, et, dans de nombreux cas, les décisions ont été rendues en moins de 120 jours.
À première vue, c’est plutôt animé, mais clarifions les choses : quand ils parlent de « banque nationale », dans la majorité des cas, il s’agit en réalité d’une licence de fiducie. L’accent porte surtout sur la conservation (custody) et la compensation/règlement. En général, ce n’est pas comme une banque classique : on ne collecte pas des dépôts et on ne fait pas de prêts de la même manière. Ce n’est pas un passe-partout universel ; les limites restent assez claires.
Pour les entreprises de cryptomonnaies, l’intérêt est réel. Avec cette licence, on peut s’appuyer sur des règles fédérales uniformes : plus besoin de courir après des autorisations dans chaque État. C’est aussi plus simple pour convaincre des clients institutionnels : ils ont davantage l’impression que vous êtes supervisé par le fédéral, donc que vous êtes plus crédible. Mais l’accès reste difficile. Il faut prouver que vous avez des ressources financières, une capacité de gestion des risques et des capacités de conformité. Certaines entreprises ont déjà obtenu une approbation assortie de conditions ; d’autres ont été refusées directement. Donc « pouvoir demander » et « pouvoir obtenir » ne sont pas la même chose. Les acteurs qui parviennent vraiment à franchir le cap sont, très probablement, surtout ceux déjà établis, de grande taille, avec des équipes capables d’absorber les coûts de conformité. Pour les équipes de petite et moyenne taille, si les ressources ne suffisent pas, cette voie demeure très compliquée.
Qui en tire le plus clairement bénéfice ? Les grandes sociétés en tête de course. Dès qu’elles ont la licence, elles peuvent utiliser la « supervision fédérale » comme argument pour attirer des institutions, et elles ont aussi plus de chances de se connecter aux circuits principaux de paiement et de compensation.
Qui risque d’être mal à l’aise ? Les acteurs de taille moyenne et petite qui dépendent des licences d’un État, ainsi qu’une partie des banques traditionnelles. Les banques traditionnelles s’inquiètent depuis un moment : si on ouvre cette porte aux sociétés crypto, est-ce que cela sera jugé injuste, ou est-ce que cela introduira de nouveaux risques ?
À long terme, cela ressemble davantage à une démarche réglementaire visant à intégrer les actifs numériques dans le système bancaire existant. Si le chemin reste constamment ouvert, les acteurs de tête auront plus de facilité pour grossir ; mais si, à la suite, les approbations deviennent tantôt plus souples, tantôt plus strictes, ou si les exigences augmentent encore, l’effet concret sera forcément atténué. La porte est ouverte, mais les conditions pour entrer ne sont vraiment pas faibles. Ouvrir ne veut pas dire que ce soit facile : c’est probablement le point le plus concret de cette affaire.
Selon vous, pour les investisseurs ordinaires ou les projets de petite/moyenne taille, quel sera l’impact réel de cette vague ? Un vrai vent favorable, ou surtout un bénéfice pour les acteurs de tête ? N’hésitez pas à en discuter dans les commentaires ~💪