

激光雷达赛道这几年,像一场大型狼人杀。
Luminar(LAZR)从高点跌去九成,Quanergy破产退市,Velodyne被兼并。华尔街对“自动驾驶的眼睛”早已脱敏,甚至听到激光雷达四个字就想挂电话。
但物理AI正在改变这套定价逻辑。
无论是无人驾驶、仓储机器人,还是智慧交通,AI想走进现实世界,首先必须准确地看见并理解周围环境。激光雷达也因此不再只是汽车零部件,而可能成为物理AI的关键感知入口。
就在行业人人喊打之际,奥斯特(OUST)从52周低点16.40美元反弹超过150%,空头比例却依然高达18%。市场争论的已经不只是它能卖出多少颗雷达,而是它能否从硬件制造商进化成物理AI感知平台。
近期关于这家公司的几个信号值得注意:欧洲Tier 1合作框架延长至2029年,覆盖新一代固态激光雷达;管理层首次给出单季毛利率站稳40%的目标;约3.2亿美元现金和短期投资,则为冲击2027年自由现金流转正留下了时间。
当同行还在比拼线束和机械精度时,奥斯特已将发射、接收元件向CMOS芯片集成。这条曾被视为异端的路线,有机会把激光雷达从昂贵的定制硬件,变成可规模复制的数字传感器。奥斯特究竟是在借物理AI讲一个更大的故事,还是有机会成为机器连接现实世界的视觉基础设施?这正是本文要拆解的问题。
第一章:硅谷弃儿的第一个一百万
安格斯·帕卡拉(Angus Pacala)不是典型的硅谷创始人。他本科在普林斯顿读机械工程,后来进了光学实验室做博士研究,方向是固态激光雷达的核心器件。导师对他的评价很直接:他更适合去赚钱而不是发论文。这句话后来被帕卡拉自己在多次采访里引用,语气带着点自嘲,但更多是认同。他确实没在学术路上耗太久,博士读到一半就办了退学手续,理由是再等三年发论文,不如趁激光雷达还没被做烂先下场。
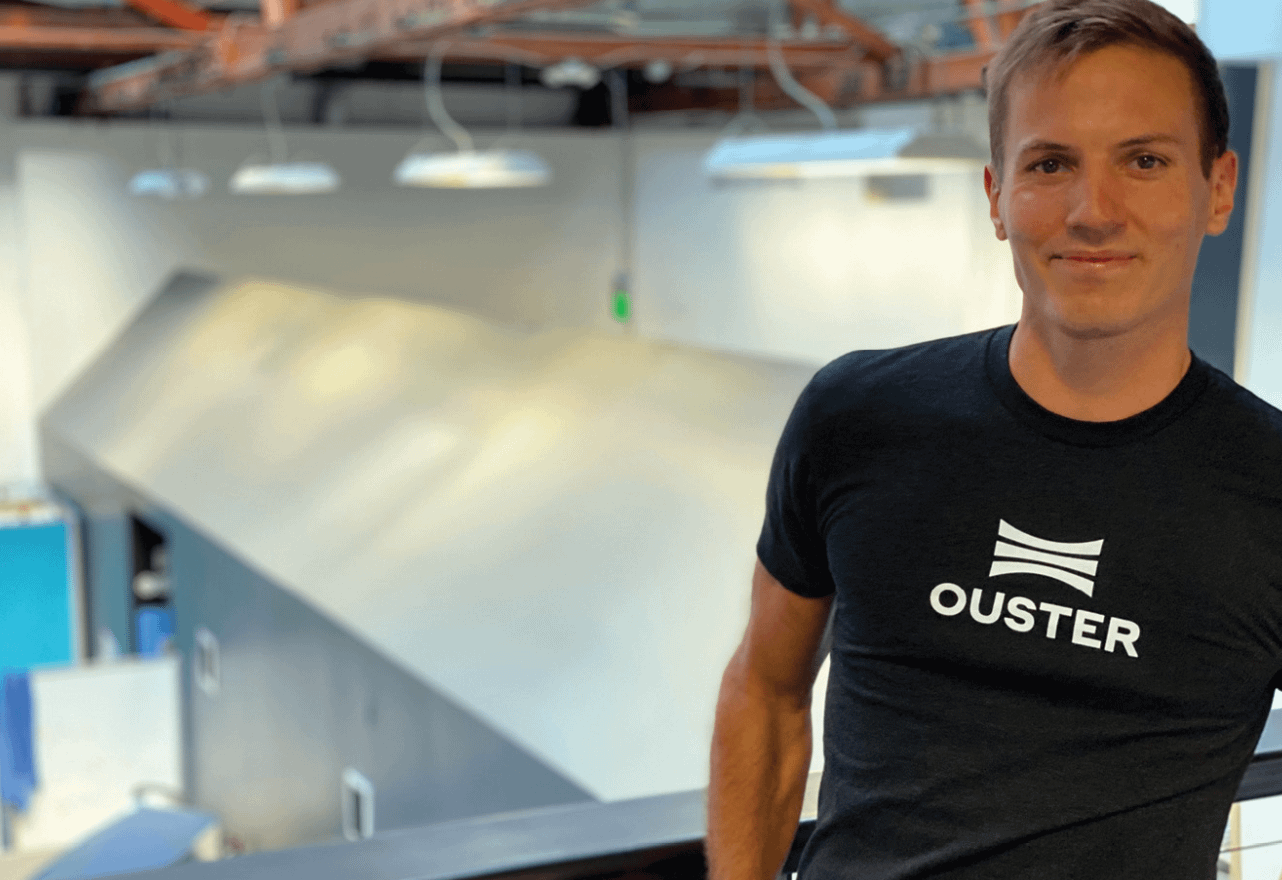
格斯·帕卡拉在普林斯顿大学攻读机械工程和光学博士
2015年,帕卡拉拿着Quanergy的天使投资开始做早期原型机。Quanergy当时是激光雷达赛道最耀眼的明星,融了上亿美元,估值一路飙升,喊出的口号是用固态方案取代机械旋转雷达。帕卡拉在里面待了不到一年就离开了,对外说法是技术路线分歧,但真正的原因是资本意志和工程现实的碰撞。Quanergy想快速量产拿到车企订单,帕卡拉坚持认为必须先把芯片方案打磨成熟,否则量产出来的东西全是废铁。两边谁也说服不了谁,最后只能分道扬镳。
这段经历对帕卡拉的影响很大。他后来回忆说,Quanergy教会他一件事:资本可以催熟一个公司,但催不熟一项技术。离开之后,他在斯坦福的车库里搭了个简易工作台,用二手设备和从实验室顺出来的样品做demo。那段时间他没什么钱,靠接一些光学设计的零活维持生活,最窘迫的时候信用卡透支了三张。
转机出现在2015年底。帕卡拉拿着一个用胶带固定的原型机去了YC孵化器的面试现场,那台机器看起来像学生作业,但演示效果让面试官愣了几秒——它不需要旋转机构就能完成扫描,而且核心部件只有一块指甲盖大小的芯片。YC给了他12万美元的种子资金,附带条件是三个月内做出可重复演示的样机。帕卡拉带着两个同样从大公司跑出来的工程师,在YC的办公室里连续干了七十多天,最终做出了第一台可用的数字激光雷达原型。
「他卖的不是一台机器,而是一个关于成本曲线的承诺。硅谷愿意为这种承诺付钱,但前提是你得先证明自己不是疯子。」
第一笔像样的外部融资发生在2016年初。帕卡拉通过YC的人脉见到了几家硅谷早期基金的合伙人,其中一位后来成了奥斯特的天使投资人。那场谈判持续了六周,核心分歧在于估值和股权比例。帕卡拉坚持要保留足够多的控制权,投资人则担心他太年轻、没有量产经验。最终双方各退一步:500万美元的种子轮,投后估值2500万美元,投资人拿走20%的股份,帕卡拉保留创始人否决权。这笔钱让奥斯特从车库搬进了旧金山SoMa区的一间小办公室,也让他第一次意识到,融资本质上是一场控制权与资源的交换。
第二章:从破产边缘到纽交所——那个拒绝华为的男人
2019年是奥斯特最接近死亡的一年。那时公司的产品已经迭代到第三代,但客户只有几家做自动驾驶测试的小公司和高校实验室,年营收不到300万美元。账上现金撑不过六个月,供应链的账期越拖越长,甚至有供应商直接堵在办公室门口要钱。帕卡拉做了两件事:把自己的年薪降到1美元,然后以个人名义担保,从银行借了200万美元给公司发工资。他后来开玩笑说,那段时间他唯一的资产就是公司的期权,而期权在当时一文不值。
董事会开始讨论是否要低价卖掉公司。当时有几家同行和产业资本表达了收购意向,出价最高的是一家国内通信巨头,溢价60%,条件是拿到控股权和所有核心技术专利。这笔交易在董事会内部引发了激烈争论,一派认为这是活下去的唯一机会,另一派则担心技术外流会让公司彻底失去独立性。帕卡拉是最后拍板的人,他在一次董事会上直接说:我不想让中国公司拥有美国自动驾驶的眼睛。这句话后来被媒体反复引用,也让他成了某些人眼中的英雄,另一些人眼中的偏执狂。
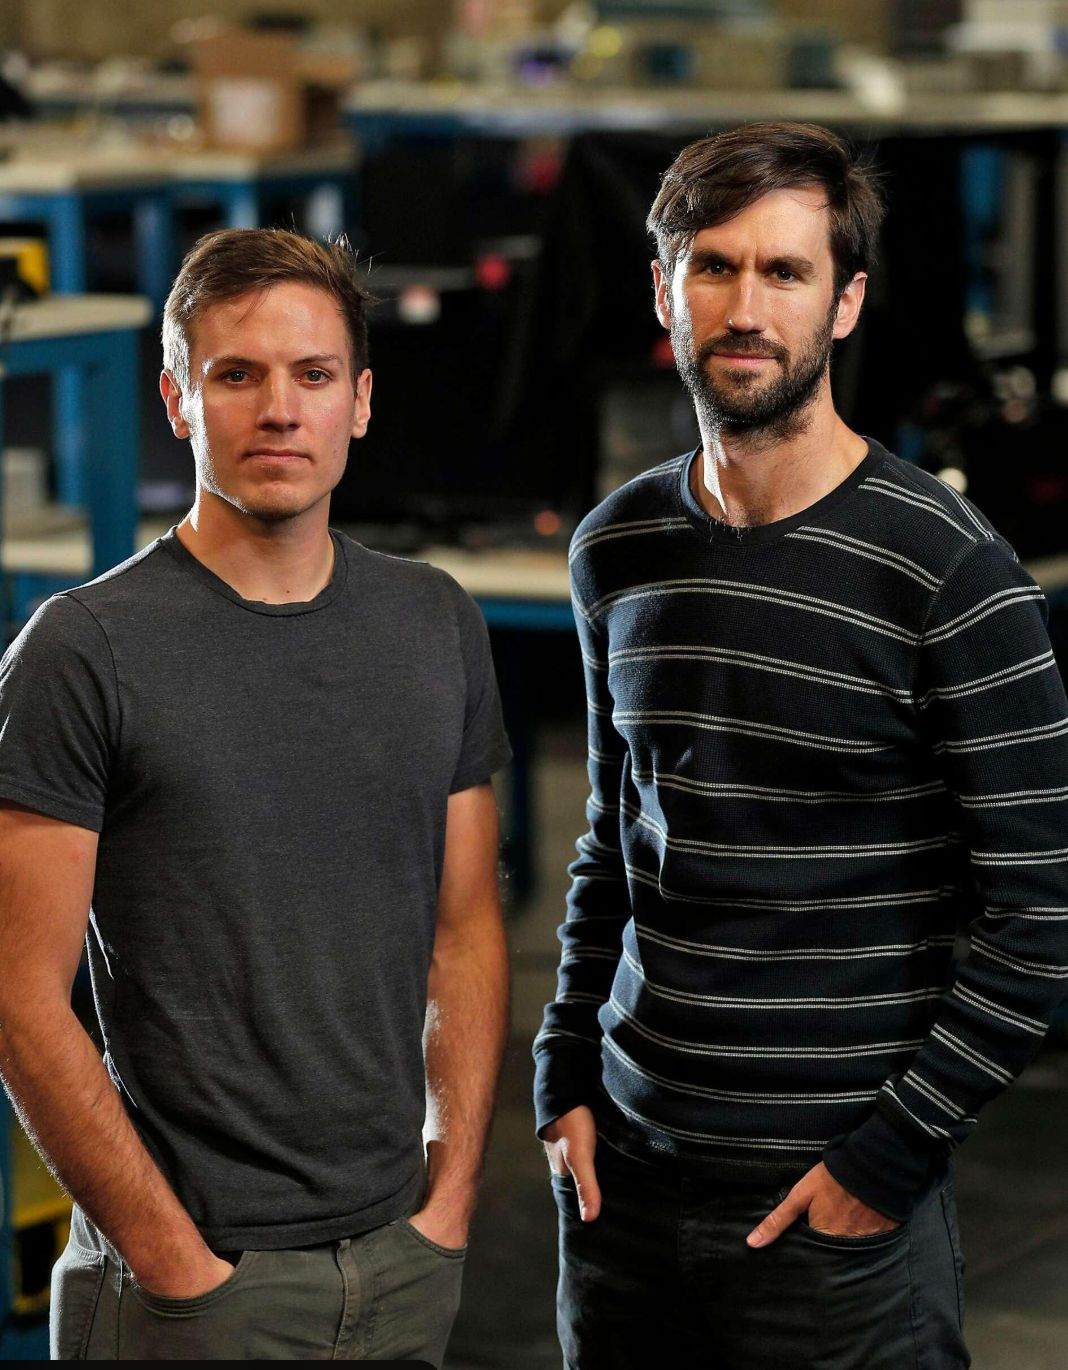
在公司资金最紧张的阶段,董事会一度讨论包括出售公司在内的多种生存方案。帕卡拉最终选择继续独立发展,坚持奥斯特的数字激光雷达路线。照片中是两位联合创始人 Angus Pacala 和 Mark Frichtl,拍摄地点为奥斯特早期的旧金山生产设施
拒绝收购的代价是必须自己解决融资问题。帕卡拉在2019年下半年几乎跑遍了硅谷所有叫得上名字的VC,吃了无数次闭门羹。终于,2020年初,一笔来自欧洲和美国的联合投资到账,金额4800万美元,投后估值1.8亿美元。这笔钱让奥斯特活了下来,但代价是创始团队的股份被稀释到不足15%。帕卡拉对此看得很淡,他说:活着才有资格谈控制权。
2021年初,SPAC热潮席卷华尔街。Colonnade Acquisition Corp是一个还没有目标资产的空白支票公司,管理层在寻找合适的合并对象时看中了奥斯特。谈判过程只用了不到两个月,估值19亿美元,尽管奥斯特当年的营收预计不到3000万美元。这笔交易让帕卡拉一夜之间成了账面亿万富翁,但二级市场的反应并不热情,上市首日股价就跌破发行价。一级市场给的估值和二级市场给的估值之间,隔着一道名为盈利能力的鸿沟。
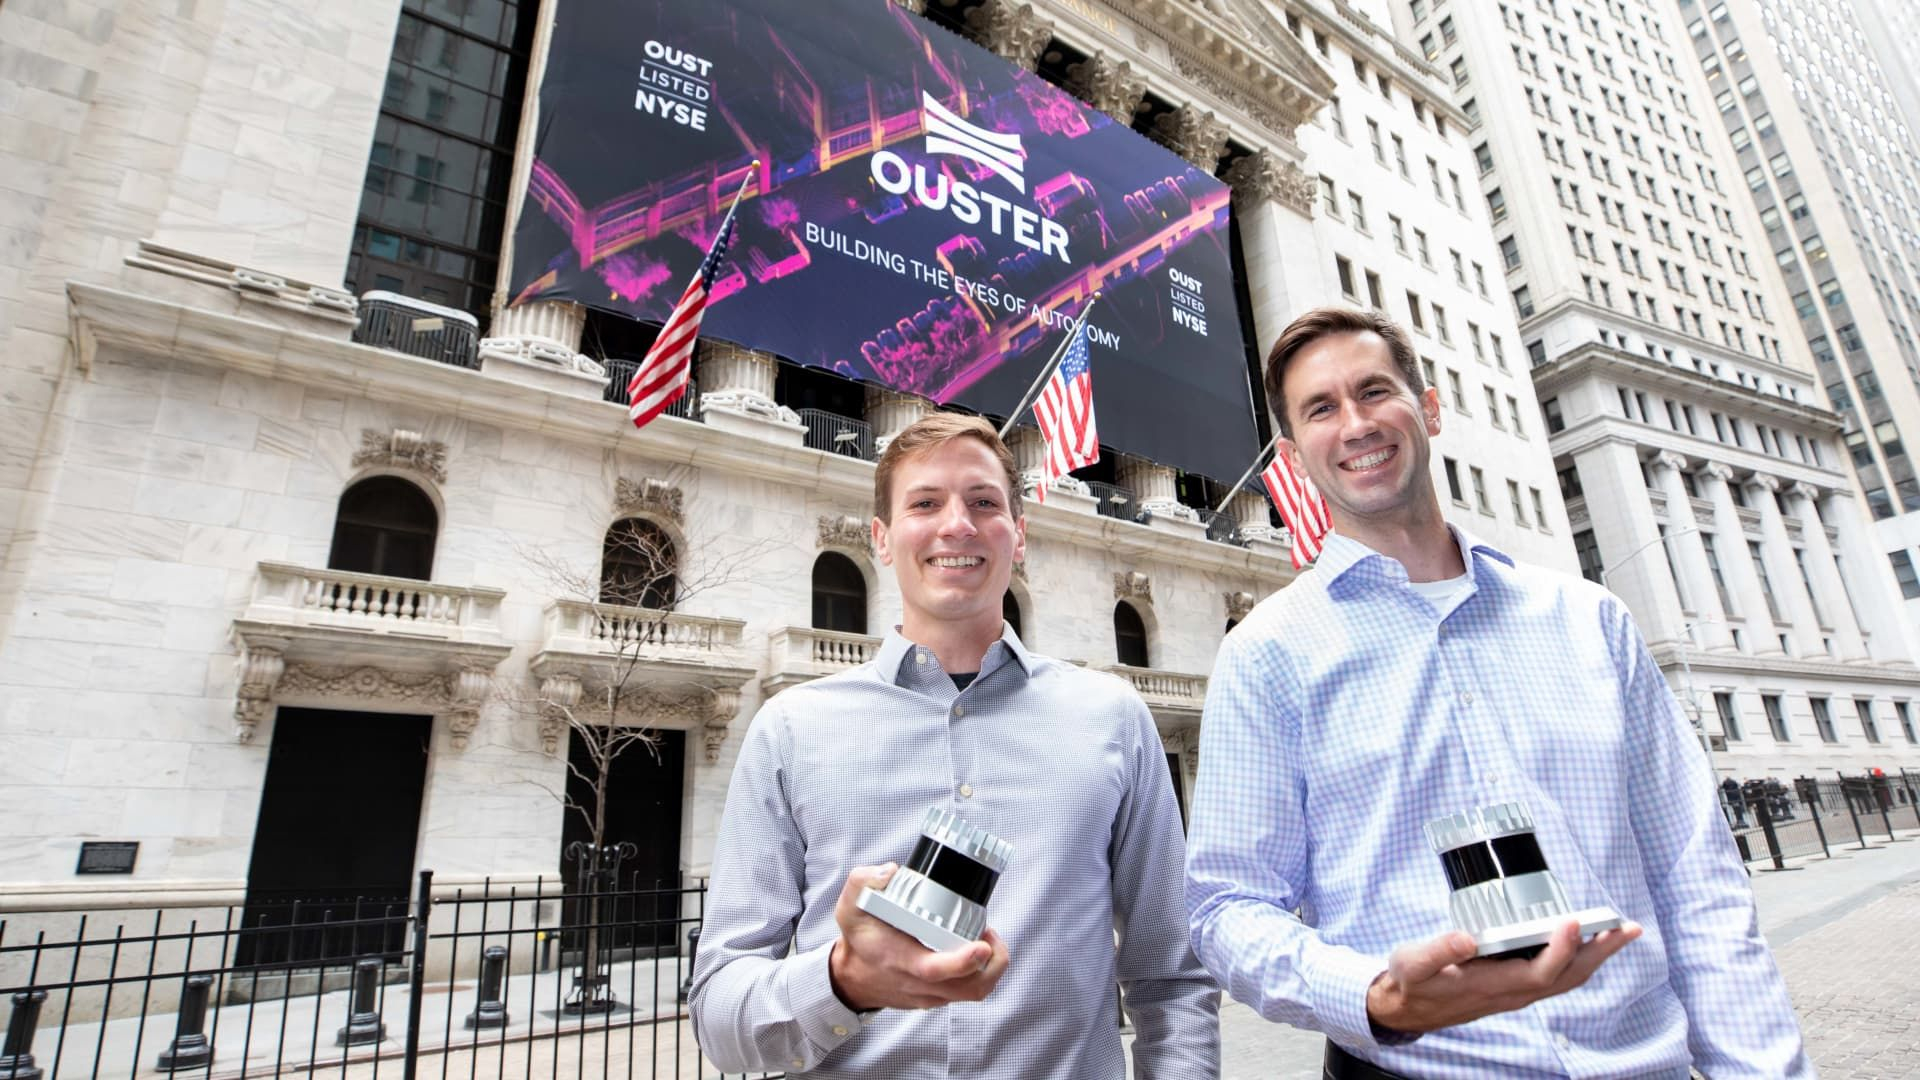
2021年3月,奥斯特通过与特殊目的收购公司Colonnade Acquisition Corp.合并的方式登陆纽交所。此前公布交易时,公司估值约19亿美元。这场SPAC交易为奥斯特带来约3亿美元资金,标志着它正式迈入资本市场。
「融资的本质是讲故事,但故事讲完之后,你得拿出真东西来。SPAC只是把一级市场的故事搬到二级市场重讲一遍,观众换了,标准也换了。」
第三章:数字硅谷革命——一块芯片如何改写激光雷达的成本账
传统机械式激光雷达的尴尬在于,它本质上是一台精密的旋转仪器。几十个激光发射器加几十个接收器,每一个都要单独校准,每一个都要单独封装,生产一台雷达的时间够组装一台家用轿车。这种结构决定了一个残酷的物理事实:成本降不下来,产量上不去。行业老大Velodyne花了二十年也没能解决这个问题,最后只能靠卖高价产品维持利润。
奥斯特的解法是换赛道。它把整个发射和接收系统集成到一块CMOS芯片上,用半导体的工艺去做光学器件。这意味着,别人生产一台雷达要几个小时,它只需要几分钟——因为芯片是批量制造的,封装和校准步骤被大幅简化。成本曲线因此被彻底改写:机械式雷达的成本在数千美元级别,奥斯特的数字雷达在量产后可以把单价压到数百美元,甚至更低。
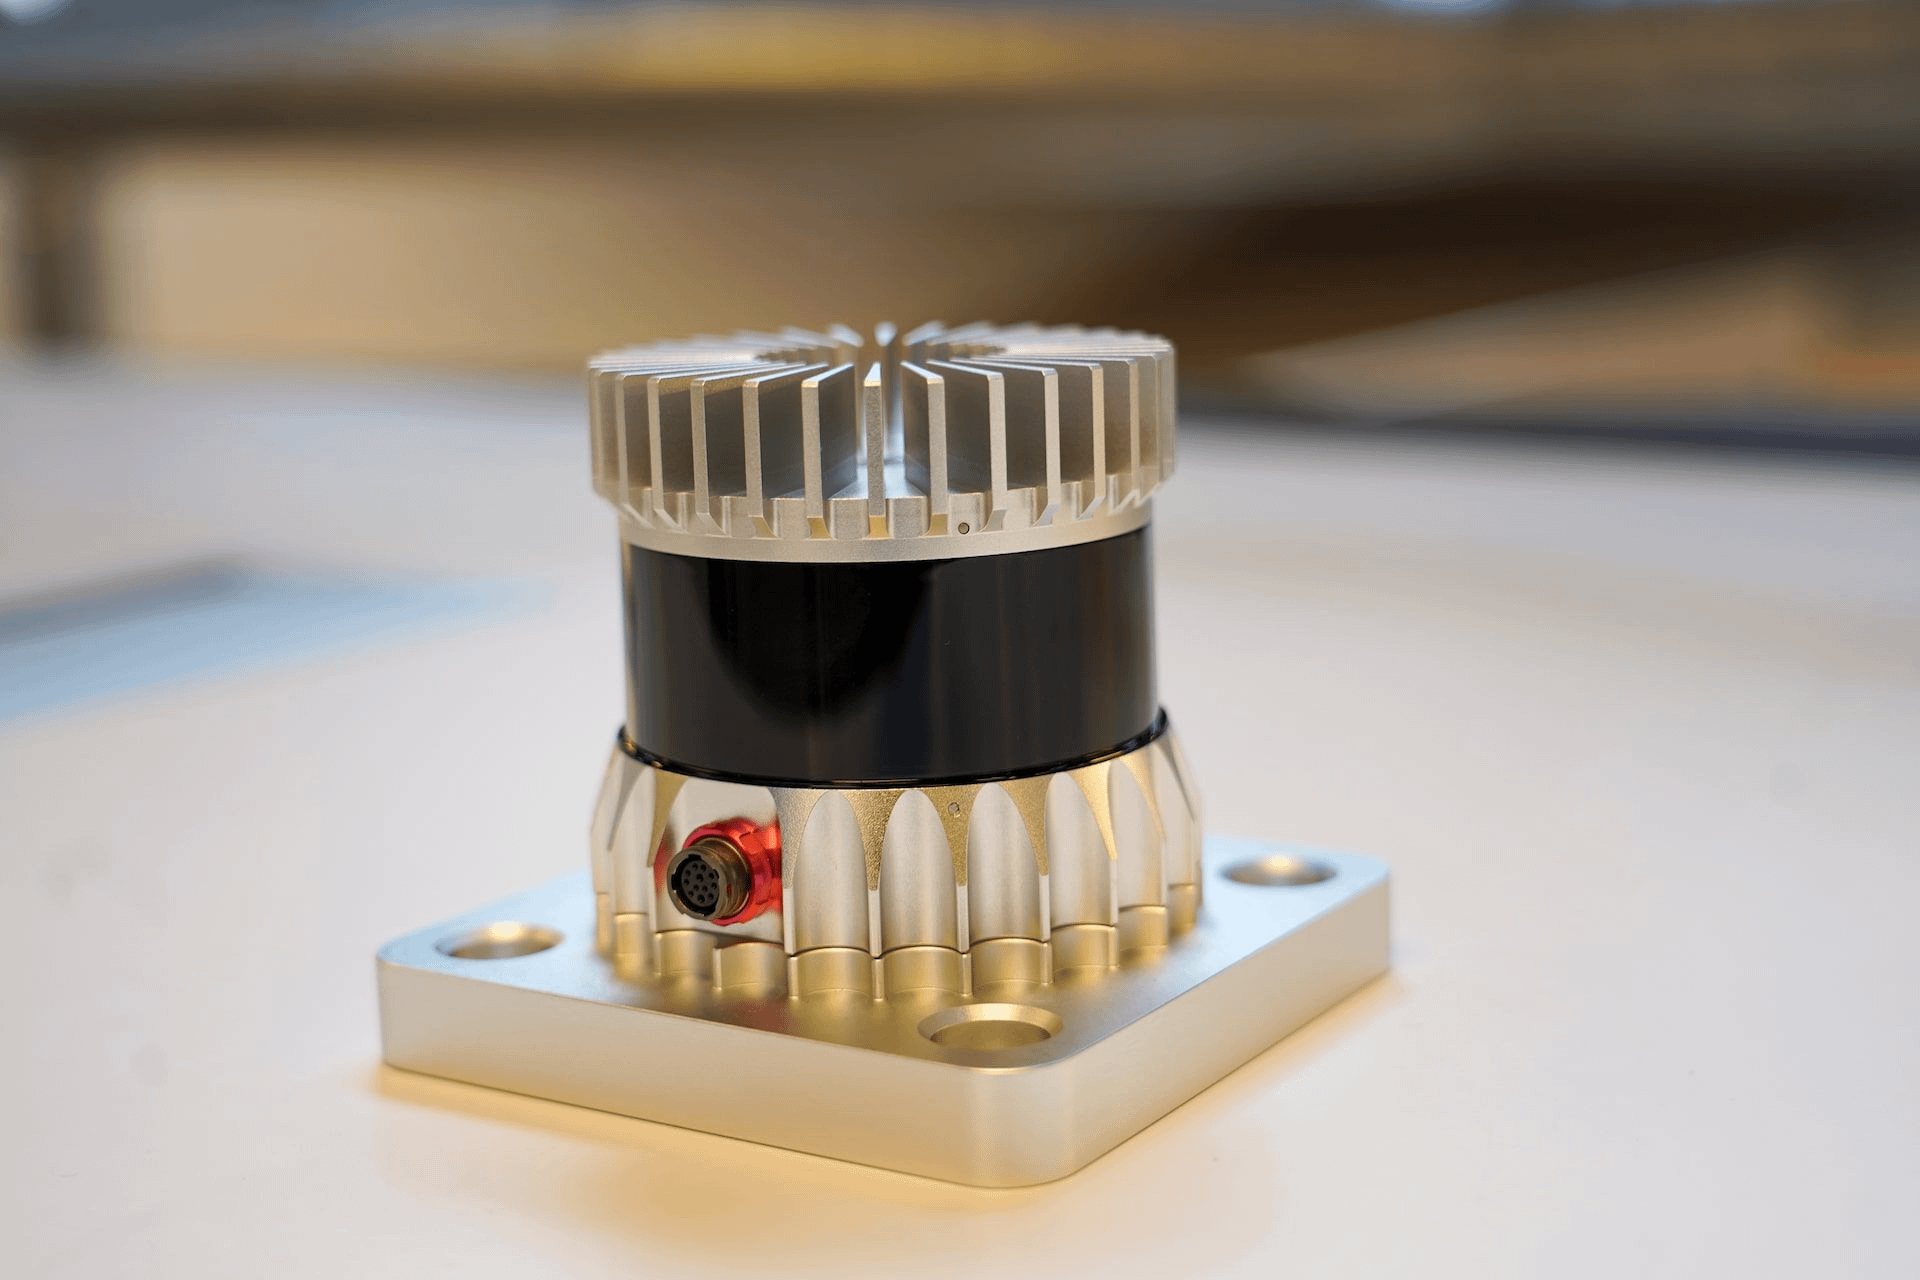
奥斯特将激光雷达的发射和接收系统集成到一块 芯片上,采用半导体工艺制造光学器件,大幅简化生产流程,降低了成本。
2023年奥斯特和Velodyne的合并,是行业老大与老二的抱团取暖。合并前,奥斯特的毛利率长期徘徊在20%出头,因为规模太小、供应链议价能力弱。合并后,两家公司的产能和客户资源叠加,采购成本下降,产能利用率提升,毛利率从2023年的24%一路抬升到2025年的38%-42%区间。这个改善速度让不少分析师重新开始看这个赛道,但质疑也随之而来:毛利率提升究竟是结构性改善,还是靠压低研发投入换来的短期红利?
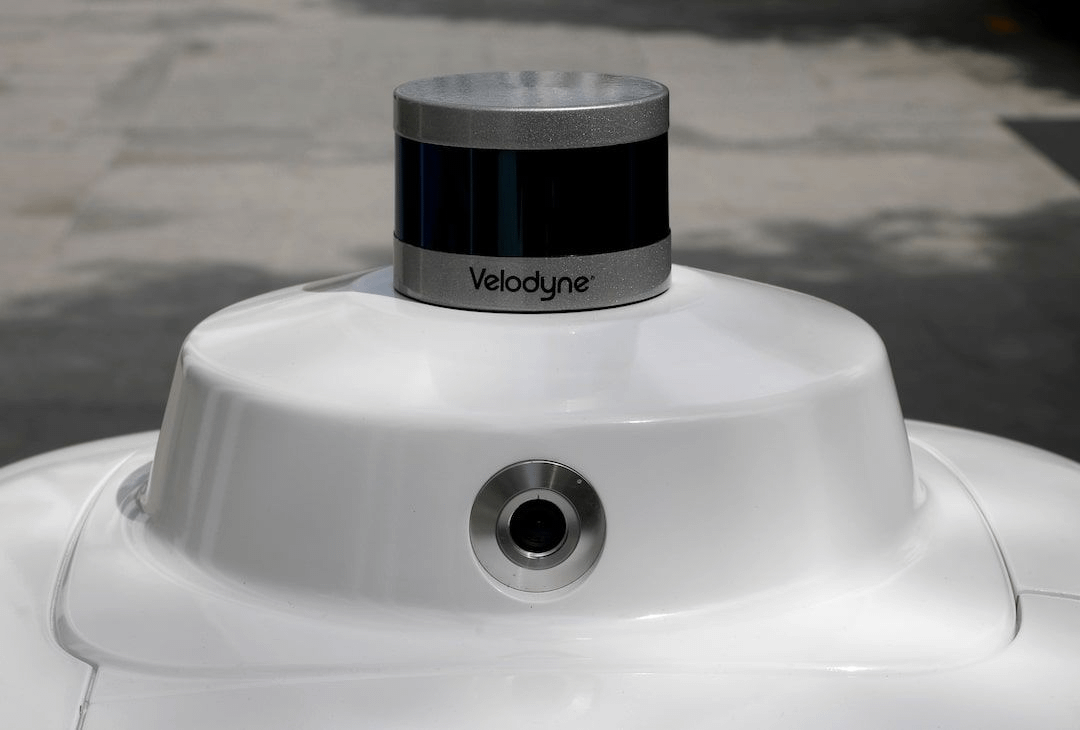
2023年,奥斯特与行业巨头 合并,通过整合产能和客户资源,有效降低了采购成本,显著提升了合并后公司的毛利率。
对比一下其他路线会更清楚。Luminar走的是半固态路线,核心光学器件仍然需要精密组装,成本下降速度远不如芯片化方案。禾赛科技在机械式雷达上做到了极致,成本也比Velodyne低不少,但同样受限于分立元件的物理边界。法雷奥的传统优势在于车规级量产经验,但技术路线上仍然偏向成熟方案而非激进创新。奥斯特的「数字+固态」路线,在成本曲线上确实是最陡的那条——前提是良率能持续提升,且客户愿意为新技术路线买单。
「它卖的不是激光雷达,是半导体行业的规模效应。如果这条路走通,成本下降的速度会超出大多数人的线性预期。」
第四章:财报上的盲点——那些藏在毛利率和库存里的秘密
2024和2025财年,奥斯特的营收增速放缓到20%左右,相比前几年动辄翻倍的数字明显降速。市场关注点从「增长」转向「造血能力」,这是一个信号:投资者开始用成熟公司的标准来要求它。GAAP口径下亏损在收窄,2025财年净亏损约1.1亿美元,相比2023年的1.8亿美元改善了不少。但非GAAP口径的调整项一直有争议,管理层剔除的股权激励费用和重组费用,在投资者眼里未必是真正的「非经常性支出」。
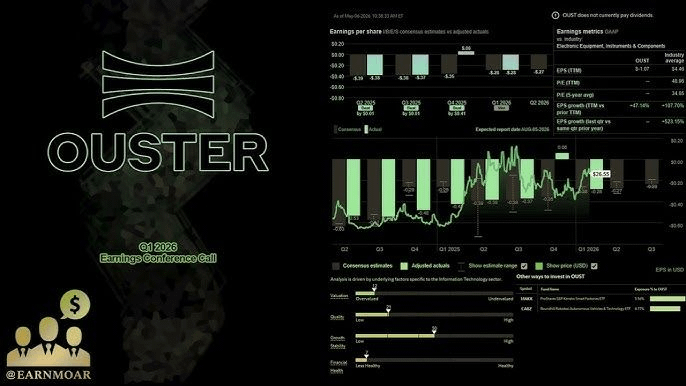
随着营收增速放缓,市场对奥斯特的关注点从高速增长转向盈利能力,投资者开始用更成熟公司的标准审视其财务表现。
库存周转天数是个值得盯的数据。2024年底,奥斯特的库存周转天数从上一年的90天左右攀升到140天,有分析人士质疑这是为了冲营收向渠道压货。公司的解释是为一款新车型量产备货,预计2026年二季度开始交付。这个说法有一定道理,因为订单确实存在,但压货的风险在于:如果客户推迟量产节奏,库存就会变成现金流的黑洞。2025年三季度的数据稍微回落到120天附近,但绝对值仍然偏高。
2024年底,奥斯特的库存周转天数攀升至140天,引发市场对其为新车型量产备货是否导致渠道压货的质疑。
股权激励费用是另一个财报不写的隐性成本。奥斯特每年发的股票期权和RSU占营收比例常年超过15%,这意味着老股东的股份每年被稀释一点。管理层辩称这是留住核心工程师的必要成本,毕竟激光雷达的研发人才在市场上很抢手。但从投资者的角度看,这是一笔真实的成本,只是它不体现在利润表最显眼的位置。如果你把股权激励费用加回亏损,奥斯特的实际烧钱速度比账面数字要快不少。
「毛利率改善是真的,但库存和股权激励这两块像海绵里的水,挤一挤总是能挤出一些水分。问题是,你得搞清楚哪些是水分,哪些是实实在在的进步。」
第五章:三场豪赌——自动驾驶、机器人、智慧城市的订单博弈
2024年底,奥斯特与一家欧洲Tier 1供应商签下8亿美元的框架协议,分五年执行。消息公布当天股价涨了12%,但冷静下来看,首年确认收入不足10%,这意味着协议的实际含金量要打一个大大的问号。框架协议不是订单,它更像一份意向书——客户有采购意向,但具体执行取决于车型量产进度和产品验收结果。这类协议的变数很大,过去几年激光雷达行业没少在这样的「大单」上栽跟头。
奥斯特与欧洲 1供应商签署8亿美元框架协议。
机器人赛道是增长最快的第二曲线。2025年上半年,叉车AGV和配送机器人贡献的营收占比约30%,毛利率高于车载业务。原因是工业机器人对价格不敏感,更看重稳定性和交付速度,而奥斯特的芯片化方案恰好在这两点上有优势。2025年全年,机器人业务的营收同比增长超过80%,成为公司增长的主要引擎。有分析师预测,到2027年机器人业务将超过车载业务,成为第一大收入来源。
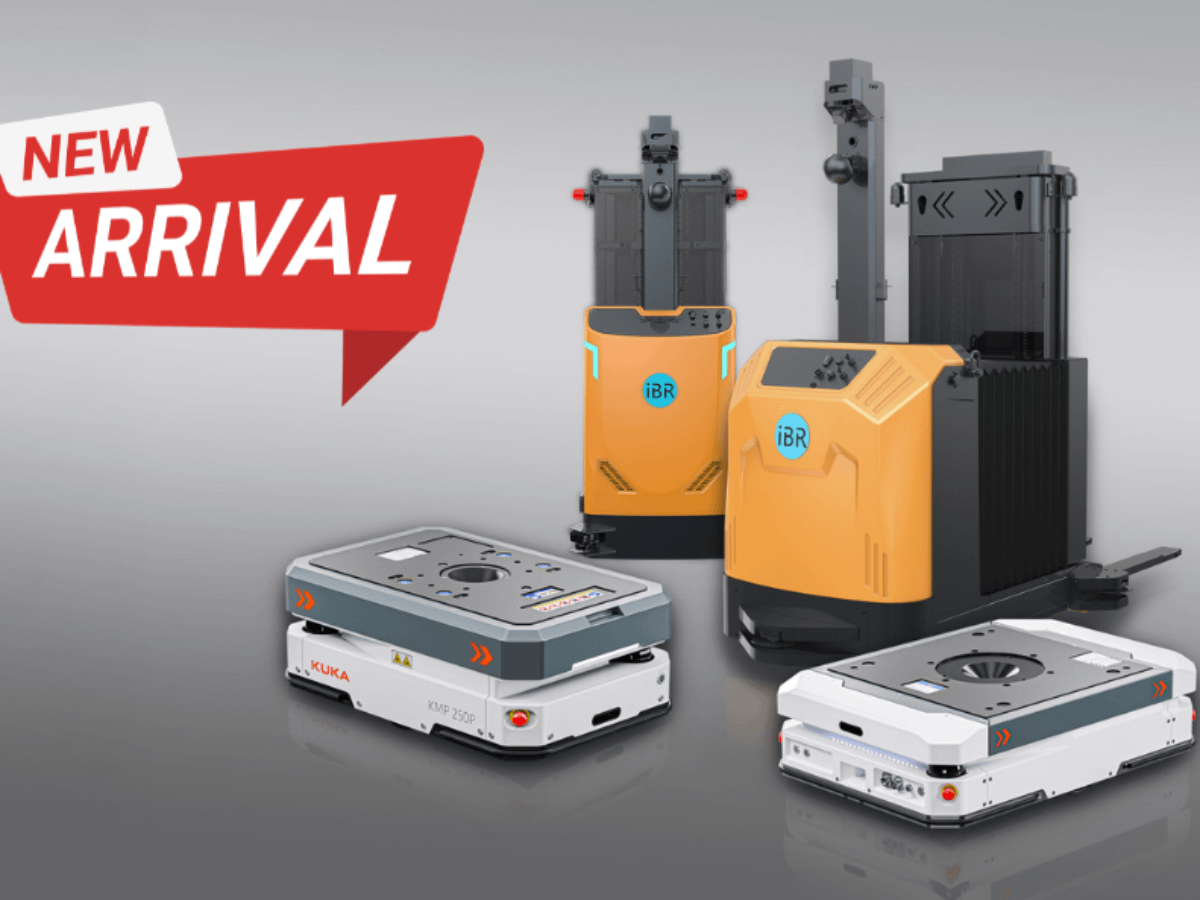
工业机器人领域成为奥斯特增长最快的第二曲线,叉车AGV和配送机器人对激光雷达的稳定性和交付速度有高要求
智慧基建则是一块难啃的骨头。港口和矿区的自动化改造订单周期长,从招标到验收经常要两年以上,应收账款账龄被拉得很长。2025年财报显示,账龄超过一年的应收账款占总应收的12%,这个比例在上升。部分投资者开始担忧坏账风险,尤其是一些海外项目的付款方是地方政府或国企,回款节奏受政治和预算影响较大。多元化布局分散了风险,但也让应收账款的回收变成一门需要精细管理的艺术。
「三场豪赌的赌注不同:车载要的是量,机器人要的是利,智慧基建要的是现金流。前两个已经有眉目,第三个还在等时间验证。」
第六章:华尔街的赌注——空头、死多头与那个「卖铲人」逻辑
2025年初,奥斯特的股价从低点反弹超过150%,但空头持仓比例仍高达18%。这种多空对峙的格局在激光雷达赛道里很少见——大多数同行已经被空头打到半死,奥斯特却还能在空头重压下逆势上涨。空头的逻辑很简单:公司还在亏损,估值不便宜,技术路线面临Luminar和禾赛的双面夹击。死多头的逻辑则基于一个更长期的故事:如果自动驾驶真的到来,激光雷达是绕不开的传感器,而奥斯特是成本曲线最陡的玩家。
2025年初,奥斯特股价逆势反弹超150%,但空头持仓比例仍高达18%,反映出市场对激光雷达赛道多空双方的激烈对峙。
券商社区里流行一种说法:激光雷达是自动驾驶的卖铲人,但铲子可能不止一把。这个比喻很形象,但也暗含一个残酷的事实——卖铲人只有活到淘金热结束才有意义,中途掉队的玩家连铲子都保不住。Luminar走的是高端路线,绑定头部车企做深度定制;禾赛靠规模化量产和价格战抢市场;奥斯特的差异化在于芯片化带来的成本优势。三条路线各有拥趸,但最终能活下来的可能只有一两家。
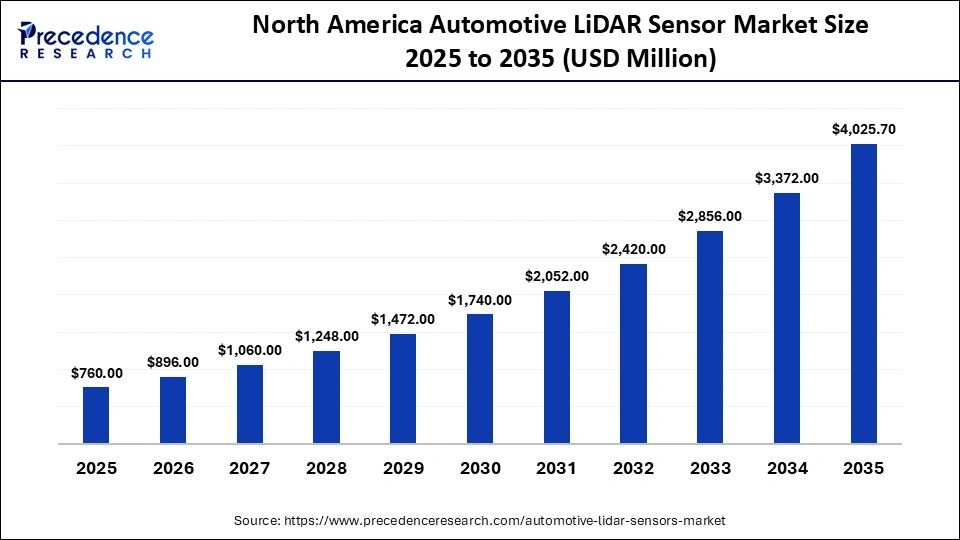
激光雷达行业竞争激烈, Luminar、禾赛和奥斯特分别采取高端定制、规模量产和芯片化成本优势等不同路线,争夺市场份额。
网络上,散户和机构围绕「固态路线 vs 半固态路线」的争论越来越白热化。技术本身倒是其次,真正的问题是仓位之争——多空双方都有自己的利益立场,技术路线只是表达立场的工具。有网友翻出奥斯特2019年濒临破产的旧闻,嘲讽它是「从垃圾堆里捡回来的公司」;也有人拿毛利率连续六个季度改善的数据反驳,认为空头在无视基本面变化。这种争论短期内没有赢家,但它反映了一个事实:奥斯特的筹码结构已经足够复杂,股价波动受情绪面影响的程度不亚于基本面。
「市场看的是增速,我看的是现金流质量。一家公司可以靠讲故事撑一两年,但撑不过一个完整的产业周期。」
第七章:大叔的筹码桌
今天是8月11日,OUST股价约45.13美元,市值约67亿美元,对应2026年预期营收的PS倍数大约在6倍左右。这个估值比Luminar便宜,比禾赛贵,处在激光雷达赛道的中间位置。
财报不写的关键一刀,我选库存和股权激励这两块。库存周转天数超过120天,对一个年营收不到10亿美元的公司来说偏高,如果2026年三季度的新车型量产不及预期,库存减值会直接侵蚀毛利率。股权激励费用占营收超过15%,这意味着老股东的稀释速度比账面亏损显示的更快。如果你把这两块加回去,公司的实际自由现金流缺口比报表上看起来要大。管理层说2027年会转正,但前提是营收增速能维持20%以上,且毛利率站稳40%——这两个条件任何一个不达标,时间表就要往后推。
我的态度是:走势上,45美元附近是前期密集成交区上沿,短期支撑在38-40美元区间,阻力在50美元附近。赔率上,上行空间取决于机器人业务能否持续超预期,下行风险则来自车载大单执行进度和现金消耗速度。我目前轻仓持有,仓位控制在总资产的2%以内。不会在这个位置加仓,等两个信号:一是毛利率连续两个季度站稳40%以上,二是自由现金流单季转正。市场给的估值不是给今天的亏损,而是给那条别人还没走通的成本曲线——问题是,曲线能不能走通,财报上看不出来。
=感谢阅读,全文完=
注:本文为作者个人看法,无任何投资建议,成年人请为自己的投资行为负责。