
L'argent a une longue histoire de tromper les observateurs. Contrairement aux actions ou même à l'or, l'argent rare transmet rarement ses mouvements les plus importants uniquement par le prix. Les véritables signaux émergent dans la structure du marché des dérivés et du marché physique, bien avant que le graphique ne devienne évident.
À présent, l'argent présente un paradoxe. Le prix est en hausse, pourtant la participation reste discrète. La volatilité réalisée se comprime, pourtant les primes des options s'élargissent. Les contrats à terme montrent des signes de backwardation, pourtant il n'y a pas de frénésie spéculative en volume ou en sentiment.
Cette combinaison n'est pas contradictoire. Elle est diagnostique.
Le marché des options sur l'argent ne tarifie pas une continuation fluide ou un effondrement spéculatif. Il tarifie une discontinuité, un réajustement à la hausse soudain provoqué par un stress structurel plutôt que par un enthousiasme.
1. Le prix augmente sans spéculation
À première vue, les contrats à terme sur l'argent semblent constructifs mais non remarquables. Le prix a fait des sommets de plus en plus élevés et des creux de plus en plus élevés de manière contrôlée, par étapes. Les retraits sont peu profonds et de courte durée. Il n'y a pas d'accélération parabolique, pas de structure de bougie chaotique et pas d'achats de panique visibles.
Crucialement, cette avance se produit sans une expansion significative du volume.
Dans la plupart des classes d'actifs, des prix en hausse sur un faible volume suscitent des soupçons. Dans l'argent, ils signalent quelque chose de très différent. L'argent est un marché lourd en papier où une grande partie de la liquidité apparente est fournie par des vendeurs à découvert. Lorsque ces vendeurs se retirent plutôt que de presser, le prix peut augmenter avec une activité surprenamment faible.
Ce que cette action de prix reflète n'est pas une demande agressive, mais une absence tranquille d'offre. Les vendeurs se retirent, pas les acheteurs qui se précipitent en avant. C'est une condition fragile, qui précède souvent des gaps plutôt que des tendances.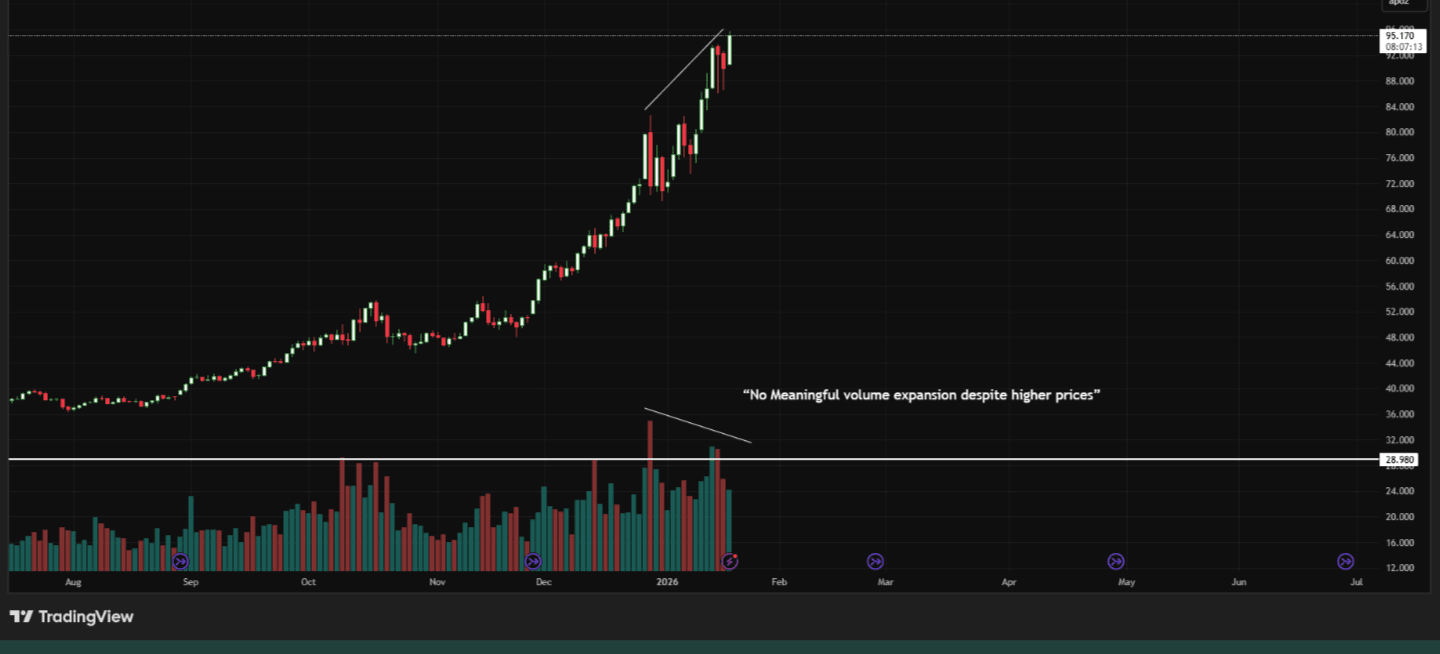
2. La volatilité réalisée est en baisse alors que le risque augmente
Le signe d'avertissement le plus clair réside dans la divergence entre la volatilité réalisée et la volatilité implicite. (Très rare)
La volatilité historique (réalisée) de l'argent a été compressée. Les récents intervalles quotidiens sont relativement étroits, renforçant l'impression d'un marché calme et ordonné. En surface, le risque semble diminuer.
Pourtant, en même temps, la volatilité implicite dans les options sur l'argent (VXSLV) continue d'augmenter.
Cette divergence est rare et significative. Les options sont des instruments orientés vers l'avenir. Lorsque la volatilité implicite augmente malgré une volatilité réalisée en baisse, cela indique que les rédacteurs d'options ne font pas confiance au calme apparent. Ils ne tarifient pas le risque de tendance, mais le risque de saut.
En d'autres termes, le marché des options signale que le prochain mouvement significatif devrait être discontinu : un saut ou un mouvement en poche d'air qui ne peut pas être couvert en douceur.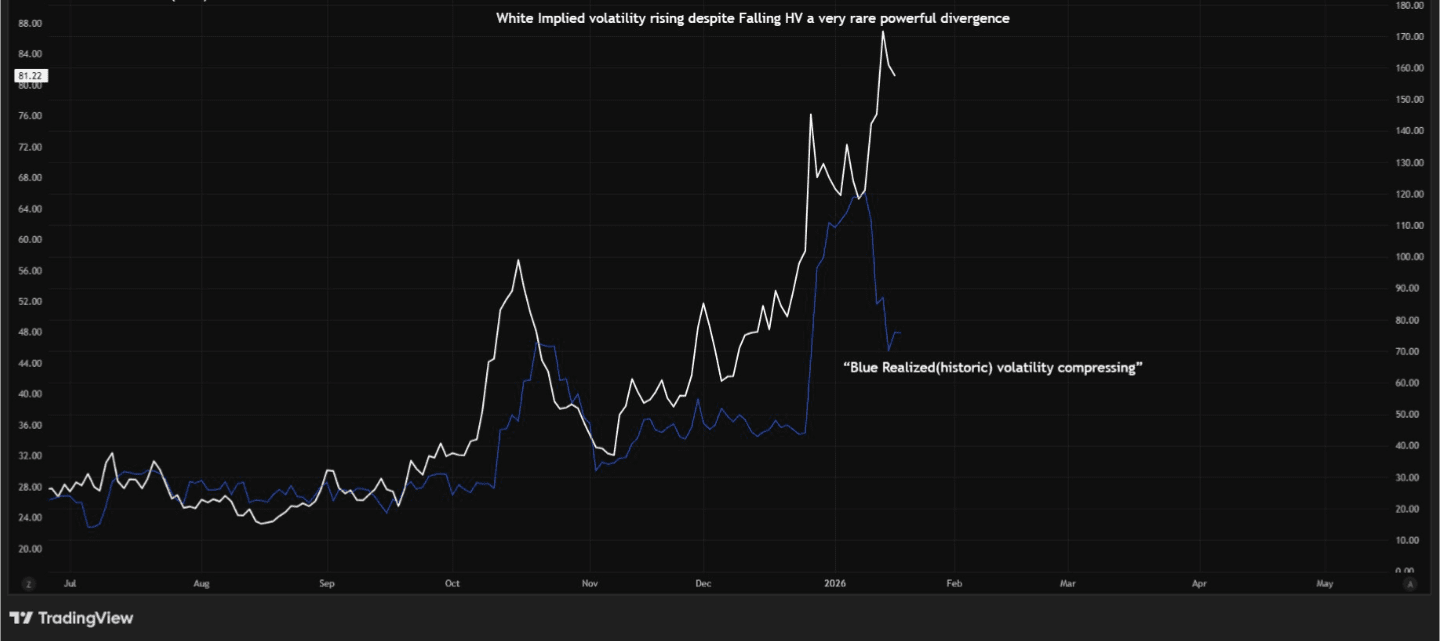
La volatilité réalisée dans l'argent a continué à se comprimer même si la volatilité implicite augmente. Cette rare divergence indique que le marché des options tarifie le risque de saut plutôt que le risque de tendance, avertissant d'un potentiel mouvement discontinu malgré une action de prix récente calme.
3. Le stress a migré de l'or à l'argent
Dans des conditions normales, la volatilité de l'or mène et la volatilité de l'argent suit. L'or agit comme le signal monétaire ; l'argent l'amplifie.
Actuellement, cette relation s'est rompue.
La volatilité de l'or (GVZ) a commencé à se stabiliser et à se refroidir, suggérant que le stress macroéconomique plus large - taux, banques centrales, géopolitique - a déjà été absorbé. La volatilité de l'argent, cependant, continue d'augmenter indépendamment.
Cette divergence indique une migration de stress. Le risque n'est plus macro-monétaire ; il est interne à la propre structure de marché de l'argent, où l'effet de levier est plus élevé, la liquidité plus mince et les contraintes physiques plus contraignantes.
Historiquement, c'est une configuration tardive : l'or avertit en premier, l'argent réagit en dernier - et violemment.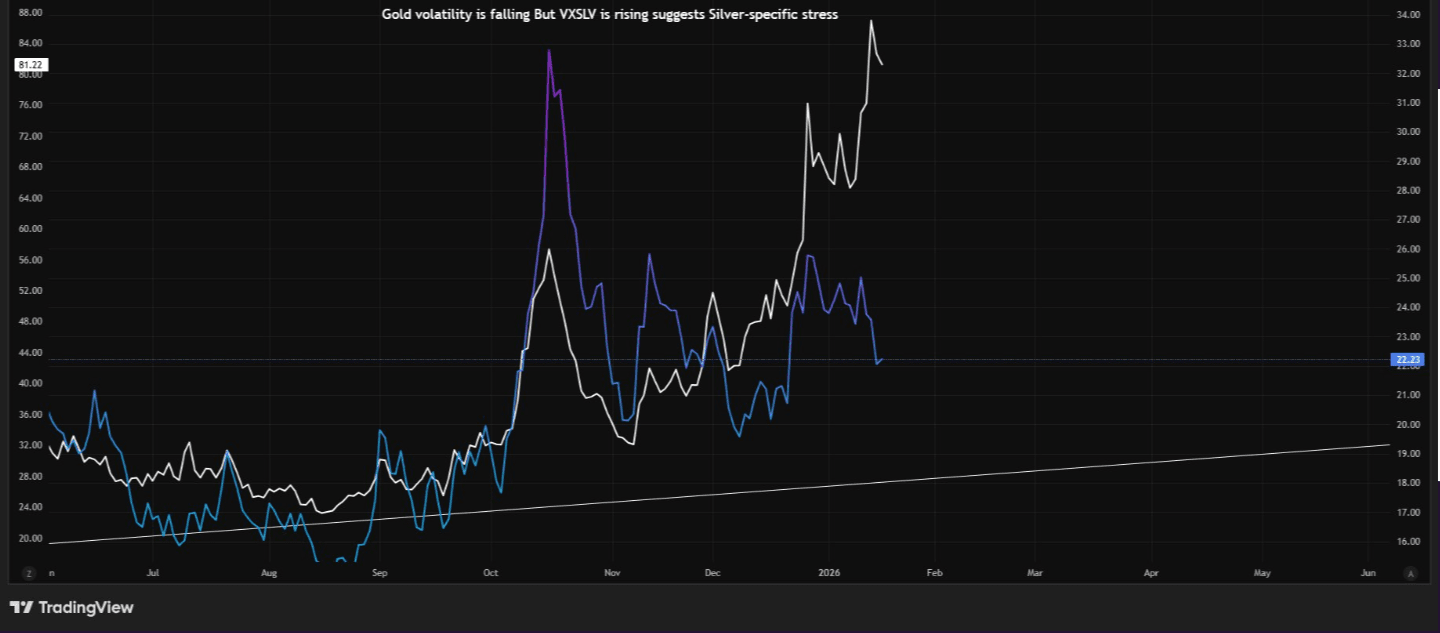
La volatilité de l'or s'est stabilisée tandis que la volatilité de l'argent continue d'augmenter. Cette divergence suggère que le stress est spécifique à l'argent.
4. Le marché des options couvre la hausse, pas la baisse
Un des signaux les plus révélateurs provient du spread de volatilité implicite put-call à 25 delta dans les options SLV.
Ce spread est passé à des niveaux profondément négatifs, ce qui signifie que les appels à la hausse sont significativement plus chers que les puts à la baisse. Il est important de noter que cette condition est persistante, pas fugace, et elle s'étend à des maturités plus longues.
Ce n'est pas à quoi ressemble la chasse aux appels spéculatifs. La spéculation de détail a tendance à être de courte durée, localisée et à revenir à la moyenne à mesure que les négociants atténuent la demande.
Ce que nous voyons à la place, c'est une couverture systématique des queues à la hausse. Les participants au marché sont disposés à payer une prime pour se protéger contre un mouvement brusque à la hausse. Ce comportement est conforme à la gestion des risques de bilan, par des banques de métaux précieux, des producteurs ou de grands shorts, pas avec une spéculation de style loterie.
Le marché ne parie pas sur la hausse ; il se protège contre elle.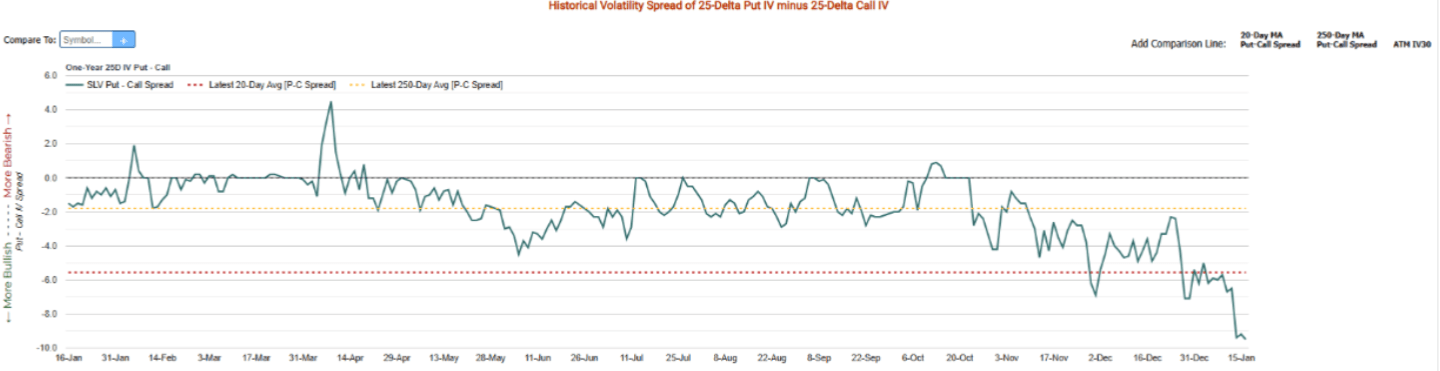
Le spread IV put-call négatif persistant montre que les appels à la hausse sont tarifés plus cher que les puts à la baisse. Cela reflète une couverture défensive contre le risque de queue à la hausse plutôt qu'un achat d'appels spéculatifs, conforme à la gestion du risque de bilan par de grands participants du marché.
5. Le sourire de la volatilité IV confirme le risque de gap
Le sourire de la volatilité implicite à travers plusieurs expirations fournit une clarté supplémentaire.
À travers les échéances à court et moyen terme, l'aile d'appel à la hausse est raide et illimitée. La volatilité implicite augmente fortement à mesure que les prix d'exercice montent, indiquant que la liquidité ne devrait exister qu'à des niveaux significativement plus élevés.
Dans les marchés de matières premières, les ailes d'appel à la hausse sont souvent plafonnées par les ventes des producteurs. Ce plafond est manifestement absent ici. Les producteurs ne vendent pas agressivement des appels, et les négociants ne sont pas disposés à écrire une protection à la hausse bon marché.
Voici comment le marché des options cartographie les poches d'air, des zones où le prix peut devoir sauter parce qu'il y a peu de liquidité repose entre.
Le message est sans ambiguïté : si l'argent bouge, il est prévu qu'il saute, pas qu'il grimpe.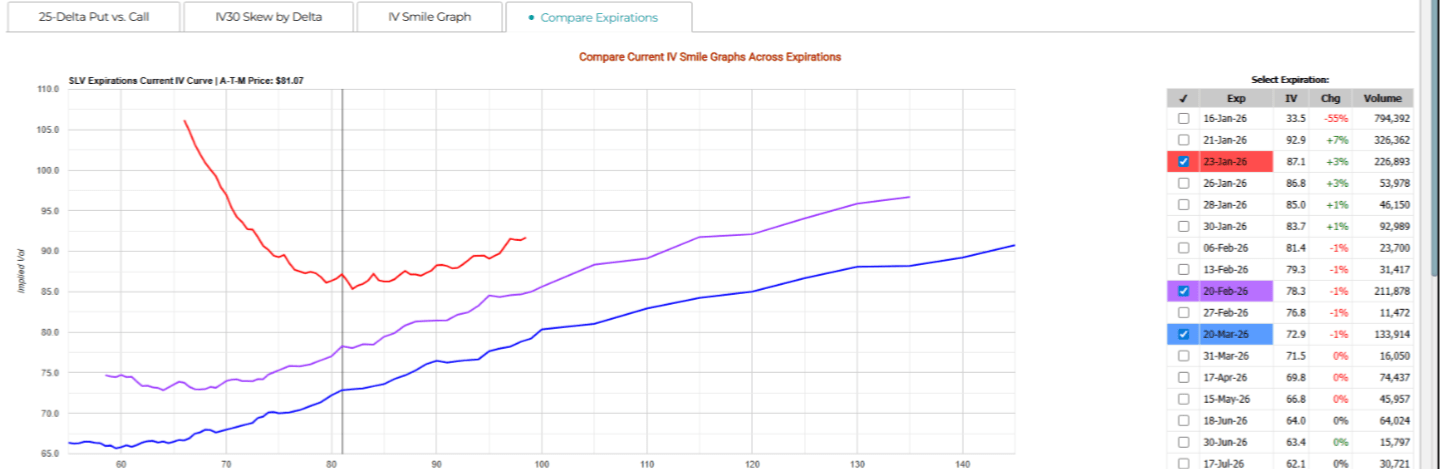
Le sourire de la volatilité implicite montre une aile d'appel à la hausse raide et persistante à travers plusieurs expirations. Cette structure indique que le marché des options tarifie les sauts de prix potentiels vers des niveaux plus élevés où la liquidité existe, plutôt que de s'attendre à une découverte de prix fluide.
6. La backwardation confirme la tension physique
Alors que les options reflètent les attentes, les courbes des contrats à terme reflètent la logistique.
L'argent entrant en backwardation - où les contrats à court terme se négocient au-dessus des contrats différés - est très inhabituel. Les coûts de stockage sont bas, et l'argent se négocie généralement en contango.
La backwardation signale que la livraison immédiate est valorisée plus que les promesses futures. Elle reflète une disponibilité physique serrée, un stress de bail croissant et des difficultés à faire rouler les positions courtes.
Cela introduit une variable critique : la pression temporelle.
La backwardation ne peut pas être causée par l'enthousiasme de détail. Elle émerge de contraintes physiques et de bilan. Cela signifie que les positions en papier ne peuvent plus différer le règlement à moindre coût, augmentant le risque d'ajustement forcé.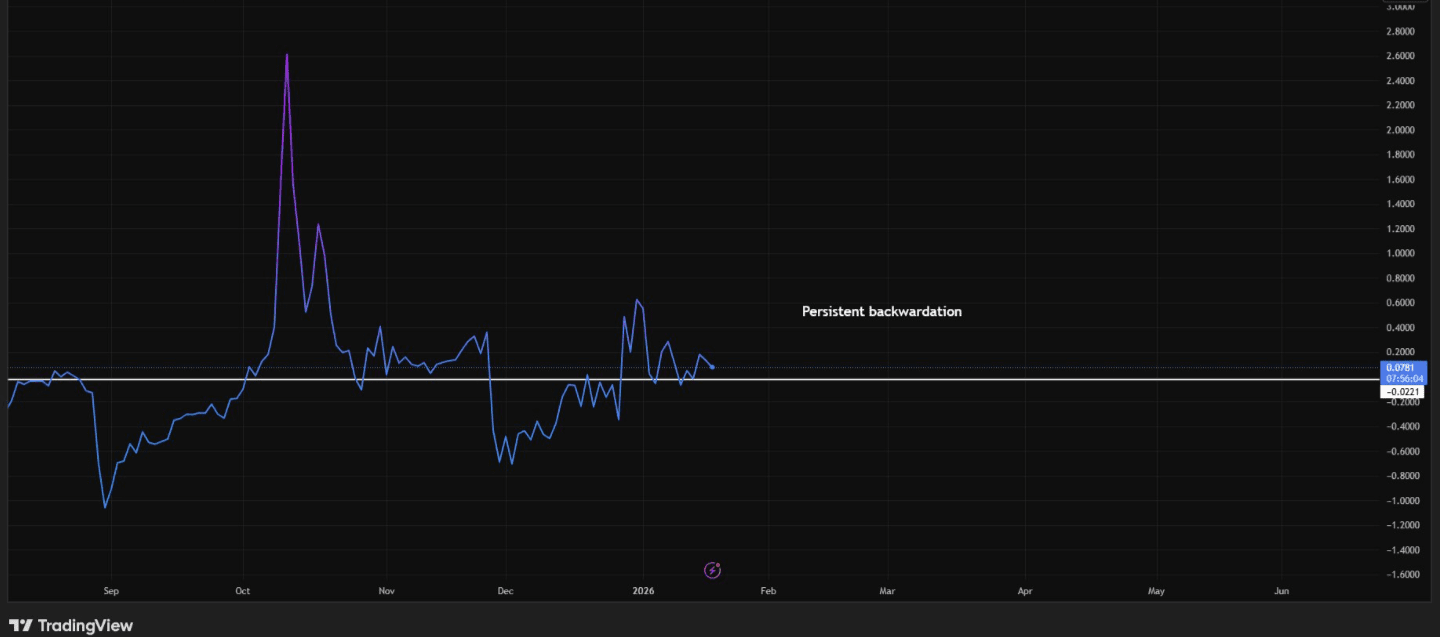
Les contrats à terme sur l'argent sont passés en backwardation, les contrats à court terme étant cotés au-dessus des mois différés. La backwardation sur l'argent est rare et signale une disponibilité immédiate limitée, un stress de livraison croissant et une pression temporelle accrue sur les positions courtes et de carry.
7. Pourquoi ce n'est pas un sommet d'effondrement
Une action de prix rapide conduit souvent les observateurs à supposer un sommet d'effondrement. Cette hypothèse est prématurée ici.
De véritables sommets d'effondrement présentent une structure très spécifique :
Volume explosif
Expansion de la volatilité réalisée
Effondrement de la volatilité implicite alors que la complaisance revient
Le contango se rétablit à mesure que l'approvisionnement est libéré
Participation universelle et certitude narrative
L'argent montre actuellement l'inverse :
Volume tranquille
Baisse de la volatilité réalisée
Augmentation de la volatilité implicite
Backwardation
Scepticisme persistant
C'est un réajustement structurel, pas une exhaustion spéculative.
La vitesse seule ne définit pas un sommet. La participation le fait - et la participation reste limitée.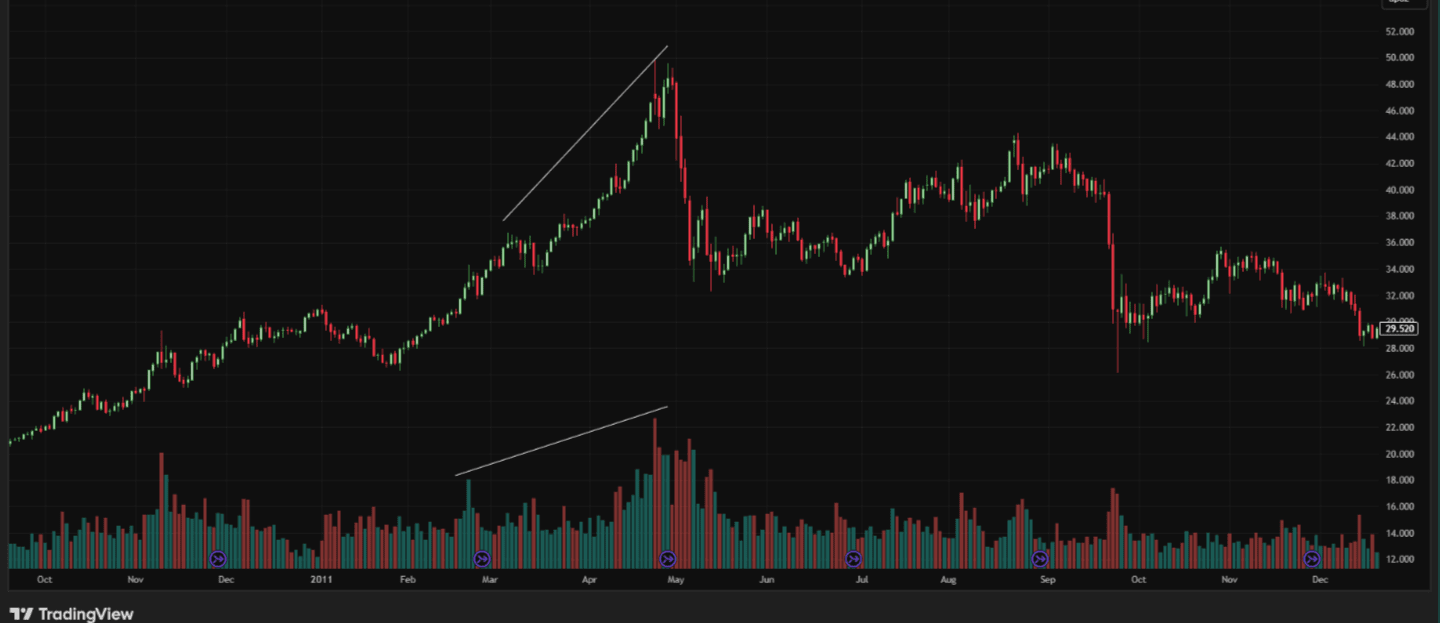
Les sommets explosifs nécessitent un volume en expansion, ce qui n'est pas le cas actuellement.
8. Une comparaison souvent faite : GME
La comparaison avec la pression de GameStop est compréhensible mais incomplète.
Les deux situations partagent des similitudes superficielles : des shorts encombrés, une liquidité mince, des boucles de rétroaction de volatilité-marge et une action de prix discontinue.
La différence est fondamentale. GameStop était une pression motivée par le sentiment. L'argent est une pression motivée par le bilan et la livraison.
Les squeezes de sentiment se terminent lorsque l'enthousiasme s'estompe. Les squeezes structurels ne se terminent que lorsque le prix augmente suffisamment pour libérer l'offre et restaurer l'équilibre. Ce processus implique généralement un dépassement, pas une modération.
À quoi le marché des options se prépare-t-il
Pris ensemble, les preuves sont cohérentes et renforcent.
Le prix augmente parce que l'offre se retire
Le volume est atténué parce que la participation est contrainte
La volatilité réalisée est calme parce que le mouvement ne s'est pas encore produit
La volatilité implicite augmente parce que le mouvement devrait être abrupt
Le biais des options montre la peur des gaps à la hausse
La backwardation confirme le stress physique et temporel
Le marché des options sur l'argent se prépare à un réajustement à la hausse soudain - pas une tendance graduelle, pas un effondrement spéculatif, et pas un sommet imminent.
Ce réajustement devrait se produire par le biais de gaps et de poches d'air, souvent déclenchés par des catalyseurs apparemment mineurs, alors que la liquidité s'évapore et que la couverture échoue.
Conclusion
L'argent bouge rarement quand c'est bruyant. Il bouge quand c'est calme et tendu.
La structure du marché d'aujourd'hui, à travers le prix, le volume, la volatilité, les options et les contrats à terme, indique un système sous stress interne croissant. La surface apparaît calme, mais le marché des dérivés tarifie une rupture de continuité.
Lorsque la volatilité implicite augmente avant le prix, ce n'est pas de l'excitation.
C'est la peur de ce qui ne peut pas être couvert.
Le marché des options sur l'argent nous dit, clairement et à plusieurs reprises, que la prochaine phase n'est pas un broyage - c'est un réajustement.
Remarque : Ceci n'est pas un conseil financier. À des fins éducatives uniquement.