

La plupart des projets parlent de mécanismes de burn (destruction). Ils expliquent : « Nous allons brûler combien ». Ce qui m’intrigue davantage, c’est la partie en amont : ces tokens brûlés, d’où viennent-ils à l’origine ? La réponse proposée par la conception de Rayls m’a un peu surpris : son point de départ était en fait un paiement en monnaie fiduciaire.
D’abord, la conclusion. Le point de départ de toute la chaîne n’est pas le monde de la cryptographie : c’est un paiement en monnaie fiduciaire émis par une institution dans son propre pays.
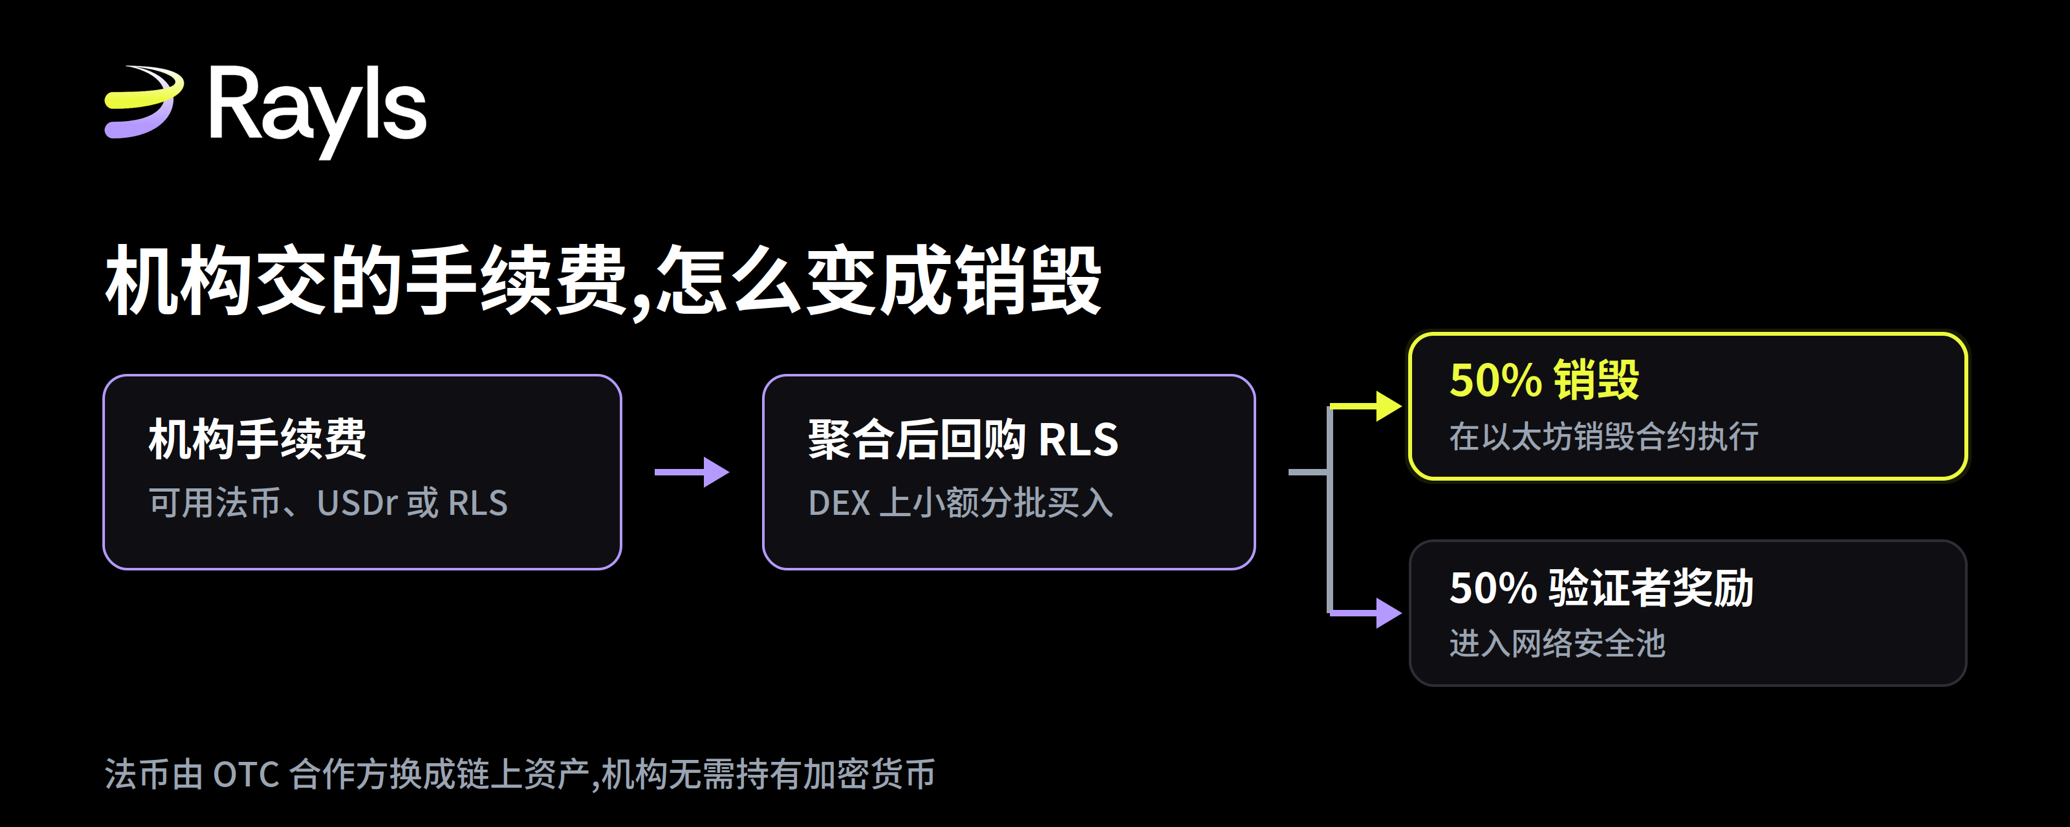
Lorsqu’une institution mène des opérations sur Rayls via des nœuds de confidentialité, elle génère des frais. Le point clé, c’est qu’elles peuvent soit régler directement en monnaie fiduciaire, soit choisir d’utiliser des USDr ou des RLS.
Cet aspect passe facilement pour un simple détail. En réalité, il résout l’obstacle le plus concret lors de la mise en œuvre en entreprise. La conformité, la comptabilité et les processus d’audit ne souhaitent généralement pas voir apparaître des crypto-actifs au bilan ; détenir simplement des tokens est déjà une chose qui nécessite des explications supplémentaires. Autoriser le paiement en monnaie fiduciaire revient à déplacer cet obstacle du côté du client.
Comment la monnaie fiduciaire devient-elle un actif on-chain
Ce passage est la partie la plus spécifique de l’ensemble du mécanisme ; la description officielle est très claire.
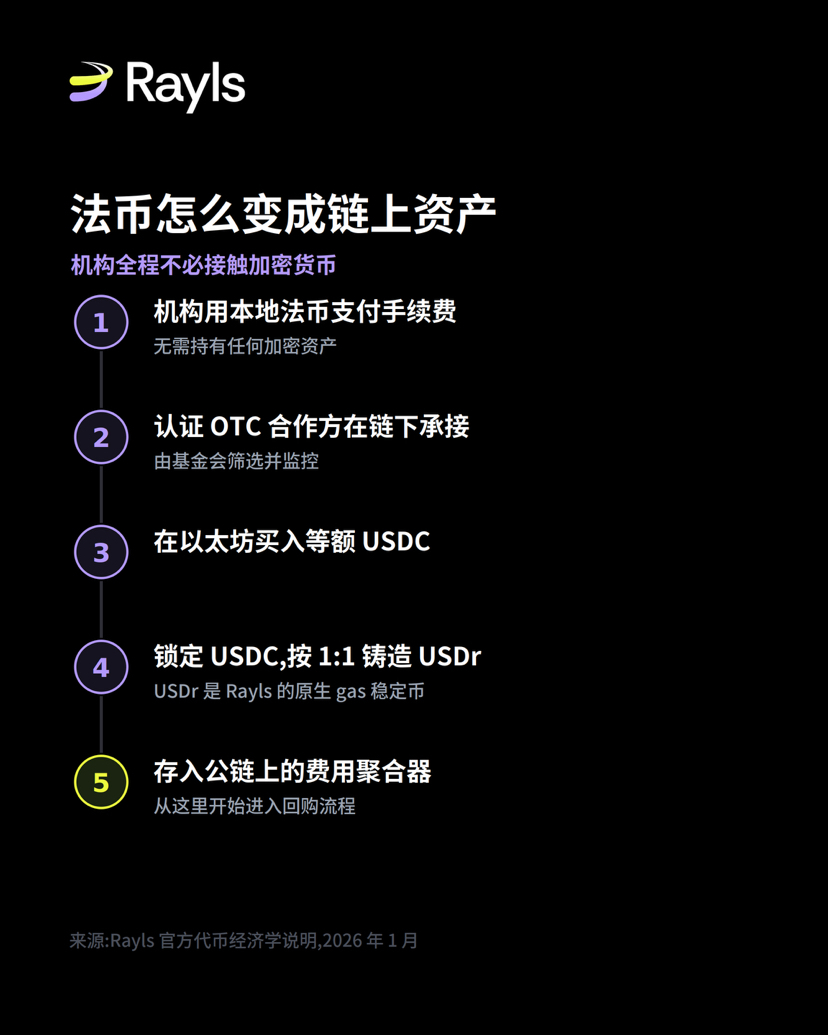
Les partenaires OTC, certifiés et surveillés par la fondation, prennent en charge cette monnaie fiduciaire hors chaîne. Par exemple, pour USDr : le partenaire achète sur Ethereum un montant équivalent d’USDC, verrouille ces USDC, puis frappe 1:1 des USDr sur la blockchain Rayls, avant de les déposer dans le compte du collecteur de frais.
USDr est la stablecoin native de gas de Rayls ; son soutien de valeur provient du montant d’USDC verrouillé.
Ces partenaires OTC opèrent par région : ils sont responsables de l’encaissement de la monnaie fiduciaire locale sur le marché local. L’officiel indique aussi qu’un registre d’adresses des partenaires sera publié sur la blockchain, afin que chacun puisse suivre l’afflux des frais des institutions.
Pourquoi le rachat doit-il être décomposé en exécutions aléatoires de petits montants
Le collecteur détient simultanément des USDr et des RLS. Les USDr seront échangés via un DEX contre des RLS ; c’est cette étape qui correspond au « rachat automatique ».
Je pense que la façon d’exécuter mérite davantage d’être soulignée que le ratio. L’officiel l’a écrit clairement : l’échange sera décomposé en plusieurs transactions plus petites, exécutées de manière aléatoire, avec en plus des contraintes strictes sur le slippage.
La raison est très concrète. Si le rachat consistait en des achats importants et réguliers à montants fixes, les robots MEV et les « snipers » pourraient les prédire facilement et se placer en embuscade à l’avance ; le protocole leur donnerait alors littéralement de l’argent. En découpant le rachat en petits montants et en l’exécutant à des instants aléatoires, on réduit fortement cette marge d’arbitrage.
La version officielle est que, grâce à des échanges quotidiens de plus petite taille combinés à un glissement (slippage) strict, on peut augmenter la profondeur du carnet d’ordres et amortir la volatilité, plutôt que de créer des pics d’achat prévisibles.
Au départ, ce rachat est déclenché manuellement selon un rythme irrégulier et non défini à l’avance, toujours pour éviter d’être prévisible. À l’avenir, il passera vers une stratégie en deux niveaux : une première couche avec un cadre déterministe, qui décide quand les fonds sont éligibles à un usage passif selon des conditions comme les seuils de solde de compte ; et une deuxième couche où l’exécution elle-même reste aléatoire et en plusieurs lots.
Chacun reçoit la moitié : destruction et validateurs
Le RLS issu du rachat est réparti en deux parties. 50% sont envoyés vers un contrat de destruction de RLS sur le réseau principal Ethereum, afin d’en retirer définitivement la circulation ; les 50% restants entrent dans le pool de sécurité réseau, comme récompense pour les validateurs.
La destruction est exécutée sur Ethereum, parce que les RLS y ont été frappés à l’origine. La partie destinée à être détruite reste dans le contrat ; son état est publiquement visible, puis elle est détruite en lot à l’expiration.
Le chiffre de 50% est une proportion fixe au moment du lancement, ce n’est pas un paramètre défini à vie. L’officiel dit qu’à l’avenir il sera ajusté selon deux variables : combien d’offre initiale reste, et le prix des RLS. À mesure que l’offre diminue, le taux de destruction baissera en conséquence, afin de rendre l’ensemble de la courbe économique plus lisse, plutôt que de créer de fortes fluctuations.
L’autre moitié qui n’est pas détruite est utilisée entièrement, à ce stade, pour les récompenses des validateurs. L’officiel mentionne que ce n’est que lorsque la taille du pool de sécurité réseau sera suffisamment grande et capable de s’auto-entretenir qu’on envisagera d’en attribuer une partie à la construction de l’écosystème et aux opérations de la fondation. La proportion est ajustée par étapes selon la maturité du réseau : au début, priorité à la sécurité ; à la phase de croissance, augmentation des investissements dans l’écosystème ; à maturité, recherche d’un équilibre.
Si vous voulez les suivre vous-même, vous pouvez regarder ces éléments
Sur le portail de transparence, on peut consulter le volume cumulé détruit. Au 8 août, le total détruit est de 48,247 millions de RLS, soit 0,48% d’un total initial de 10 milliards d’unités.
Le contrat de destruction sur le réseau principal Ethereum permet de voir les parties en attente de destruction et déjà détruites.
Si le registre d’adresses des partenaires OTC est bien mis en ligne comme indiqué par l’officiel, ce sera l’endroit le plus précieux, car il reflète le flux réel des frais institutionnels — autrement dit, le carburant de tout le mécanisme.
Un point à noter
Cette note sur l’économie des tokens a été publiée en janvier 2026, avant la mise en ligne sur le réseau principal en avril de la même année. Une partie de son contenu relevait alors de la planification : par exemple le cadre de déclenchement déterministe, le modèle de répartition ajusté selon la maturité, et la transition des validateurs d’un système permissionné vers une gouvernance DAO. Pour savoir ce qui est déjà déployé et ce qui est encore en cours, je vous recommande de recouper avec les annonces les plus récentes, plutôt que de prendre l’ancien document tel quel comme état actuel.
Mon avis
Dans ce modèle, je pense que le maillon le plus intelligent n’est pas le taux de destruction, mais plutôt cette entrée en monnaie fiduciaire.
Elle permet aux institutions de payer exactement comme dans la finance traditionnelle, sans toucher aux crypto-monnaies et sans changer leurs processus financiers. Pourtant, leur volume d’activité se traduit toujours par de véritables ordres d’achat de RLS on-chain. Pour une blockchain qui cible un marché institutionnel, cette conception est plus cruciale que n’importe quel chiffre de destruction.
Et c’est aussi pour cela que l’intensité à laquelle cette mécanique fonctionne n’a jamais dépendu du taux de destruction lui-même, mais bien de la quantité d’institutions qui utilisent réellement le système en amont. On brûle autant que l’on utilise.
Source de référence : blog officiel de Rayls (Rayls Tokenomics : Automated buybacks, burn, and the Rayls Reserve) (Peter Bidewell, 19 janvier 2026) ; portail de transparence Rayls (données du 8 août 2026)