


L’un de ces jetons peut faire planter 90 % des choses parce qu’un milliardaire raconte une blague en direct à la télévision. L’autre s’est écrasé à 99,999 % parce que son propre code a été mathématiquement contraint de s’imprimer lui-même vers l’oubli. Même classe d’actifs, deux façons totalement différentes de regarder votre sac se volatiliser.
Commençons par $DOGE , parce que son risque est le genre le plus relatable — le problème de la baleine. Un petit nombre d’adresses anonymes contrôle une part extrêmement disproportionnée de l’offre en circulation de 171,09 milliards de DOGE. Aujourd’hui, cette offre se situe à une capitalisation boursière de 11,87 Md$, en baisse de 90,57 % par rapport à son pic de 2021 à 0,7376 $. Voici pourquoi la concentration compte : quand une poignée de portefeuilles détient autant de flottant, ils n’ont pas besoin d’un crash pour que cela arrive — il leur suffit de décider de vendre en même temps, et la liquidité du marché ne peut pas l’absorber. Ajoutez à cela que DOGE n’a pas d’écosystème de smart contracts — pas de staking, pas de DeFi qui verrouille l’offre — et chaque baleine a son sac entièrement liquide, prêt à bouger au moindre caprice. C’est structurellement pourquoi une seule phrase peut déplacer des milliards : en mai 2021, Elon Musk a qualifié DOGE de « hustle » dans Saturday Night Live, et 35 Md$ de capitalisation boursière ont disparu en quelques minutes. Pas parce que la technologie avait changé. Parce que le récit a changé, et les baleines ont réagi.
$LUNC le risque se situe dans une couche totalement différente — le mécanisme d’approvisionnement lui-même. LUNC était autrefois LUNA, un actif top-10 servant de garantie à une stablecoin algorithmique. Quand cette stablecoin s’est désancrée en 2022, le code même du protocole a été forcé d’émettre des billions de nouveaux tokens pour tenter de maintenir l’ancrage — transformant une blockchain fonctionnelle en machine d’hyperinflation du jour au lendemain. Résultat : une perte de 60 Md$ et une offre tellement gonflée (5,5 trillions de tokens) que la communauté actuelle, alimentée par la taxe de brûlage, a effectivement besoin de décennies de destruction de tokens juste pour simuler à nouveau la rareté. Ce n’est pas une baleine qui décide de vendre. C’est une mathématique qu’on ne peut pas annuler avec l’humeur, le timing ou un bon cycle de nouvelles.
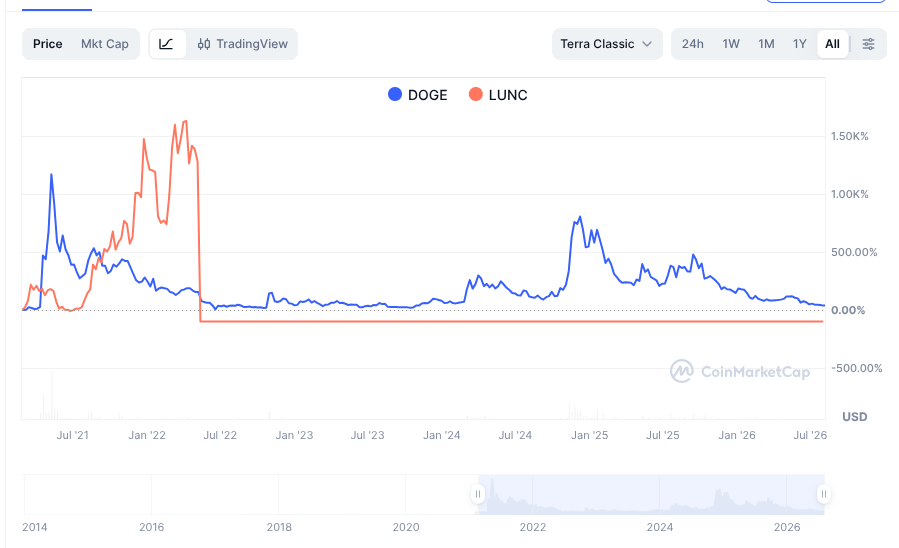
C’est la leçon réelle cachée dans ces deux graphiques. Les chutes de DOGE sont violentes mais temporaires — grâce à une liquidité suffisante et à un soutien institutionnel (les dépôts pour un ETF spot sont déjà en cours), il peut absorber les chocs des baleines et rebondir. LUNC s’est effondré de façon permanente et structurelle — aucun espoir ne peut inverser une offre qui a déjà été diluée jusqu’à atteindre des milliards de milliards. L’un est un problème de liquidité. L’autre est un problème d’arithmétique, et l’arithmétique ne négocie pas.
Alors la prochaine fois que vous vérifiez un token avant d’acheter — regardez-vous vraiment qui détient l’offre, ou seulement la manière dont l’offre elle-même est construite pour se comporter ?