Le nombre qui me travaillait n’était pas le TVL. C’étaient les frais.
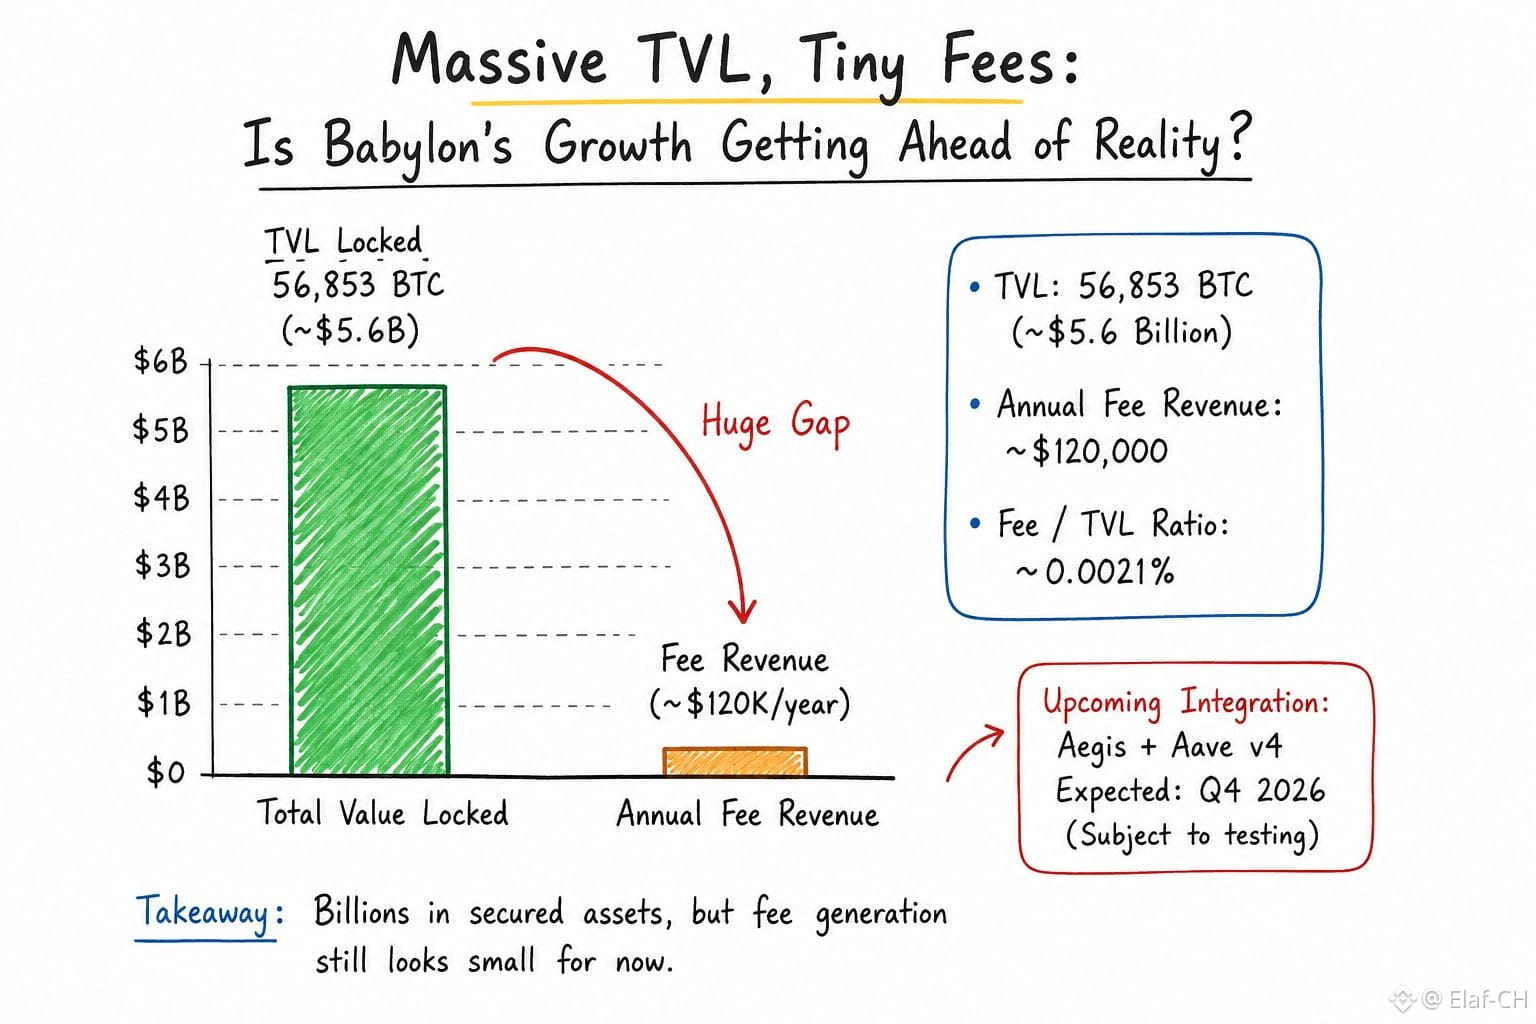
J’ai passé un peu de temps à comparer les métriques actuelles de Babylon, et l’écart me paraît inhabituellement large. Environ 56 853 BTC sont immobilisés dans le protocole, soit environ 5,6 milliards de dollars aux prix actuels. C’est une somme énorme de sécurité économique qui reste là. Mais le protocole ne génère pas des revenus de frais qui semblent proportionnels à cette ampleur.
Cela ne veut pas dire automatiquement que quelque chose est cassé. Les infrastructures en début de vie font souvent croître le TVL avant que les flux de trésorerie ne rattrapent. Néanmoins, ça change la façon dont je regarde les chiffres.
Si des milliards de dollars sont garantis pendant que la génération de frais reste relativement faible, alors la valorisation d’aujourd’hui dépend fortement de l’activité future plutôt que de la demande actuelle. Plus d’utilisation des vaults. Plus d’intégrations. Plus d’emprunts. Plus de raisons concrètes pour que le BTC reste productif au lieu d’être simplement mis de côté.
J’ai aussi remarqué à quel point il est facile d’être impressionné par des tableaux de bord de TVL. On les ouvre, on voit des milliers de dépôts de BTC, et notre cerveau suppose immédiatement de bonnes économies de protocole. Puis on cherche les revenus, et l’image devient moins évidente.
L’intégration à venir avec Aegis et Aave v4 pourrait éventuellement augmenter l’utilisation, mais elle est prévue au T4 2026 et dépend encore du développement et des tests. Tant que quelque chose comme ça n’est pas en ligne, le lien entre 5,6 Md$ d’actifs sécurisés et une génération de frais relativement modeste reste le chiffre auquel je reviens sans cesse.
Peut-être que c’est totalement normal pour ce stade.
Ou peut-être que le TVL raconte une histoire beaucoup plus optimiste que la ligne des frais n’est pas encore prête à confirmer.
@BabylonLabs_io #baby $BABY
$BTC