

Le Japon coincé dans une situation difficile
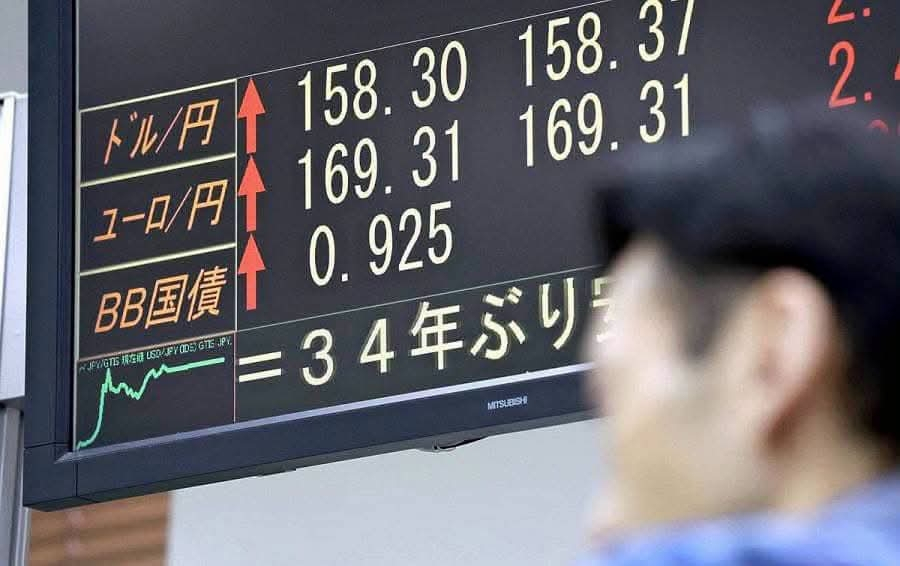
Le yen touche son plus bas depuis 40 ans : Le taux de change USD/JPY dépasse la barre des 163. L’inflation et la hausse des prix du pétrole, dues au conflit en Iran, fragilisent sérieusement l’économie japonaise.
Obligé de maintenir les taux bas : Avec une dette publique trop élevée (près de 250 % du PIB), le Japon ne peut pas relever fortement ses taux par crainte d’un défaut de paiement.
À bout de souffle après des interventions isolées : Le Japon a dépensé un montant record de dizaines de milliards de dollars pour acheter des yens et vendre des dollars, mais le marché a rapidement inversé cet effort.
Les États-Unis entrent dans la danse : la Réserve fédérale de New York, sur ordre du Trésor américain (sous la direction du secrétaire Scott Bessent), a procédé à un Rate Check — une étape d’essai des derniers prix juste avant de déployer l’argent pour une intervention directe.
Intervention conjointe : la dernière fois que les États-Unis ont agi avec le Japon pour acheter des yens et vendre des dollars remonte à 1998.
Pourquoi les États-Unis doivent-ils sauver le yen ?
Les États-Unis agissent non par bienveillance envers le Japon, mais pour protéger leur propre économie américaine face à deux risques :
Éviter un blocage du marché des obligations américaines : les États-Unis prévoient d’émettre 10.000 milliards de dollars de nouvelles dettes cette année. Le Japon est le principal créancier (avec 1.200 milliards de dollars détenus). Si le yen devient trop faible et oblige le Japon à se débarrasser en urgence des obligations américaines pour rapatrier des fonds, le coût de la dette des États-Unis bondira.
Risque d’effondrement du « yen carry trade » : de nombreux grands fonds empruntent des yens à bas coût pour investir dans des actions américaines. Si le taux de change ou les taux évoluent trop brutalement, ces fonds se mettront à vendre dans la panique pour rembourser leur dette en yens.
Effet immédiat sur le marché
Les actions américaines s’évaporent : le marché réagit négativement face au risque de dénouement forcé des flux liés au yen carry trade (l’indice S&P 500 baisse de 1,2%, perdant 995 milliards de dollars de capitalisation en seulement 40 minutes).
Effets à long terme : les taux de change et les flux de capitaux mondiaux sont désormais soumis à la fois à Washington et à Tokyo, plutôt que de laisser le Japon se débrouiller seul.
Le Japon ne peut pas s’auto-sauver en relevant les taux, par crainte d’une crise de la dette publique ; les États-Unis doivent donc intervenir en achetant des yens japonais, aux côtés de Tokyo, pour se protéger eux-mêmes et préserver leur marché obligataire et boursier.