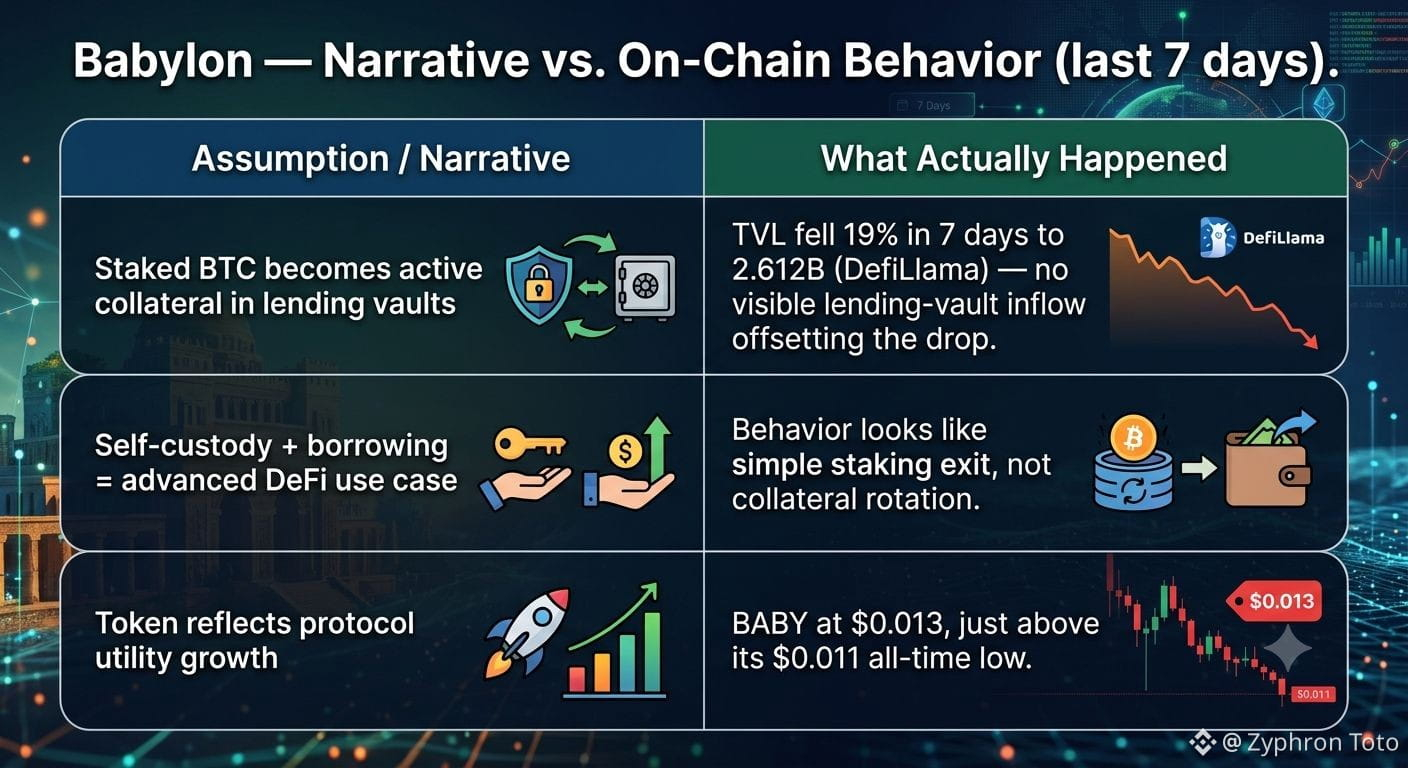
J’ai passé l’après-midi à fouiller la proposition de self-custody @BabylonLabs_io + l’emprunt natif en BTC — $BABY — et un seul chiffre m’a arrêté en plein scroll. La TVL a baissé de 19 % sur les 7 derniers jours, pour s’établir à 2,612 Md$ sur DefiLlama, tandis que le token évolue autour de 0,013 $... à peine au-dessus de son plus bas historique à 0,011 $.
Voici ce qui m’a vraiment marqué. La partie « self-custody » de staking fonctionne clairement — verrouiller le BTC nativement, sans wrapping, sans bridging : les 2,6 Md$ prouvent encore que des gens font confiance à ce mécanisme. Mais la couche d’emprunt, celle où le BTC staké devient un collatéral utilisable, n’a pas vraiment été visible dans les flux. Quand la TVL chute aussi vite, ça ne ressemble pas à des utilisateurs avancés qui font tourner leur capital vers des vaults de prêt. Ça ressemble plutôt à des stakers de base qui quittent simplement, discrètement.
J’ai pris un café, j’ai continué à fixer le graphique… hmm. L’écart entre le discours marketing (BTC comme actif productif et empruntable, une pile DeFi complète) et le comportement on-chain (un simple placement de rendement, que les gens quittent dès que le sentiment change) donne vraiment l’impression d’être la vraie histoire de cette semaine, plus que n’importe quelle mise à jour de roadmap.
Je ne dis pas que la thèse est morte — loin de là. Mais si l’emprunt natif était réellement « collant » à ce stade, la sortie de fonds n’aurait-elle pas rencontré plus de résistance ? Je me demande vraiment quelle proportion des 2,6 Md$ a réellement touché un vault de lending, plutôt que de rester simplement dans un script de staking en attendant que le prix tourne.
#baby