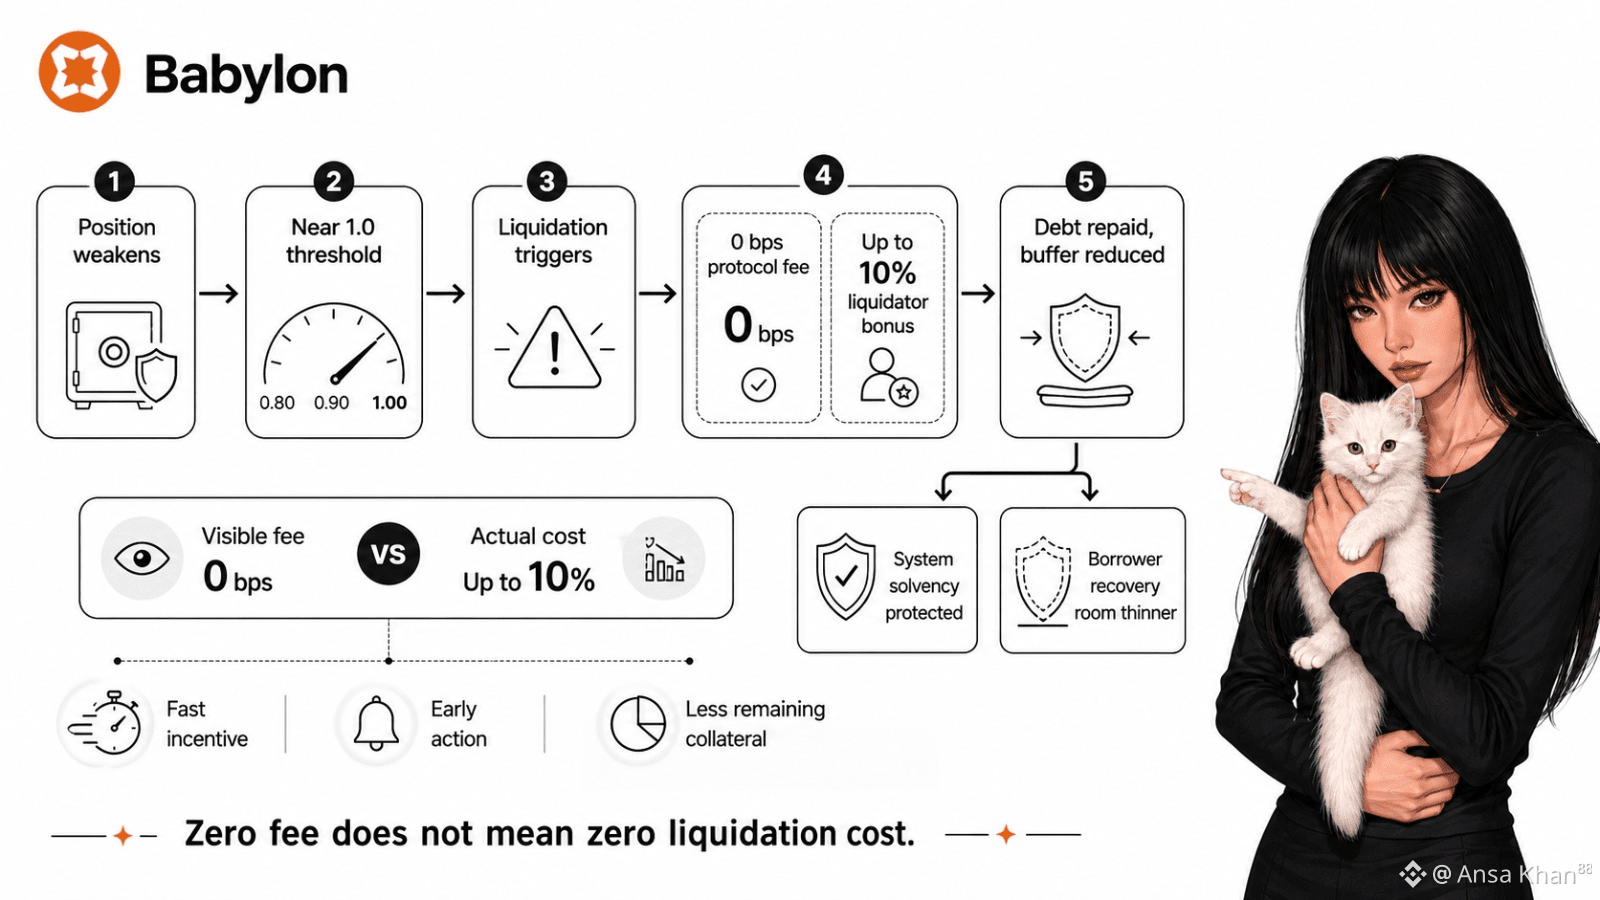
Ma première impression sur le design de la liquidation de Babylon, depuis la commission à taux zéro (zero-basis-point fee). Cela semblait favorable à l’emprunteur et étonnamment propre.
Mais c’est une mesure évidente, et elle masque le transfert.
Un emprunteur peut ne payer aucune commission au protocole, pourtant de la valeur quitte toujours la position via la prime du liquidateur. À proximité du seuil de 1,0, Babylon peut appliquer l’incitation complète de 10 % au lieu d’attendre une insolvabilité plus profonde. Donc « zéro commission » n’est pas un coût nul. C’est une question de visibilité des frais versus perte économique réelle.
Cet arbitrage est compréhensible. Les liquidateurs ont besoin d’une incitation suffisante pour agir rapidement lorsque la couverture des garanties est faible et que le timing compte. Des incitations faibles peuvent laisser la mauvaise dette plus longtemps. Un certain coût est normal.
Néanmoins, le comportement compte plus que l’étiquette. Est-ce que BABY protège la solvabilité en agissant tôt, ou bien la prime de 10 % consomme-t-elle trop de garantie avant que l’emprunteur ait une marge de reprise significative ? Après le remboursement de la dette et les coûts d’incitation, quelle quantité de tampon reste réellement ?
La plupart des gens regarderont si la liquidation efface la dette. Moi, je regarde ce qui reste après.
Babylon réussit si une liquidation précoce préserve la solidité du système sans obliger les emprunteurs à absorber une pénalité cachée, dissimulée derrière des frais de protocole à zéro. Mon doute est simple : une ligne de frais « propre » peut quand même produire un résultat utilisateur rude.
@BabylonLabs_io #baby $BABY
Mais c’est une mesure évidente, et elle masque le transfert.
Un emprunteur peut ne payer aucune commission au protocole, pourtant de la valeur quitte toujours la position via la prime du liquidateur. À proximité du seuil de 1,0, Babylon peut appliquer l’incitation complète de 10 % au lieu d’attendre une insolvabilité plus profonde. Donc « zéro commission » n’est pas un coût nul. C’est une question de visibilité des frais versus perte économique réelle.
Cet arbitrage est compréhensible. Les liquidateurs ont besoin d’une incitation suffisante pour agir rapidement lorsque la couverture des garanties est faible et que le timing compte. Des incitations faibles peuvent laisser la mauvaise dette plus longtemps. Un certain coût est normal.
Néanmoins, le comportement compte plus que l’étiquette. Est-ce que BABY protège la solvabilité en agissant tôt, ou bien la prime de 10 % consomme-t-elle trop de garantie avant que l’emprunteur ait une marge de reprise significative ? Après le remboursement de la dette et les coûts d’incitation, quelle quantité de tampon reste réellement ?
La plupart des gens regarderont si la liquidation efface la dette. Moi, je regarde ce qui reste après.
Babylon réussit si une liquidation précoce préserve la solidité du système sans obliger les emprunteurs à absorber une pénalité cachée, dissimulée derrière des frais de protocole à zéro. Mon doute est simple : une ligne de frais « propre » peut quand même produire un résultat utilisateur rude.
@BabylonLabs_io #baby $BABY