
Le 31 janvier 2025, un message a fait l’effet d’une bombe dans le monde de la cryptographie : Uniswap V4 est officiellement lancé, avec le démarrage simultané de 10 chaînes.
Ce n’est pas une mise à niveau ordinaire. Elle offre une clé à toute l’industrie DeFi, une clé capable d’ouvrir la « boîte noire » de la liquidité.
Au cours des 7 dernières années, Uniswap, de la V1 à la V3, a traité plus de 2,75 billions de dollars de volume de transactions, sans aucun incident de piratage. Ce bilan, dans la finance traditionnelle, équivaudrait à une bourse qui fonctionnerait pendant 7 ans sans perdre un seul centime. Mais à l’ère de la V3, il y a un gros défaut : si vous voulez modifier n’importe quelle règle, vous devez forker l’ensemble du code du protocole et reconstruire une pile complète depuis le début. Autrement dit, c’est comme « apposer sa propre enseigne sur la vitrine de quelqu’un d’autre » — c’est plus cher, plus lent et plus sujet aux erreurs.
V4 a complètement brisé cette impasse grâce à un élément appelé Hook.
En clair, un Hook est le "port" qu’Uniswap donne aux développeurs. Tu peux brancher ce port à différents nœuds du flux de transaction pour exécuter automatiquement, quand tu en as besoin, le code que tu as écrit. C’est comme installer des apps sur un téléphone — tu n’as pas besoin de fabriquer le téléphone toi-même, il suffit de développer des applications sur le système.
Ce petit changement a donné naissance, en moins d’un an, à plus de 20 000 initialisations de Hooks, à un volume cumulé dépassant 190 milliards de dollars, et à un TVL (valeur totale verrouillée) franchissant 1 milliard de dollars en 177 jours — alors que V3 avait mis près d’un an pour atteindre le même jalon.
Uniswap dit lui-même qu’il s’agit du "moment App Store" de la DeFi. Ce n’est pas de la fanfaronnade.
D’un système fermé à une plateforme ouverte
Pour comprendre pourquoi les Hooks sont importants, il faut d’abord voir à quel point V3 était "fermé".
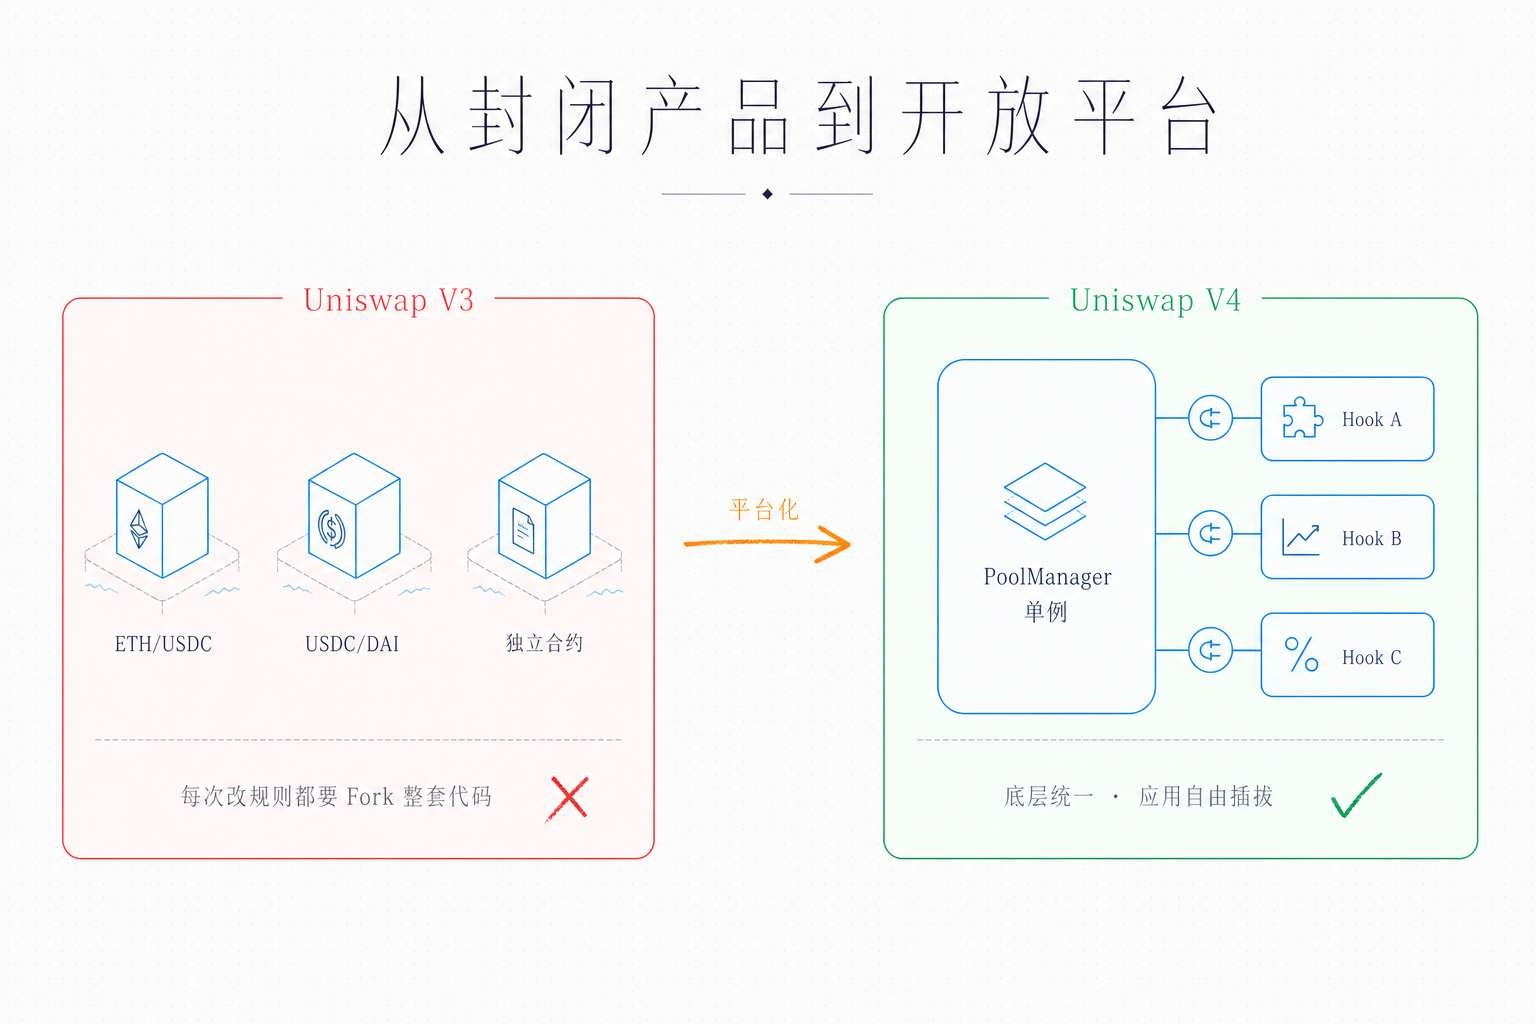
L’architecture de V3 était la suivante : chaque paire de trading (par exemple ETH/USDC) était un contrat intelligent indépendant. Tu voulais créer un nouveau pool ? Très bien, déploie un tout nouveau contrat. Qu’est-ce que cela impliquait ? À chaque création de pool, beaucoup de gas, un code déployé en double, et des coûts de maintenance extrêmement élevés. Et surtout, si tu voulais ajouter une fonctionnalité personnalisée au pool — comme des frais dynamiques, des ordres à cours limité ou une protection MEV — désolé, il fallait forker tout le codebase d’Uniswap, le modifier, l’auditer et le déployer toi-même.
Pour faire une analogie, V3 ressemblait au marché des téléphones avant l’iPhone : chaque fabricant de téléphones construisait son matériel, écrivait son système et installait ses logiciels lui-même, tout à partir de zéro. Chaque téléphone acheté par les consommateurs était une île isolée.
Qu’a fait V4 ? Il a transformé Uniswap d’"un produit" en "une plateforme".
Il y a deux grands changements. D’abord, tous les pools ne fonctionnent plus chacun de leur côté, mais vivent ensemble dans une seule grande "maison" appelée PoolManager. Techniquement, cela s’appelle l’architecture Singleton. Créer un nouveau pool ne nécessite plus de déployer un nouveau contrat ; il suffit de mettre à jour un enregistrement d’état dans le contrat existant — le coût baisse directement de 99 %. Ensuite, il y a les Hooks. Les développeurs peuvent "accrocher" leur logique à des nœuds clés du cycle de vie du pool, en insérant du code personnalisé sans jamais toucher au code central.
Réunies, ces deux choses fonctionnent un peu comme iOS pour l’iPhone : Apple gère la sécurité et la maintenance du système de base, et les développeurs n’ont plus qu’à écrire des apps.
La magie des dix points de hook
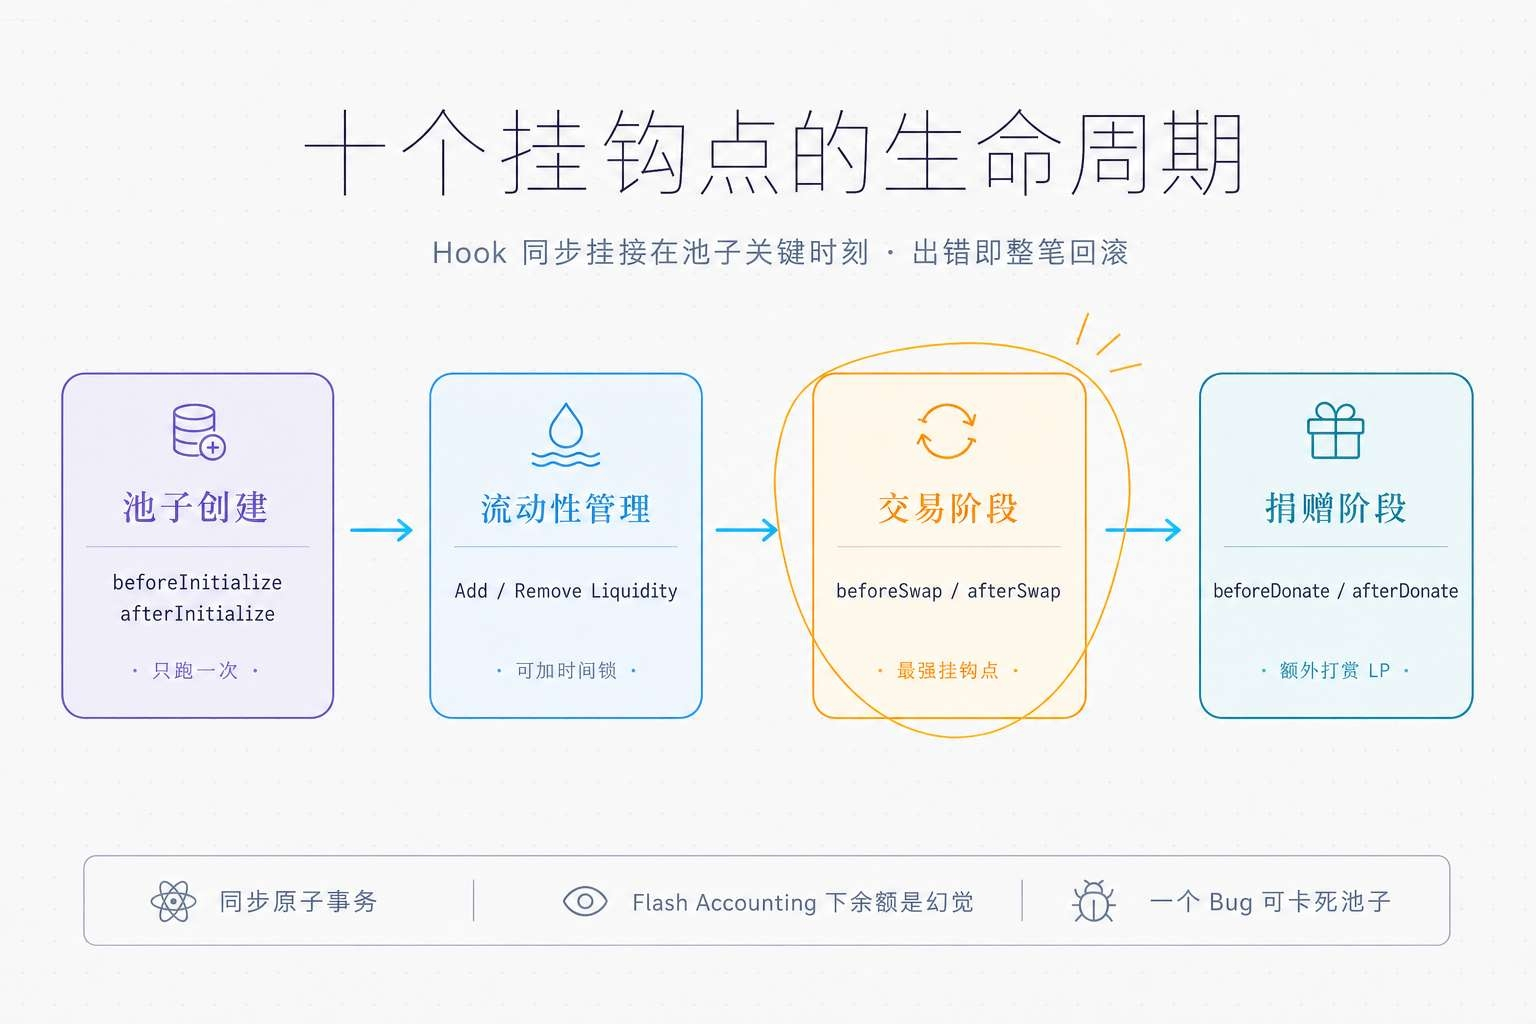
Le mécanisme central des Hooks n’est pas très complexe à expliquer : Uniswap V4 préconfigure plusieurs "points de contrôle" au cours du cycle de vie d’un pool, chacun correspondant à un moment clé. Les développeurs peuvent choisir d’exécuter leur propre code avant ou après ces moments.
Combien y a-t-il exactement de points de hook ? 8 points de callback principaux, plus quelques variantes avancées de valeurs de retour, soit plus de 10 au total. Ils couvrent chaque étape importante du pool, de sa naissance à son exploitation quotidienne :
Phase de création de pool : beforeInitialize et afterInitialize — exécutés avant et après l’initialisation du pool, une seule fois. Tu peux y définir les paramètres initiaux ou faire des vérifications d’accès.
Phase de gestion de la liquidité : beforeAddLiquidity et afterAddLiquidity contrôlent l’apport de fonds, tandis que beforeRemoveLiquidity et afterRemoveLiquidity encadrent le retrait de fonds. Tu veux pénaliser les arbitragistes qui "entrent et sortent en vitesse" ? Il suffit d’ajouter un time-lock dans beforeRemoveLiquidity.
Phase de transaction : beforeSwap et afterSwap — ce sont les deux points les plus puissants. Avant le trade, on peut vérifier des conditions ou modifier les frais ; après le trade, on peut mettre à jour l’oracle ou exécuter un ordre à cours limité.
Phase de don : beforeDonate et afterDonate — gèrent les pourboires supplémentaires envoyés aux LP.
Voici un détail technique crucial : un Hook n’est pas une "notification après coup" asynchrone, il s’exécute de manière synchrone. Qu’est-ce que cela signifie ? Le Hook et la logique AMM centrale font partie de la même transaction atomique. Si le Hook échoue (revert), toute la transaction est annulée avec lui. Cela garantit l’intégrité, mais cela signifie aussi que les développeurs doivent être extrêmement prudents — un seul bug peut bloquer tout le pool.
Autre piège courant : lorsque le Hook s’exécute, les actifs n’ont pas encore réellement été transférés. Si tu lis balanceOf dans le Hook, tu ne vois que des "illusions" — ce ne sont que des chiffres comptables, pas des soldes réels. Tout l’"argent" n’est qu’un enregistrement temporaire d’écarts. Ce design s’appelle Flash Accounting (comptabilité éclair), et c’est une autre grande innovation de V4.
Combien de frais le flash accounting économise-t-il ?
Le Flash Accounting est le partenaire idéal de l’architecture Singleton. Pour comprendre sa valeur, il faut d’abord voir à quel point V3 était inefficace.
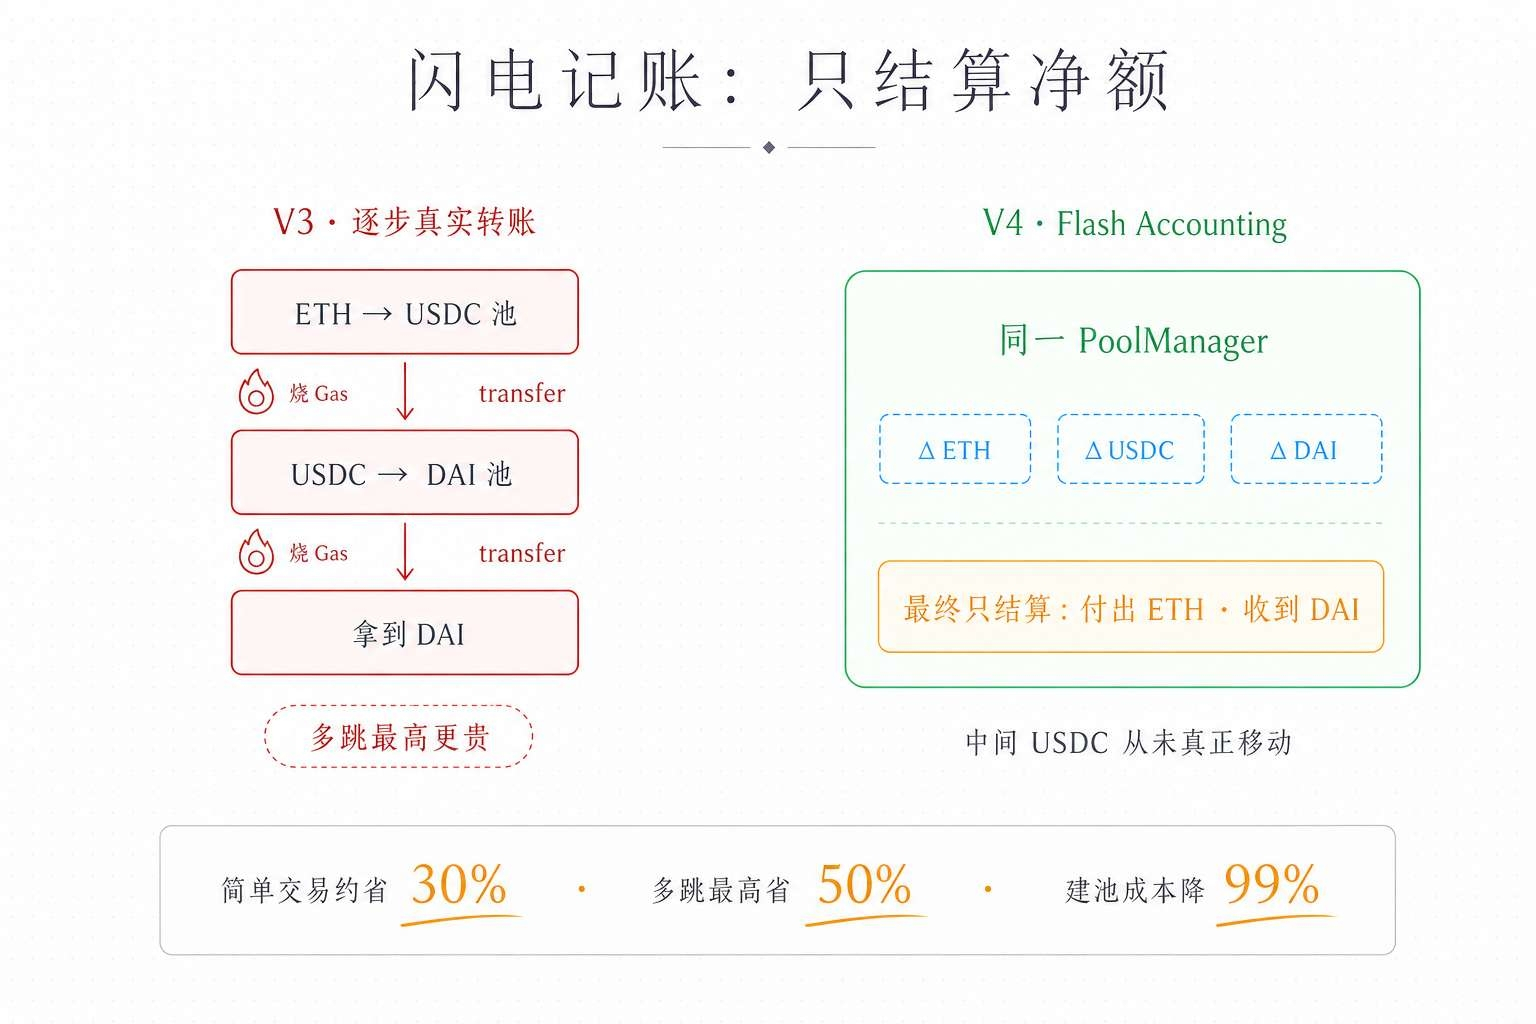
À l’ère de V3, supposons que tu veuilles faire un trade multi-hop : échanger de l’ETH contre de l’USDC, puis de l’USDC contre du DAI. Chaque étape exige de transférer réellement les tokens d’un contrat à un autre. L’ETH entre dans le contrat du pool ETH/USDC, l’USDC sort du contrat ETH/USDC puis entre dans le contrat USDC/DAI, et enfin le DAI sort du contrat USDC/DAI pour t’être envoyé. À chaque étape, on appelle la fonction transfer d’un ERC-20, et à chaque étape, on brûle du gas.
Comment V4 fonctionne-t-il ? Tous les pools vivent dans le même contrat. Lors d’un trade multi-hop, les étapes intermédiaires n’ont pas besoin de transférer réellement les tokens ; le système ne fait qu’enregistrer les variations de solde (delta). Une fois toutes les opérations terminées, seul le net final est réglé — tu paies en ETH, tu reçois du DAI, et l’USDC du milieu n’a jamais vraiment bougé.
Combien cette optimisation permet-elle d’économiser ? Environ 30 % de gas pour les trades simples, jusqu’à 50 % pour les trades multi-hop. Quand le réseau est congestionné, un trade à trois sauts sur V3 peut coûter 40 dollars de gas ; sur V4, la même route peut coûter moins de 15 dollars. Pour les arbitragistes et les traders à haute fréquence qui exécutent des milliers d’ordres par jour, c’est de l’argent bien réel.
Si le Flash Accounting est possible, c’est grâce au "stockage transitoire" (Transient Storage) introduit par l’EIP-1153. Il s’agit d’une forme spéciale de stockage : les données ne sont valables que pendant la transaction en cours et sont automatiquement effacées à la fin, sans avoir à être écrites de manière permanente dans l’état de la blockchain comme dans le stockage classique. Cela rend la comptabilité extrêmement peu coûteuse.
Au passage, V4 a aussi rétabli le support natif de l’ETH. V3 obligeait les utilisateurs à wrap l’ETH en WETH pour trader, ajoutant une étape inutile et des frais de gas supplémentaires. V4 prend directement en charge l’ETH natif, ce qui réduit encore les transactions concernées d’environ 15 % de gas.
La conception ingénieuse du codage des permissions
La gestion des permissions des Hooks est l’une des conceptions les plus élégantes de V4, et aussi l’une des plus faciles à négliger.
Dans V4, ce qu’un Hook peut ou ne peut pas faire n’est pas stocké dans une variable du contrat, mais encodé directement dans l’adresse du contrat Hook. Concrètement, les bits de poids faible de l’adresse du Hook correspondent à différents drapeaux de permission : si un bit vaut 1, cela active beforeSwap ; si un autre vaut 1, cela active afterSwap ; et ainsi de suite.
Pourquoi faire cela ? Parce que lire des bits dans une adresse coûte moins cher que lire des variables dans le stockage — économiser une opération SLOAD, c’est économiser du gas. Mais cela entraîne un effet secondaire intéressant : lors du déploiement d’un Hook, on ne peut pas choisir n’importe quelle adresse. Il faut utiliser CREATE2 avec différents "salts" et calculer à répétition jusqu’à trouver une adresse dont les bits de poids faible correspondent exactement à la combinaison de permissions voulue. Ce processus s’appelle le "address mining", et les développeurs utilisent généralement des outils comme HookMiner pour le faire.
Une fois le déploiement réussi, les permissions sont figées pour toujours. Tu veux les changer ? Il faut redéployer un nouveau Hook et créer un nouveau pool. Cette immutabilité fait partie de la conception de sécurité — elle empêche qu’un Hook soit discrètement upgradé pour agir de manière malveillante. Mais si tu as réellement besoin d’un Hook upgradable, il faut utiliser un contrat proxy, ce qui introduit à son tour de nouveaux risques de sécurité.
Chaque pool ne peut être lié qu’à un seul contrat Hook, mais un contrat Hook peut servir plusieurs pools. Cette conception est une "contrainte" volontaire — offrir de la flexibilité tout en évitant les catastrophes de composabilité entre Hooks différents.
Comment Bunni a avalé le marché
Si les Hooks sont les "armes" de V4, alors Bunni est le premier à les avoir poussées à leur paroxysme.
Bunni V2 a été lancé en même temps que V4, et a brièvement représenté plus de 90 % de tout le volume de transactions sur V4. Un protocole à Hook a traité plus de volume que tous les autres apps V4 réunis. Ce n’est pas une faute de frappe.
L’arme secrète de Bunni s’appelle la "rehypothécation" (Rehypothecation) — un concept emprunté à la finance traditionnelle. En bref, c’est le fait de faire deux choses avec le même actif en même temps.
Dans l’Uniswap traditionnel, les LP (fournisseurs de liquidité) faisaient face à un choix cruel : soit placer leurs actifs dans un pool pour gagner des frais de trading, soit les prêter pour gagner des intérêts. On ne pouvait pas tout avoir. Le Hook de Bunni casse ce dilemme : une fois ton ETH et ton USDC déposés dans un pool Bunni, ils n’attendent pas bêtement qu’un trade arrive. Ils sont aussi déployés vers des protocoles de prêt comme Aave ou Compound, afin de générer des revenus de prêt supplémentaires sans nuire à la fonction de trading.
Quel est le résultat ? Les premières données montrent que les rendements des LP de Bunni dépassent de 15 % à 40 % ceux de positions V3 équivalentes. Les utilisateurs voient toujours l’interface familière d’Uniswap, tandis que toute l’optimisation complexe des rendements se fait automatiquement à l’intérieur du Hook.
Cependant, Bunni a ensuite connu quelques turbulences. Selon des données de mi-2026, Bunni a fermé une partie de ses pools de liquidité, ce qui a fait redescendre le TVL de V4 depuis son pic de 1,4 milliard de dollars vers une fourchette de 600 à 800 millions. Cela rappelle à tout le monde que, même si l’écosystème des Hooks prospère, le risque d’un projet unique demeure.
La protection MEV passe au niveau du pool
Si Bunni résout le problème de "gagner plus", Arrakis s’attaque à celui de "se faire voler moins".
Le MEV (Maximum Extractable Value) est un trou noir invisible du monde DeFi. Des traders expérimentés profitent du réordonnancement, de l’insertion ou de la censure des transactions, et siphonnent chaque année des milliards de dollars aux LP d’Uniswap. Quand des arbitragistes repèrent un écart de prix et front-runnent ta transaction, les LP fournissent de la liquidité à un prix obsolète et en subissent la perte. C’est comme si tu avais un magasin, et que quelqu’un profitait d’un moment d’inattention pour acheter bas et revendre haut avant même que tes étiquettes de prix aient été mises à jour — et c’est toi qui perds la différence.
Avant, la protection MEV reposait surtout sur les wallets ou les relais privés — loin du pool. Le Diamond Hook d’Arrakis a directement intégré la protection dans le pool. Il implémente un concept appelé minimisation du LVR (Loss-Versus-Rebalancing) : il force l’exécution des arbitrages au début de chaque bloc, afin que les LP obtiennent des prix plus équitables dans la plupart des transactions. On peut voir cela comme obliger les arbitragistes à "montrer leurs cartes" tout de suite, au lieu d’attendre le moment optimal pour agir.
Arrakis a une deuxième carte à jouer : les frais dynamiques. Quand le marché est calme, les frais sont bas pour encourager le volume ; quand les prix deviennent très volatils, les frais augmentent automatiquement afin de capturer davantage de valeur pour les LP.
OpenZeppelin a également proposé deux implémentations de Hooks particulièrement intéressantes. AntiSandwichHook enregistre un point de référence du prix au début de chaque bloc ; si des transactions ultérieures obtiennent un prix meilleur que ce point de référence, l’excédent est capturé — les attaquants sandwich n’ont alors aucun profit. LiquidityPenaltyHook cible spécifiquement les attaques de liquidité JIT (Just-In-Time) : quelqu’un injecte temporairement de la liquidité juste avant un gros trade, récolte les gains, puis retire immédiatement les fonds ; le Hook applique une pénalité à ce type d’opération en fonction de l’intervalle entre les blocs, et redistribue les frais aux LP de long terme.
Les nouvelles espèces DeFi vues à travers les Hooks
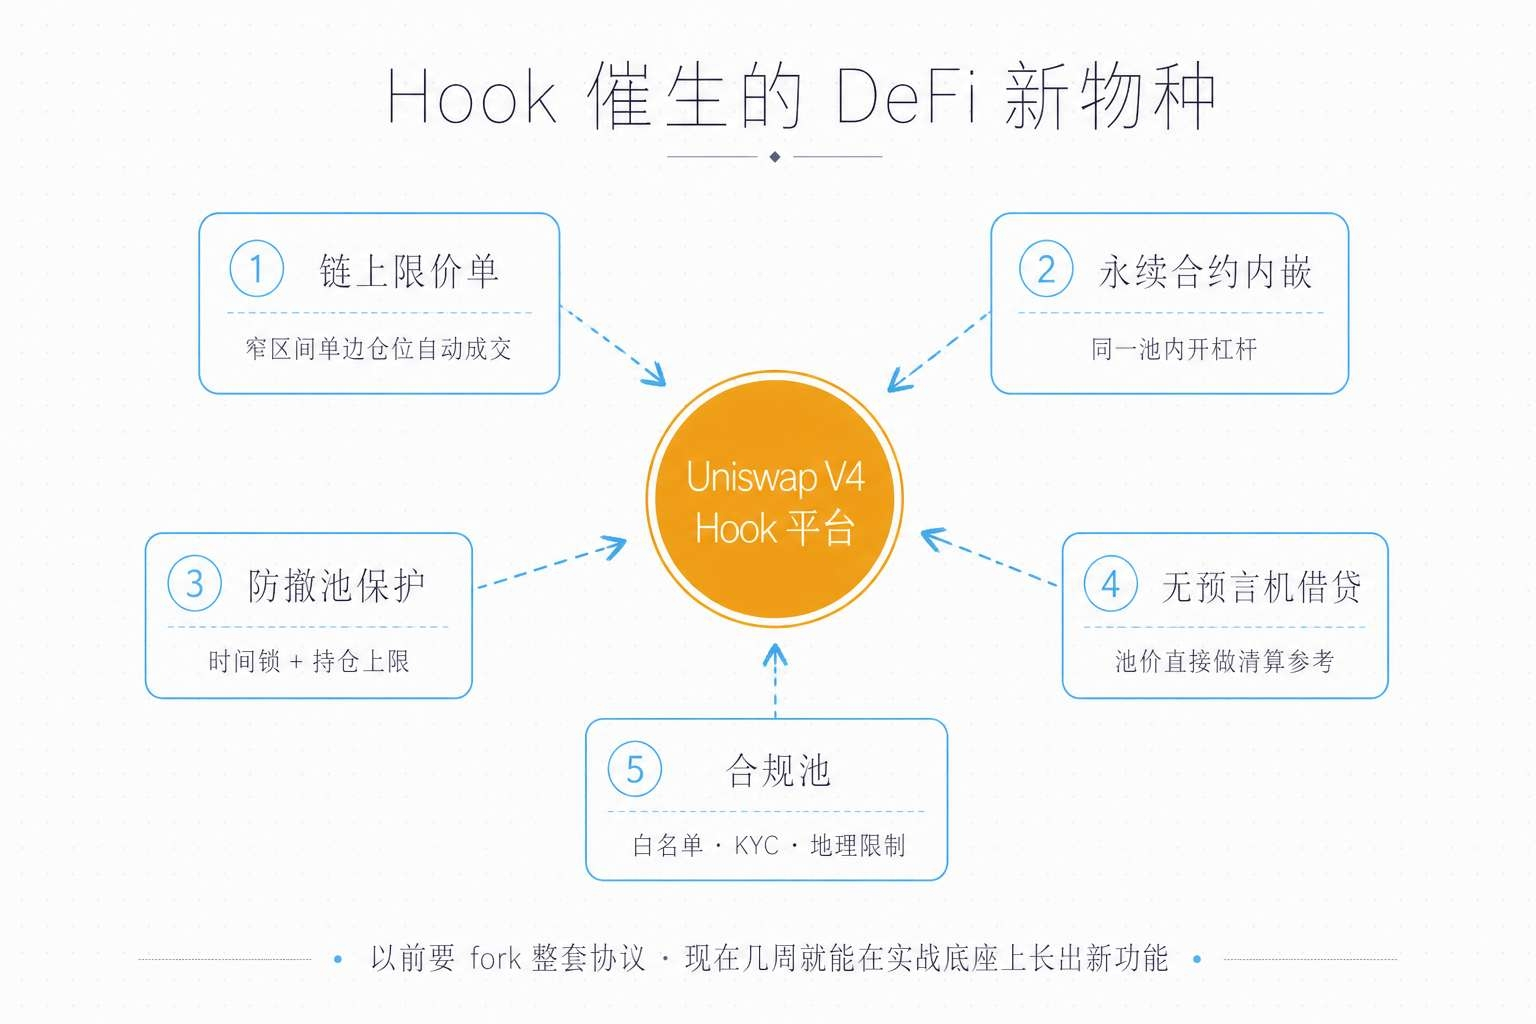
Le potentiel des Hooks dépasse largement les frais dynamiques et la protection MEV. Après plus d’un an en production, l’écosystème a déjà vu émerger une série d’innovations qui auraient été impossibles à construire sous l’ancienne architecture :
Ordres à cours limité on-chain : LimitOrderHook te permet de placer directement des ordres à cours limité sur Uniswap. Le principe est ingénieux — créer à un prix cible une position de liquidité en intervalle étroit avec un seul actif, puis l’exécuter automatiquement et la retirer lorsque le prix la traverse. Pas besoin de moteur de matching centralisé, tout s’exécute on-chain.
Perpétuels intégrés : HOOK Finance a directement apporté le trading à effet de levier dans les pools Uniswap. Les traders n’ont pas besoin d’aller sur un autre protocole ; ils peuvent ouvrir une position levier dans le même pool de liquidité.
Protection anti-rug pull : Fair Trade Hook impose une liquidité verrouillée dans le temps et une limite de détention maximale pour les nouveaux lancements de tokens. Avant, il fallait faire confiance aux promesses de sécurité de l’équipe projet ; maintenant, c’est le code qui l’impose.
Prêt sans oracle : certains protocoles expérimentaux utilisent directement les prix des pools Uniswap comme référence pour la liquidation des prêts, en contournant les oracles externes comme Chainlink. Cela élimine toute une classe de vecteurs d’attaque et réduit aussi la dépendance à l’infrastructure.
Pools conformes : un Permissioned Pool Hook peut effectuer des vérifications de liste blanche des traders, de validation de portefeuille et de restriction géographique. Pour la première fois, les capitaux institutionnels peuvent satisfaire aux exigences KYC sans fork le protocole.
La Uniswap Foundation pousse aussi un programme d’incubation appelé Hook Design Lab, avec 5 premières équipes au profil très différent : EulerSwap relie l’infrastructure de prêt à l’architecture Hook de V4, avec plus de 3,7 milliards de dollars de volume cumulé ; Aegis fait des frais dynamiques sur toute la chaîne, avec près de 1 milliard de dollars de volume ; Dynamo DEX est conçu pour des taux dynamiques pour les LRT (liquid restaking tokens), afin d’éviter le décrochage ; Bunni fait du rehypothecation et du rééquilibrage automatique ; Angstrom de Sorella Labs fait des enchères par lots anti-MEV.
À quel point la barre de la sécurité est-elle haute ?
Plus un Hook est flexible, plus sa surface d’attaque est grande. C’est les deux faces d’une même pièce.
Le code central d’Uniswap a subi 9 tours d’audit, une compétition de sécurité à laquelle ont participé plus de 500 personnes, ainsi qu’un programme de bug bounty allant jusqu’à 15,5 millions de dollars — sans aucun bug critique. Mais les Hooks, c’est différent. Chaque Hook est un contrat intelligent développé indépendamment, et la profondeur comme l’étendue des revues de sécurité varient fortement. Utiliser un pool avec Hook, c’est faire confiance à la fois à l’infrastructure de base d’Uniswap et à la logique personnalisée du développeur du Hook.
Des sociétés de sécurité comme Cyfrin, CertiK et Hacken ont mené des recherches systématiques sur la sécurité des Hooks V4 et ont identifié plusieurs risques fréquents :
Permissions non concordantes : les permissions encodées dans l’adresse du Hook ne correspondent pas aux fonctions effectivement implémentées. Soit les permissions déclarées ne disposent pas de la fonction correspondante (la transaction revert directement), soit la fonction est implémentée mais l’adresse n’encode pas la permission (le Hook est ignoré silencieusement, et la logique clé ne s’exécute pas). Le contrat abstrait BaseHook peut vérifier cela dans le constructeur, mais les contrats qui n’en héritent pas ne bénéficient pas de cette protection.
Absence de contrôle d’accès : les fonctions de callback d’un Hook doivent vérifier que l’appelant est bien PoolManager, sinon n’importe qui peut les appeler directement. Cork Protocol a déjà été attaqué à cause d’une vulnérabilité de contrôle d’accès similaire — ce n’était pas un Hook V4, mais l’architecture est comparable.
Attaque par réentrance : si un Hook interagit avec des contrats externes, il doit respecter strictement le schéma checks-effects-interactions. Un appel externe mal conçu peut être exploité.
Déni de service par gas : les boucles non bornées sont des bombes à retardement dans les Hooks. Un attaquant peut construire une transaction qui fait exploser le nombre d’itérations, épuiser le gas et bloquer le pool.
Erreur de précision : les problèmes de précision décimale dans les mathématiques DeFi existent aussi dans les Hooks. Une erreur d’arrondi apparemment minuscule peut, une fois amplifiée dans un trading à haute fréquence, entraîner des pertes graves.
Hook malveillant : jusqu’ici, tout cela relevait des Hooks "bien intentionnés mais contre-productifs". Il existe aussi une autre catégorie, celle des Hooks conçus pour nuire — en modifiant discrètement la logique via un proxy upgradable, ou en exploitant une logique de Hook complexe pour siphonner de la valeur aux LP. Quand un utilisateur choisit un pool avec Hook, il doit auditer le Hook lui-même comme il le ferait pour n’importe quel protocole DeFi.
La bonne nouvelle, c’est que l’écosystème est en train de mettre en place des systèmes d’audit et de réputation pour les Hooks. OpenZeppelin a publié sa propre bibliothèque de composants Hook, audité par des professionnels ; la Uniswap Foundation subventionne les audits pour les équipes incubées ; la communauté construit aussi un registre des Hooks pour aider les utilisateurs à évaluer les risques. Mais au fond, dans la DeFi, la responsabilité de la due diligence repose toujours sur l’utilisateur.
V4 en un coup d’œil avec des données
Bilan de plus d’un an de V4 en production :
TVL : franchit 1 milliard de dollars en 177 jours, avec un pic d’environ 1,4 milliard de dollars (octobre 2025), puis retombe dans la fourchette de 600 à 800 millions après la fermeture de certains pools de Bunni. À titre de comparaison, V3 a mis près d’un an à atteindre 1 milliard de dollars ; la croissance de V4 est clairement plus rapide.
Volume de trading : il a dépassé cumulativement 190 milliards de dollars au 9 septembre 2025, puis atteint environ 355 milliards de dollars en juin 2026. Le volume quotidien moyen fluctue entre 9,4 millions de dollars et 1 milliard de dollars.
Nombre de pools : 4689 pools actifs suivis sur les chaînes prises en charge, avec un rendement annualisé moyen d’environ 56 %.
Répartition par chaîne : 72 % du TVL se trouve sur les réseaux Layer 2 (Arbitrum, Base, Optimism), et le mainnet Ethereum représente environ 28 %. Unichain (le L2 d’Uniswap) a traité environ 75 % des transactions V4.
Nombre de Hooks : 150 au lancement, plus de 2500 en juillet 2025, plus de 20 000 en septembre, et les dernières données montrent plus de 23 500 initialisations de Hooks.
Part de marché : V4 représente environ 30 % à 40 % du volume total d’Uniswap, tandis que V3 en représente encore environ 60 %. Mais la tendance est claire : la part de V4 augmente chaque mois, celle de V3 diminue chaque mois.
Économies de frais : environ 30 % de gas en moins pour les trades simples, jusqu’à 50 % pour les trades multi-hop, et un coût de création de pool réduit de 99 %.
Taux d’adoption des Hooks : malgré l’explosion du nombre d’initialisations de Hooks, la part du volume réellement exécutée via des pools avec Hook n’est que de 2 % à 12 %. La plupart des Hooks sont encore en phase expérimentale et ne sont pas devenus un choix de trading mainstream.
À quoi ressemblera l’avenir de la liquidité ?
Avec le recul, ce que fait Uniswap V4 est essentiellement une décentralisation du pouvoir.
Avant, c’était Uniswap qui décidait du fonctionnement des pools, du niveau des frais et de la courbe de prix. Les développeurs voulaient changer quelque chose ? Ils forkent. Les utilisateurs voulaient une fonctionnalité spéciale ? Ils allaient ailleurs. V4 a redistribué ces pouvoirs : les frais peuvent être ajustés dynamiquement, la courbe de prix peut être personnalisée, et le flux de transaction peut accueillir n’importe quelle logique. Uniswap est passé d’un "produit" à un "système d’exploitation", et les Hooks sont ses "applications".
L’impact de cette transition est considérable. Ce qui nécessitait autrefois des mois de développement et des millions de dollars d’audit pour lancer une nouvelle fonctionnalité DeFi peut désormais être construit en quelques semaines sur le code Uniswap, éprouvé en production. Les propriétés de sécurité du contrat de base s’étendent à la couche Hook ; sans éliminer totalement la surface d’attaque, elles réduisent fortement les risques au niveau de l’infrastructure.
Le paysage concurrentiel évolue aussi. Curve, Balancer et SushiSwap mettent à jour leurs roadmaps et ajoutent des fonctionnalités personnalisables de type Hook. Les architectures modulaires et extensibles deviennent la norme pour la prochaine génération de DEX. Uniswap V4 a fixé la référence ; les concurrents doivent soit rattraper leur retard, soit se faire distancer.
Mais le suspense demeure. Le taux d’adoption des Hooks n’est que dans le bas des chiffres à un seul ou deux chiffres — la plupart des gens utilisent encore des pools "nus". L’histoire de Bunni, d’abord dominante puis partiellement sortie du jeu, alimente les inquiétudes sur le risque de concentration d’un Hook unique. La capacité des audits de sécurité à suivre le rythme de l’explosion des Hooks reste une inconnue. Et la migration de liquidité de V3 vers V4, bien que clairement engagée, est encore loin d’être achevée.
Uniswap en est bien conscient. Une prime de bug bounty de 15,5 millions de dollars reste en place, la deuxième vague d’équipes du Hook Design Lab est en route, et les déploiements sur davantage de chaînes continuent.
Le 31 janvier 2025, Uniswap n’a pas changé de version ; il a changé la logique de base de tout le DeFi. La question est : dans cet "App Store", quelle sera la prochaine application à succès ? Et qui écrira la première "application malveillante" totalement inattendue ?
La réponse tourne encore sur la chaîne.
