J’ai passé l’après-midi à fouiller la proposition de gouvernance de Babylon pour septembre, et la répartition des récompenses qu’elle contient fait davantage le travail que ne le laisse entendre le titre « baisse de l’inflation ».
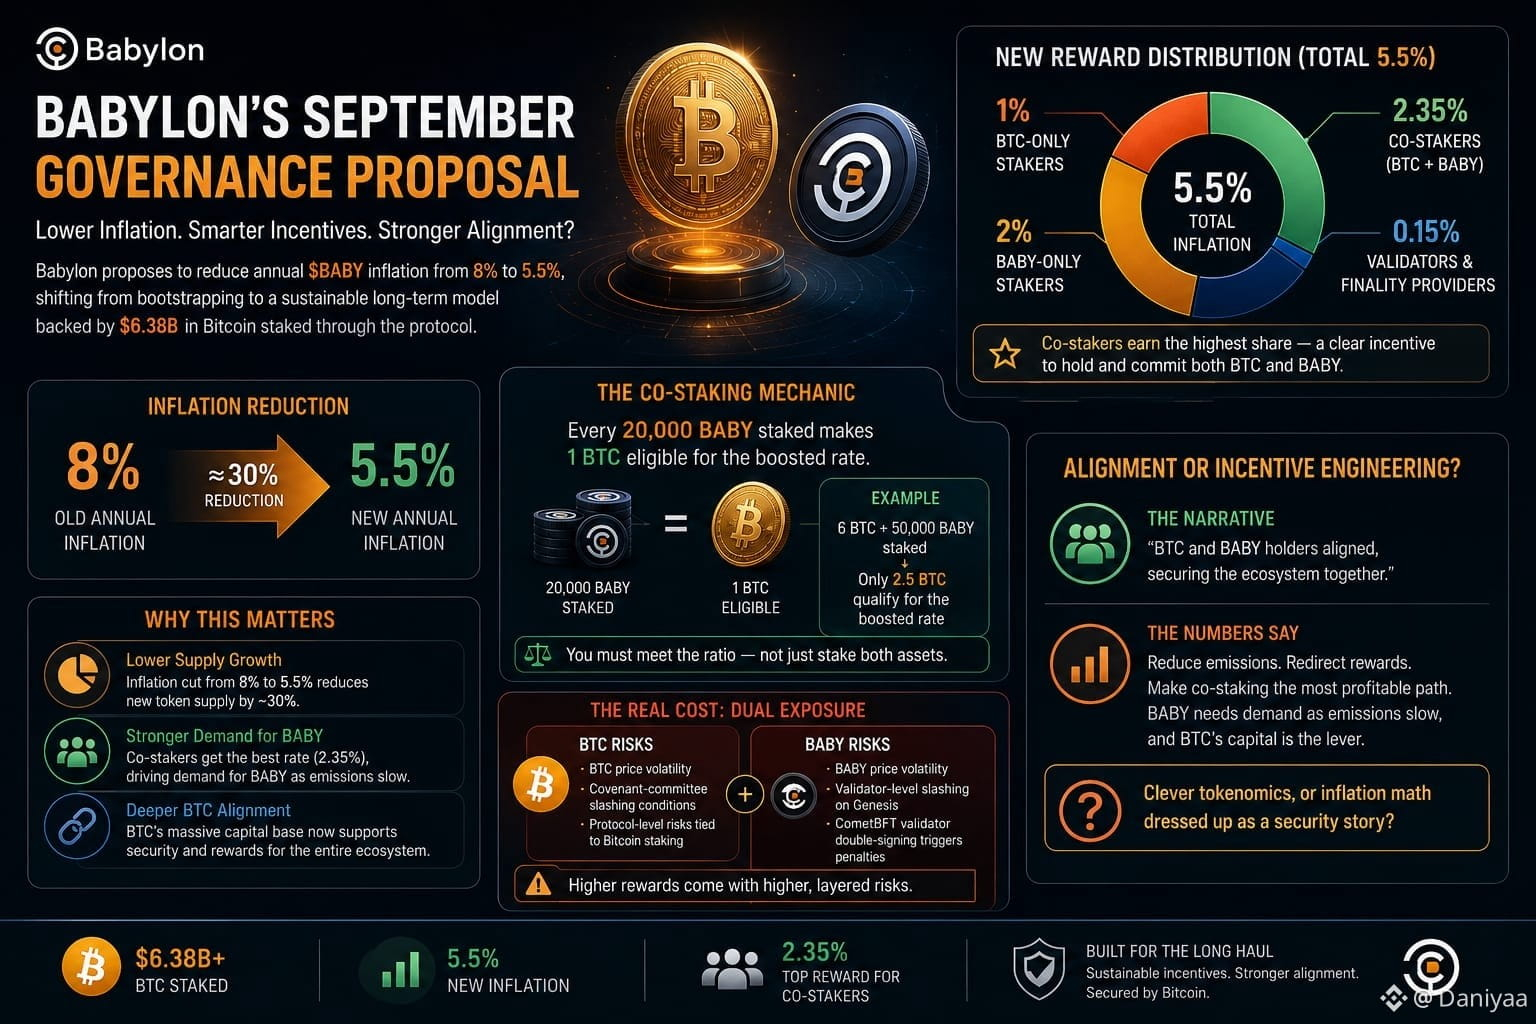
Le plan réduit l’inflation annuelle de $BABY , passant de 8 % à 5,5 % — soit environ une baisse de 30 % de la croissance de l’offre. Babylon l’a présenté comme une transition au-delà de la phase de bootstrapping vers quelque chose conçu pour durer, soutenu par les 6,38 Md$ de Bitcoin déjà mis en jeu via le protocole. Le chiffre le plus intéressant, toutefois, est la façon dont ce plus faible 5,5 % est ensuite découpé : 1 % pour les stakers BTC uniquement, 2 % pour les stakers BABY uniquement, 2,35 % pour les personnes qui co-stakent les deux, et 0,15 % réparti entre les validateurs et les fournisseurs de finalité. Les co-stakers repartent avec la plus grosse part, nettement.
Voici la mécanique : chaque 20 000 BABY mis en staking donne droit à un BTC éligible à ce taux bonifié. Associez 6 BTC à seulement 50 000 BABY, et seulement 2,5 de ces BTC sont réellement admissibles — il faut atteindre le ratio, pas juste « s’en rapprocher ».
Faites les calculs : le vrai changement n’est pas « staker plus, gagner plus ». C’est plutôt : réduire la croissance de l’offre en tokens, puis confier le meilleur taux de récompense restant à toute personne disposée à détenir les deux actifs en même temps — en fabriquant une demande nouvelle pour BABY au moment même où ses émissions ralentissent.
Cela dit, il vaut la peine d’évaluer ce que cette demande vous coûte réellement. Chercher le taux de 2,35 % implique de tenir BTC et #baby côte à côte — ce qui, par extension, signifie porter en même temps les risques distincts de chaque actif. Le prix du BTC, plus les conditions de coupe par le comité de sa gouvernance. Le prix de BABY, plus le slashing au niveau des validateurs sur Genesis, là où le double-signing d’un validateur CometBFT est ce qui déclenche réellement la pénalité.
La communication marketing appelle cela un alignement — BTC et BABY tirent dans la même direction. Les chiffres réels ressemblent davantage à : BABY avait besoin d’une raison de conserver de la valeur une fois les émissions ralenties, et le bien plus grand pool de récompenses du BTC lui a confié ce rôle.
De la tokenomics astucieuse, ou de la mathématique de l’inflation habillée en histoire de sécurité ? Je continue d’y réfléchir.
$COTI $ON
#FordRaises2026Outlook
#BNBSmartChainToUndergoHardFork
@BabylonLabs_io