

Introduction : le paradoxe de la valeur monétaire
Un bout de papier vert, dont le coût de production est inférieur à 10 cents, peut acheter des biens et services dans le monde entier. Tel est le paradoxe du système monétaire moderne.
Lorsque nous parlons des stablecoins, nous devons d'abord répondre à une question plus fondamentale : pourquoi un morceau de papier peut-il devenir une monnaie de réserve mondiale ? Pourquoi le monde entier accepte-t-il le dollar, même s'il n'a aucune valeur intrinsèque en matière de biens ?
Pour comprendre pourquoi les stablecoins ont de la valeur, il est essentiel de comprendre pourquoi le dollar américain a de la valeur. En effet, les stablecoins – en particulier ceux ancrés au dollar américain – reposent fondamentalement sur une reproduction et une extension du mécanisme de crédit du dollar sur la blockchain. Comprendre la base de la valeur du dollar ne concerne pas seulement notre compréhension du système monétaire moderne, mais constitue également le point de départ pour saisir la logique de valeur des stablecoins.
Les formes de monnaie utilisées par l'humanité ont globalement traversé trois phases : monnaie marchandise (comme les coquillages, les céréales), monnaie métallique (comme les pièces d'or, d'argent), et monnaie de crédit (comme les billets, les cryptomonnaies). Chaque évolution redéfinit la source de la valeur monétaire. Le dollar est un exemple typique de monnaie de crédit, dont la base de valeur est complètement détachée des contraintes du monde physique, reposant plutôt sur le consensus social et le système.
Lorsque l'échelle des activités économiques dépasse les limites d'approvisionnement de la monnaie physique, la société humaine doit chercher des porteuses de valeur plus flexibles. La monnaie de crédit est née, remplaçant "le poids" par "la confiance", et "la rareté" par "le système".
Mais la confiance n'est ni gratuite ni éternelle. La capacité du dollar à maintenir sa position mondiale repose sur un ensemble complexe de soutien à la crédibilité. Comprendre ce système, c'est comprendre la logique de fonctionnement du système monétaire moderne et la façon dont les stablecoins peuvent reconstruire des mécanismes de confiance dans le monde numérique.
Alors, comment ce système de soutien à la crédibilité a-t-il été établi ? Cela nécessite de commencer par l'essence des monnaies fiduciaires.
L'essence des monnaies fiduciaires et le mécanisme de confiance.
La source de valeur des monnaies a trois niveaux : valeur marchande, valeur d'échange et valeur de crédit. Le dollar, en tant que monnaie fiduciaire, s'est totalement détaché de la valeur marchande, reposant entièrement sur la valeur de crédit. C'est un tournant important dans l'histoire de l'évolution monétaire.
L'histoire de l'évolution monétaire est un processus d'abstraction continue de la "valeur des actifs". Les premiers actifs comme les coquillages, les céréales et le bétail étaient à la fois des monnaies et des biens réellement utilisables. Avec l'or, l'argent et d'autres métaux précieux, bien qu'ils aient également des usages industriels, la valeur en tant que monnaie provient principalement de leur rareté et de leur divisibilité. En ce qui concerne les billets et les cryptomonnaies, la monnaie elle-même a presque aucune valeur marchande, sa valeur dépend entièrement de la crédibilité de l'émetteur.
La trajectoire historique du dollar est un reflet de ce processus d'évolution.
De 1879 à 1933, le dollar était échangé à un taux fixe avec l'or, 1 once d'or = 20,67 dollars, la valeur étant encore soutenue par l'or.
De 1944 à 1971, le système de Bretton Woods a été établi, liant le dollar à l'or (35 dollars = 1 once d'or), d'autres monnaies étant liées au dollar, ce qui a permis au dollar de devenir le centre du système monétaire mondial, mais l'or restait le dernier actif de référence.
Depuis 1971, lorsque Nixon a fermé la fenêtre de l'or, le dollar s'est complètement détaché de l'or, sa valeur reposant entièrement sur la crédibilité, sans aucun soutien physique.
Il est intéressant de noter que, bien que le système monétaire moderne soit déjà entré dans l'ère des monnaies fiduciaires, l'inertie historique laisse encore une empreinte profonde dans la conception institutionnelle. Sous le système de Bretton Woods, les autorités monétaires mondiales détenaient d'importantes réserves d'or, un phénomène connu sous le nom de "mystère de l'or de Bretton Woods". À l'époque, en dehors des États-Unis, les autres pays n'avaient pas d'obligation légale de détenir de l'or, mais les banques centrales montraient néanmoins une forte tendance à posséder de l'or. Ce comportement est motivé par la mémoire institutionnelle et les habitudes durables des banquiers centraux, reflétant une confiance primitive héritée de l'ère de l'étalon-or envers les actifs physiques.
Le cœur de la monnaie de crédit est "la confiance", mais la confiance n'est pas inconditionnelle. Elle nécessite un ensemble de mécanismes pour être établie et maintenue : l'imposition légale est la base, la garantie institutionnelle fournit de la fiabilité, la performance historique renforce la confiance, et l'effet de réseau crée un cycle de rétroaction positif.
Pour le dollar, cette confiance dépasse déjà l'imposition légale d'un seul pays, s'étendant au marché mondial. En tant que monnaie de réserve mondiale, le dollar bénéficie d'une confiance mondiale. Cette confiance est la base de la domination du dollar et la clé pour comprendre la logique de valeur des stablecoins.
Le processus d'établissement de la domination du dollar
Le fait que le dollar puisse devenir une monnaie de réserve mondiale n'est pas arrivé du jour au lendemain, mais est un processus historique. Comprendre ce processus aide à saisir l'origine de la crédibilité du dollar et comment les stablecoins peuvent reproduire ce mécanisme de crédit dans le monde numérique. Ce processus n'a pas été sans heurts.
En 1879, les États-Unis ont officiellement adopté l'étalon-or, fixant l'échange du dollar avec l'or. Pendant la Première Guerre mondiale, les pays européens ont consommé massivement leurs réserves d'or, tandis que les États-Unis, en tant que principal fournisseur de matériel de guerre, ont accumulé d'importantes quantités d'or. À la fin de la guerre, les États-Unis étaient devenus le plus grand détenteur d'or au monde.
En juillet 1944, des représentants de 44 pays se sont réunis à Bretton Woods, New Hampshire, pour reconstruire le système monétaire international d'après-guerre. À l'époque, les États-Unis détenaient environ 75 % des réserves d'or mondiales, leur PIB représentant plus de 50 % du total mondial, étant le seul pays capable de soutenir le système monétaire mondial.
Le système de Bretton Woods a établi un mécanisme de "double ancrage" : le dollar était lié à l'or (35 dollars = 1 once d'or), les États-Unis promettant d'échanger de l'or à ce prix ; d'autres monnaies étaient liées au dollar, maintenant un taux de change fixe. Ce mécanisme de double ancrage a fait du dollar le centre du système monétaire mondial, le rendant ainsi "la monnaie du monde".
Mais le système de Bretton Woods présente un problème fondamental structurel : le paradoxe de Triffin. Pour fournir suffisamment de liquidités au monde, les États-Unis doivent continuer à exporter des dollars et à créer des déficits commerciaux. Cependant, l'accumulation de déficits érode la crédibilité du dollar en tant que monnaie liée à l'or. Lorsque la confiance mondiale dans le dollar dépasse la capacité de soutien des réserves d'or des États-Unis, le système s'effondrera.
Pendant la guerre du Vietnam, le déficit budgétaire américain a considérablement augmenté. Le déficit commercial s'est élargi, entraînant un important flux de dollars vers l'extérieur. Les banques centrales des différents pays ont commencé à échanger des dollars contre de l'or, ce qui a entraîné une baisse rapide des réserves d'or des États-Unis - passant d'environ 20 000 tonnes en 1944 à environ 8 000 tonnes en 1971.
Les États-Unis doivent fournir au monde suffisamment de liquidités en dollars tout en maintenant la promesse d'échanger le dollar contre de l'or. Mais ces deux objectifs sont contradictoires à long terme. Lorsque la contradiction devient insurmontable, les États-Unis choisissent d'abandonner l'ancrage à l'or.
Le 15 août 1971, le président Nixon a unilatéralement annoncé la fermeture de la "fenêtre de l'or", arrêtant l'échange du dollar contre l'or. C'est l'un des tournants les plus importants de l'histoire monétaire moderne.
Le choc Nixon a marqué la première rupture totale avec la "monnaie métallique" dans l'histoire humaine. À partir de ce moment, le dollar - ainsi que toutes les principales monnaies - est devenu une monnaie de crédit pure, sans aucun soutien physique.
Après le découplage du dollar de l'or, un problème clé se pose : comment maintenir la demande mondiale pour le dollar ? Sans une demande suffisante, la valeur du dollar s'effondrera.
Les États-Unis ont trouvé un nouveau point d'ancrage : le pétrole. En 1973, l'OPEP (Organisation des pays exportateurs de pétrole) a annoncé un embargo pétrolier, entraînant une flambée des prix du pétrole à l'échelle mondiale. Les États-Unis ont saisi cette opportunité et, en 1974, ont conclu une série d'accords clés avec l'Arabie Saoudite : le commerce pétrolier doit être réglé en dollars.
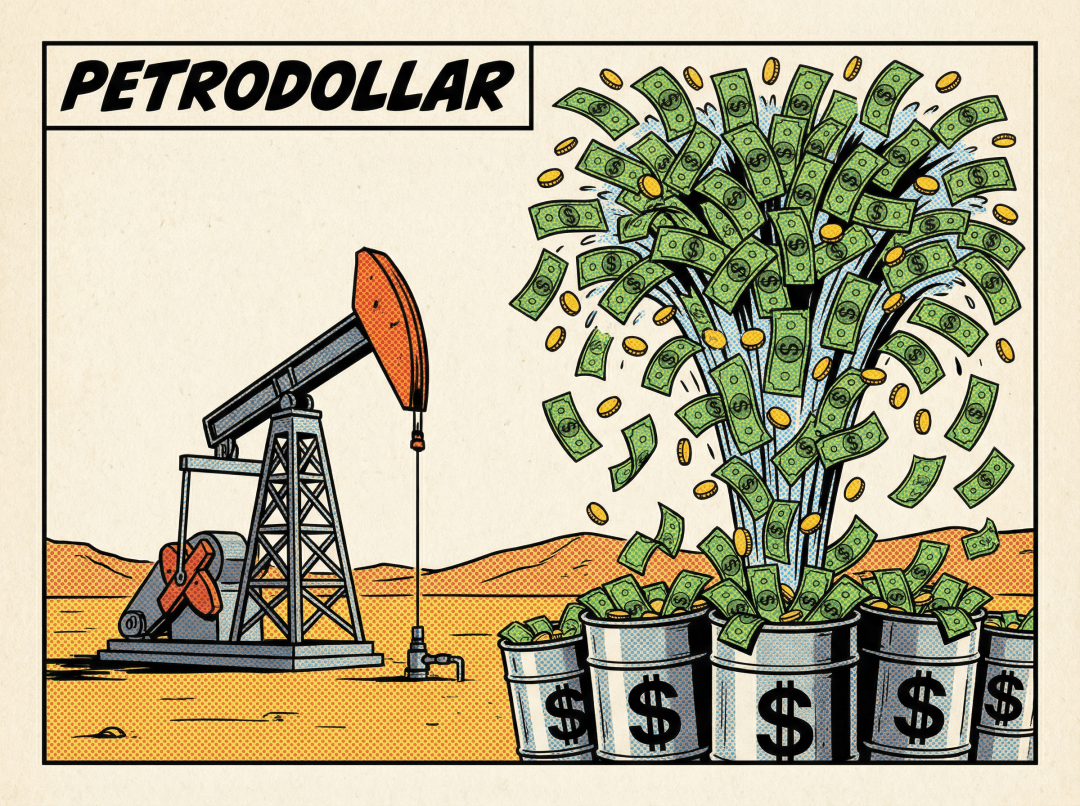
Le mécanisme du dollar pétrolier fonctionne comme suit : les pays doivent acheter du pétrole avec des dollars ; les pays producteurs de pétrole reçoivent d'importants revenus en dollars ; ces dollars retournent aux États-Unis pour acheter des obligations d'État et d'autres actifs financiers.
Les États-Unis utilisent ces fonds pour maintenir une présence militaire et un système financier mondiaux. Ce cycle crée une demande stable pour le dollar.
Le mécanisme du dollar pétrolier lie la valeur du dollar à la veine économique de l'humanité - l'énergie. Tant que le monde a besoin de pétrole, les pays doivent détenir des dollars. Grâce au mécanisme du dollar pétrolier, les États-Unis ont réussi à étendre de manière rigide la demande pour leur monnaie de contrainte légale domestique à l'ensemble des activités économiques mondiales.
Le système du dollar pétrolier n'est pas seulement un accord économique, mais aussi un produit de la géopolitique. Les États-Unis protègent les pays producteurs de pétrole par la force militaire, et en retour, les pays producteurs de pétrole acceptent le dollar comme moyen de règlement.
En réalité, le maintien de la domination du dollar dépend de la puissance militaire des États-Unis. C'est la logique inévitable du système monétaire international moderne. Les États-Unis possèdent 11 groupes de porte-avions et ont des bases militaires dans plus de 140 pays. La présence militaire protège non seulement les intérêts mondiaux des États-Unis, mais aussi le système financier mondial centré sur le dollar.
Les voies commerciales les plus importantes au monde - le détroit de Malacca, le détroit d'Ormuz, le canal de Suez, etc. - sont toutes sous la protection de la marine américaine. La protection militaire garantit la fluidité du commerce mondial et assure également le statut du dollar en tant que monnaie de règlement commercial.
Les centres financiers mondiaux comme New York, Londres et Tokyo sont tous sous l'ombrelle de la protection militaire américaine, permettant au capital mondial de se rassembler dans ces centres et d'utiliser le dollar pour les transactions.
La capacité de dissuasion militaire des États-Unis rend toute action défiant le statut du dollar extrêmement risquée. Bien que la dissuasion ne soit pas directe, elle fournit en effet la dernière garantie pour la crédibilité du dollar.
Les trois piliers de la crédibilité du dollar.
La capacité du dollar à maintenir son statut de monnaie de réserve mondiale repose sur un système de soutien complexe. Ce système peut être résumé en trois piliers : crédibilité gouvernementale, puissance économique, système financier. Chaque pilier est indispensable, formant ensemble la base de la crédibilité du dollar.
La crédibilité gouvernementale est la base de la valeur des monnaies fiduciaires. La crédibilité du gouvernement américain se manifeste principalement sur le marché des obligations d'État.
Le marché des obligations d'État américaines est le plus grand et le plus liquide au monde, dépassant 27 trillions de dollars d'ici 2024. Les obligations d'État américaines sont non seulement des actifs de réserve essentiels pour de nombreux pays, mais aussi l'ancre de tarification des marchés financiers mondiaux. Détenir des dollars donne le droit d'acheter des obligations d'État, ce qui permet d'obtenir des rendements d'intérêt relativement stables et une sécurité d'actifs extrêmement élevée.
Le système de séparation des pouvoirs, la tradition de l'état de droit et les élections démocratiques des États-Unis fournissent une garantie institutionnelle pour la crédibilité gouvernementale. Bien que les luttes politiques soient intenses, le cadre institutionnel est relativement stable, ce qui renforce la confiance de la communauté internationale dans la capacité de remboursement à long terme du gouvernement américain. Bien que les États-Unis aient suspendu l'échange contre l'or par le passé, ils n'ont jamais réellement fait défaut sur leur dette. Les enregistrements historiques renforcent le consensus du marché sur le dollar en tant qu'"actif sans risque".
La tradition de l'état de droit aux États-Unis, en particulier la protection des droits de propriété privée, incite le capital mondial à investir aux États-Unis et à effectuer des transactions en dollars. Car le capital croit que les droits de propriété aux États-Unis seront protégés par la loi. La profondeur et la liquidité du marché des obligations d'État américaines sont un soutien important à la position du dollar en tant que monnaie de réserve mondiale.
La puissance économique est la base matérielle de la crédibilité monétaire. Plus l'économie est forte, plus la crédibilité de la monnaie est solide.
Le PIB des États-Unis représente environ 25 % du total mondial, bien que sa part soit en baisse, il reste l'économie unique la plus importante au monde. La taille de l'économie offre au dollar d'énormes scénarios d'utilisation et un soutien à sa valeur.
Les entreprises technologiques de la Silicon Valley et les institutions financières de Wall Street représentent l'avant-garde de l'innovation technologique et financière mondiale. Le dollar n'est pas seulement un moyen de paiement, mais aussi le langage de règlement des innovations technologiques et financières. Les États-Unis détiennent un avantage mondial dans des industries clés telles que la technologie, la finance et l'industrie militaire, ces industries créent non seulement une énorme valeur économique, mais renforcent également la position du dollar dans la chaîne de valeur mondiale.
L'économie américaine a montré une forte capacité de reprise lors de chaque crise. Après la crise financière de 2008, l'économie américaine a été la première à se redresser ; après le choc de la pandémie en 2020, l'économie américaine a également montré une grande résilience. La résilience économique inspire la confiance du marché dans la valeur à long terme du dollar. La puissance économique et le réseau d'innovation fournissent un soutien durable à la valeur du dollar.
La position dominante du dollar ne dépend pas seulement de "qui l'utilise", mais aussi de "comment il circule". Les États-Unis ont construit une infrastructure financière extrêmement efficace et difficile à surpasser.
SWIFT, en tant que plateforme de messagerie, relie plus de 11 000 institutions financières dans le monde et est le cœur des normes de communication financière mondiales et de transmission des instructions de paiement transfrontalier. CHIPS, en tant que système de compensation privé, traite quotidiennement des valeurs atteignant 19 trillions de dollars, offrant une efficacité de liquidité extrêmement élevée de 29:1 dans le règlement transfrontalier en dollars. Fedwire est le système de règlement en temps réel de la banque centrale, traitant quotidiennement des valeurs atteignant 45 trillions de dollars, fournissant une finalité instantanée pour les paiements de gros montants.
Les statistiques de SWIFT de 2025 montrent que la part du dollar dans les paiements mondiaux reste supérieure à 47 %, atteignant même 58,8 % dans les paiements internationaux excluant les transactions à l'intérieur de la zone euro. Un effet de réseau extrêmement élevé a créé une dépendance aux chemins puissante : passer à une autre monnaie nécessite non seulement de changer le système de tarification, mais aussi de reconstruire un réseau de compensation efficace équivalent.
New York est le plus grand centre financier mondial, possédant les marchés de capitaux les plus profonds au monde. Le capital mondial s'y regroupe, s'y échange, et s'y répartit, le dollar étant la monnaie de base de tout cela. La politique monétaire de la Réserve fédérale affecte non seulement l'économie américaine, mais aussi l'économie mondiale. Lorsque la Réserve fédérale augmente ou diminue les taux d'intérêt, cela influence les mouvements de capitaux mondiaux, faisant du dollar la référence pour la tarification des actifs mondiaux.
Les États-Unis ont les marchés financiers les plus profonds et les plus larges au monde. Des actions, obligations, aux produits dérivés, en passant par les matières premières, tous les types de produits financiers existent. La profondeur des produits permet aux détenteurs de dollars d'investir dans divers actifs et de générer des rendements, renforçant ainsi la valeur du dollar. La profondeur et l'ampleur de l'infrastructure financière constituent un avantage concurrentiel difficile à remplacer pour le dollar.
En plus de ces trois piliers, la puissance militaire est la garantie invisible de la crédibilité du dollar. Bien qu'elle ne soit pas une source de crédit directe, elle fournit une sécurité pour les trois autres piliers : elle protège les routes commerciales mondiales, assure la fluidité des règlements en dollars ; elle sécurise les centres financiers, offrant un environnement sûr pour le capital mondial ; et elle fournit une capacité de dissuasion, rendant tout défi au statut du dollar extrêmement risqué.
La logique profonde de la valeur des monnaies fiduciaires : effets de réseau et dépendance aux chemins.
Les trois piliers de la crédibilité du dollar expliquent pourquoi le dollar a de la valeur, mais la logique profonde de la valeur de la monnaie fiduciaire ne s'arrête pas là. Cette logique peut également expliquer pourquoi les stablecoins - l'extension numérique du dollar - ont de la valeur.
Le cœur de la valeur monétaire est "l'acceptabilité". Plus il y a de personnes qui acceptent une monnaie, plus sa valeur est élevée. C'est la source de l'effet de réseau.
Lorsque plus de personnes utilisent une monnaie, le nombre de biens et services pouvant être achetés avec cette monnaie augmente, renforçant son utilité. Plus l'utilité est forte, plus de gens sont prêts à l'utiliser, formant ainsi un cycle de rétroaction positif.
Une fois qu'une monnaie devient dominante, il est difficile de la remplacer. En raison des coûts de conversion élevés : il faut changer le système de tarification, mettre à jour les systèmes de paiement, reconstruire la confiance. La dépendance aux chemins rend la position de la monnaie dominante encore plus solide.
Passer du dollar à d'autres monnaies implique des coûts de conversion énormes. Cela inclut non seulement des coûts techniques (mise à jour des systèmes), mais aussi des coûts d'apprentissage (compréhension de la nouvelle monnaie), et des coûts de risque (incertitude de la nouvelle monnaie). Ces coûts de conversion poussent le marché à continuer d'utiliser le dollar.
En tant que monnaie de réserve mondiale, le dollar a déjà formé un fort effet de réseau. Plus de 80 % du commerce international est réglé en dollars, et plus de 60 % des réserves de change sont en dollars. Les effets de réseau et la dépendance aux chemins rendent la position du dollar difficile à ébranler.
Bien sûr, maintenir la domination du dollar n'est pas gratuit, les États-Unis doivent supporter d'énormes coûts. Les dépenses militaires américaines représentent environ 40 % des dépenses militaires mondiales, dépassant 700 milliards de dollars par an. Une grande partie de ces dépenses vise à protéger les routes commerciales mondiales et les centres financiers, offrant une garantie de sécurité pour la domination du dollar.
Pour fournir au monde suffisamment de liquidités en dollars, les États-Unis doivent continuellement créer des déficits commerciaux. Les États-Unis doivent échanger de véritables biens et services pour obtenir les dollars détenus par d'autres pays. Le "déficit" est en réalité le coût que les États-Unis doivent payer pour maintenir leur domination sur le dollar.
Maintenir des infrastructures financières comme Wall Street et les systèmes de compensation nécessite d'énormes investissements. Ces investissements garantissent la circulation efficace du dollar, mais nécessitent également des coûts continus.
Ces coûts, bien que colossaux, restent justifiés par les bénéfices apportés par la domination du dollar (comme la taxe sur la monnaie, le pouvoir financier, etc.). Cela explique pourquoi les États-Unis sont prêts à supporter ces coûts pour maintenir la position du dollar.
Mais la domination du dollar fait face à de nouveaux défis : la demande de monnaie dans le monde numérique. Alors que les activités économiques mondiales se déplacent de plus en plus sur la blockchain, comment le dollar peut-il maintenir sa position dans le monde numérique ? La réponse est les stablecoins.
Stablecoins : l'expansion de la crédibilité du dollar dans la dimension numérique.
Une fois que l'on comprend la base de valeur du dollar, il devient clair comment les stablecoins répliquent et étendent ce mécanisme de crédit dans le monde numérique. Dans l'écosystème blockchain, les stablecoins jouent un rôle clé en complétant le cycle monétaire de l'économie cryptographique. Ils sont généralement ancrés 1:1 au dollar, introduisant la valeur de crédit du dollar traditionnel dans le monde numérique. En date de novembre 2025, l'émission mondiale de stablecoins a atteint environ 304,36 milliards de dollars, devenant un pilier essentiel pour le règlement quotidien.
Les stablecoins ne sont pas de simples jetons numériques, mais une extension numérique de la crédibilité du dollar. Lorsque les utilisateurs détiennent des USDT ou des USDC, ils détiennent une forme de "dette en dollars sur la chaîne", dont la valeur est soutenue par les actifs en dollars que l'émetteur détient.
Pour maintenir la stabilité du taux de change à 1:1, les émetteurs de stablecoins de premier plan ont établi des bilans extrêmement solides, dont les principales composantes sont des actifs liquides de haute qualité. Au troisième trimestre 2025, l'exposition totale de Tether aux obligations d'État était d'environ 135 milliards de dollars, détenant également environ 9,9 milliards de dollars de bitcoins et environ 12,9 milliards de dollars de métaux précieux (or), avec des réserves excédentaires d'environ 6,8 milliards de dollars, maintenant une garantie de plus de 1:1. L'exposition totale de Circle aux obligations d'État en novembre 2025 était d'environ 68,2 milliards de dollars (y compris les rachats), avec des liquidités et dépôts d'environ 9,6 milliards de dollars (déposés dans des banques d'importance systémique), et des accords de rachat d'environ 49,7 milliards de dollars, maintenant également une garantie de plus de 1:1.
Le rapport de Tether au troisième trimestre 2025 montre que son exposition aux obligations d'État américaines en a fait le 17e plus grand détenteur mondial de ces obligations, dépassant des pays souverains comme la Corée du Sud. Circle, en revanche, a montré une tendance à se conformer davantage, plaçant la majeure partie de ses réserves dans des accords de rachat réglementés et des dépôts auprès de banques de premier plan.
Ces actifs de réserve solides permettent aux stablecoins de pénétrer rapidement le marché des paiements transfrontaliers. Le modèle des banques intermédiaires traditionnelles présente des inefficacités structurelles, que les stablecoins s'efforcent de résoudre.
Les transferts transfrontaliers traditionnels par SWIFT prennent généralement de 1 à 5 jours ouvrables, impliquant une vérification comptable à plusieurs niveaux. En revanche, les transferts de stablecoins basés sur Solana ou Ethereum Layer 2 peuvent être réalisés en quelques secondes à quelques minutes, et offrent un service 24/7. Dans le modèle traditionnel de paiement transfrontalier, les frais des banques intermédiaires, les écarts de taux de change et les coûts opérationnels représentent souvent de 3 % à 5 % du montant de la transaction, avec des paiements de faible montant souvent encore plus élevés. Les frais sur chaîne pour les transferts de stablecoins sont souvent insignifiants (comme Solana à $0.01), et le coût total peut généralement être réduit de plus de 70 %.
Chaque transfert de stablecoin est traçable sur la chaîne, éliminant l'incertitude du "fonds en transit". En même temps, l'automatisation des règlements, de la garde et des paiements conditionnels via des contrats intelligents offre une flexibilité sans précédent pour la gestion financière des entreprises.
Le signe que les stablecoins passent de la marge au mainstream est l'amélioration du cadre réglementaire. En 2025, les États-Unis ont adopté la loi (loi GENIUS) (loi sur les stablecoins de paiement), cette législation a complètement changé les règles du jeu dans l'industrie.
La loi stipule que les émetteurs de stablecoins de paiement conformes doivent maintenir des réserves de 1:1, et que les actifs de réserve sont strictement limités aux obligations d'État américaines, à l'argent liquide physique, aux dépôts sécurisés, aux accords de rachat spécifiques et aux réserves des dépôts de la Réserve fédérale.
Le cadre réglementaire a intégré les émetteurs de stablecoins dans la catégorie des "banques étroites", renforçant la robustesse du système.
Avec la clarification des règles, les institutions financières traditionnelles ont commencé à entrer massivement sur le marché. En 2025, environ 80 % des juridictions dans le monde ont annoncé de nouveaux plans d'actifs numériques, les institutions financières ont commencé à considérer la blockchain publique comme une couche de règlement conforme.
Les stablecoins ne sont plus considérés comme une menace pour la stabilité financière, mais comme un outil pour maintenir l'influence du dollar. En verrouillant les réserves des stablecoins dans des obligations d'État américaines, le gouvernement américain a créé une nouvelle demande rigide pour ces obligations à l'échelle mondiale via le secteur privé.
Il y a un problème encore plus profond derrière cela. À l'ère de la monnaie pure de crédit, le paradoxe de Triffin s'est transformé en "Triffin 2.0" : la demande mondiale pour des actifs "sûrs" (principalement les obligations d'État américaines) croît bien au-delà de la capacité des États-Unis à fournir ces actifs sans compromettre la viabilité financière. L'émergence des stablecoins a, dans une certaine mesure, atténué cette contradiction.
Les émetteurs de stablecoins sont des acheteurs "non discrétionnaires" d'obligations d'État américaines, fournissant une demande stable pour les obligations à court terme. Selon un discours d'un fonctionnaire de la Réserve fédérale de novembre 2025, les stablecoins, en attirant des acheteurs non américains, ont réduit le coût de financement du gouvernement américain. À la fin de 2024, les émetteurs de stablecoins détenaient environ 166 milliards de dollars d'obligations d'État, et ce chiffre devrait atteindre entre 250 et 500 milliards de dollars d'ici la fin de 2025, devenant des acheteurs marginaux importants d'obligations d'État à court terme.
En revanche, les principales réserves des banques centrales s'élèvent à environ 7,5 trillions de dollars, relativement stables ou légèrement en baisse, servant d'actifs de réserve à long terme, avec peu de contribution à la liquidité à court terme. Les fonds du marché monétaire s'élèvent à environ 6 trillions de dollars, en croissance continue, en concurrence avec les stablecoins pour les outils à court terme.
Dans le mécanisme des stablecoins, les stablecoins ne sont pas seulement des monnaies, mais deviennent des outils de circulation numérique des obligations d'État américaines, augmentant considérablement l'efficacité de rotation des dettes en dollars en tant que collatéral mondial.
Conclusion : d'un morceau de papier à une chaîne de code.
Revenons au paradoxe initial : un morceau de papier vert, coûtant moins de 10 cents à produire, peut échanger contre tous les biens et services du monde. La réponse est "acceptabilité".
La valeur du dollar provient de son "acceptabilité", et non de sa valeur marchande. Lorsque le monde entier accepte le dollar, celui-ci acquiert de la valeur. Cette acceptabilité repose sur trois piliers : la crédibilité gouvernementale, la puissance économique et le système financier, établie progressivement à travers le processus historique, maintenue par des effets de réseau et une dépendance aux chemins.
La valeur des stablecoins provient également de "l'acceptabilité". Les stablecoins ancrés au dollar (comme USDT, USDC) répliquent le mécanisme de crédit du dollar sur la blockchain. Ils sont ancrés 1:1 aux actifs en dollars, héritant de la valeur de crédit du dollar. Lorsque nous détenons des USDT, nous détenons "des dollars sur la chaîne", dont la valeur provient de la base de crédit du dollar.
Mais les stablecoins ne sont pas simplement une copie du dollar. Grâce à la technologie blockchain, les stablecoins réalisent un mode de circulation plus efficace : fonctionnement 24/7, sans entrave transfrontalière, faibles frais, transferts peer-to-peer. L'avantage technologique confère aux stablecoins une valeur unique dans le monde numérique.
La valeur du dollar est passée d'un ancrage physique (l'or) à un ancrage géopolitique (le pétrole), puis à l'ancrage technologique d'aujourd'hui (stablecoins et crédibilité sur la chaîne). La conformité des stablecoins en 2025 marque la transition du dollar d'un outil souverain à un produit public numérique mondial.
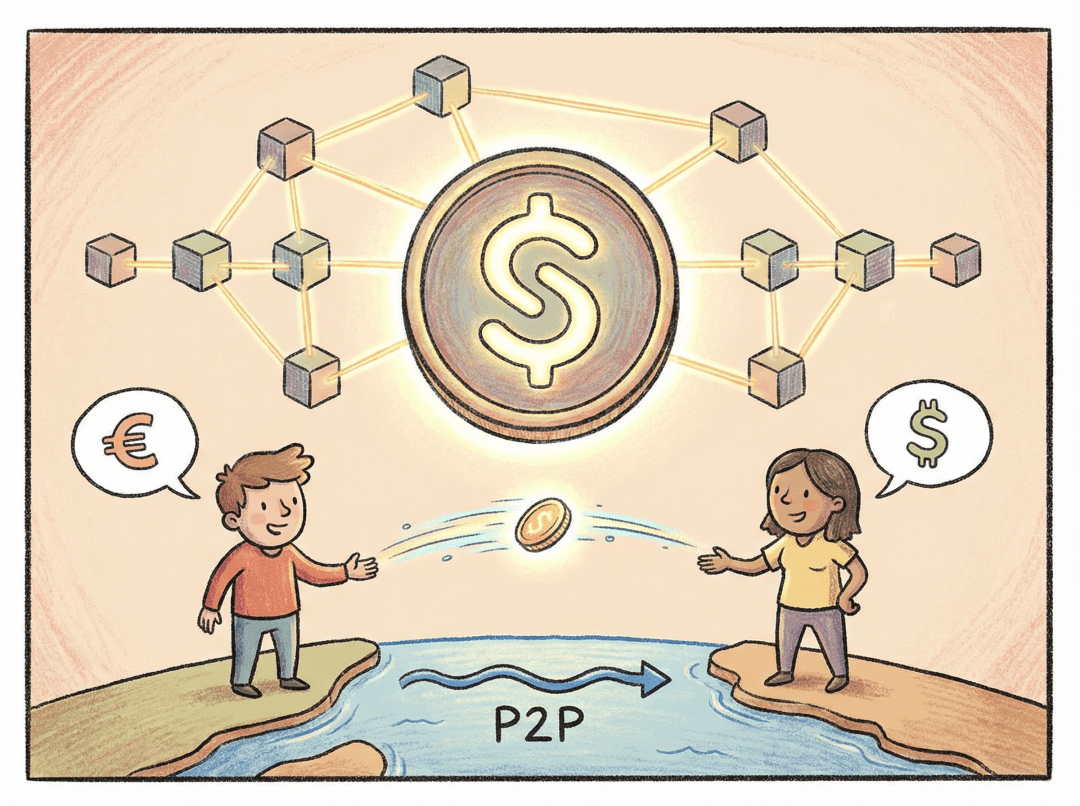
En fin de compte, si nous ne comprenons pas pourquoi un morceau de papier peut devenir une monnaie de réserve mondiale, nous ne pouvons pas réellement comprendre pourquoi une chaîne de code (stablecoin) peut porter de la valeur dans le monde numérique. La logique derrière les deux est la même : ce sont des produits de "confiance" et d'"acceptabilité", dépendant tous deux d'effets de réseau et de dépendance aux chemins.
Dans les prochains articles, nous examinerons en profondeur comment les stablecoins complètent le cycle monétaire de l'économie cryptographique, comment ils changent le paysage des paiements mondiaux, et comment ils redéfinissent la conception de la monnaie. Mais toutes ces discussions reposent sur une base : les stablecoins sont une extension numérique de la crédibilité du dollar, et leur logique de valeur est en continuité avec celle du dollar.
Une fois cela compris, la logique du système monétaire moderne devient claire.