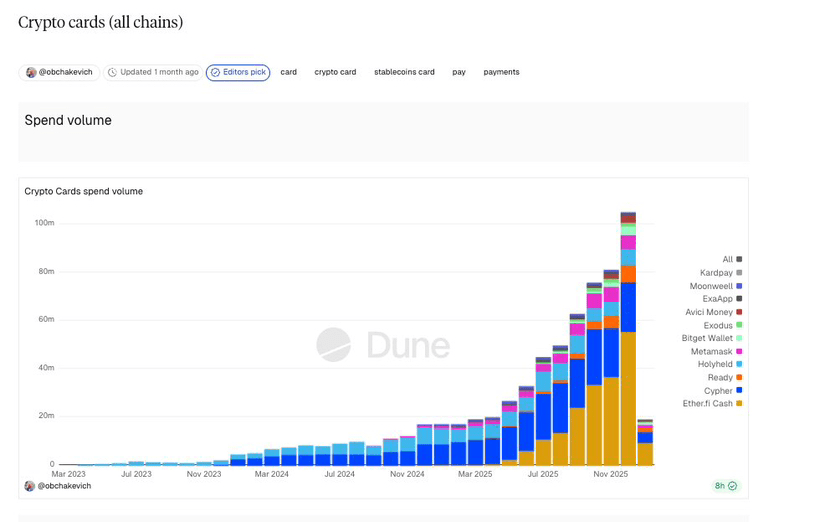
Selon les données de la chaîne de blocs de @Dune, les dépenses mondiales des cartes cryptées ont connu une croissance exponentielle au second semestre 2025, avec une taille mensuelle passant de plusieurs dizaines de millions au début de l'année à dépasser le seuil de 100 millions de dollars américains. Ces données reflètent directement les préférences des utilisateurs réels dans leurs achats quotidiens.
💼 Problème central : Quel problème résout la carte U ?
Le principal souci actuel lors du retrait d'argent est la perte de valeur.
Le taux de change actuel du dollar américain contre le yuan chinois est de 7, mais si vous vendez du USDT en espèces sur une plateforme centralisée (CEX), le prix n'est que de 6,87. Vous perdez déjà 2 % avant même d'avoir consommé. En plus, le risque de gel de compte est fréquent sur les transactions OTC, c'est pourquoi la carte U est de plus en plus devenue une nécessité pour les utilisateurs de Web3.
En contournant les intermédiaires, le paiement hors ligne et les achats quotidiens sont directement débités au taux de change en temps réel, ce qui permet d'éviter non seulement les pertes de prix, mais aussi de réduire les risques de négociation avec les acquéreurs.
💳Les 8 cartes U à surveiller en 2026
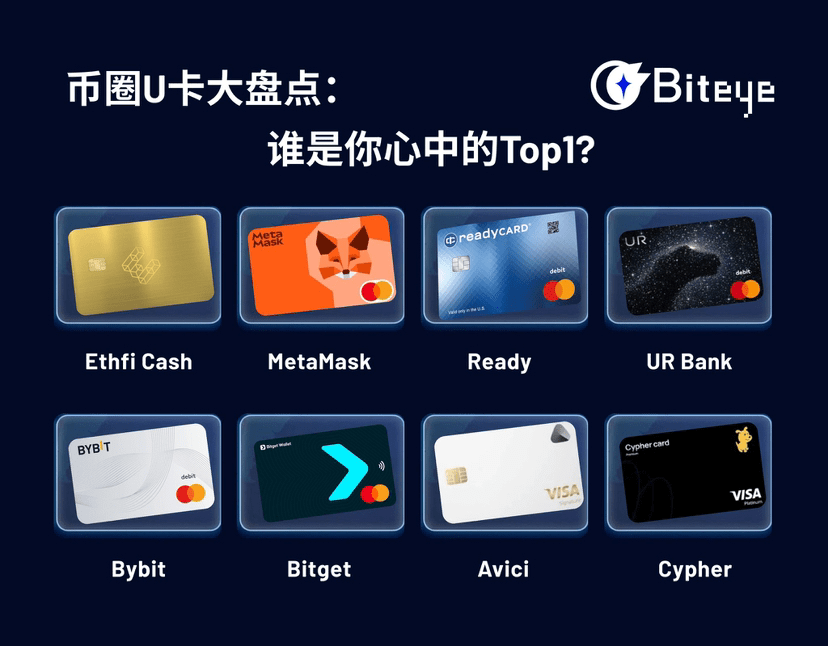
Biteye évalue les données de paiement sur la chaîne de Dune, classant en profondeur 8 cartes U mainstream selon leur activité transactionnelle et leur reconnaissance sur le marché :
1️⃣Ether fi @ether_fi (官推XHunt排名:1,211):
Ether.fi était à l'origine un protocole de re-staking Ethereum, permettant aux utilisateurs de staker des actifs comme l'ETH, le BTC et des stablecoins tout en obtenant des récompenses doubles via EigenLayer. En 2025, il se transformera en domaine de paiement.
La carte Ether.fi Cash est une carte de crédit native DeFi, permettant d'utiliser des soldes cryptographiques pour les dépenses, offrant 3 % de remboursement sur tous les achats. Chaque transaction n'entraîne pas de frais de change ; pas de frais mensuels, pas de frais d'émission. Vous pouvez directement utiliser les revenus générés par le eETH staké pour le remboursement.
Ether.fi DAO a récemment approuvé un plan de rachat de 50 millions de dollars de jetons ETHFI (pour les prix inférieurs à 3 dollars), ce qui réduira l'offre de jetons en circulation avec les revenus du protocole, ce qui témoigne également de la capacité de génération de revenus du protocole.
2️⃣Metamask @MetaMask (官推XHunt排名:115)
La carte MetaMask est une carte de paiement conforme lancée en collaboration entre le portefeuille du petit renard et Mastercard. Elle est intégrée directement dans le portefeuille, permettant aux utilisateurs de gérer leurs fonds sans télécharger d'application tierce.
Les cartes sont réglées via le réseau Linea, avec des frais de conversion d'environ 0,875 % pour chaque dépense non en dollars américains. Son taux de remboursement est relativement stable, se maintenant entre 1 % et 3 %. Son avantage réside dans le taux de réussite des paiements extrêmement élevé grâce à son arrière-plan officiel, tout en respectant les exigences réglementaires actuelles.
En termes de limites, sa performance est également très stable, par exemple, le plafond de dépenses quotidien peut atteindre 15 000 dollars. En plus de la fonction de paiement, elle offre également aux titulaires de carte des avantages exclusifs en Web3, tels que des réductions spéciales sur les voyages et la restauration. Grâce à son fort soutien officiel, son taux de réussite des paiements est extrêmement élevé et conforme aux exigences réglementaires mondiales actuelles.
3️⃣Ready @ready_co (官推XHunt排名:905)
Ready est un protocole de paiement auto-hébergé issu du portefeuille Argent. Il utilise une technologie d'abstraction de compte qui permet aux utilisateurs de dépenser des U aussi facilement qu'avec une carte bancaire traditionnelle.
Il offre aux utilisateurs de véritables frais de change nuls (les dépenses mondiales sont basées sur le taux officiel de Mastercard, sans marge supplémentaire), aucun frais de recharge, aucun frais de conversion. Dans ce modèle, vous économisez non seulement sur les pertes de change, mais dépensez directement avec l'USDC dans votre portefeuille à un taux de 1:1.
Ready ne prélève pas de frais de recharge, de conversion ou de change, mais rembourse chaque transaction, avec une récompense STRK d'une valeur maximale de 1 800 dollars par personne et par an.
4️⃣UR @UR_global (官推XHunt排名:38,186)
UR n'est pas seulement une carte, mais aussi un compte bancaire réglementé et entièrement licencié.
Supporte les paiements générant des intérêts, déposez des USDe pour gagner automatiquement 5 % de rendement hebdomadaire, et ces actifs générant des intérêts peuvent être utilisés directement pour des achats quotidiens.
En termes de frais, UR vous permet de déposer et de retirer des devises fiat, d'effectuer des transferts mondiaux (SEPA/SWIFT), et prend en charge des comptes IBAN multidevises. Par exemple : RMB EUR USD JPY SGD HKD CHF.
À retenir : vous pouvez directement dépenser en RMB, la perte est d'environ 1 % à titre d'exemple avec l'USDT.
Actuellement, les frais de recharge d'UR sont de 0 %, et la conversion de cryptomonnaies en devises fiat est également à 0 % (l'un des principaux arguments de vente), et les membres premium peuvent être exonérés des frais de conversion de 0,5 %. De plus, pendant la période promotionnelle, vous pouvez utiliser les fonctionnalités pro gratuitement, économisant 12U par mois !
Un petit conseil : lors de l'ouverture de compte, le système effectuera une vérification de position GPS. Il est donc conseillé de désactiver temporairement le VPN pendant cette étape, puis de se reconnecter une fois la vérification terminée.
5️⃣Bybit Card @Bybit_ZH (官推XHunt排名:8,239)
La carte Bybit est actuellement considérée comme la meilleure carte U des échanges, l'expérience liée à Apple Pay est extrêmement fluide. Elle n'a pas de frais annuels ni de frais de demande pour la carte virtuelle, et le seuil de demande est très amical pour les utilisateurs ordinaires.
Il permet aux soldes de la carte de générer automatiquement des intérêts, avec un rendement annualisé bien supérieur à celui des comptes bancaires ordinaires. Le remboursement sur les dépenses est d'au moins 2 %, et les gros clients peuvent obtenir jusqu'à 10 %, avec remboursement direct en USDT.
La carte Bybit est conforme à la réglementation MiCA, offrant une émission gratuite et 8 % APR d'épargne ; en 2025, elle s'étendra à l'Europe, au Brésil et à la Malaisie ; en partenariat avec Mastercard, elle prend en charge 150 millions de commerçants. Récemment, elle a souligné l'absence de frais off-ramp et la demande de la communauté pour un soutien accru dans d'autres régions.
En termes de frais, sa carte virtuelle et sa carte physique partagent un plafond de dépenses, et il s'engage à ne pas avoir de frais cachés. Bien que les paiements en devises étrangères entraînent des frais de 1 %, le coût de conversion des cryptomonnaies en devises fiat n'est que de 0,9 %. Son remboursement sur les dépenses est très généreux, avec un taux de base de 2 %, et les gros clients peuvent obtenir jusqu'à 10 % de remboursement en BTC ou ETH.
6️⃣Bitget wallet @BitgetWallet (官推XHunt排名:3,890)
C'est une carte de débit Visa lancée par Bitget Wallet, axée sur une intégration profonde avec l'écosystème des échanges. Elle a très bien performé sur le classement des paiements Dune, avec un TVL global dépassant 80 millions de dollars.
Les cartes sont principalement virtuelles pour le moment. Elle a lancé un forfait sans frais mensuels, dans lequel vos dépenses de 400 à 600 dollars par mois sont entièrement gratuites. Ce n'est que lorsque vous dépassez ce montant que des frais d'environ 1 % seront appliqués.
En ayant accès aux réseaux de compensation mondiaux de Visa et Mastercard, son champ d'application est très large. Plus de 150 millions de commerçants dans le monde, partout où les cartes bancaires sont acceptées, vous pouvez l'utiliser pour payer directement en U. Si l'argent sur votre carte n'est pas utilisé, vous pouvez également le placer dans son pool générant des intérêts, avec un rendement annuel allant jusqu'à 10 %, et le retirer à tout moment.
7️⃣Avici @AviciMoney (官推XHunt排名:12,679)
Avici est une néobanque native d'Internet basée sur la cryptographie, qui fait le pont entre fiat et crypto, permettant aux utilisateurs d'accéder à leurs fonds comme une banque tout en restant auto-hébergés. Le jeton du projet $avici se distingue particulièrement en 2025, avec des dépenses via le canal Visa ayant déjà dépassé 6 millions de dollars.
Sa plus grande caractéristique est son plan de financement flexible : vous pouvez soit recharger directement pour dépenser, soit obtenir un crédit en mettant en garantie des SOL ou des ETH, ce qui vous permet d'éviter de vendre vos actifs lorsque vous avez besoin d'argent.
En termes de frais, Avici adopte un modèle sans frais très attractif : pas de frais de recharge, ni de frais de maintenance quotidiens ou mensuels. Bien que le taux de frais de change standard soit de 3 % au maximum, il est actuellement réduit à 1 % pendant la période promotionnelle. De plus, il offre aux nouveaux utilisateurs une récompense sans frais pour les 600 premiers dollars de dépenses.
8️⃣Cypher @Cypher_HQ_ (官推XHunt排名:30,305)
La carte Cypher est une carte crypto destinée à un usage mondial, projet accéléré par Y Combinator (lot W22), ayant levé 4,3 millions auprès d'institutions comme YC, et le jeton du projet $CYPR a été lancé sur Binance Alpha.
En termes de frais, le chargement de stablecoins USDC sur la carte entraîne des frais de 0,5 %, tandis que les autres jetons sont facturés à 1 %. Bien que chaque dépense ait des frais de change de 1 %, il offre un montant de retrait gratuit de 200 dollars par mois aux distributeurs automatiques.
Pour les utilisateurs haut de gamme, elle propose un plan Premium à 199 dollars, incluant une carte physique en métal exclusive et un service de livraison gratuit dans le monde entier.
🧐Conseils pratiques :
1️⃣Si vous recherchez une conformité absolue + sécurité, privilégiez Ethfi Cash / Ready / MetaMask, auto-hébergement + garantie de grandes plateformes, il n'y a pratiquement aucun risque de fuite.
2️⃣Si vous devez dépenser à l'intérieur du pays, choisissez sans réfléchir UR. UR prend en charge le RMB, les web3ers en Chine comprennent tous cette valeur !
3️⃣Si vous devez payer des factures à l'étranger, déposer de l'argent auprès de courtiers étrangers ou effectuer des paiements commerciaux transfrontaliers, le compte IBAN multi-devises d'UR peut recevoir et envoyer des devises fiat comme une banque traditionnelle, ce que les cartes U ordinaires ne peuvent pas faire.
4️⃣Si vous craignez de ne pas pouvoir l'utiliser ou d'être bloqué, choisissez Bybit. CEX a les relations de conformité les plus solides du côté bancaire, le taux de réussite des paiements est le meilleur du secteur.
5️⃣Si vous voulez un accès facile, Avici est actuellement le plus amical, mais ne mettez pas trop d'argent, diversifiez les risques.
6️⃣Si vous avez tous vos actifs sur les échanges : choisissez Bitget ou Bybit, le transfert est le plus rapide, et il y a un fonds de protection des échanges en garantie.
Conseils généraux : testez avec de petites sommes, commencez par une carte virtuelle, diversifiez vos actifs, consultez les dernières restrictions sur le site officiel. Bien que les cartes conformes soient compliquées, il existe des voies de responsabilité en cas de problème.
💡À noter en fin - Un reflet de Web3
L'explosion de la carte U est en fait un reflet de l'adoption massive de Web3.
Ce n'est pas seulement pour économiser les 2 % de coûts de retrait, mais aussi pour augmenter la liquidité et l'autonomie des actifs.
Lorsque vos actifs sur la chaîne peuvent payer sans effort chaque tasse de café et chaque billet d'avion dans votre vie quotidienne, les cryptomonnaies possèdent vraiment la propriété de paiement de la monnaie.
Quelle carte U choisiriez-vous ? N'hésitez pas à partager dans les commentaires 👏