



段永平在谷歌财报出来后的几个小时在社交媒体发文:
« Je pense que je vais en ajouter encore un peu à Google. »
Aujourd’hui, c’est vraiment ces deux données dans le rapport sur les résultats de Google qui me donnent davantage confiance en $GOOGL :
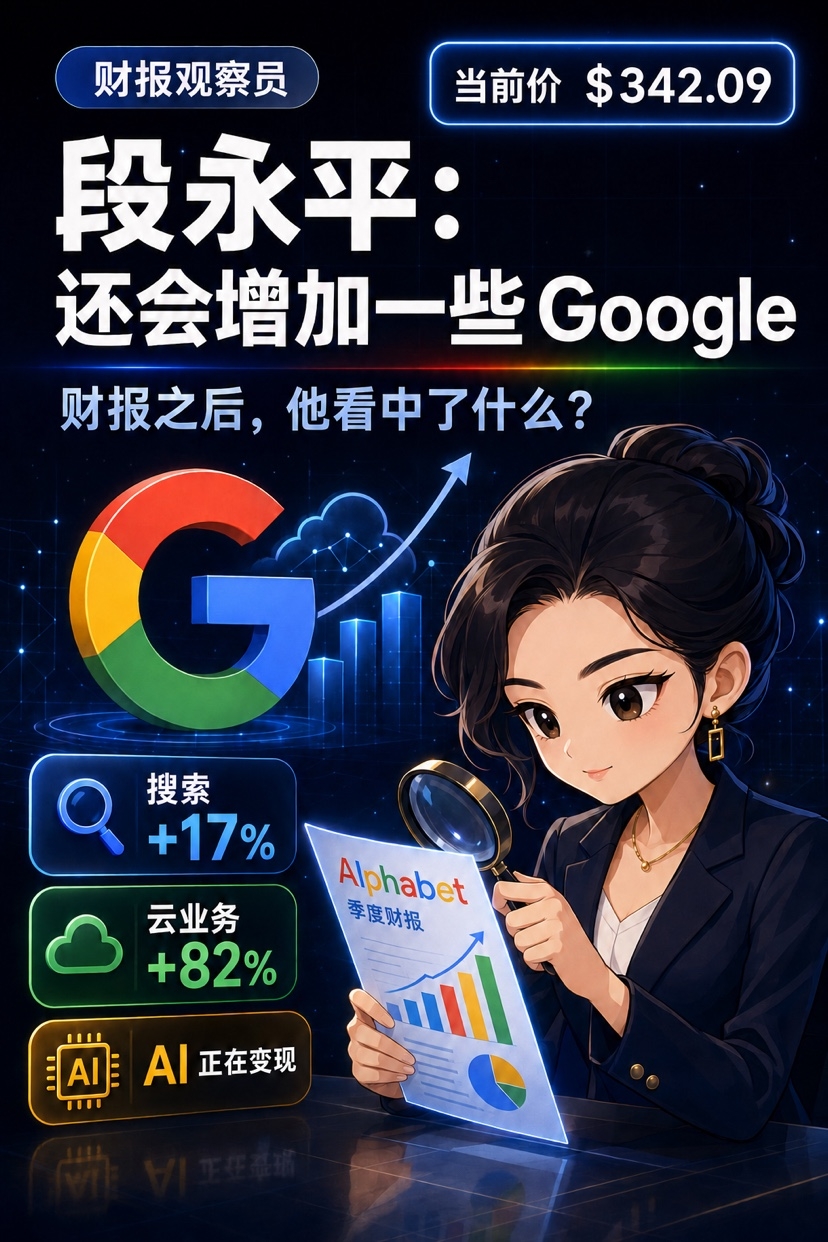
D’abord, tout le monde s’inquiète que l’IA ne prenne le marché de la recherche Google, mais les revenus de la recherche Google ont au contraire augmenté de 17 %.
Les ChatGPT sont déjà à la porte, et la vache à lait la plus essentielle de Google n’a pas fléchi : elle maintient une croissance à deux chiffres.
Deuxièmement, les revenus de Google Cloud ont augmenté de 82 % pour atteindre 24,8 milliards de dollars ; le bénéfice opérationnel est passé de 2,8 milliards à 8,8 milliards, soit à peu près trois fois plus.
Cela montre que l’IA de Google ne fait pas seulement que les utilisateurs trouvent « Gemini » plus utile.
Elle a déjà commencé à convertir concrètement, grâce au cloud, aux infrastructures d’IA et aux services aux entreprises, ses efforts en revenus et en bénéfices.
Évidemment, le problème est aussi très clair.
Au cours de ce trimestre, les dépenses d’investissement de Google ont atteint jusqu’à 44,9 milliards de dollars, soit un doublement en glissement annuel ; son flux de trésorerie disponible a aussi été ramené à -5,86 milliards de dollars.
Donc, en achetant Google maintenant, le vrai point à juger n’est pas de savoir si l’EPS de ce trimestre dépasse les attentes.
Ce qui compte, c’est : les « frais de scolarité » en IA que Google dépense aujourd’hui pourront-ils continuer à se traduire par une forte croissance du Cloud à grande vitesse, et par l’élargissement de sa douve dans la recherche ?
Pour l’instant, ma réponse est plutôt optimiste.
Car ces résultats prouvent au moins deux choses :
L’IA n’a pas détruit immédiatement la recherche Google ;
Google a aussi déjà trouvé une voie pour convertir l’IA en revenus.
Donc, quand Duan Yongping dit « il y aura encore un peu plus de Google », je pense que la logique derrière ce geste n’est pas de courir après une belle performance de résultats sur un seul trimestre.
Mais je pense qu’il ne cherche pas à ajouter ces 9,11 dollars de bénéfice par action, qui paraissent pourtant spectaculaires.
Car dans les 9,11 dollars d’EPS annoncés cette fois-ci par Google, 6,26 dollars viennent d’un gain comptable latent sur les investissements en actions.
Cet argent existe peut-être ce trimestre, mais il n’est pas certain qu’il y en ait aussi le trimestre prochain.
Si on ne voit que « le profit a bondi de 294 % » et qu’on se dit que Google est bon marché, on passe à côté de l’essentiel.
Au contraire, la « douve » de Google n’a pas semblé se rétrécir après le choc de l’IA ; elle continue même de s’élargir.
Après cette publication de résultats, je suis d’ailleurs encore plus enclin à continuer de croire en Google.
Mais la raison n’est pas les 9,11 dollars d’EPS : c’est que la recherche tient bon, et que le Cloud a vraiment décollé.
Selon vous, Google dépense à prix fort pour « apprendre à l’école », ou bien construit-elle déjà en avance la prochaine douve ?
#Observateur des résultats : qui arrive à comprendre le vrai « devoir » de Google et de Tesla cette fois-ci ?