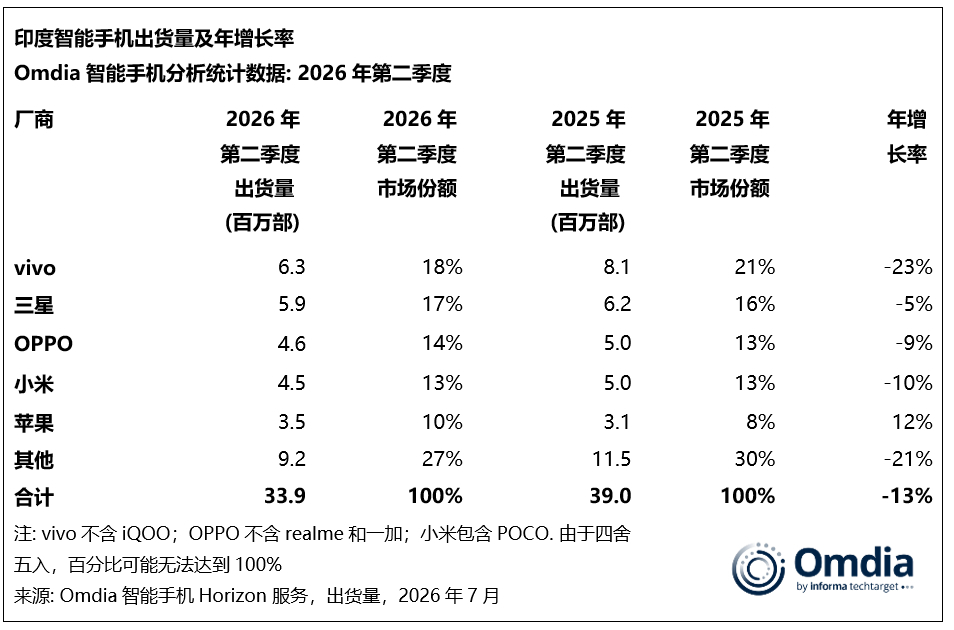
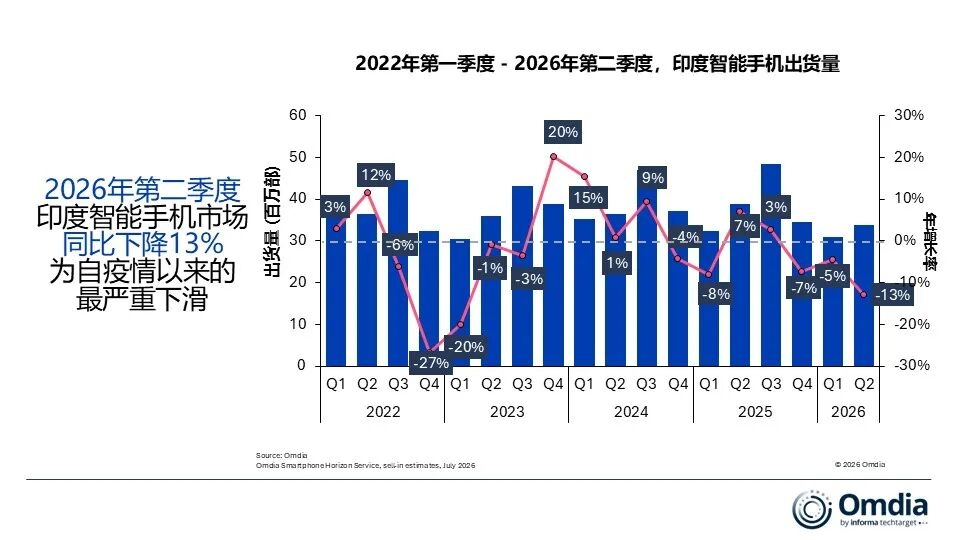
Nouvelle étude d’Omdia : au deuxième trimestre 2026, les livraisons de smartphones en Inde ont reculé de 13 % en glissement annuel pour atteindre 33,9 millions d’unités. La hausse continue des coûts de la mémoire a entraîné des ajustements successifs à la hausse des prix des téléphones, affaiblissant le pouvoir d’achat des consommateurs du grand public. En outre, l’attente de promotions avant les fêtes pour renouveler leurs appareils, la dépréciation de la roupie indienne, les pressions inflationnistes et la faiblesse de l’affluence en points de vente physiques pendant l’été ont également davantage freiné la demande du marché. Bien que les lancements de nouveaux appareils au deuxième trimestre soient restés dynamiques, les ventes en bout de chaîne ralentissant et les coûts de stocks des canaux continuant d’augmenter, les fabricants adoptent encore une attitude prudente concernant le réassort via les canaux.
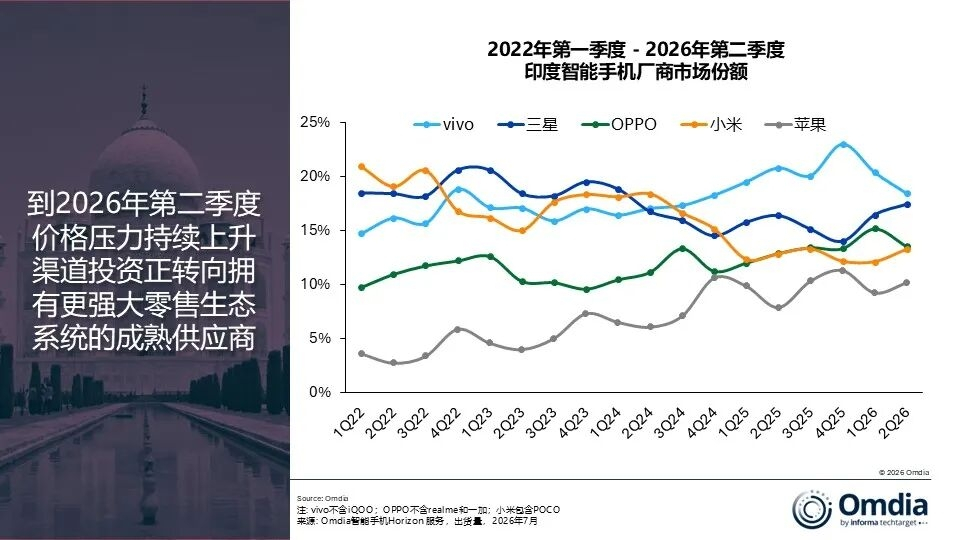
Au deuxième trimestre 2026, performances des fabricants :
vivo conserve la première place avec 6,3 millions d’unités expédiées. Bien que la demande du grand public soit sous pression du fait de la hausse des prix, entraînant une baisse à deux chiffres des expéditions, vivo rationalise son offre d’entrée de gamme autour de modèles phares comme les Y11 5G et Y21 5G. Par ailleurs, le lancement du V70 FE, positionné de manière plus accessible, abaisse davantage le seuil d’entrée de la gamme V et consolide sa position de leader sur le marché.
Samsung arrive juste derrière avec 5,9 millions d’unités expédiées et se distingue, parmi les principaux fabricants, par la plus grande résilience du marché. Les Galaxy A07 et Galaxy A17 deviennent les principaux moteurs des ventes, tandis que le programme Galaxy Forever, la reprise/échange (buy-back), l’achat-revente et le financement via les distributeurs soutiennent efficacement la vente de la série Galaxy S26 et renforcent la confiance des canaux.
OPPO arrive troisième avec 4,6 millions d’unités expédiées. Du fait de plusieurs ajustements de prix sur les produits commercialisés, le volume global d’expéditions subit une certaine pression. Malgré cela, OPPO continue de renforcer l’implantation des produits milieu de gamme et haut de gamme : lancement de la série F33, extension plus poussée de la gamme Reno 15 et amélioration de la matrice produit de la série Find X9.
Xiaomi (01810) se classe au quatrième rang avec 4,5 millions d’unités expédiées, principalement grâce aux performances du Mi 15A et du 15C sur le marché. En outre, des produits 4G comme le Redmi A7 4G et le Redmi A7 Pro 4G continuent de répondre aux besoins du marché d’entrée de gamme. Par ailleurs, Xiaomi a relancé sa collaboration avec Leica sur la gamme T afin d’affiner davantage la trajectoire de montée en gamme des produits haut de gamme.
Apple (AAPL.US) se classe au cinquième rang avec 3,5 millions d’unités expédiées. En raison des attentes selon lesquelles le prix des iPhone va encore augmenter et du fait qu’on ne s’attend pas à la sortie en 2026 de la version de base de l’iPhone 18, les canaux ont constitué leurs stocks à l’avance pour l’iPhone 17, ce qui a stimulé la croissance des expéditions. Par ailleurs, des offres promotionnelles telles que le paiement échelonné, la reprise et le cashback favorisent également la vente des produits haut de gamme.
Omdia indique que, selon sa principale analyste, Sanyam Chaurasia : « Au deuxième trimestre 2026, les fabricants continuent de rationaliser et de reconfigurer leur gamme de produits afin d’améliorer la rentabilité, de renforcer la différenciation et d’augmenter l’efficacité de l’exploitation des canaux. Les stratégies des différentes marques sur le marché d’entrée de gamme sont également davantage ciblées : elles privilégient la création de modèles phares (Hero Models), prolongent la durée de vie des produits et, en publiant les nouveautés de manière décalée, font mieux correspondre les stocks et le rythme des ventes au niveau des terminaux. Parallèlement, les gammes haut de gamme sont redéfinies autour de trajectoires de montée en gamme plus claires. À mesure que les prix de vente au terminal augmentent, la valeur des stocks des canaux s’accroît continuellement, et les détaillants sont alors plus enclins à investir dans des marques dont les performances de vente au terminal sont plus stables et dont le soutien au financement est plus complet. Ainsi, dans un contexte où les détaillants privilégient des marques présentant un risque de stock plus faible et une demande plus forte pour les produits haut de gamme, Samsung et Apple sont mieux placés pour obtenir une plus grande part des stocks distribués par les canaux. »
Omdia estime que, en 2026, le marché indien des smartphones connaîtra encore une baisse à deux chiffres. La demande des consommateurs continuera d’être freinée par les pressions macroéconomiques et par des prix de vente au terminal durablement élevés. Une inflation persistante, la dépréciation de la roupie indienne et la hausse du coût de la vie devraient continuer à réduire la part de dépenses discrétionnaires des consommateurs. Par ailleurs, des précipitations inférieures à la moyenne peuvent également affaiblir les revenus des ménages ruraux et avoir un impact supplémentaire sur la demande lors des périodes de forte activité liées aux fêtes. De plus, le coût de la mémoire, qui reste élevé, devrait continuer à faire monter les prix des smartphones tout au long du reste de 2026. Omdia considère que le retour complet des prix des smartphones à un niveau normal ne sera probablement possible au plus tôt qu’au premier semestre 2027.
Chaurasia résume : « Dans cet environnement de marché, les fabricants doivent maintenir la stabilité de leurs stratégies de prix. Tout en reflétant pleinement la hausse des coûts des composants, ils doivent, grâce à des opérations promotionnelles pilotées par les canaux, préserver l’accessibilité financière pour les consommateurs, plutôt que de compter uniquement sur des réductions de prix plus importantes. Les marques devraient davantage s’appuyer sur des solutions telles que le paiement échelonné, la reprise de l’ancien appareil, les retours d’argent (cashback) et des packs de services à valeur ajoutée afin d’accroître la perception de la valeur des produits. À mesure que les prix au terminal continuent d’augmenter, la demande des consommateurs pour le paiement échelonné, la mise à niveau via reprise de l’ancien et les offres en pack devrait également progresser. Les fabricants doivent approfondir leur coopération avec les grands canaux de distribution au détail, et continuer à soutenir le développement des canaux traditionnels (General Trade) grâce à une planification des stocks plus fine et à une exécution de la vente au détail au terminal plus efficace. »