

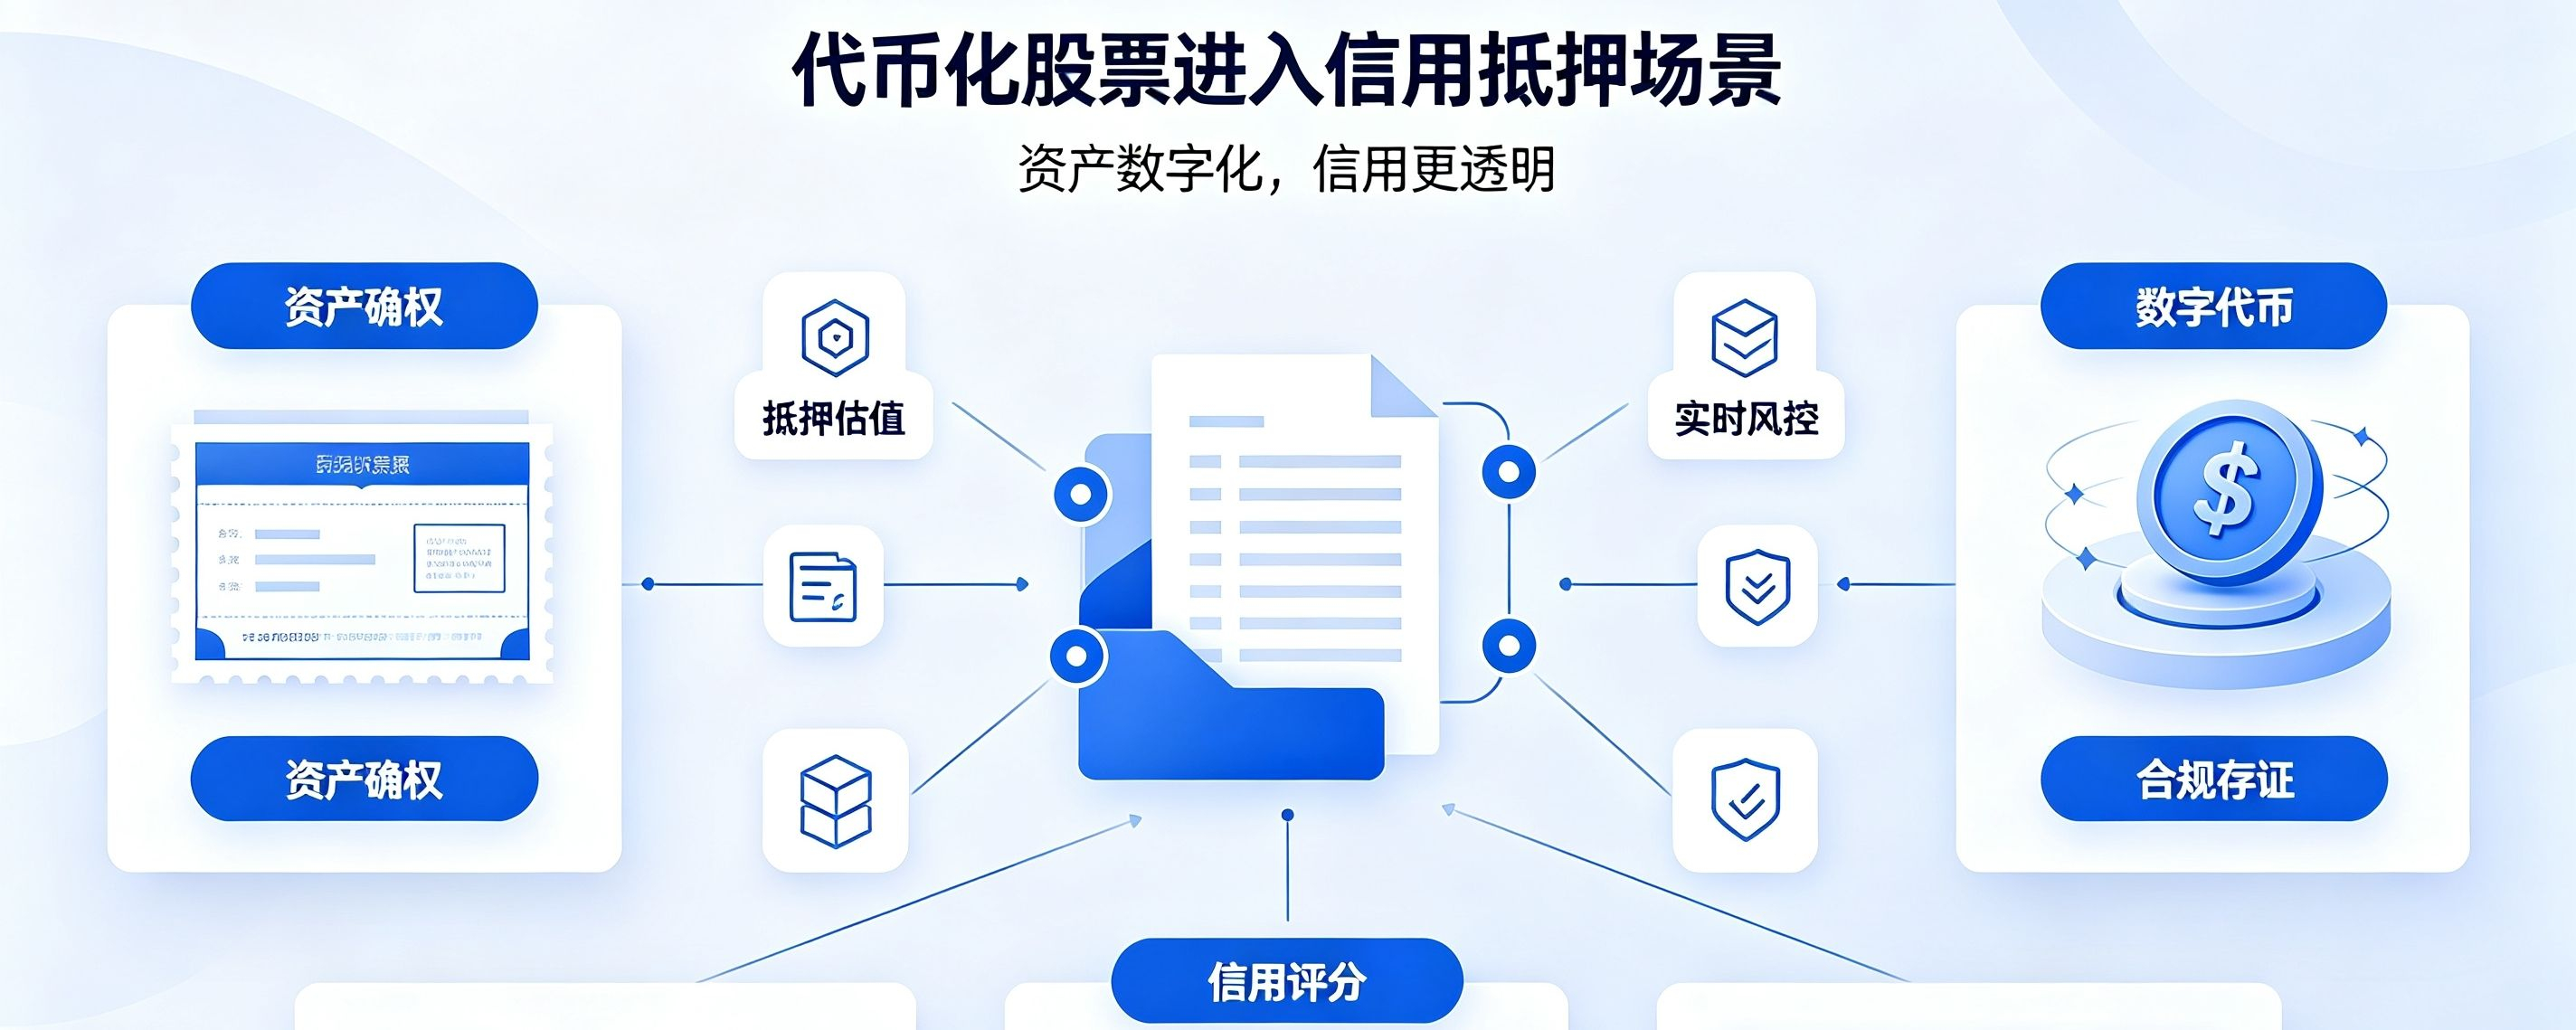
Le 3 juillet, la plateforme d’échange crypto Kraken a annoncé que des actions tokenisées, comme celles de Nvidia, Apple, Tesla, etc., peuvent être directement utilisées comme garanties pour le trading sur marge. À peine quatre jours plus tard, la plus grande plateforme crypto au monde, Binance, a également annoncé une initiative presque identique.
Ces deux nouvelles semblent simplement indiquer « que davantage de types de garanties sont désormais disponibles », mais si on les replace dans une chronologie plus longue, elles pointent vers un changement structurel en cours : les actions du monde traditionnel commencent à entrer officiellement dans le système de crédit du monde crypto.
De « vendre » à « donner en gage » : un point de bifurcation crucial
Supposons que vous ayez des actions Nvidia d’une valeur de 100 000 dollars, que vous les voyez à long terme et ne souhaitez pas les vendre. En parallèle, vous pensez que le Bitcoin a suffisamment baissé, mais vous n’avez pas de liquidités supplémentaires. Dans le passé, il n’y avait qu’une seule voie : vendre vos actions Nvidia contre des dollars, puis transférer ces dollars vers une bourse crypto pour acheter du Bitcoin — les actions sont des actions, la crypto est de la crypto, et entre les deux il y a un mur, avec en plus des coûts de friction non négligeables.
Ce que Kraken et Binance font essentiellement, c’est créer une entrée dans ce mur : vous n’avez pas besoin de vendre vos actions Nvidia. La bourse accepte les actions tokenisées comme garantie, puis vous permet d’ouvrir des positions en Bitcoin ou en Ethereum grâce à cette capacité de garantie, voire d’ajouter du levier.
C’est la même logique que le “crédit hypothécaire” : on ne peut pas emporter la maison pour acheter des courses, mais la banque reconnaît sa valeur et vous autorise à la mettre en garantie pour emprunter. L’actif reste là, mais sa valeur est réutilisée une seconde fois. La différence clé : vendre met fin à l’actif, tandis que mettre en garantie prolonge la valeur de crédit de l’actif.
Haircut : comment la bourse fixe le prix du risque
Kraken ne calcule pas la capacité de garantie sur la base de la valeur totale de marché des actifs. Il applique au contraire une décote à chaque catégorie d’actifs ; dans l’industrie, on appelle cela un “haircut”. Parmi les dix premières actions tokenisées annoncées, des actifs plutôt stables comme SPY et QQQ sont décotés d’environ 10 % ; des valeurs technologiques comme Apple, Tesla et Nvidia d’environ 20 % ; des actifs plus volatils comme Robinhood, Strategy et Circle peuvent atteindre 30 %.
Par exemple, si vous détenez des actions NVDAx pour une valeur de 100 000 dollars, avec un haircut de 20 %, la valeur de garantie reconnue par le système est de 80 000 dollars. Le taux de décote reflète l’évaluation par la bourse de la volatilité et du risque de liquidité de cet actif.
Un détail à clarifier : les actions tokenisées ne sont pas de “vraies” actions.
À noter : les NVDAx et SPYx détenus sur la bourse ne sont pas équivalents aux véritables actions Nvidia ou à l’indice S&P 500, mais plutôt des produits de titres indépendants de type “tracking” — ils ne peuvent pas être transférés vers un compte de courtier traditionnel pour être échangés contre des actions réelles ; détenir des tokens Apple ne signifie pas non plus détenir les droits de vote de la société Apple.
Alors pourquoi la bourse accepte-t-elle encore de tels actifs en garantie ? La clé n’est pas la forme juridique du titre, mais plutôt la fiabilité de la valorisation, une liquidité suffisante et la capacité à traiter rapidement l’actif en cas de forte volatilité. Tant que ces conditions sont remplies, ce type d’actif peut être intégré au système de garantie.
Le levier dans les deux sens : efficacité du capital et transmission du risque
L’attrait de ce mécanisme tient au principe “un actif, deux parieurs” : Nvidia continue à vous aider à parier sur la hausse, tout en servant aussi de support à une position Bitcoin. Si les deux types d’actifs montent dans le même sens, c’est évidemment la situation idéale.
Mais le risque va dans le sens inverse. Une fois qu’il y a une vague de ventes d’actifs à risque à l’échelle mondiale, pendant que la position Bitcoin enregistre des pertes, les actions tokenisées servant de garantie se déprécient aussi : la double pression force alors la réduction des positions, voire déclenche une liquidation forcée.
Cela signifie que, lorsqu’on détient seulement des actions, même si elles baissent, elles ne s’annulent pas pour autant : à long terme, une reprise reste possible. Mais dès lors qu’elles sont utilisées comme garantie et qu’on ajoute du levier, dans des conditions de marché extrêmes, elles peuvent s’annuler d’un seul coup. À la hausse, c’est un gain d’efficacité du capital ; à la baisse, elles deviennent un canal de transmission du risque entre deux marchés.
Pourquoi cette question mérite d’être suivie
Il y a un an, les discussions autour de la tokenisation des actions s’en tenaient encore à des questions de base : “est-ce que ça peut être négocié 24 heures sur 24 ?” “est-ce qu’on peut l’acheter avec un dollar ?”. Aujourd’hui, la question devient : une fois les actions transférées dans le monde crypto, à quelles fonctions peuvent-elles encore servir ?
Depuis les contrats perpétuels d’actions au début de l’année, jusqu’à aujourd’hui les achats de crypto avec des actions en garantie, les courtiers traditionnels introduisent aussi des actifs crypto dans leurs comptes de trading. Ces deux voies convergent : à l’avenir, la frontière entre les comptes actions et les comptes crypto pourrait ne plus être aussi nette qu’aujourd’hui.
Je ne prédis rien, je décris seulement le mécanisme. Ce qui mérite vraiment un suivi continu, c’est la manière dont ce système de crédit inter-marchés sera mis à l’épreuve lors de la prochaine phase extrême du marché.