


Produit en collaboration par le studio d'options Sober × Derive.XYZ
Rédigé par l'analyste du studio d'options Sober, Jenna @Jenna_w5
Un, panorama macroéconomique : primes des métaux précieux et tarification géopolitique
Se tenant au point de départ de 2026, un retour sur les performances des grandes classes d'actifs de l'année passée montre que la logique de répartition des capitaux mondiaux a changé de manière significative, les fonds passant d'une simple dynamique de valorisation à une allocation défensive d'actifs physiques. En 2025, la performance des actifs numériques était médiocre, tandis que les actifs physiques ont connu une réévaluation complète. En entrant en 2026, le marché fait face à l'impact double des événements géopolitiques inattendus et des jeux macroéconomiques du point de vue légal, le modèle de tarification des risques est en cours de reconstruction.
1.1 Revue de l'allocation d'actifs de 2025 : primes des métaux précieux et différenciation régionale
En revenant sur 2025, les flux de capitaux mondiaux montrent une nette préférence pour les actifs physiques. Dans un contexte macroéconomique où le centre de gravité de l'inflation se déplace vers le haut et où les tensions géopolitiques deviennent normatives, les propriétés physiques des actifs deviennent le facteur clé pour obtenir des rendements excessifs.
Cycle fort des matières premières :
Argent (+99 %) et or (+60 %) : Les métaux précieux se comportent bien. L'argent surpasse largement l'or, principalement en raison de ses propriétés de refuge et de la double dynamique de la demande industrielle dans les secteurs photovoltaïque et des semi-conducteurs. C'est un comportement typique des actifs en phase de stagflation tardive, les fonds ayant tendance à allouer des actifs physiques capables de résister à l'inflation.
Divergence du pétrole (-15 %) : Malgré les tensions géopolitiques, le pétrole ne se comporte pas aussi bien que d'autres matières premières en raison des attentes de déclin de la demande mondiale et de la pression de la transition énergétique, cela pose les bases d'une reprise de prix suite à des conflits géopolitiques début 2026.
Divergence régionale des performances des marchés d'actions :
Marché boursier sud-coréen (+68 %) : Bénéficiant de la reprise du cycle mondial des semi-conducteurs et de l'effet politique des plans d'amélioration de la valeur des entreprises, l'indice composite coréen surperforme les principaux indices boursiers mondiaux, avec une préférence marquée pour le secteur de la fabrication de technologies avancées.
Réparation de la valorisation des actifs chinois : L'indice Hang Seng (+28 %) et l'indice Shanghai Composite (+15 %) montrent une résilience après des ajustements, les rendements dépassant ceux de l'indice S&P 500. Cela indique que les fonds mondiaux commencent à chercher des marges de sécurité sous-évaluées en dehors des actions américaines à forte valorisation.
1.2 Raisons de la faible performance des actifs numériques : Pourquoi le BTC sous-performe-t-il par rapport au marché de la liquidité ?
Le BTC a enregistré un rendement négatif de -1,6% en 2025, ce qui montre une divergence par rapport aux attentes de hausse liées au cycle de réduction de moitié. En analysant le flux de capitaux et la logique narrative, trois résistances principales se présentent :
La propriété refuge fait face à un test : Au cours de plusieurs conflits géopolitiques locaux en 2025, les fonds se sont principalement dirigés vers l'or et les obligations en dollars, plutôt que vers le BTC. Cela indique qu'en période de forte pression macroéconomique, les institutions mainstream préfèrent allouer des actifs fondamentaux dans le monde physique, et le récit de refuge du BTC fait face à une décote de confiance.
Déviation structurelle de la liquidité : En 2025, le déploiement des applications d'IA s'accélère, et des géants de la technologie comme NVDA et MSFT, grâce à une croissance de flux de trésorerie certaine, attirent d'importants fonds à risque. Dans le cadre du jeu des fonds existants, le BTC, en tant qu'actif non générant de revenus, est désavantagé dans la compétition avec le secteur de l'IA, qui présente des caractéristiques de forte croissance et de flux de trésorerie solides.
Manque de dynamisme d'innovation endogène : Par rapport aux attentes d'augmentation des fonds suite à l'approbation des ETF en 2024, le marché des cryptomonnaies en 2025 manque de nouveaux récits macroéconomiques. Les Ordinals et l'écosystème Layer 2 n'ont pas encore formé de boucles commerciales à grande échelle, rendant l'efficacité de la circulation des fonds sur le terrain moins efficace.
1.3 Perspectives de risque pour le début 2026 : incertitudes liées aux conflits géopolitiques et aux jugements tarifaires
À l'entrée de la première semaine de 2026, le marché fait face à un double test d'événements déclencheurs et de données manquantes, le niveau de tarification des risques de queue est en augmentation.
Premièrement, les événements géopolitiques soudains sont des facteurs directs d'augmentation du sentiment de refuge. Le 3 janvier, Trump a annoncé des actions militaires contre le Venezuela et l'arrestation de Maduro. Cette action soudaine a rompu l'équilibre du marché pétrolier. Pour le marché des cryptomonnaies, cela signifie une montée du sentiment de refuge à l'échelle mondiale.
Deuxièmement, le jugement sur la légalité des tarifs douaniers est un potentiel choc majeur pour la liquidité. La Cour suprême des États-Unis examine la légalité de la nouvelle politique tarifaire de Trump, impliquant plus de 200 milliards de dollars de revenus. Si elle est déclarée inconstitutionnelle, les entreprises pourraient recevoir des remboursements massifs, équivalents à une forme de stimulation fiscale, ce qui pourrait libérer de la liquidité en dollars, favorisant un rebond des actifs à risque. Si elle est constitutionnelle, les coûts tarifaires se figent, les attentes d'inflation augmentent, l'espace de baisse des taux par la Réserve fédérale est limité, ce qui est défavorable aux actifs à risque. Actuellement, le marché est dans une période sensible avant le jugement, et le niveau élevé de la volatilité implicite des options reflète la tarification du marché concernant ce résultat incertain.
Enfin, le jeu des données non agricoles dans un contexte de données manquantes. Le taux de chômage de décembre (prévision 4.50%) qui sera publié vendredi prochain est la seule donnée de référence officielle pour la Réserve fédérale et le marché depuis la suspension de la publication des données due à la fermeture du gouvernement. Avant la publication des données, le marché manque d'une ligne directrice de négociation, et un biais dans les données pourrait provoquer une volatilité extrême.
Deux, analyse approfondie des données du marché des options BTC & ETH
En combinant les données graphiques fournies par Amberdata et Derive.XYZ, la structure de volatilité de cette semaine a clairement enregistré la correction des prix après le choc géopolitique du 3 janvier. Le marché est passé d'une stabilité graduelle avant les vacances à une posture défensive avec une élévation de toute la surface, la prime de risque de volatilité (VRP) passant de négative à positive, montrant que la prime de peur est en train de revenir.
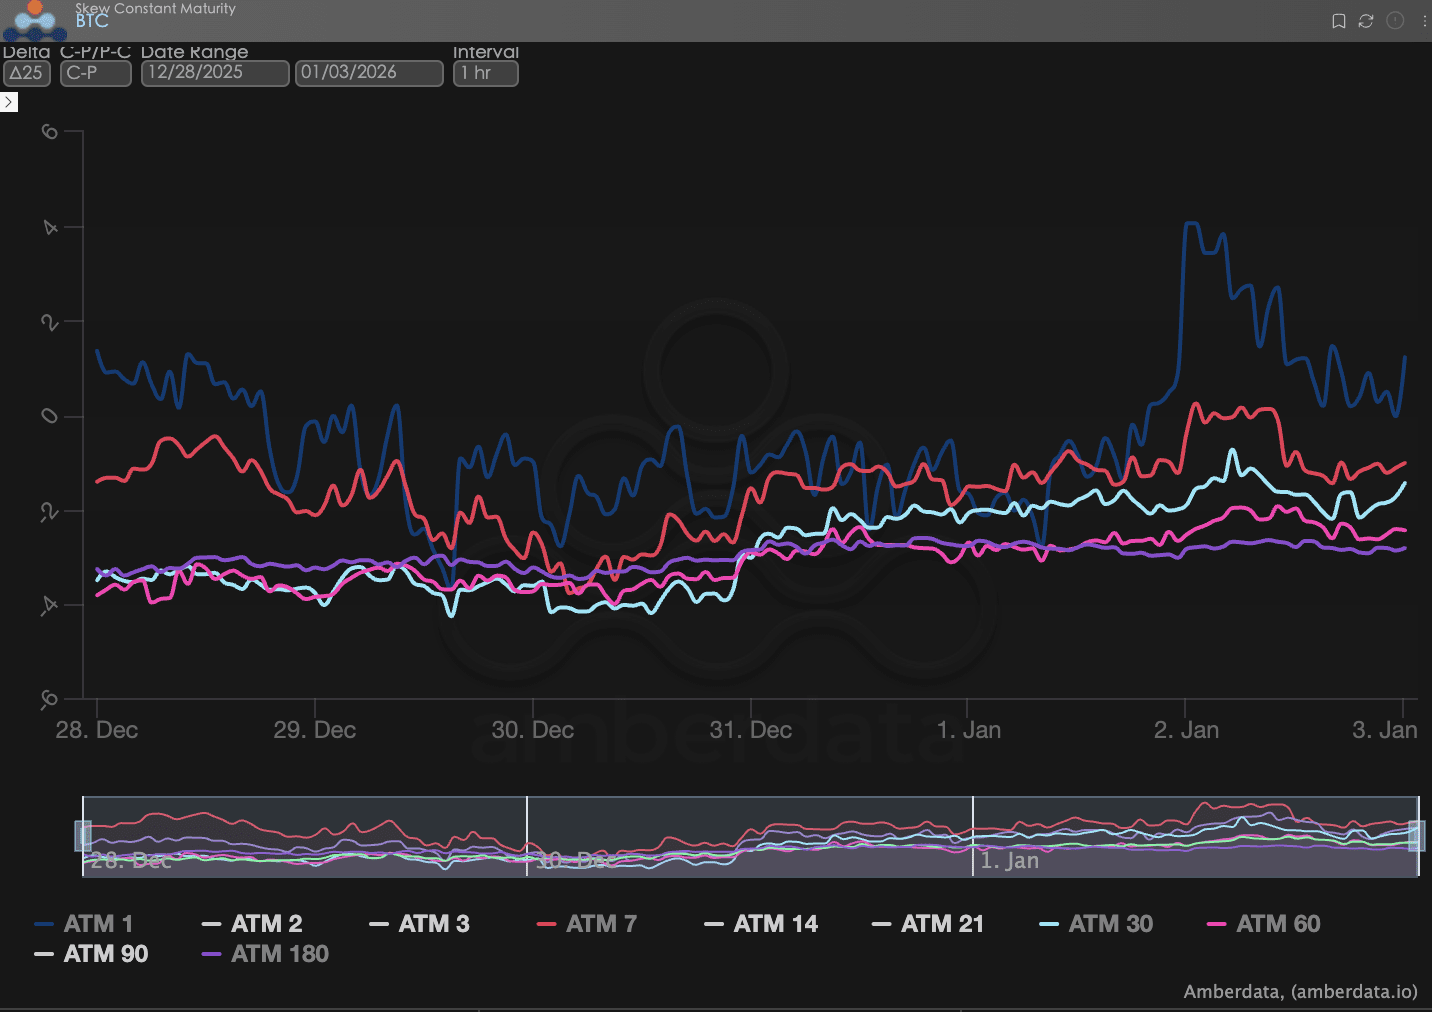
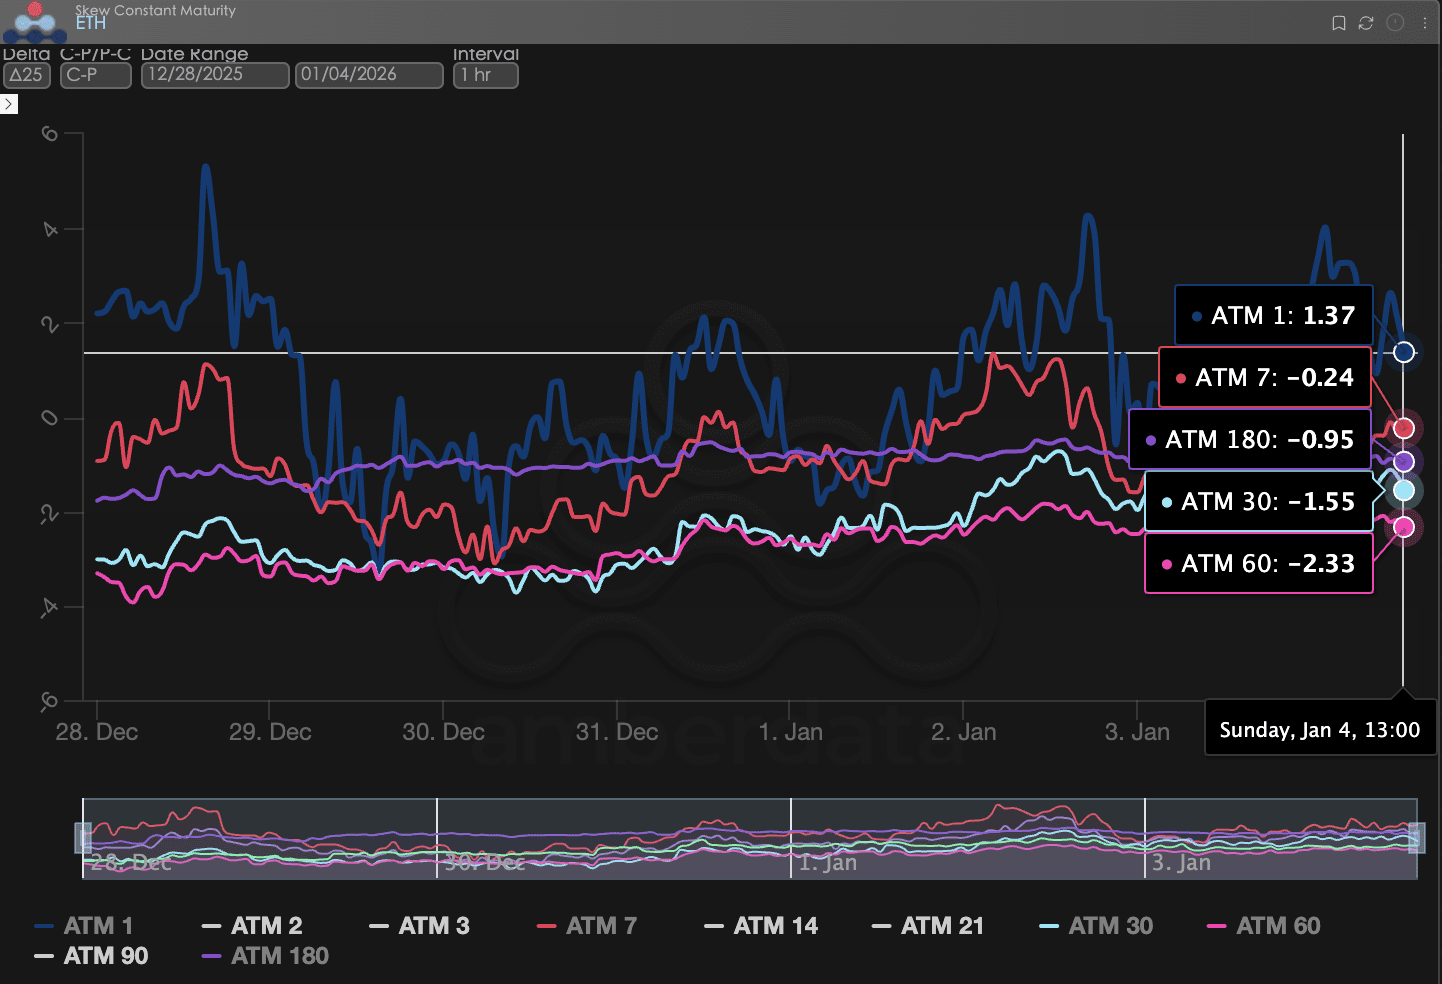
Asymétrie : Le sentiment à court terme se réchauffe, mais la peur à long terme persiste.
En observant le Delta 25 Skew (volatilité implicite IV des options d'achat - IV des options de vente), l'ampleur négative de cet indicateur reflète la demande de couverture du risque de queue baissière.
Ancrage émotionnel : Bien que cette semaine des événements géopolitiques majeurs comme les actions militaires au Venezuela aient eu lieu, le sentiment haussier n'a presque pas changé. La courbe reste dans la fourchette établie et il n'y a pas eu de chute brutale due à une vente par panique ou d'envolée due à des achats refuges.
Observation du marché : Ce 'statu quo' est en soi un signal fort. Cela indique qu'en raison des pressions macroéconomiques et géopolitiques actuelles, les fonds haussiers choisissent de rester en retrait, le marché n'ayant pas d'attentes de retournement à court terme, les options d'achat n'ayant pas obtenu de prime supplémentaire par rapport aux options de vente.
BTC & ETH
Structure temporelle : forme inversée provoquée par un conflit géopolitique
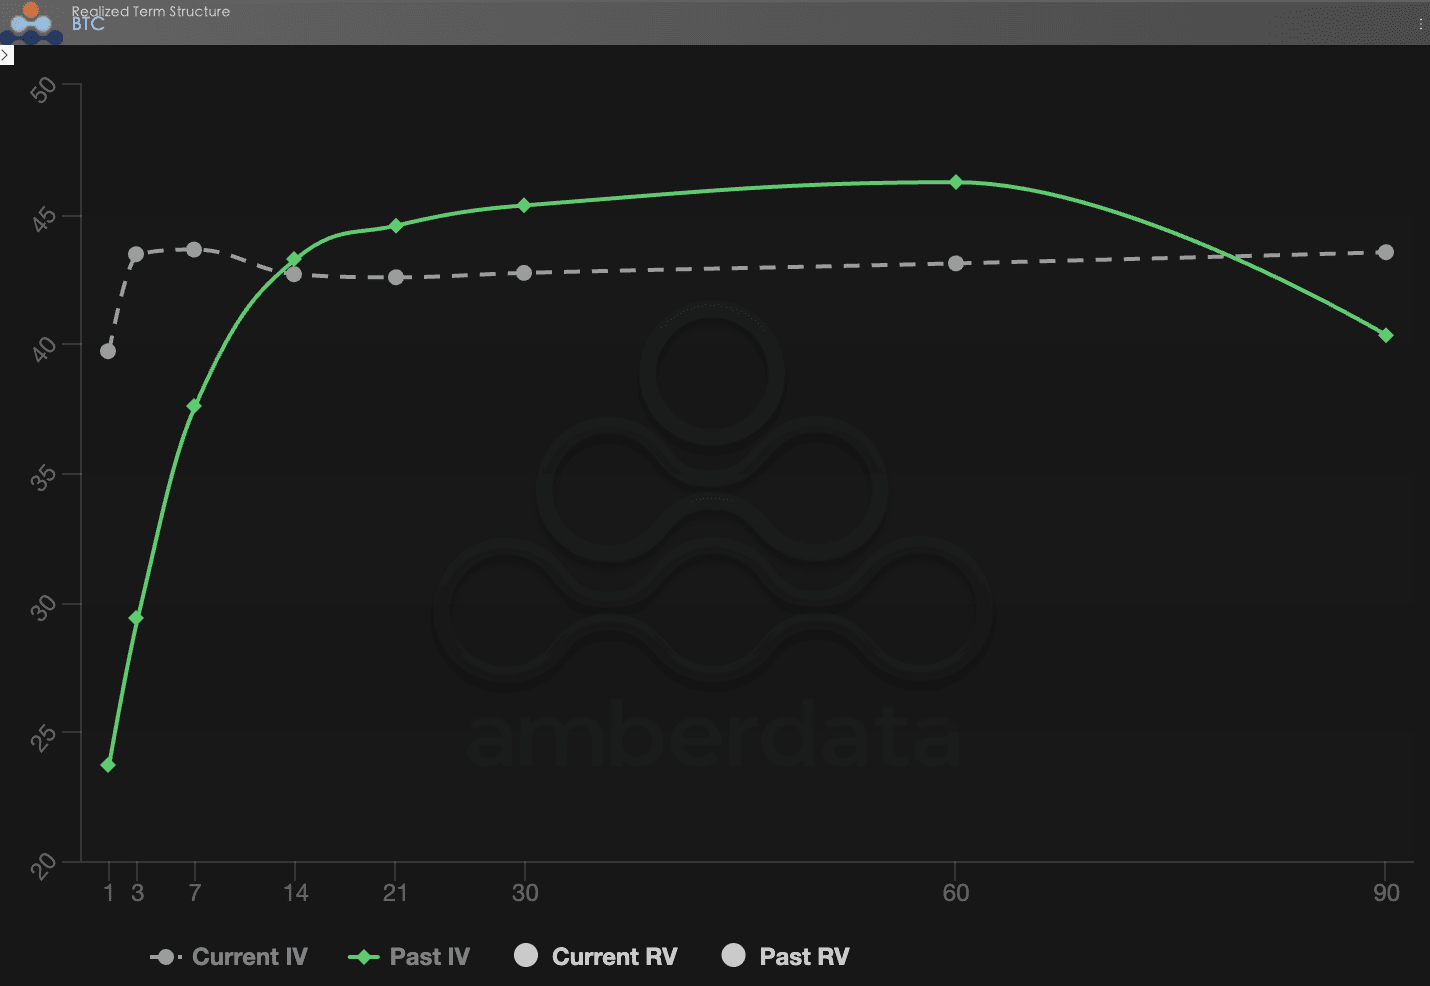
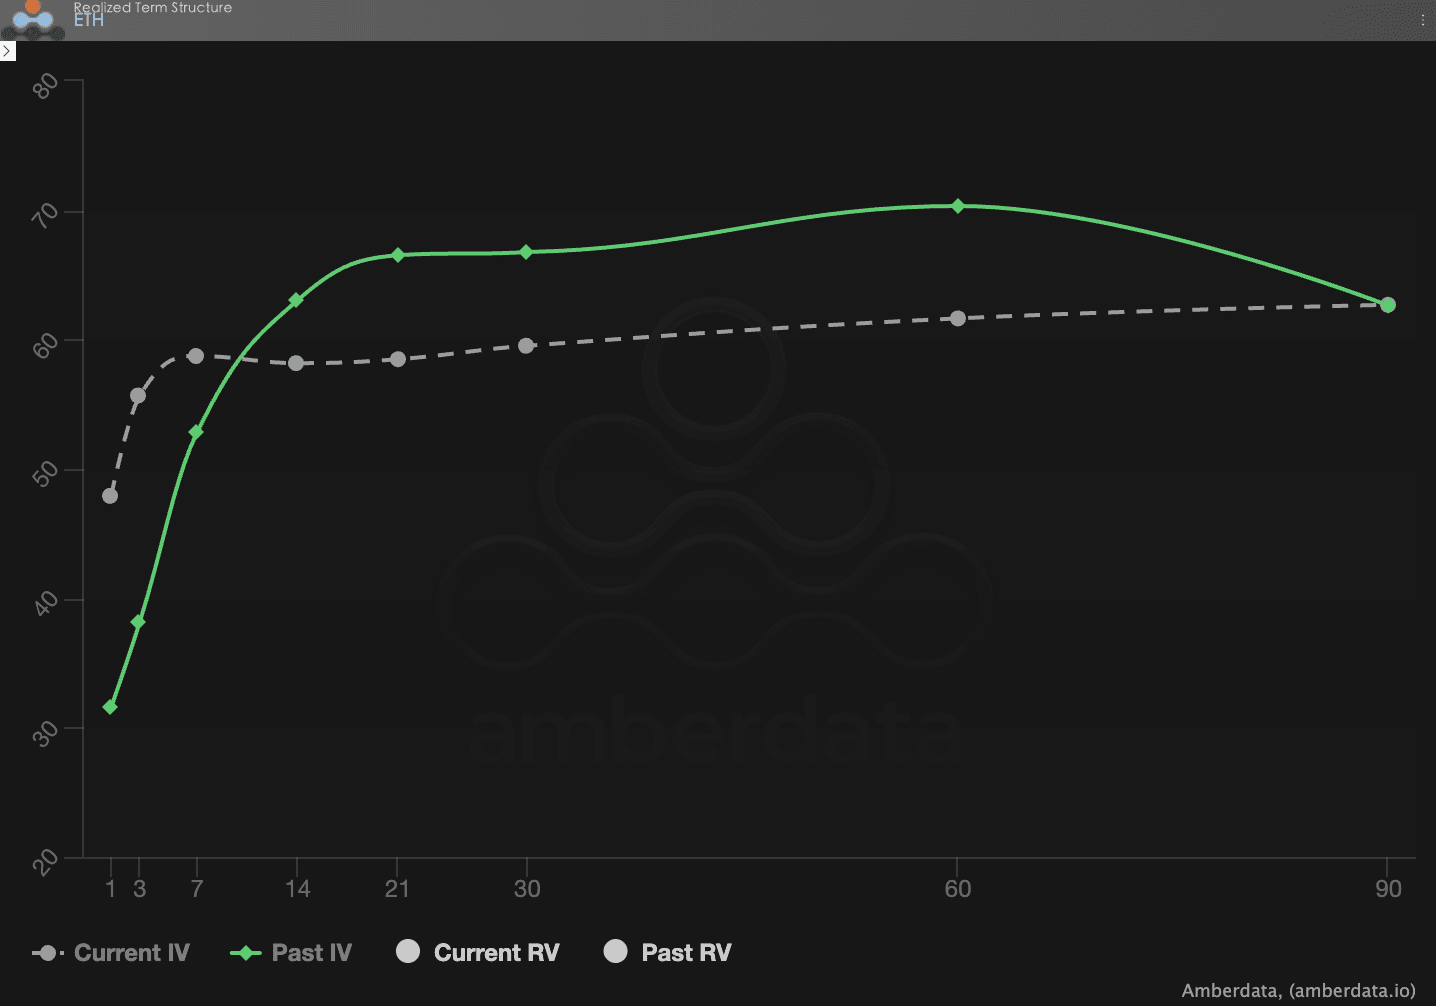
La structure temporelle montre la distribution de la volatilité implicite (IV) à différentes échéances.
Changement de forme : La structure actuelle n'est plus dans un état de contango typique et sain (proche bas, éloigné haut). L'augmentation généralisée de l'IV passée signifie que le centre de volatilité du marché a été physiquement élevé.
Analyse approfondie : Ce changement de forme est directement contrôlé par le différend géopolitique entre les États-Unis et le Venezuela le 3 janvier. L'action militaire soudaine a fait prendre conscience au marché que l'environnement macroéconomique à court et moyen terme est rempli d'incertitudes, entraînant une forte augmentation de la volatilité implicite (IV) à court et moyen terme. Le marché paie des primes d'assurance coûteuses pour les réactions en chaîne potentielles qui pourraient se produire dans le mois à venir.
BTC & ETH
Prime de risque de volatilité (VRP) : passage de la tranquillité à une incertitude croissante.
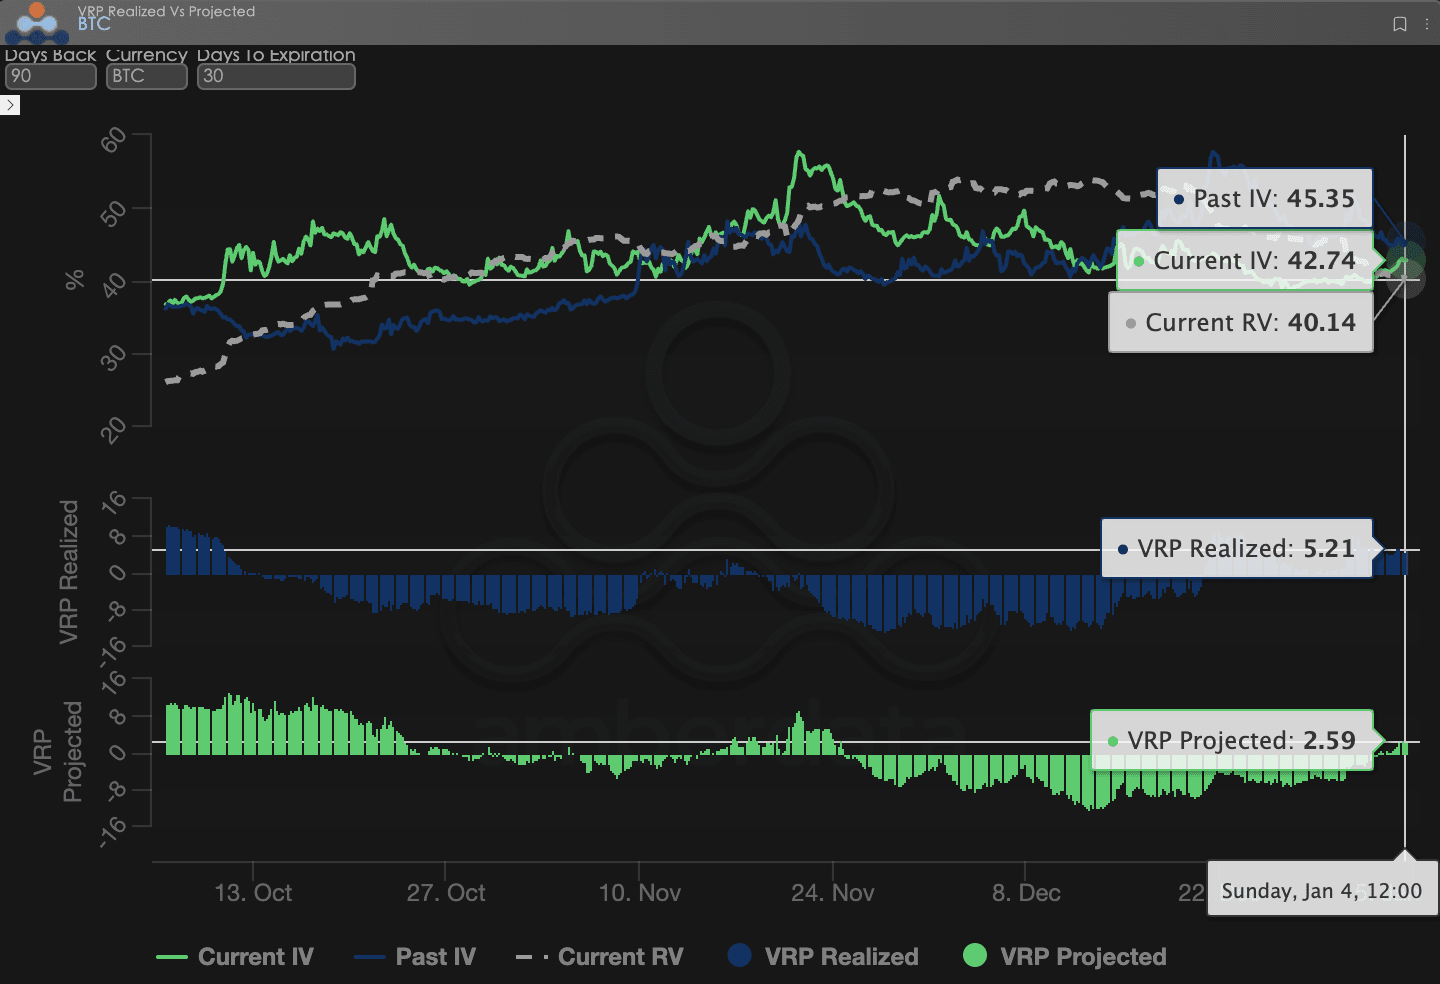
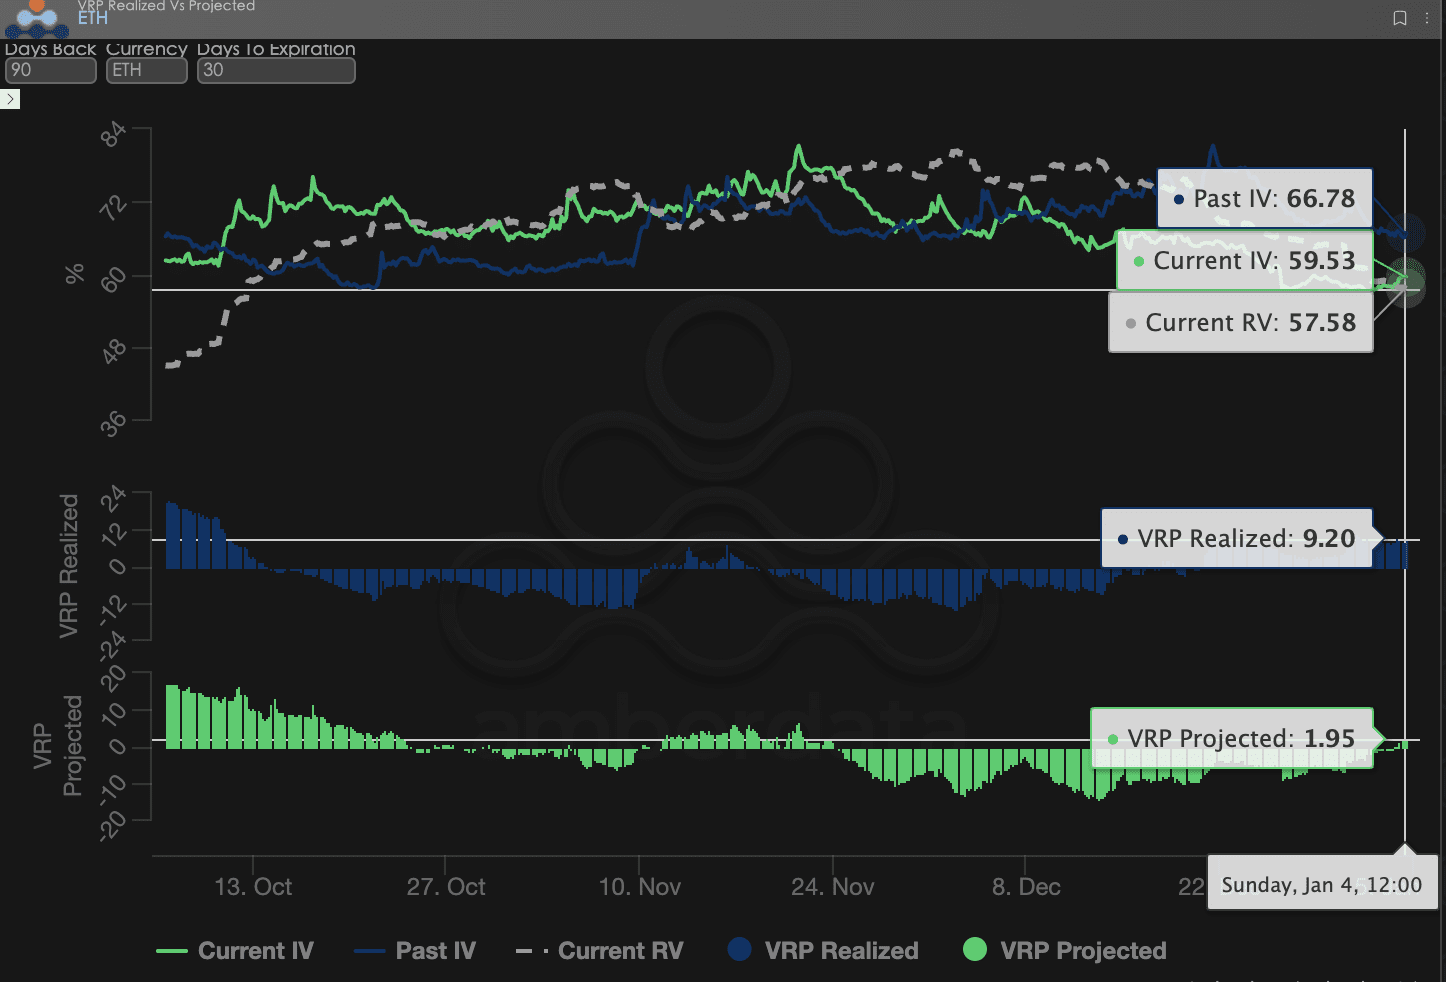
Le VRP (prime de risque de volatilité = volatilité implicite IV - volatilité réalisée RV) est un indicateur important pour mesurer si la tarification des options est raisonnable. Le marché est actuellement en période de correction.
Comparaison des valeurs : Basé sur les données historiques de 90 jours, cette semaine, le VRP réalisé et le VRP projeté sont tous deux devenus positifs, et la valeur du VRP réalisé est supérieure à celle du VRP projeté.
Analyse approfondie : Au début de cette semaine, le marché commençait à retrouver son calme, la volatilité réalisée (RV) diminuait, le VRP (IV - RV) devenait positif, mais l'événement géopolitique soudain du 3 janvier a brusquement interrompu ce processus, provoquant une augmentation forcée de la RV, et les estimations de VRP projeté pour l'avenir sont devenues relativement conservatrices (diminuées).
BTC & ETH
Trois, recommandations de stratégie d'options : stratégie de collier pour verrouiller les risques de baisse
Dans le contexte actuel de sensibilité géopolitique extrême, d'élévation généralisée de l'IV et de manque de signaux haussiers dans le Skew, le coût d'achat pur d'options (Long Option) est trop élevé, tandis que la vente à découvert d'options (Short Option) fait face à un risque d'effondrement 'imprévisible'.
Par conséquent, nous recommandons d'utiliser la stratégie de collier. Cette stratégie permet non seulement d'utiliser la haute volatilité implicite pour vendre des primes afin de couvrir les coûts, mais aussi de définir des pertes physiques pour les risques en début d'année 2026, ce qui en fait la configuration défensive la plus rentable actuellement.
Structure de la stratégie (en prenant le BTC comme exemple) :
Détention de l'actif au comptant : Supposons que vous détenez du BTC au comptant.
Achat d'options de vente : Acheter un Put OTM avec DTE de 30 jours, Delta -0.25.
Logique : En tirant parti des caractéristiques de Skew fortement négatif à long terme, bien que le Put soit légèrement plus cher, cela peut efficacement prévenir les liquidations épiques causées par des chocs de liquidité en yen.
Vente d'options d'achat : Vendre un Call OTM avec DTE de 30 jours, Delta 0.20.
Logique : La prime (Premium) reçue pour la vente d'un Call est utilisée pour compenser le coût de l'achat d'un Put. Étant donné que le sentiment haussier a récemment augmenté (Skew à court terme se réchauffe), le côté Call peut également se vendre à un bon prix.
Avantages de la stratégie :
Coût faible voire zéro : En vendant des options d'achat pour financer l'achat d'options de vente, les coûts de couverture ont été considérablement réduits.
Verrouillage de la fourchette : Tant que le prix du BTC reste dans la fourchette de fluctuation en janvier 2026, la stratégie ne permet pas seulement de récupérer le capital, mais aussi de réaliser des bénéfices grâce aux actifs au comptant.
Protection contre les cygnes noirs : Si le conflit entre les États-Unis et le Venezuela s'intensifie et provoque une chute, les options de vente en main fourniront une protection solide au bas.
Quatre, clause de non-responsabilité.
Ce rapport est rédigé sur la base de données de marché publiques et de modèles théoriques d'options, visant à fournir aux investisseurs des informations de marché et des perspectives d'analyse professionnelle, tout le contenu n'est qu'à des fins de référence et de communication, ne constituant aucune forme de conseil en investissement. Le commerce de cryptomonnaies et d'options comporte une volatilité et des risques élevés, pouvant entraîner la perte totale du capital. Avant d'adopter toute stratégie de trading, les investisseurs doivent bien comprendre les caractéristiques des produits d'options, les attributs de risque et leur propre capacité à supporter le risque, et doivent consulter un conseiller financier professionnel. Les analystes de ce rapport ne sont pas responsables des pertes directes ou indirectes résultant de l'utilisation du contenu de ce rapport. Les performances passées du marché ne préjugent pas des résultats futurs, veuillez prendre des décisions rationnelles.
Produit en collaboration : Studio d'options Sober × Derive.XYZ