


BitMine joue avec les options et finit par effacer les profits
Rédigé par : Oluwapelumi Adejumo
Compilation : Chopper, Foresight News
BitMine investit fortement dans ses avoirs en Ethereum, dans le but de les transformer en source de liquidités stables ; au cours du trimestre précédent, l’activité de staking a généré près de 46 millions de dollars de revenus.
Mais les pertes de 92,1 millions de dollars liées aux options dérivées compensent entièrement les gains du staking ; en plus, les coûts de gestion d’actifs continuent de grimper et la société émet de façon agressive des actions. L’espace de rendement des actionnaires existants s’en trouve fortement réduit.
Le rapport financier du troisième trimestre de l’exercice 2026, au 31 mai, indique que le chiffre d’affaires est passé d’environ 2,1 millions de dollars l’année précédente à 46,5 millions de dollars ; dont 98 % (45,7 millions de dollars) proviennent des activités de staking et de validation. BitMine accélère le désinvestissement de son activité minière de Bitcoin et se tourne entièrement vers le modèle de trésorerie détenue en Ethereum.
Derrière une forte hausse du chiffre d’affaires, la société enregistre une perte nette de 83,6 millions de dollars ce trimestre, contre une perte faible de seulement 0,623 million de dollars à la même période l’an dernier ; l’ampleur de la perte s’est brutalement accrue.
Grosse perte sur les options, effaçant l’ensemble des gains du staking d’Ethereum
Le facteur central qui a plombé les performances de ce trimestre est la stratégie de trading d’options dérivées sur Ethereum. BitMine a enregistré, sur ce trimestre, une perte totale de 92,1 millions de dollars sur des produits dérivés liés à l’Ethereum, soit environ le double du revenu total de l’activité de staking sur la même période. Sur ce total, 78,6 millions de dollars proviennent de pertes nettes sur des contrats d’options arrivant à échéance, et 14,0 millions de dollars de pertes sur des positions exercées. Le gain de 0,534 million de dollars généré par les contrats non clôturés ne fait que compenser légèrement une partie des pertes.
L’année précédente, la société n’avait mené aucune opération sur dérivés, et l’exposition au risque de l’activité de gestion d’actifs a fait un bond qualitatif. Sur les neuf premiers mois de l’exercice en cours, les dérivés ont cumulé une perte de 133,3 millions de dollars, dont 79,3 millions de dollars de pertes liées à l’exercice et 54,5 millions de dollars de pertes sur des contrats arrivant à échéance ; seules les positions non clôturées ont généré un gain de 0,515 million de dollars. Sur la même période, les activités combinées de staking et de validation n’ont généré que 56,9 millions de dollars ; la taille des pertes sur les dérivés dépasse donc de plus du double les revenus du staking.
BitMine indique que sa stratégie d’options consiste principalement à vendre des options de vente, faisant partie d’une solution globale de gestion des positions détenues. La vente d’options de vente permet certes de gagner des primes et d’augmenter les avoirs à moindre coût, mais si le marché évolue en sens inverse et que les contrats sont exercés dans des conditions défavorables, cela entraîne de lourdes pertes. Cette ampleur de pertes suffit à montrer qu’une tentative d’accroître les gains via les options a, à ce stade, entièrement compensé le revenu stable généré par l’activité de staking au niveau des nœuds.
Dans le même temps, les frais administratifs et de gestion globale de la société ont bondi de 0,744 million de dollars sur la période correspondante de l’année précédente à 37,30 millions de dollars. La direction explique que cette hausse provient principalement des honoraires de conservation des actifs numériques et des services de gestion d’actifs, de l’augmentation des salaires, ainsi que de la rémunération des administrateurs sous forme de cash et d’actions.
Avant d’éliminer l’impact des variations de valorisation des actifs cryptographiques, les revenus issus du nantissement suffisent à couvrir le coût des ventes et les frais d’administration de ce trimestre. Même en retirant plusieurs postes non monétaires, le résultat net ajusté selon une base non-GAAP reste une perte de 70,8 millions de dollars. Ce rapport financier montre que l’activité de validation par nœuds génère déjà des flux de trésorerie stables et significatifs, mais que la stratégie globale de trading sur positions conservées continue de consommer les profits du nantissement.
Poursuite de l’émission supplémentaire de titres BMNR afin d’accumuler de l’ETH, diluant fortement les capitaux propres
L’argent utilisé pour accumuler massivement de l’Ethereum provient presque entièrement de l’émission de nouvelles actions ordinaires sur le marché public ; les coûts sont entièrement assumés par les actionnaires existants. Sur les neuf mois se terminant au 31 mai, via le programme d’émission sur le marché, la société a vendu au total 340,7 millions d’actions ordinaires BMNR ; après déduction des frais d’émission, elle a levé 11,87 milliards de dollars. Sur la même période, elle a dépensé 11,69 milliards de dollars pour acheter de l’Ethereum.
Les capitaux propres des actionnaires ont été fortement dilués. Le nombre d’actions ordinaires en circulation a augmenté de 149 % sur neuf mois : il est passé de 232,4 millions d’actions au 31 août 2025 à 579,7 millions d’actions fin mai 2026 ; après la fin du trimestre, l’émission continue, et au 9 juillet, le nombre total d’actions atteint 603,2 millions d’actions.
Grâce au financement par actions, au 31 mai, BitMine détenait au total 5,42 millions de jetons Ethereum, avec un coût de détention global de 19,05 milliards de dollars ; au moment de la rédaction, la quantité détenue est passée à 5,7 millions d’ETH.
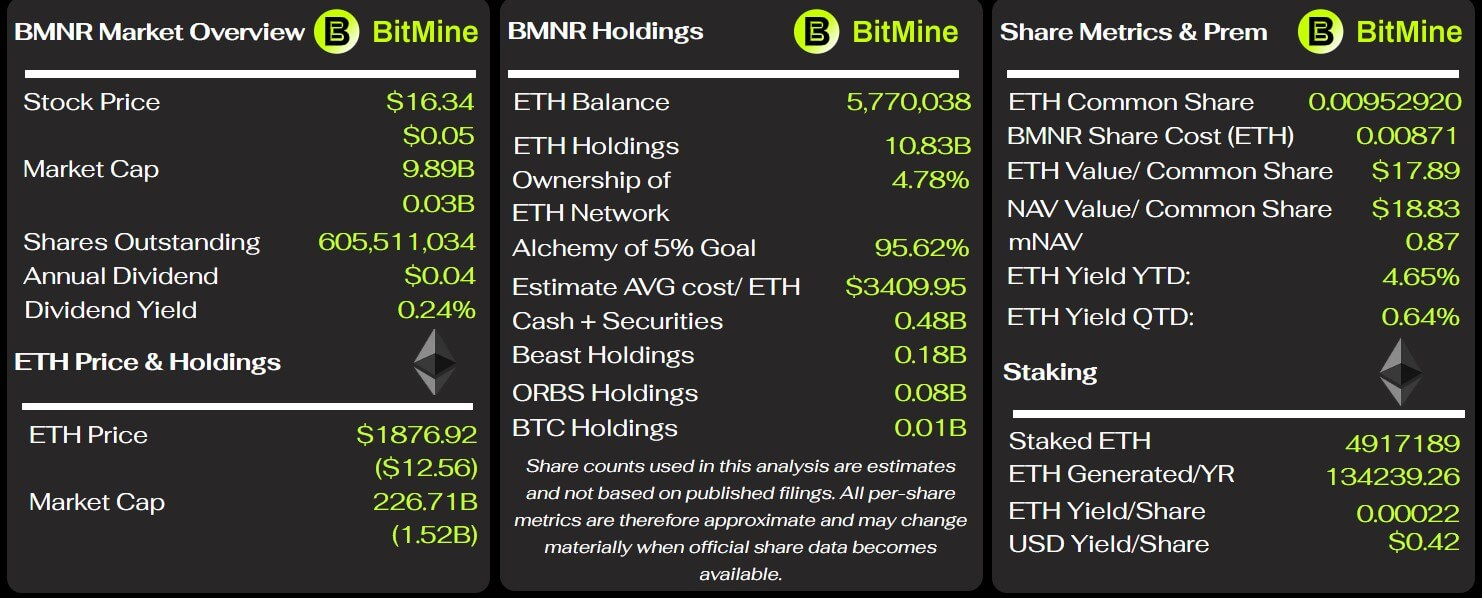
Indicateurs clés de BitMine, source : BitMine Tracker
Fin mai, la valeur de marché de ce lot d’avoirs en Ethereum ne s’élève qu’à 10,86 milliards de dollars ; la moins-value flottante comptable est d’environ 8,2 milliards de dollars, soit 43 % de perte.
Cette dépréciation de portefeuille est la principale source des pertes non réalisées de 9,04 milliards de dollars d’actifs numériques au cours des neuf premiers mois de cet exercice ; sur la même période, la perte nette cumulée de la société s’élève à 9,1 milliards de dollars. La très forte moins-value flottante illustre clairement que BitMine a acheté de l’Ethereum à un prix élevé avec des actions nouvellement émises, l’intégralité du risque étant supportée par les actionnaires.
Lors de l’assemblée générale des actionnaires de ce mois de janvier, l’entreprise a approuvé l’augmentation du plafond des actions ordinaires autorisées, de 500 millions à 50 milliards d’actions. Cette autorisation ne signifie pas que la société doive émettre la totalité, mais elle donne à la direction une marge suffisante pour continuer à émettre des actions en vue d’acheter des actifs numériques et d’autres investissements.
BitMine avertit que sa capacité à étendre ses positions en Ethereum dépend fortement de l’existence de canaux de financement continus et fluides. Une baisse du prix de l’Ethereum, une faiblesse du cours des actions de la société, ou un refroidissement de la volonté des investisseurs à souscrire, font grimper le coût du financement à venir, voire limitent la société à émettre des titres dans des conditions favorables.
Les conditions qui soutiennent ce modèle économique ne se limitent pas aux rendements annualisés du staking et à la poursuite de la hausse du prix de l’Ethereum ; il faut aussi que les actionnaires acceptent une forte dilution des capitaux propres, que les positions portent pendant des années une moins-value flottante de l’ordre de 10 milliards, et que des fonds soient continuellement fournis à la société pour accumuler des tokens.
Les contrats de service de long terme augmentent les coûts d’exploitation du staking et réduisent l’espace de profit
BitMine couvre les fluctuations du prix de ses positions grâce à l’activité de staking, mais les accords de coopération à long terme engendrent des frais fixes et un partage des bénéfices, ce qui comprime en continu la rentabilité globale. La société a signé un accord de conseil de dix ans avec un prestataire tiers, Ethereum Tower ; sur ce trimestre, cette dépense s’élève à 12,8 millions de dollars, soit environ 28 % du total des revenus de staking sur la période. Sur les neuf premiers mois, ce poste a cumulé 37,5 millions de dollars ; la société estime que les frais annuels se situent dans une fourchette de 40 à 50 millions de dollars, facturés selon une grille progressive basée sur la valeur totale des actifs numériques conservés.
Cet accord ne peut être résilié que dans un petit nombre de conditions spécifiques. Si BitMine met fin à la collaboration sans raison valable, elle doit verser à Ethereum Tower 85 % de tous les honoraires de service estimés pour la durée restante du contrat.
En outre, après l’acquisition de l’opérateur de nœuds Pier Two, BitMine a signé un accord distinct de services de gestion sur dix ans. L’accord stipule qu’Ethereum Tower obtient 2 % de participation dans la plateforme MAVAN et reçoit chaque mois une part calculée sur la base des récompenses natives de staking de la plateforme. Au 31 mai, la société n’avait pas encore provisionné les dépenses liées à cet accord ; les coûts de partage ne sont donc pas encore reflétés dans le compte de résultat de l’activité de staking.
BitMine affirme qu’une très grande majorité de l’Ethereum est mise en staking via MAVAN et que, à long terme, les récompenses de staking suffiront à couvrir les coûts de conservation des actifs. Sur le seul plan opérationnel de ce trimestre, les revenus du staking couvrent bien les dépenses de vente et d’administration, hors variations de valorisation des actifs cryptographiques. Toutefois, la combinaison de frais de conseil fixes sur dix ans, de partage des revenus futurs et de diverses dépenses globales de gestion d’actifs ne permet pas, à elle seule, d’évaluer fidèlement le niveau réel de rentabilité de l’activité.
Bien que BitMine n’ait pas de dette, sa dépendance aux marchés des capitaux ne cesse de s’intensifier
Fin mai, la structure de levier du bilan de BitMine est extrêmement faible : la société détient 340,3 millions de dollars en trésorerie, avec un fonds de roulement de 433,1 millions de dollars, et aucune dette traditionnelle. Les actifs totaux s’élèvent à 11,63 milliards de dollars et les passifs totaux ne sont que de 30,1 millions de dollars ; la majeure partie des actifs est constituée d’actifs numériques, tels que l’Ethereum. D’après les états, la société ne connaît pas de crise de solvabilité immédiate, mais sur les neuf premiers mois, les flux de trésorerie liés aux activités opérationnelles ont été négatifs de 287,6 millions de dollars. La société indique que la consommation de trésorerie provient principalement des dépenses connexes, telles que les frais juridiques, de conseil et de collecte de capitaux pour banque d’investissement, générés par l’expansion des positions en Ethereum.
Après la fin du trimestre, BitMine a de nouveau émis 3,5 millions d’actions d’actions privilégiées perpétuelles avec un coupon annualisé de 9,5 %, BMNP, levant 273,8 millions de dollars. Cette augmentation de capital vient renforcer temporairement la liquidité, mais le paiement annuel supplémentaire de 33,25 millions de dollars en dividendes sur actions privilégiées constitue une charge rigide. Ce titre est une forme de capitaux propres et non une dette, mais son rang de remboursement est prioritaire sur celui des actions ordinaires ; des dividendes élevés mobilisent en permanence les flux de trésorerie de la société.
Selon l’évaluation de la direction, le cash disponible, les flux de trésorerie d’exploitation attendus et les outils d’émission sur le marché suffisent à soutenir au moins 12 mois d’exploitation futurs. Cette conclusion repose sur le fait que les marchés des capitaux restent ouverts : si le contexte de l’Ethereum reste durablement morose, si le cours de l’action de la société s’affaiblit et si la volonté des investisseurs à souscrire baisse, le coût du financement augmentera et la flexibilité opérationnelle sera limitée.
En se basant sur le dernier rapport financier, BitMine fait face à un ensemble de réalités mutuellement contradictoires : d’une part, la société a mis en place une activité de staking mature, générant plusieurs dizaines de millions de dollars de revenus sur un seul trimestre, pouvant couvrir les dépenses opérationnelles clés ; d’autre part, les pertes importantes sur les options absorbent entièrement les profits du staking ; à long terme, les contrats de coopération continuent d’augmenter les coûts de gestion. L’expansion des positions en Ethereum repose entièrement sur l’émission de nouvelles actions, et le nombre total d’actions a déjà plus que doublé.
Par conséquent, la capacité de BitMine à dégager un bénéfice économique à long terme dépend du fait que les revenus du staking puissent couvrir de façon stable les différents coûts de gestion d’actifs et les pertes sur les options ; de plus, la société doit pouvoir obtenir continuellement et de façon stable un financement par émission de capitaux propres, et le prix de l’Ethereum doit fortement se redresser.