

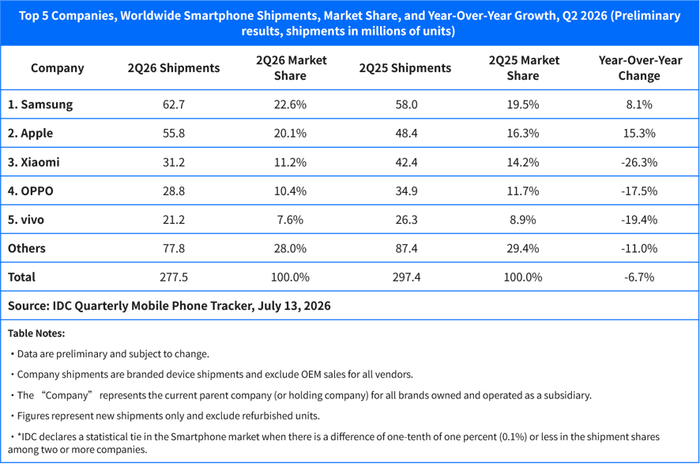
Selon la nouvelle publiée par IT之家 le 14 juillet, d’après des données préliminaires publiées aujourd’hui par IDC (International Data Corporation) dans le « Global Quarterly Mobile Phone Tracking Report », au deuxième trimestre 2026, le volume mondial des expéditions de smartphones s’élève à 277,5 millions d’unités, soit une baisse de 6,7 % en glissement annuel.
Il s’agit déjà du deuxième trimestre consécutif marqué par une baisse en glissement annuel. La crise de la mémoire continue de frapper le marché : elle augmente fortement les coûts et provoque également une pénurie d’approvisionnement.
Nabila Popal, directrice senior de la recherche sur les appareils de consommation chez IDC, déclare : « Les coûts de la mémoire ont augmenté de près de 300 % par rapport à la même période de l’an dernier. Dans les modèles d’entrée de gamme, ils représentent plus de 65 % du coût total de la liste des composants (BOM). Cela rend de plus en plus difficile la survie des fabricants dont la gamme est principalement axée sur l’entrée de gamme. » Les données du deuxième trimestre confirment parfaitement notre jugement précédent : la baisse actuelle n’est pas répartie de manière uniforme sur l’ensemble du marché. La crise des puces mémoire favorise les marques haut de gamme, tandis qu’elle frappe durement les fabricants dépendant des modèles d’entrée de gamme.
Apple et Samsung sont les deux seules entreprises, parmi les cinq premiers, à afficher une hausse de volume d’expédition sur deux trimestres consécutifs. Au deuxième trimestre, les expéditions d’Apple atteignent un niveau record pour la même période de l’année, principalement grâce à une demande robuste pour la série iPhone 17, et à l’achat anticipé des consommateurs en raison des anticipations de hausses de prix à venir. À partir de cette tendance, la part de marché annuelle d’Apple pourrait atteindre 22 %, son plus haut niveau historique.
Nabila Popal estime que les fabricants d’entrée de gamme ajustent leurs stratégies de toutes leurs forces, compriment leurs coûts et déplacent leur gamme vers des modèles au profit plus élevé. Cependant, le point clé n’est pas tant la stratégie elle-même que la manière de faire accepter par les consommateurs ces produits plus chers provenant de marques historiquement perçues comme « entrée de gamme ». Lorsque l’écart de prix se réduit et que le paiement en plusieurs fois devient plus pratique, les consommateurs ont en général davantage tendance à choisir des marques haut de gamme.
Le vice-président senior d’IDC pour les terminaux clients, Francisco Jeronimo, indique que, au deuxième trimestre 2026, la division entre le marché haut de gamme et le marché bas de gamme s’intensifie davantage. Samsung et Apple voient leurs expéditions augmenter en glissement annuel, tandis que leur part de marché progresse respectivement de 3,2 et 3,8 points de pourcentage, consolidant encore leur position de leader.
La crise actuelle de la mémoire découpe le marché des smartphones en deux camps nettement distincts. Du côté du haut de gamme, si Apple et Samsung continuent d’élargir leur avantage, c’est notamment parce qu’ils ont verrouillé l’approvisionnement en mémoire en amont, et que la mémoire représente une part relativement faible de leurs coûts totaux de la liste des composants. Du côté du bas de gamme, en revanche, les fabricants qui dépendent de modèles bon marché pour faire du volume subissent une pression lourde, et leur public cible est lui aussi touché. Au final, cette crise profite surtout aux fabricants capables de tirer parti d’économies d’échelle, de disposer de relations solides au sein de la chaîne d’approvisionnement et d’un portefeuille de produits haut de gamme.
Le directeur adjoint de la recherche mondiale sur les appareils de consommation chez IDC, Kiranjeet Kaur, ajoute que le classement de Xiaomi, OPPO et vivo n’a pas changé par rapport au trimestre précédent, mais que la vitesse de baisse des fabricants chinois s’est accélérée ; la plupart des principaux fabricants enregistrent des baisses en glissement annuel à deux chiffres.
Sur le marché en dessous de 200 dollars, pour elles, il s’agit encore d’un territoire clé pour faire du volume ; c’est pourquoi de nombreux fabricants sont contraints de « rafraîchir » des modèles plus anciens ou de réintroduire des versions 4G afin de conserver cet intervalle de prix, tout en contrôlant au maximum les autres coûts.
Parmi les principaux fabricants, Xiaomi affiche la plus forte baisse, mais c’est en réalité voulu : réduction active du volume des expéditions d’entrée de gamme afin de préserver les marges, tout en déplaçant le centre de gravité vers des segments plus haut de gamme. Huawei, lui, fait exception : il enregistre une croissance annuelle de 20,9 %. Cela s’explique principalement par le maintien de prix stables sur le marché intérieur (tandis que d’autres concurrents Android augmentent leurs prix), par la mise en place de promotions ciblées, par l’exploitation de la forte fidélité de marque locale, ainsi que par l’élargissement de la gamme de produits pour couvrir davantage de niveaux de prix. D’après le rapport consulté par IT之家, au deuxième trimestre 2026, le marché chinois des smartphones affiche un volume d’environ 66,01 millions d’unités, soit une baisse annuelle de 4,3 % ; il s’agit du cinquième trimestre consécutif de recul en glissement annuel. À partir de la fin du mois de mars, les fabricants Android, confrontés à une hausse continue des coûts des composants clés tels que la mémoire, sont contraints d’ajuster successivement les prix de leurs produits ou de revoir leurs configurations, ce qui freine nettement la volonté des consommateurs de changer de téléphone.
En parallèle, l’effet de stimulation de la demande du dispositif de « subvention nationale » s’affaiblit progressivement. Par conséquent, pendant la grande promotion « 618 » de cette année, le volume total des ventes de smartphones en Chine recule d’environ 15 % par rapport à la même période l’an dernier, ce qui traduit une faiblesse côté demande à court terme.
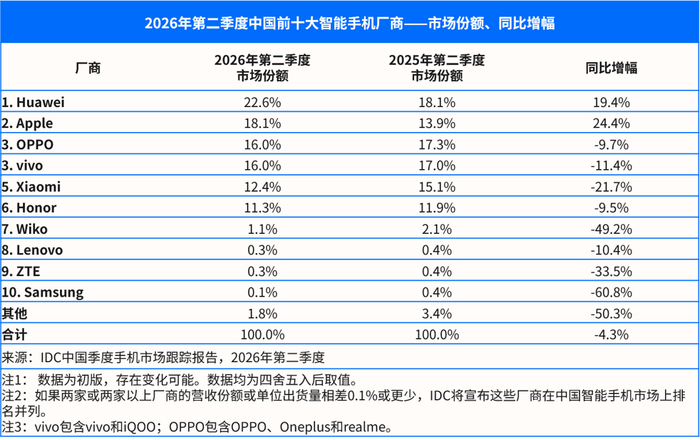
Dans un contexte global morose, les performances de Huawei et d’Apple se distinguent : au deuxième trimestre, leurs volumes d’expédition progressent tous d’environ 20 % en glissement annuel, devenant les points forts du marché. D’un côté, ces deux marques continuent d’attirer les consommateurs grâce à la force de leur marque ; de l’autre, dans un contexte où les fabricants Android augmentent généralement leurs prix, Huawei et Apple n’ont pas relevé leurs tarifs, mais ont au contraire lancé des stratégies promotionnelles ciblées et des offres avantageuses, renforçant encore leur compétitivité. En outre, Huawei enrichit continuellement sa gamme de produits pour répondre à un éventail plus large de besoins utilisateurs ; Apple, de son côté, ayant anticipé l’option de hausse des prix de la gamme de nouveaux produits du second semestre, pousse certains consommateurs à acheter plus tôt et leur permet d’acquérir en avance la série iPhone 17, ce qui contribue à accroître encore les expéditions de la période.
Le rapport estime qu’à mesure que les stocks de matières achetées à bas prix par les fabricants en amont s’épuisent progressivement, la pression sur les coûts se concentrera au second semestre. On s’attend à ce qu’au second semestre 2026, le recul des expéditions de smartphones en Chine en glissement annuel puisse s’élargir jusqu’à environ 20 %. En regardant vers 2027, les prix de la mémoire devraient difficilement reculer de façon notable, et l’ensemble du marché restera confronté à des défis sérieux. Mais il ne faut pas non plus être excessivement pessimiste : les besoins des consommateurs en matière d’usage du téléphone ne disparaissent pas, ils sont simplement reportés. Comme le téléphone est un appareil terminal indispensable au quotidien pour tout le monde, sa position centrale ne changera pas. On prévoit qu’entre 2028 et 2029, avec l’arrivée d’un nouveau cycle de renouvellement, le marché aura de bonnes chances de se redresser.