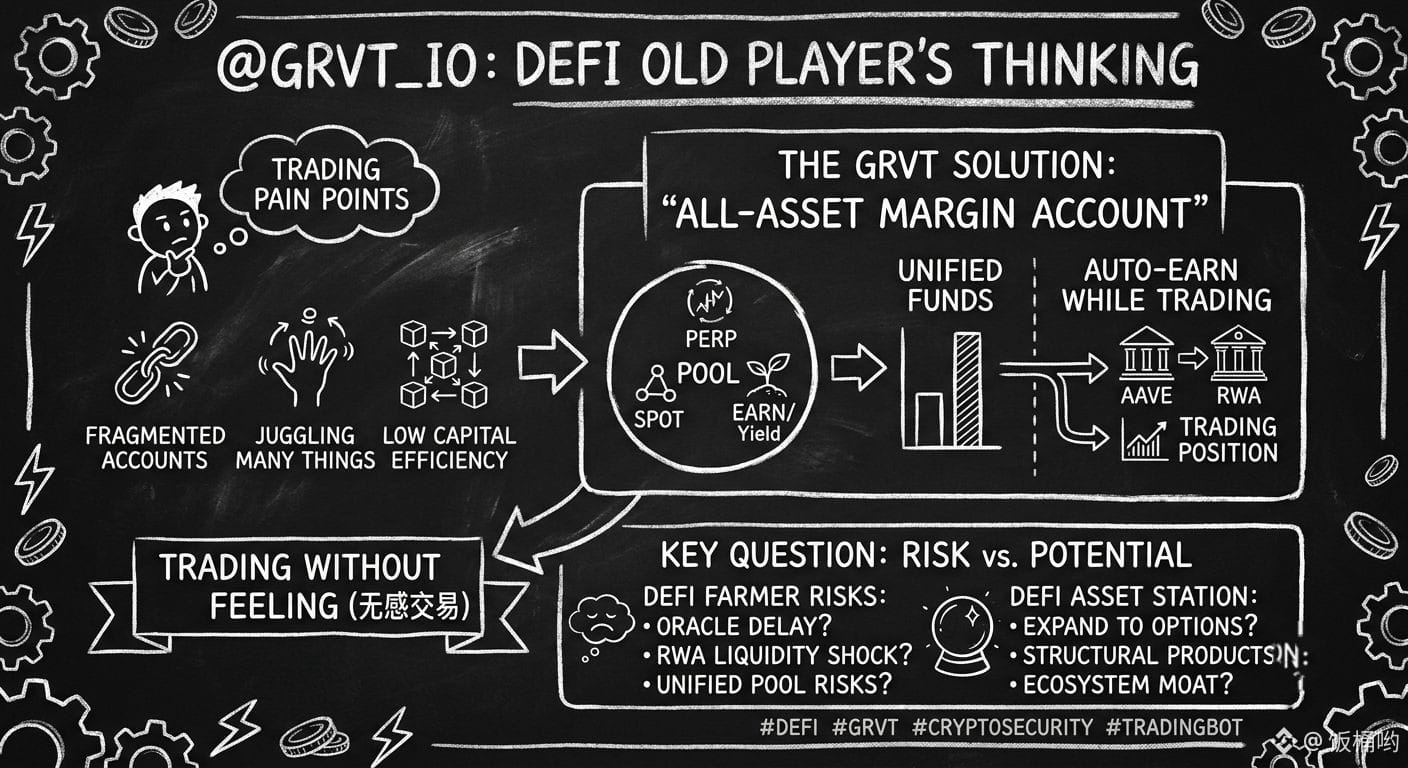
Récemment, j’ai vu pas mal de monde discuter de la tech paper de @grvt_io . Après l’avoir longuement disséquée, j’ai compris le cœur de leur logique : cette architecture semble avoir parfaitement ciblé les points faibles des vieux joueurs de la DeFi. Avant, faire des transactions on-chain, c’était comme jouer à un jeu de « transport de fonds » : si vous vouliez couvrir des dérivés, il fallait passer par un DEX ; si vous vouliez vous lancer dans du minage de stablecoins, il fallait retirer pour changer de chaîne ; au milieu, il y avait d’innombrables signatures, autorisations et frais de Gas. Les capitaux se dispersaient dans différents smart contracts, et l’efficacité était aussi faible que des produits d’un autre siècle. En résumé, ce que GRVT met en avant avec son « compte de marge garantissant l’ensemble des actifs », c’est l’idée de recréer dans un monde décentralisé l’expérience « un seul compte pour tout », à la manière de Futu ou Interactive Brokers. Cette approche répond vraiment à une demande forte.
Ces jours-ci, je suis allé tester leur réseau, et la sensation la plus directe, c’est… l’absence de friction. D’habitude, on doit soit accepter le risque centralisé d’un CEX, soit supporter la lourdeur de la DeFi ; mais avec GRVT, les contrats perpétuels, le comptant et les canaux de rémunération sous-jacents (par exemple Aave et certains protocoles RWA) sont connectés : quand vos fonds sont disponibles et que vous ne passez pas d’ordres, ils peuvent automatiquement générer des gains. Dès qu’il faut ouvrir une position, ces actifs rémunérés peuvent directement servir de marge. Cette vision de « moteur d’exécution de liquidité » qui tourne en continu est effectivement bien plus intelligente que de nombreuses solutions monolithiques qui se battent chacune de leur côté.
Cela dit, en tant que fermier DeFi qui s’est déjà fait piéger maintes fois, je ne vois pas seulement le rendement : je vois aussi le risque. Une liaison de liquidité aussi étroite que #grvt met énormément à l’épreuve la rapidité de la cotation par l’oracle et le mécanisme de liquidation. Et en cas de marché extrême, de « cygne noir » : si la liquidité d’actifs de base comme les RWA se désamarrant temporairement ou accuse un retard, est-ce que le fait d’avoir un compte unifié pourrait déclencher une cascade de liquidations ? De plus, mettre tous les œufs dans un seul « super-pool » : les frontières d’audit du smart contract et la sécurité du code déterminent directement la vie ou la mort des investisseurs particuliers. Quant au mécanisme d’isolation censé empêcher l’effondrement de blocs défensifs, sera-t-il vraiment fiable ? Autant de points qui restent à vérifier.
En fait, j’attends surtout de leur part une expansion horizontale sur les catégories de produits dérivés : par exemple, est-ce qu’ils pourront intégrer dans ce compte unifié aussi bien de la gestion de patrimoine structurée que des produits de volatilité plus complexes ? Si la douve protectrice de l’écosystème peut s’approfondir à mesure que les catégories d’actifs s’élargissent, alors grvt ne serait pas seulement un outil de trading pratique : il pourrait devenir un point de destination complet de gestion d’actifs, à l’échelle on-chain.
En conclusion de l’article, je voudrais vous demander : vous voyez d’un bon œil le modèle de grvt ?
Ces jours-ci, je suis allé tester leur réseau, et la sensation la plus directe, c’est… l’absence de friction. D’habitude, on doit soit accepter le risque centralisé d’un CEX, soit supporter la lourdeur de la DeFi ; mais avec GRVT, les contrats perpétuels, le comptant et les canaux de rémunération sous-jacents (par exemple Aave et certains protocoles RWA) sont connectés : quand vos fonds sont disponibles et que vous ne passez pas d’ordres, ils peuvent automatiquement générer des gains. Dès qu’il faut ouvrir une position, ces actifs rémunérés peuvent directement servir de marge. Cette vision de « moteur d’exécution de liquidité » qui tourne en continu est effectivement bien plus intelligente que de nombreuses solutions monolithiques qui se battent chacune de leur côté.
Cela dit, en tant que fermier DeFi qui s’est déjà fait piéger maintes fois, je ne vois pas seulement le rendement : je vois aussi le risque. Une liaison de liquidité aussi étroite que #grvt met énormément à l’épreuve la rapidité de la cotation par l’oracle et le mécanisme de liquidation. Et en cas de marché extrême, de « cygne noir » : si la liquidité d’actifs de base comme les RWA se désamarrant temporairement ou accuse un retard, est-ce que le fait d’avoir un compte unifié pourrait déclencher une cascade de liquidations ? De plus, mettre tous les œufs dans un seul « super-pool » : les frontières d’audit du smart contract et la sécurité du code déterminent directement la vie ou la mort des investisseurs particuliers. Quant au mécanisme d’isolation censé empêcher l’effondrement de blocs défensifs, sera-t-il vraiment fiable ? Autant de points qui restent à vérifier.
En fait, j’attends surtout de leur part une expansion horizontale sur les catégories de produits dérivés : par exemple, est-ce qu’ils pourront intégrer dans ce compte unifié aussi bien de la gestion de patrimoine structurée que des produits de volatilité plus complexes ? Si la douve protectrice de l’écosystème peut s’approfondir à mesure que les catégories d’actifs s’élargissent, alors grvt ne serait pas seulement un outil de trading pratique : il pourrait devenir un point de destination complet de gestion d’actifs, à l’échelle on-chain.
En conclusion de l’article, je voudrais vous demander : vous voyez d’un bon œil le modèle de grvt ?