


Atelier d'options Sober × Derive.XYZ production conjointe
Rédigé par l'analyste du studio d'options Sober Jenna @Jenna_w5
Une vue d'ensemble macroéconomique : accumulation de risques dans un environnement à faible volatilité et chocs potentiels en 2026
Avec la fin du cycle de négociation des vacances de Noël, les marchés financiers mondiaux affichent en surface un état de fonctionnement hautement stable. Que ce soit l'indice de peur VIX continuant d'évoluer dans une zone historiquement basse ou les prix des principales crypto-monnaies oscillant dans une plage étroite, cela indique un environnement de marché très consensuel : à court terme, le risque systémique semble être efficacement contenu. Au mois de décembre, les actions américaines et les crypto-actifs n'ont pas subi la pression de vente concentrée que certains investisseurs avaient anticipée, la raison principale étant que les données macroéconomiques américaines continuent de montrer une résilience supérieure aux attentes, tandis que les attentes de politique monétaire des principales banques centrales ont été pleinement intégrées par le marché.
Cependant, en observant la volatilité et la structure des options, l'état de faible volatilité actuel ne reflète pas la disparition des risques, mais pourrait plutôt indiquer une tarification temporairement retardée des incertitudes futures. À mesure que la ligne du temps se rapproche progressivement de 2026, les prix des actifs évoluant dans une plage de volatilité hautement comprimée suggèrent que des risques potentiels s'accumulent de manière non linéaire, et une fois déclenchés, ils auront un impact significatif sur les actifs risqués.
La continuité de l'environnement "goldilocks" aux États-Unis et sa vulnérabilité intrinsèque
D'un point de vue fondamental, l'économie américaine est actuellement dans une phase relativement équilibrée entre croissance, inflation et politique. La croissance économique n'a pas encore significativement accru la pression inflationniste, et l'activité économique n'a pas montré de signes de récession, cette combinaison macroéconomique continue de soutenir l'évaluation des actifs à risque.
Performance du PIB et structure de croissance
Les données corrigées de l'Agence d'analyse économique des États-Unis montrent que la croissance du PIB annualisée du troisième trimestre a atteint 4,3 %, nettement supérieure aux attentes générales du marché. La dynamique de croissance provient principalement de deux aspects : d'une part, la consommation des ménages reste robuste même dans un environnement de taux d'intérêt élevés, et d'autre part, le secteur des entreprises continue d'investir dans des infrastructures et des dépenses en capital liées à l'intelligence artificielle. Cette combinaison a efficacement atténué les préoccupations précédentes du marché concernant un ralentissement économique rapide.
Du point de vue de la tarification du marché, la performance du PIB supérieure aux attentes renforce le jugement selon lequel l'économie américaine a la capacité de croître de manière relativement indépendante, ce qui fait que les fonds n'ont pas choisi de réduire systématiquement leur exposition au risque à la fin de l'année, mais continuent de se positionner sur les actions américaines et les actifs à forte volatilité.
Chemin de l'inflation et attentes de politique monétaire
Les changements marginaux des données d'inflation soutiennent également le sentiment du marché. L'IPC désaisonnalisé de novembre a enregistré une augmentation annuelle de 2,7 %, avec un IPC de base à 2,6 %, tous deux inférieurs aux niveaux précédemment préoccupants concernant le rebond de l'inflation. Cela indique que la hausse de l'inflation est davantage influencée par des facteurs à court terme, plutôt que d'entrer dans une nouvelle phase structurelle de hausse.
Plus important encore, la Réserve fédérale réévalue la qualité des données sur l'emploi. Powell a récemment reconnu publiquement que les données sur l'emploi non agricole pourraient présenter des problèmes de surévaluation systématique, ce qui signifie que la tension réelle sur le marché du travail pourrait être inférieure à l'état affiché par les données. Dans ce contexte, le ralentissement marginal de l'emploi offre en fait un espace raisonnable pour un changement de politique monétaire, et le marché commence à anticiper un chemin de baisse des taux plus agressif au début de 2026.
Impact sur les actifs risqués
Dans un contexte de légère inflation, de croissance économique toujours résiliente et d'attentes de baisse des taux de plus en plus claires, le risque à la baisse des actifs risqués est temporairement atténué. Bien que le Bitcoin et l'Ethereum n'aient pas connu de hausse tendance, dans un environnement macroéconomique favorable, le centre de prix reste stable, la plage de bas se relève progressivement, reflétant un comportement d'allocation défensive des fonds avant l'apparition du prochain facteur de catalyse.
Principaux risques d'extrémité et sources de chocs structurels pour 2026
Bien que le marché au comptant soit resté stable, le marché des options a déjà commencé à revaloriser les risques à terme. La structure de Skew significativement abaissée et la demande pour des options de vente à terme reflètent la grande vigilance des investisseurs institutionnels face aux potentiels chocs systémiques au premier trimestre 2026. Ces risques ne suivent pas une évolution linéaire, mais sont plus susceptibles d'être déclenchés sous forme d'événements provoquant une revalorisation des prix des actifs.
Changement de la politique monétaire japonaise et évolution de la liquidité mondiale
La Banque du Japon a porté son taux d'intérêt directeur à 0,75 %, atteignant son plus haut niveau en près de 30 ans. Bien que la communication politique ait réduit les fluctuations du marché à court terme grâce à des orientations prospectives, la hausse des taux elle-même a un impact continu sur l'environnement de liquidité mondial.
Avec la convergence progressive des écarts de taux entre le Japon et les États-Unis, l'avantage financier des transactions de carry du yen est en train d'être systématiquement affaibli. En tant que source importante de financement à faible coût à l'échelle mondiale, le retour marginal des fonds en yen exercera une pression sur les actifs surévalués. Dans l'environnement actuel où les actifs mondiaux sont hautement sensibles à la liquidité, même en l'absence de liquidation concentrée, un retrait continu de fonds pourrait amplifier les fluctuations de prix à des moments où la liquidité est relativement faible.
Incertitude sur le jugement concernant la politique tarifaire
La Cour suprême des États-Unis s'apprête à rendre un jugement final sur la légalité de la politique tarifaire agressive de l'administration Trump. Cet événement présente un caractère binaire typique, dont l'impact se transmettra directement au système commercial mondial et aux attentes d'inflation.
Si le jugement soutient la politique tarifaire, les coûts de la chaîne d'approvisionnement mondiale seront réévalués, et la hausse des prix d'importation pourrait raviver les attentes d'inflation, limitant ainsi l'espace de relâchement de la Réserve fédérale ; inversement, si la politique tarifaire est annulée, certaines logiques d'allocation d'actifs basées sur les attentes de protection commerciale perdront leur soutien. Quoi qu'il en soit, ce jugement pourrait devenir un point de déclenchement important pour le repositionnement des actifs risqués.
Incertitude budgétaire et risque d'accessibilité des données
Le calendrier de publication des données économiques du quatrième trimestre 2025 fait face à un risque potentiel de fermeture du gouvernement. La fermeture du gouvernement non seulement nuira aux activités économiques réelles, mais pourrait également entraîner des retards ou des lacunes dans les données macroéconomiques clés. Dans un contexte de transparence des données réduite, la Réserve fédérale fera face à des contraintes d'information considérables lors de l'élaboration de la trajectoire politique de début 2026, augmentant ainsi le risque de mauvaise évaluation politique.
Phase clé de rééquilibrage de la structure de liquidité mondiale
Le marché actuel est dans une phase spéciale de rééquilibrage de la liquidité. D'une part, la Réserve fédérale a un espace politique supplémentaire pour assouplir en raison du ralentissement marginal de l'emploi ; d'autre part, la Banque du Japon resserre progressivement l'environnement monétaire sous la pression de l'inflation. La divergence directionnelle des deux rend l'environnement de liquidité mondial extrêmement instable.
L'état actuel de faible volatilité repose essentiellement sur une hypothèse élevée de coopération politique et de risques maîtrisables. Dans un contexte où les évaluations des actifs sont élevées, tout écart de la trajectoire politique, des données macroéconomiques ou d'événements institutionnels pourrait entraîner un retour rapide de la volatilité. C'est pourquoi, avant d'entrer dans l'année 2026, il reste essentiel de surveiller et de couvrir les risques d'extrémité dans le cadre des stratégies d'options et d'investissement multi-actifs.
Deux, données du marché des options BTC & ETH analyse approfondie
Avec les données graphiques fournies par Amberdata & Derive.XYZ, le marché des options BTC et ETH revient progressivement d'une lutte macroéconomique antérieure, mais la préférence structurelle continue de montrer la profonde méfiance des investisseurs envers les "cygnes noirs".
Asymétrie (Skew) : Réchauffement du sentiment à court terme, panique à long terme persistante
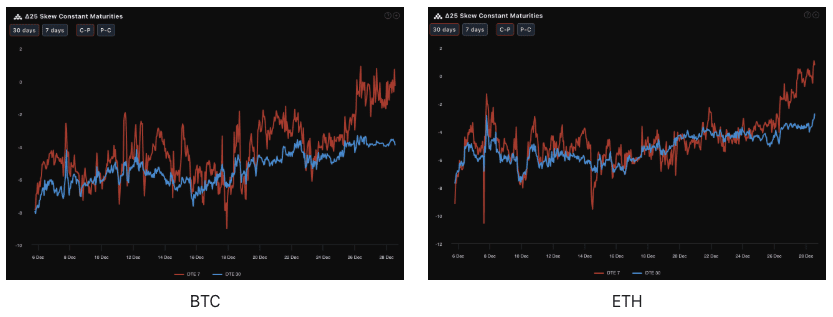
En observant le Delta 25 Skew (volatilité implicite des options d'achat - volatilité implicite des options de vente), l'ampleur des valeurs négatives indique la demande de couverture des risques d'extrémité à la baisse.
Récemment (DTE 7) : La courbe rouge a considérablement rebondi, le Skew de 7 jours de BTC est proche de l'axe 0, et ETH a même brièvement franchi l'axe 0 pour devenir positif. Cela indique une forte baisse de la demande de protection baissière à court terme pour la semaine de fin d'année, les traders pensant que le marché se maintiendra dans une phase de consolidation ou de légère remontée cette semaine, et que le sentiment haussier à court terme se rétablit.
À terme (DTE 30) : La courbe bleue reste toujours dans une zone profondément négative (environ -4 % à -6 %). La ligne rouge foncé est nettement au-dessus de la ligne bleu clair, formant une structure de sentiment inversée. Cette structure de Skew “haute à court terme et basse à long terme” est très intrigante, un Skew profondément négatif à long terme indique que les institutions continuent d'acheter massivement des puts à terme (options de vente) comme protection, la protection baissière structurelle n'a pas été retirée.
Structure des échéances (Term Structure) : Revalorisation de la prime de risque à moyen terme
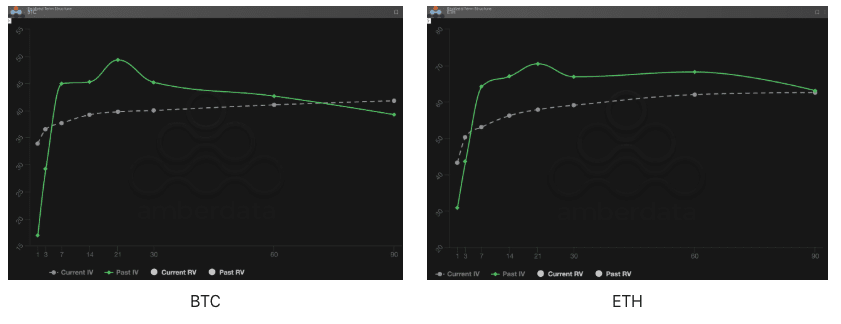
La structure des échéances (Term Structure) montre la distribution de la volatilité implicite (IV) pour différentes dates d'échéance.
Changements de forme : Par rapport à la grande "bosse" formée par le Past IV dans la période de 14 à 21 jours la semaine dernière (qui est généralement le prix de certains événements de risque tels que les réunions de politique monétaire), la courbe Current IV de cette semaine est revenue à une forme lisse, sans présenter une forme parfaite de Contango (bas proche, haut loin). Bien que le Current IV ait légèrement diminué à court terme, il a maintenu un niveau comparable, voire légèrement supérieur, à moyen et long terme (30 jours +), l'ensemble de la courbe présentant un aplatissement.
Analyse approfondie : Un marché haussier normal au début est généralement accompagné d'une structure de Contango raide (IV très faible récemment, IV à terme élevé). La structure aplatie actuelle suggère que le marché pense que la volatilité à moyen terme (14-30 jours) ne diminuera pas facilement. Cela indique que le marché évalue le resserrement de liquidité qui pourrait se produire en janvier - les traders s'attendant à une raréfaction de la liquidité en fin d'année de décembre à janvier, combinée à l'effet retardé de l'augmentation des taux d'intérêt du yen, provoquant d'importantes fluctuations de prix à moyen terme.
Prime de risque de volatilité (VRP) : Excès de prime de peur, période de fenêtre pour les vendeurs ?
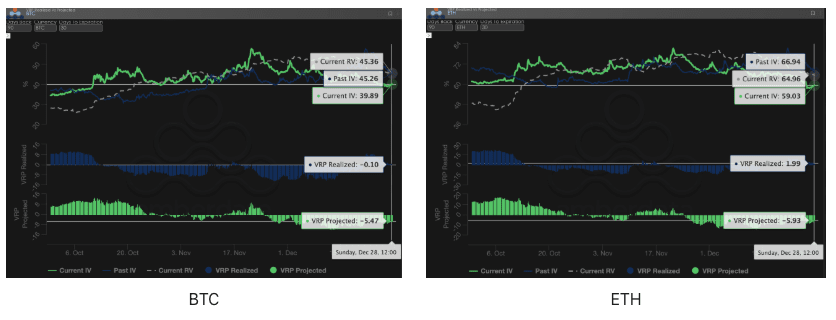
Le VRP (prime de risque de volatilité = volatilité implicite IV - volatilité réalisée RV) est un indicateur important pour évaluer si la tarification des options est raisonnable. Le marché est actuellement dans une phase de correction.
Comparaison des valeurs : La semaine précédente, le VRP réalisé était profondément négatif, le marché était en état de panique extrême ; la semaine dernière, le VRP projeté avait atteint une valeur extrême de -10. Cette semaine, la valeur négative du VRP projeté de BTC s'est considérablement rétrécie, remontant à environ -5,47. Le VRP réalisé (barres bleues) est proche de 0, et ETH est même légèrement redevenu positif.
Analyse approfondie : Le changement du VRP projeté de -10 à -5 indique que le marché ne paie plus aveuglément des primes excessives pour acheter des options de manière panique, le sentiment de panique est en train de diminuer. Le marché commence à penser que la volatilité future est "prévisible". Lorsque le VRP revient de manière significative à la normale, cela signifie souvent la fin des baisses unilatérales, augmentant la probabilité que le marché entre dans une phase de fluctuations larges.
Trois, recommandations de stratégies d'options : stratégie de collar pour verrouiller le risque à la baisse
Étant donné le jugement macroéconomique de "stabilité à court terme, danger à long terme", ainsi que le fait que les options de vente sont actuellement relativement chères, acheter des puts pour se protéger devient trop coûteux, tandis que vendre des calls à découvert présente un risque potentiel de rebond "Trump Trade". Ainsi, cette semaine, nous recommandons de construire une stratégie de collar, visant à verrouiller des profits à faible coût pour 2025, en passant en douceur à travers les incertitudes de 2026.
Structure de la stratégie (exemple avec BTC) :
Détenir du spot (Long Spot) : Supposons que vous détenez du BTC au comptant.
Acheter des options de vente (Long Put) : Acheter un Put OTM delta -0.25 avec DTE de 30 jours.
Logique : En utilisant la caractéristique profondément négative du Skew à terme, bien que les puts soient légèrement chers, ils peuvent efficacement prévenir des liquidations épiques pouvant résulter d'un choc de liquidité du yen.
Vendre des options d'achat (Short Call) : Vendre un Call OTM delta 0.20 avec DTE de 30 jours.
Logique : La prime reçue en vendant des calls est utilisée pour compenser le coût d'achat des puts. Étant donné que le sentiment haussier s'est récemment réchauffé (Skew à court terme), il est également possible de vendre des prix convenables du côté des calls.
Avantages de la stratégie :
Coûts faibles voire nuls : En vendant des calls pour financer des puts, on réduit considérablement les coûts de couverture.
Plage verrouillée : Tant que le prix du BTC reste dans une plage de consolidation en janvier 2026, la stratégie non seulement préserve le capital, mais peut également générer des bénéfices grâce à des transactions au comptant.
Protection contre les cygnes noirs : Si la décision de la Cour suprême ou une crise du yen entraînent un effondrement, les puts en main fourniront une protection solide contre le bas.
Quatre, clause de non-responsabilité
Ce rapport est rédigé sur la base de données du marché public et de modèles théoriques d'options, visant à fournir aux investisseurs des informations de marché et une perspective d'analyse professionnelle, tout le contenu est uniquement à des fins de référence et d'échange, ne constituant aucune forme de conseil en investissement. Les transactions sur cryptomonnaies et options comportent une volatilité et des risques élevés, pouvant entraîner une perte totale du capital. Avant d'adopter toute stratégie de trading, les investisseurs doivent bien comprendre les caractéristiques des produits d'options, leurs attributs de risque ainsi que leur propre capacité à assumer le risque, et doivent consulter un conseiller financier professionnel. Les analystes de ce rapport ne sont pas responsables des pertes directes ou indirectes résultant de l'utilisation du contenu de ce rapport. Les performances passées du marché ne préjugent pas des résultats futurs, veuillez décider de manière rationnelle.
Produit conjoint : Sober Options Studio × Derive.XYZ