

C'est à l'école intermédiaire que j'ai entendu parler pour la première fois du « principe de Gresham » :
Dans des conditions où le taux de change légal reste constant, une monnaie de valeur réelle inférieure (monnaie de mauvaise qualité) poussera une monnaie de valeur réelle supérieure (monnaie de bonne qualité) à quitter la circulation, rendant le marché saturé de mauvaise monnaie.
C'est ce que nous appelons souvent « la mauvaise monnaie chasse la bonne ».
Mais à l'époque, je pensais :
Puisque le marché libre repose sur l'offre et la demande, si la mauvaise monnaie peut chasser la bonne, n'est-ce pas que la mauvaise monnaie est plus puissante ?
Après le travail, je me suis rendu compte que cette affaire est essentiellement déterminée par la position + la microstructure.
Dans le monde du travail : Dans les petites équipes, les flatteurs et les profiteurs poussent les travailleurs acharnés à la sortie. Parce qu'en l'absence de KPI complexes, le coût de gestion pour les superviseurs est le plus bas.
Sur DEX : Les nouvelles devises spéculatives éliminent les projets à long terme. Pour un DEX, les revenus des frais de transaction sont primordiaux, et le coût le plus bas et l'efficacité la plus élevée proviennent d'événements spéculatifs orchestrés par des MM et des groupes d'intrigues.
Dans la circulation monétaire : Tout le monde veut échanger de la monnaie à faible coût contre des biens équivalents. En raison de la convertibilité et des asymétries d'information, les mauvaises monnaies inondent le marché, car leur coût et leur efficacité de circulation sont optimaux.
Dans une structure micro-économique orientée vers un but, les 'mauvaises monnaies' ont un avantage inégalé sur les 'bonnes monnaies'.
Alors où sont passées les bonnes monnaies ?
Ils n'ont pas été éliminés, mais ont été collectionnés, retirés de la circulation, devenant des réserves de valeur.
Donc, la question n'est jamais de savoir si c'est bon ou mauvais, mais :
Monnaie de transaction vs monnaie de stockage de valeur.
Les deux derniers ne sont pas légion dans le monde : l'or, le BTC. C'est un consensus, c'est religieux.
Presque toutes les autres monnaies sont comme la première — y compris les monnaies fiduciaires et les cryptos.
Certaines personnes croient que les altcoins n'ont aucune valeur et ne devraient pas exister. Mais selon cette logique, plus de 190 monnaies fiduciaires dans le monde n'ont pas besoin d'exister, il suffit d'utiliser le dollar.
Mais la réalité est : de nombreuses monnaies non américaines se portent très bien — elles se dévaluent à long terme, mais le volume de trading spéculatif est énorme et continue de croître.
Le cas le plus typique et le plus étrange est — la livre turque (TRY).
La livre turque et le trading Carry Trade.
La livre est une monnaie fiduciaire incroyable : des taux d'intérêt très élevés, une inflation explosive, et une dévaluation stable.
Données de 2025 : Rendement annualisé des dépôts d'environ 56,7 % ; inflation d'environ 31 %–34 % ; dépréciation annuelle par rapport au dollar d'environ 21 % ; volatilité implicite 26 %.
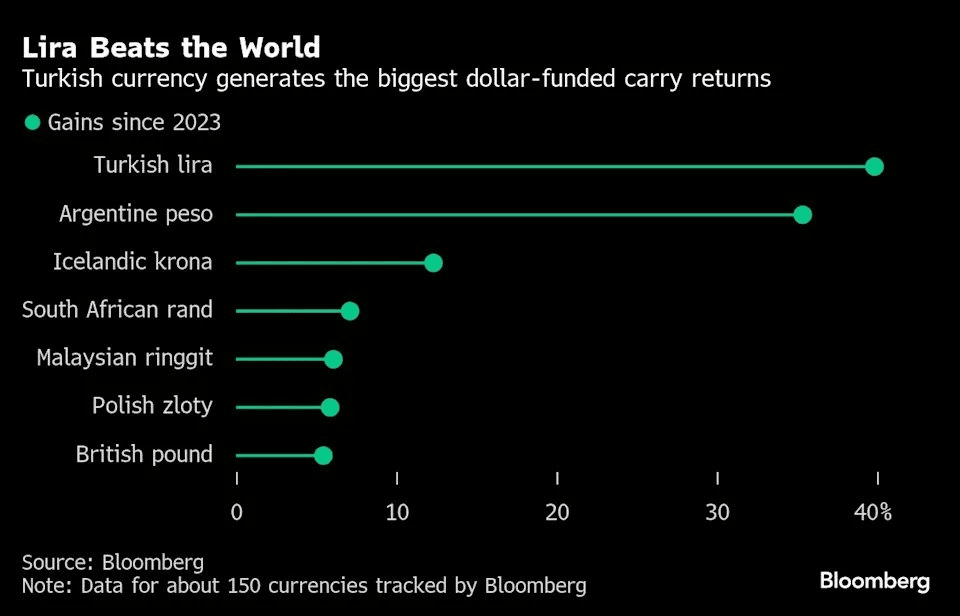
Cet 'actif poubelle' est pourtant le chouchou de grands institutions comme BlackRock et JPMorgan, le jeu clé étant le Carry Trade.
Emprunter : Prendre des devises refuges à faible intérêt et à haute liquidité (comme le yen ou le franc suisse).
Acheter : Convertir en livres, profiter de l'écart de taux de plus de 50%.
Se protéger : Couvrir le risque de change via des swaps ou une gestion de la volatilité.
Pourquoi une telle politique monétaire existe-t-elle ?
Parce que le dirigeant turc Erdoğan croit fermement en la théorie non conventionnelle : une forte inflation provient de taux d'intérêt élevés. Ses opérations ont traversé trois phases.
De 2018 à 2022 :
À cette étape, la Turquie, dans un contexte de forte CPI et d'inflation, maintient des taux bas, sacrifiant le taux de change pour obtenir l'autonomie.
De 2022 à 2023 : Erdoğan a essayé le 'à la fois' : garder un faible taux de change (politique indépendante) sans vouloir un effondrement du taux de change et des troubles sociaux (de peur de l'instabilité sociale), sans oser imposer un contrôle total des capitaux comme la Chine (de peur de perdre la crédibilité).
Le seul moyen est de 'politiquer' tout le système bancaire, ou de le 'Ponzi-fier'.
Le résultat est un revers, entraînant une inflation plus élevée (l'inflation de fin 2023 sera inextinguible).
2023-25 : Explosion de l'inflation, nécessitant des hausses de taux excessives (plus de 50%), équivalant à un abandon de l'autonomie de la politique monétaire.
Comment une politique monétaire aussi radicale peut-elle tenir ?
Du point de vue turc :
Des taux d'intérêt élevés augmentent effectivement l'inflation.
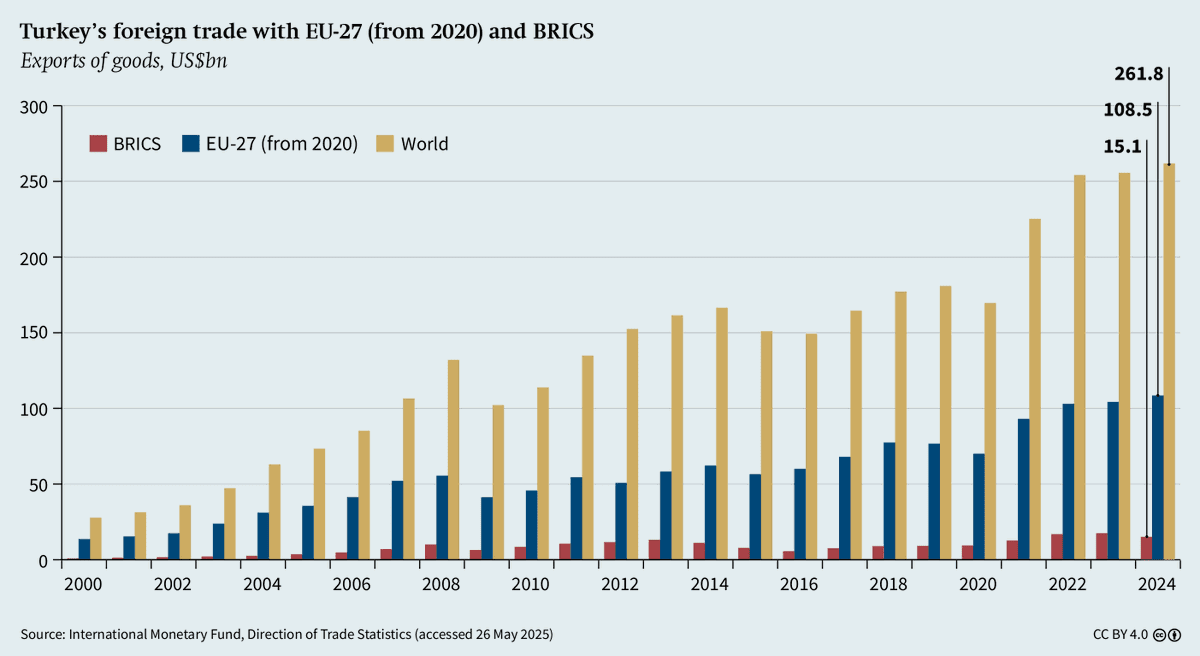
Mais une dévaluation continue renforce considérablement la compétitivité à l'exportation.
La Turquie est l'un des plus grands pays industriels d'Europe, avec une population élevée, et les exportations de produits industriels ont augmenté pendant 4 ans consécutifs.
Ajoutons à cela :
Exportation forcée et conversion.
Les impôts, les matières premières, et les paiements de main-d'œuvre forment un flywheel d'achats de livres.
Des outils de protection des devises comme KKM bloquent la demande de change.
La Turquie sait qu'elle ne peut pas empêcher la dévaluation, donc au lieu de fermer les comptes en capital, elle attire le Carry Trade avec des taux d'intérêt extrêmement élevés. Bien que ce soit un 'actif à haut beta dans l'univers financier global', le volume énorme a apporté une prime de liquidité, préservant la capacité de l'État à emprunter et à financer.
La livre n'est pas un échec : une monnaie 'très échangée mais en dévaluation' est de loin préférable à une monnaie 'que personne n'ose toucher et qui échoue directement'.
Pour conclure, les principales raisons pour lesquelles la livre turque (actuellement) peut survivre :
Des taux d'intérêt élevés attirent le Carry Trade.
La banque centrale gère la volatilité, la rendant prévisible.
La demande réelle apportée par les caractéristiques de change de la livre.
Les leçons du trading crypto et de la conception du système.
Les similitudes entre la livre et les cryptos.
En lisant ceci, ceux d'entre vous avec un bon sens devraient réaliser que la livre et beaucoup de cryptos sont très similaires :
- L'inflation inévitable (provient de la politique monétaire vs de la structure des jetons)
- La pression naturelle à la baisse des prix due à l'inflation.
Quelles que soient les périodes, la politique monétaire turque n'est pas destinée à stabiliser le taux de change,
mais à garantir la liquidité et la capacité de financement du gouvernement.
De même :
Tout projet crypto sans circulation totale ne peut pas maintenir un prix à long terme, encore moins augmenter. Tout rachat unidirectionnel, à un ratio fixe et prévisible, ne peut pas réussir.
Ce que la banque centrale turque nous enseigne sur le récit de rachat dans le crypto.
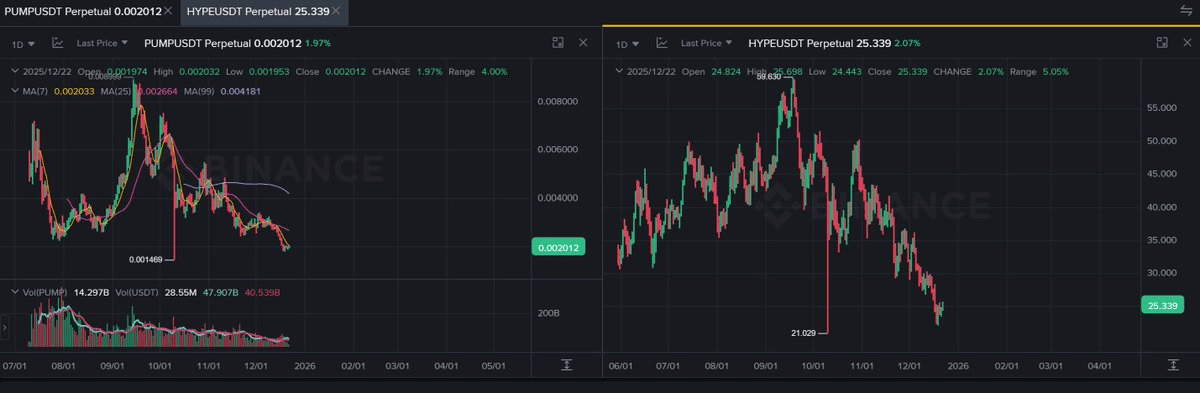
Les histoires de Hype, Pump, etc. avec un rachat de 100% des revenus sonnent bien, créant une illusion chez les holders que 'le prix a un soutien réel.'
Mais la réalité est :
Les fonds d'arbitrage peuvent se couvrir à l'avance, le rachat consomme plutôt des fonds et annule l'impact sur les prix.
C'est comme si la banque centrale turque promettait publiquement de stabiliser le taux de change, le capital d'arbitrage mondial affluerait, répétant la crise financière asiatique de 97. La logique est la même.
Concevoir l'économie des tokens comme Erdoğan.
Il n'y a que deux points clés :
Préserver la liquidité, pas le prix.
Gérer la structure de volatilité, pas la tendance.
Puisque l'inflation est inévitable, faisons en sorte qu'elle attire des fonds et crée de la liquidité, afin que les actifs soient toujours 'nécessaires'.
Du point de vue égoïste du projet, ce type de cash-out est de loin meilleur en termes d'échelle et de décote.
Si l'erreur de politique est persistante, ce n'est plus un risque mais un alpha.
Dans le crypto, il n'y a pas de politique bonne ou mauvaise. Si l'objectif est d'attirer des fonds, ce qu'il faut faire, c'est donner de la certitude et un alpha durable aux capitaux.
Si on suit la conception de la livre, alors le système de tokens d'un projet ressemblerait à cela.
Il faut un revenu durable (protocole financier / principaux L1).
Les tokens ont une fonction de 'taxe' incontournable (Gas, frais de transaction).
Offrir un spread de taux d'intérêt en crypto supérieur au coût d'opportunité + conditions de verrouillage.
Les revenus des protocoles forment un 'trésor central' qui s'engage à n'intervenir que sur le prix des tokens, mais de manière non mécanique et prévisible.
Gestion et assurance d'une structure de volatilité pouvant être couverte basée sur IV/RV/profondeur/taux de financement.
Les tokens vont se déprécier à cause de l'inflation prévisible, mais les fonds d'arbitrage afflueront vers les contrats, le prêt, et les dérivés, créant une liquidité abondante.
Si ces outils sont intégrés dans le protocole, les frais de transaction peuvent également alimenter le trésor, formant un flywheel.
Oui, c'est encore une structure de 'répartition d'aide', utilisant l'APY des dividendes et le locking pour augmenter le coût d'immobilisation, déclenchant des comportements d'arbitrage avec le spread des taux d'intérêt et la volatilité prévisible, augmentant les actifs liquides et les prélèvements, puis investissant dans le trésor pour alimenter le flywheel d'APY.
Le point névralgique de cette structure réside dans la pérennité de ce système, la capacité du projet à générer des revenus, et si les taux d'intérêt restent à un niveau contrôlable.
Dans le crypto, les variables sont moins nombreuses, et tu n’as pas besoin d'être responsable des votes comme Erdoğan. Tu peux construire un système de carry trade encore plus puissant que la livre.
Les échanges t'apprécient, les fonds liquides t'apprécient. Les holders ne t'apprécient pas, mais c'est ça le marché des cryptos, nous t'avons donné une chance, tu ne peux pas dire que je suis un méchant, je suis juste pas si orthodoxe.
Dans le crypto, faire du short et gagner de l'argent est vrai.
En fait, nous avons déjà répondu à un mythe traditionnel du crypto : 'Personne ne peut gagner de l'argent en faisant du short.'
La difficulté de short sur les actions américaines vient de :
Mathématiquement, le rendement est plafonné.
Marché haussier structurel à long terme.
Mais ce n'est pas le cas dans le crypto.
La grande majorité des projets ne peuvent pas inverser la tendance, sans l'ensemble d'un système financier et d'outils de 'réflexivité macroéconomique', changer de déblocage ou de politique ne sert à rien, et il n'est pas possible d'avoir une inversion de tendance des prix instantanée comme la politique de la banque centrale turque. La plupart du temps, on vend la nouvelle et ça continue de descendre.
👉 Vendre à découvert ne coûte rien, le pump coûte de l'argent.
Bien sûr, cela se manifeste principalement sur les cryptos à grande capitalisation et à haute liquidité, inverser les tendances est très difficile, nécessitant un carnet d'ordres important pour tenter le coup — vendre à découvert ne coûte rien, le pump coûte de l'argent.
Faire du short est un véritable risque.
Le véritable risque de short sur les cryptos à grande capitalisation ne vient pas du projet lui-même, mais de la contrepartie.
Lorsque tu fais du short, tu estimes que 'les acheteurs n'ont pas de fonds suffisants pour couvrir le short.'
Mais que se passe-t-il si l'échange change soudainement les règles, entraînant une variation extrême du taux de financement ou un retrait soudain de la liquidité des acheteurs ? Une possibilité est que le taux te tue, l'autre équivaut à diminuer indirectement le coût de liquidation.
C'est un mal commun à tous les CEX et les perp dex de type orderbook, y compris Hyperliquid et Lighter. Avant, le marché pré-XPL et MMT était un très bon exemple.
Dans ce cas, ce dont on a vraiment besoin, c'est d'un carnet d'ordres infini, d'un espace de trading de type JLP. Peut-être que vous serez encore victime d'ADL, mais grâce au principe de trading de JLP, la probabilité de rencontrer un risque extrême de type MMT sera considérablement réduite.