


Production conjointe Sober Options Studio × Derive.XYZ
Rédigé par l'analyste Jenna @Jenna_w5 du studio Sober Options
I. Indicateurs macroéconomiques : La divergence entre les politiques américaine et japonaise va-t-elle redéfinir la liquidité mondiale ?
Cette semaine, les marchés financiers mondiaux sont entrés dans un moment rare de « divergence des politiques ». D'un côté, la plus grande économie mondiale, les États-Unis, affiche un ralentissement de l'inflation dépassant les attentes, annonçant un rythme accéléré de baisse des taux ; de l'autre, le Japon, longtemps dans un état de politique ultra-accordée, entre officiellement dans la phase de normalisation des taux. La modification de l'écart de taux entre les États-Unis et le Japon redéfinit profondément la logique de circulation des capitaux mondiaux.
L'inflation aux États-Unis en baisse au-delà des attentes : Accélération « technique » de la trajectoire de baisse des taux de la Fed
Les données publiées jeudi par le Département du Travail américain montrent que l'indice des prix à la consommation (CPI) non corrigé de novembre a atteint 2,7 % en variation annuelle, bien en dessous des attentes de 3,1 %. Le CPI core a augmenté de 2,6 % par rapport à l'année dernière, un nouveau plus bas depuis mars 2021.
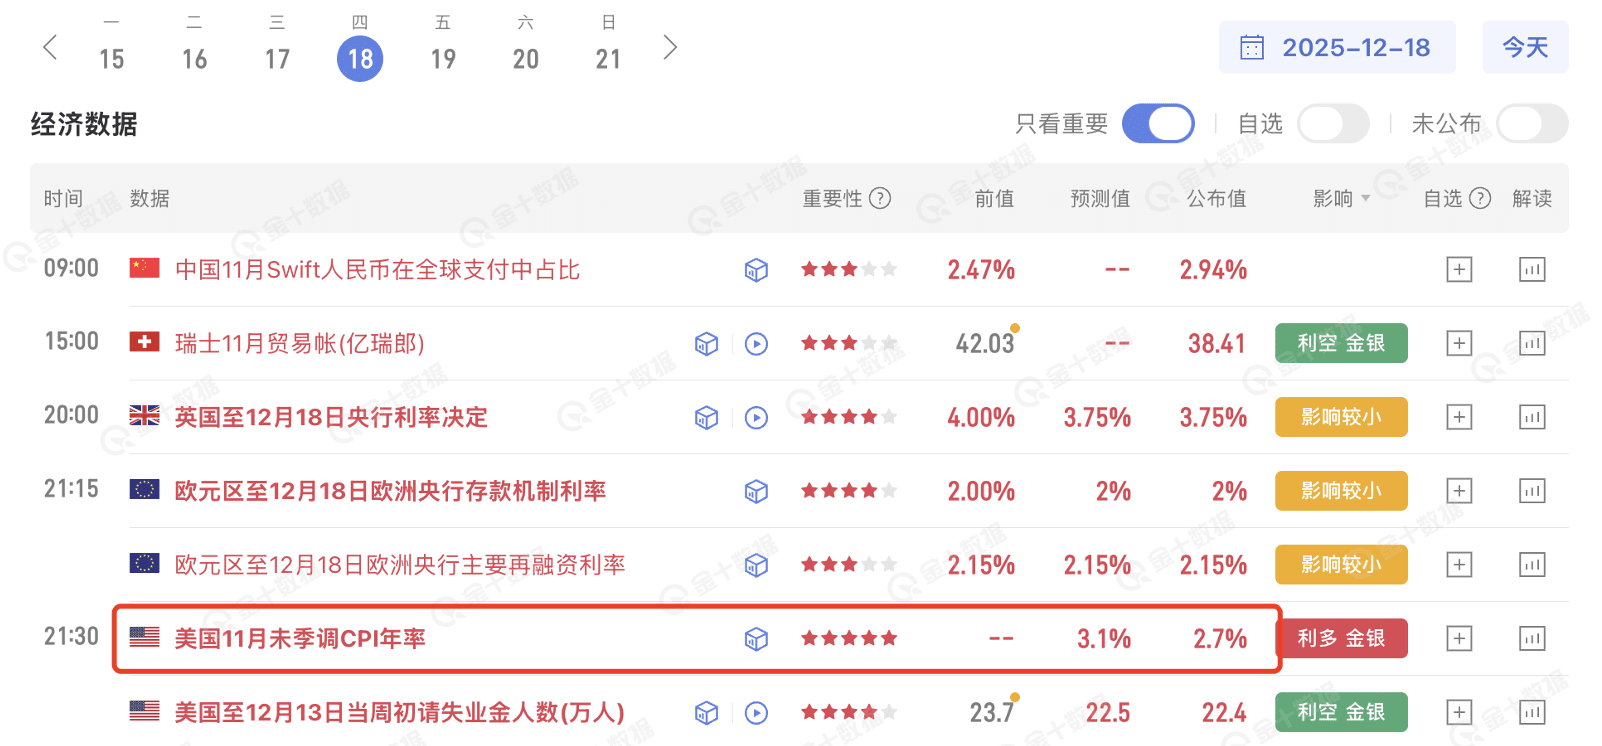
Réajustement du prix de la baisse des taux : Bien que les données soient encourageantes, Goldman Sachs souligne que la baisse inattendue du CPI core en novembre est principalement due à des facteurs techniques et temporels, et non à une réduction généralisée de la pression inflationniste. Les décideurs de la Fed sont encore dans une « fenêtre d'observation », et les données de décembre seront cruciales pour évaluer le niveau réel de l'inflation aux États-Unis.
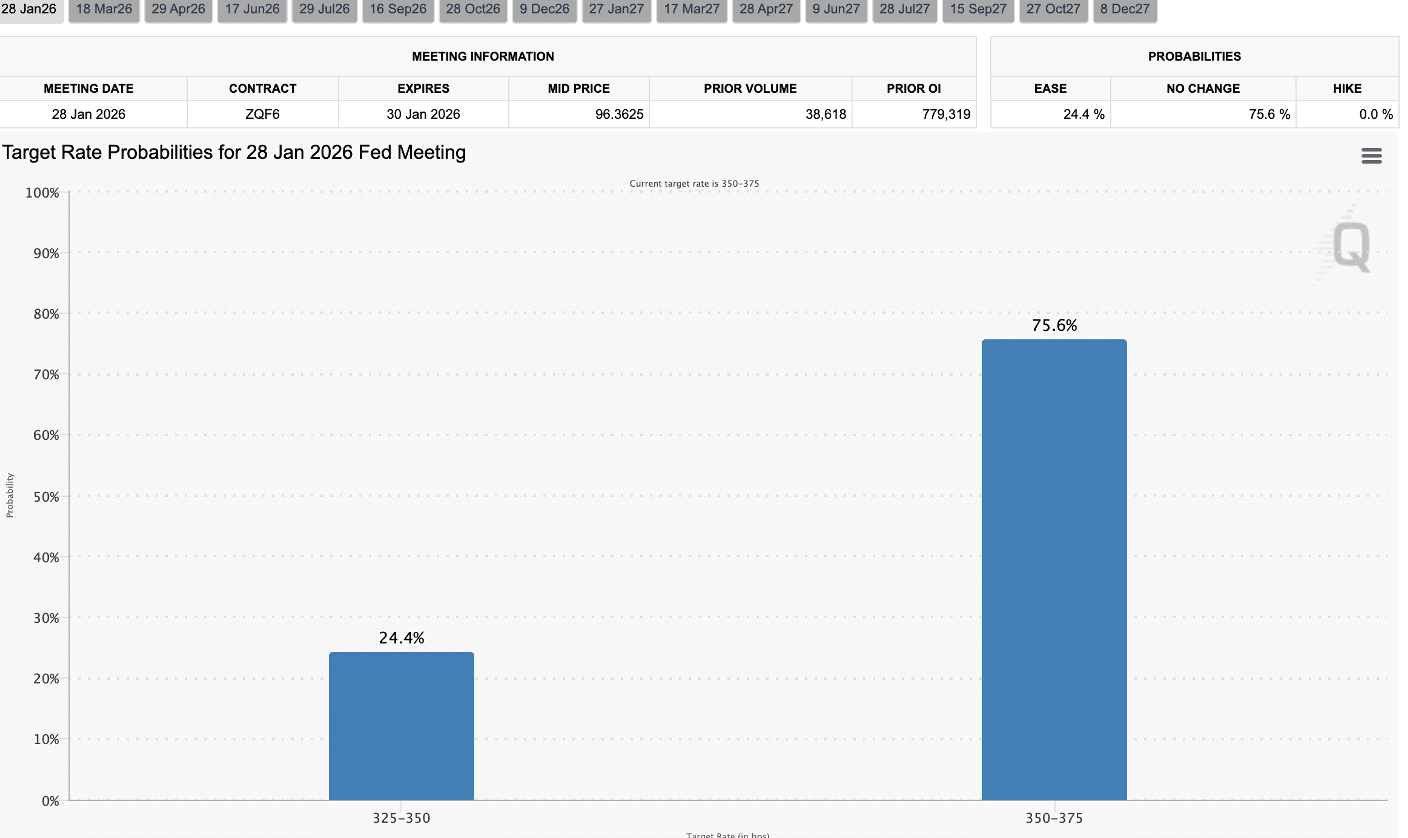
Effet d'excédent de liquidité : Un niveau d'inflation plus bas offre à la Fed une plus grande flexibilité, notamment en cas de ralentissement du marché du travail. Cette attente entraîne directement une baisse des rendements des obligations américaines, théoriquement favorable aux actifs à risque comme les cryptomonnaies.
Focus du jeu du marché : Le marché se trouve actuellement dans une période de « liquidité marginale en période de volatilité ». La Fed injecte de la liquidité grâce aux attentes de baisse des taux et aux mesures d'expansion de bilan, mais cette expansion est temporairement contrebalancée par la contraction de liquidité à la fin du mois de décembre, ce qui fait que le BTC et l'ETH affichent une large oscillation à haut niveau.
Réinitialisation des taux de la Banque du Japon (BoJ) : Le « robinet » des arbitrages de taux de change mondiaux se resserre
Le 19 décembre à midi, la Banque du Japon a annoncé une hausse de son taux directeur à 0,75 %, un niveau atteint pour la première fois en 30 ans, marquant ainsi la fin officielle de l'ère des taux ultra-bas au Japon.
Mécanisme de transmission de l'arbitrage de taux (Carry Trade) : Depuis longtemps, le yen a été la monnaie de financement à faible coût la plus importante au monde. Les investisseurs empruntent du yen à un taux quasi nul, puis investissent dans des obligations américaines, des actions américaines ou des actifs numériques à rendement élevé. Lorsque les taux du yen augmentent, le coût du financement augmente, forçant les investisseurs à liquider leurs actifs à l'étranger pour rembourser leurs dettes en yen. Cela entraîne généralement une extraction de liquidité des actifs risqués mondiaux. Ce resserrement des écarts de taux provoque un retour des capitaux (Capital Repatriation), qui est précisément le moteur central de l'état de turbulence actuel du marché, malgré les bons signaux de baisse des taux.
Pourquoi aucun choc n’a eu lieu ? L'année dernière, en juillet, la hausse des taux au Japon avait provoqué une forte volatilité, principalement à cause d'un manque de communication entraînant une « divergence d'attentes ». Cette fois-ci, avant la hausse des taux, le gouverneur Haruhiko Kuroda a été extrêmement transparent, et le marché a déjà intégré la hausse. De plus, les positions d'arbitrage actives ont été réduites de plus de la moitié au cours des six derniers mois, affaiblissant ainsi la base physique d'un choc de liquidité.
Redéfinition de la liquidité mondiale : Évolution des chemins de réduction de l'écart de taux entre les États-Unis et le Japon
La divergence entre les politiques monétaires américaine et japonaise consiste fondamentalement à redéfinir le « niveau » de liquidité mondiale. Avec la baisse des taux de la Fed (attendue) et l'augmentation des taux de la Banque du Japon (réalité), le corridor des écarts de taux entre le dollar et le yen se rétrécit.
Chemin A : Le flux de capitaux passe des actifs dollar à haut rendement vers les actifs yen, ce qui resserre la liquidité du dollar à la marge.
Chemin B : L'augmentation de la volatilité du yen augmente le prémium de risque des arbitrages transfrontaliers, freinant la multiplication du levier des capitaux spéculatifs mondiaux.
Cette divergence amène les marchés mondiaux dans une période de « stabilité tendue ». D'un côté, les États-Unis utilisent des moyens monétaires pour prévenir une récession et injecter de la liquidité ; de l'autre, le Japon récupère les fonds bon marché grâce à une remise en ordre des taux.
La « triple pression » de fin d'année : Restriction de liquidité et incertitude juridique
Outre les jeux entre les banques centrales, le marché fait face à deux variables à court terme non négligeables :
Piège de liquidité à la fin de l'année : À partir de la fin de décembre, les institutions entrent dans la période de clôture annuelle, et la profondeur du marché diminue considérablement. Une faible liquidité amplifie toute volatilité causée par la liquidation des arbitrages en yen ou par des bruits macroéconomiques, rendant les prix plus sujets à des sauts irrationnels.
La « botte juridique » des tarifs de Trump : la Cour suprême des États-Unis devrait annoncer en décembre sa décision sur la légalité des tarifs équitables imposés de manière massive par Trump. Bien que le rapport conservateur de 6 à 3 semble solide, les récents doutes de plusieurs juges sur l'extension du pouvoir exécutif inquiètent le marché quant aux risques liés à la politique commerciale en 2026. Si la décision soutient les tarifs, cela renforcera les anticipations d'inflation à long terme et pourrait interrompre le rythme de baisse des taux de la Fed. Si elle remet en question les tarifs, cela atténuerait considérablement les inquiétudes inflationnistes du marché, ce qui serait favorable à long terme pour le marché des cryptomonnaies en matière de liquidité.
Période de recherche de soutien dans la volatilité. La promesse de baisse des taux par la Fed offre une couverture de liquidité, mais les hausses de taux du yen et les risques commerciaux constituent un plafond à court terme. Stratégiquement, nous maintenons l'analyse de « positionnement à bas prix dans une phase de turbulence, avec une préférence pour la défense en cas de baisse », en utilisant des instruments d'options pour couvrir l'incertitude à la fin de l'année.
II. Analyse approfondie des données du marché des options BTC & ETH
En combinant les données graphiques fournies par Amberdata et Derive.XYZ, le marché des options BTC et ETH commence à se recentrer après la phase précédente de jeu macroéconomique, mais les préférences structurelles continuent de refléter une profonde méfiance des investisseurs face aux « cygnes noirs ».
Biais (Skew) : Rétablissement de la confiance à long terme, l'ETH montre une élasticité accrue
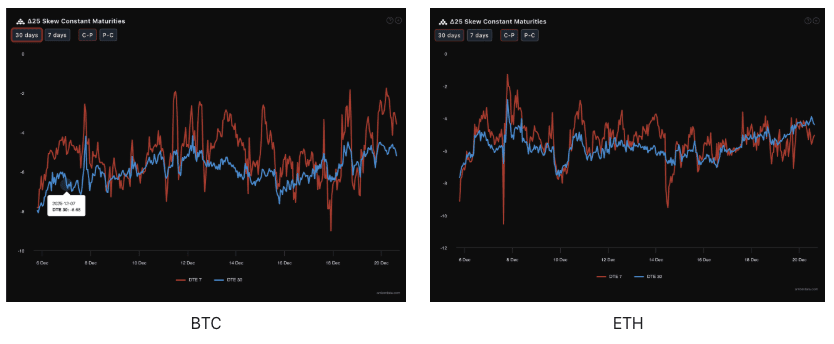
Observation via le Skew Delta 25 (IV des options call - IV des options put) : L'amplitude négative de cet indicateur reflète la demande du marché pour se couvrir contre les risques de queue à la baisse.
Performance des données : La semaine dernière, les données 7D DTE du BTC et de l'ETH oscillaient principalement autour de -5, indiquant que les couvertures à court terme à la baisse restent dominantes. Toutefois, les données 30D DTE sont passées de -7 environ la semaine dernière à -5 cette semaine, et la courbe 30D de l'ETH a même dépassé celle à 7D de manière rare.
Analyse approfondie : La réduction de l'écart entre les biais à court et à long terme indique que les anticipations du marché à long terme (janvier et au-delà) remontent progressivement de la peur. La réparation du biais de l'ETH est supérieure à celle du BTC, ce qui reflète le jeu stratégique sur la hausse structurelle de l'ETH, ou encore, l'idée que les protections à la baisse de l'ETH sont déjà trop chères, poussant les investisseurs à se positionner à long terme sur une hausse.
Structure des échéances : Adieu au contango, entrée dans une période de turbulence en « L renversée »
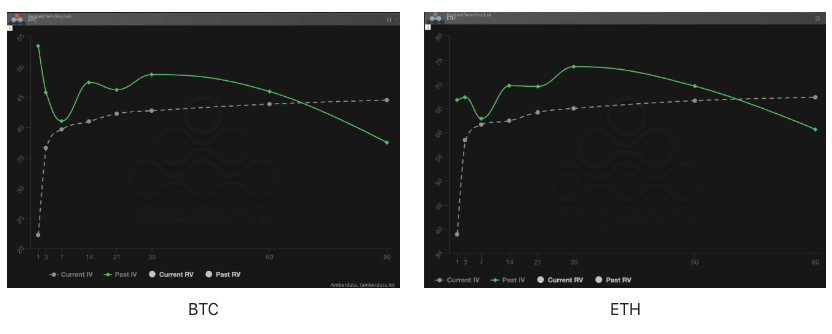
La structure des échéances (Term Structure) illustre la répartition de la volatilité implicite (IV) selon les différentes échéances.
Évolution de la forme : La semaine dernière, sous l'effet de la réunion de politique monétaire de la Banque du Japon, la IV passée (ligne verte pleine) a affiché un état de contango marqué, avec une volatilité implicite élevée à court terme et faible à long terme, reflétant une explosion immédiate des risques. Cette semaine, la IV actuelle (ligne grise pointillée) est revenue à une structure ressemblant à une « L renversée » : la volatilité implicite à court terme a baissé, mais celle à moyen et long terme reste élevée.
Logique du marché : Cette structure non standard de contango (court bas, long haut) signifie que le marché considère les risques de liquidité entre décembre et janvier (jugement sur les tarifs, suites de la hausse des taux du yen) comme quelque chose de plus que passager. L'augmentation de la prime à moyen et long terme indique que les grands acteurs paient un « prime d'assurance » pour les fortes fluctuations potentielles à l'occasion du passage à l'année suivante.
Prémium de risque de volatilité (VRP) : Excès de prémium de peur, fenêtre pour les vendeurs ?
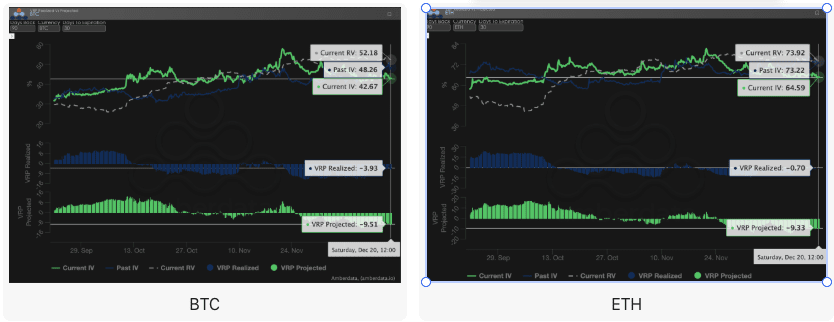
Le VRP (prémium de risque de volatilité = volatilité implicite IV - volatilité réelle RV) est un indicateur clé pour mesurer si le prix des options est raisonnable. Le marché est actuellement en phase de correction.
Désaccord des données : Cette semaine, un phénomène très intéressant est apparu — la valeur profondément négative du VRP projeté (environ -10) est bien plus élevée que celle du VRP réel (proche de 0).
Analyse comparative : Il y a deux semaines, le VRP projeté était légèrement négatif, tandis que le VRP réel était fortement négatif (la volatilité a été réellement élevée, les options étaient difficiles à vendre). Cette semaine, le VRP projeté reste fortement négatif, mais le VRP réel est revenu à la calme.
Point de vue central : Cela indique que le marché a trop peur de la volatilité. Les investisseurs surestiment la capacité de volatilité des 30 prochains jours, ce « surcroît de défense » fait que la volatilité implicite s'éloigne fortement de la réalité de la volatilité réelle. Pour les détenteurs d'options, le gain gamma est actuellement très faible, car la volatilité réelle ne suit pas le prix élevé. C'est précisément une bonne opportunité pour mettre en place une stratégie défensive à faible prime.
III. Recommandation stratégique : Le spread de put baissier pour sécuriser les risques de baisse (Bear Put Spread)
Étant donné la complexité actuelle du contexte macroéconomique, les signaux dovistes de la Fed contrastent avec les actions potentiellement hawkish du Japon, ajoutés à la tension de liquidité à la fin de l'année, à l'incertitude liée au jugement sur les tarifs, et aux données du marché des options montrant un Skew profondément négatif, nous pensons que le marché pourrait encore faire face à un risque potentiel de baisse. Nous recommandons donc continuer à utiliser la stratégie de « spread de put baissier » pour une position défensive.
Objectif stratégique :
Se prémunir contre les risques potentiels de baisse liés à la restriction de liquidité à la fin de l'année.
Profiter pleinement de l'excès de prime des options de vente profondément hors-jeu (Skew profondément négatif) pour entrer au coût réduit.
Constitution de la stratégie (exemple BTC/ETH) :
Acheter une option de vente avec un prix d'exercice élevé et légèrement hors-jeu (Slightly OTM).
Vendre une option de vente avec un prix d'exercice plus bas, même date d'échéance.
Choix de la date d'échéance :
Étant donné l'impact du jugement de la Cour suprême en décembre et de la restriction de liquidité à la fin de l'année, il est recommandé de choisir des contrats à moyen terme de DTE 30 ou DTE 60 jours pour couvrir toute la fenêtre d'incertitude.
Avantage principal :
En vendant des puts à faible prix d'exercice, on récupère une prime, ce qui réduit considérablement le coût d'achat d'une option de vente. En outre, on fixe un risque maximum égal à la prime nette versée. Cette stratégie est donc plus rentable que l'achat direct d'une option de vente (Long Put).
Le Skew actuel reste profondément négatif, la vente de puts permet d'obtenir une prime élevée, optimisant ainsi le ratio profit/perte du spread.
IV. Clause de non-responsabilité
Ce rapport a été rédigé sur la base de données publiques et de modèles théoriques des options, dans le but d'offrir aux investisseurs des informations et une perspective d'analyse professionnelle. Tous les contenus sont fournis à titre indicatif et ne constituent en aucun cas une recommandation d'investissement. Les transactions en cryptomonnaies et en options comportent un risque extrêmement élevé de volatilité, pouvant entraîner une perte totale du capital. Avant d'adopter toute stratégie, les investisseurs doivent bien comprendre les caractéristiques, les risques et leur propre tolérance au risque, et consulter un conseiller financier professionnel. Les analystes du rapport ne sont pas responsables des pertes directes ou indirectes résultant de l'utilisation du contenu. Le passé ne préfigure pas l'avenir ; veuillez prendre des décisions rationnelles.
Production conjointe : Sober Options Studio × Derive.XYZ