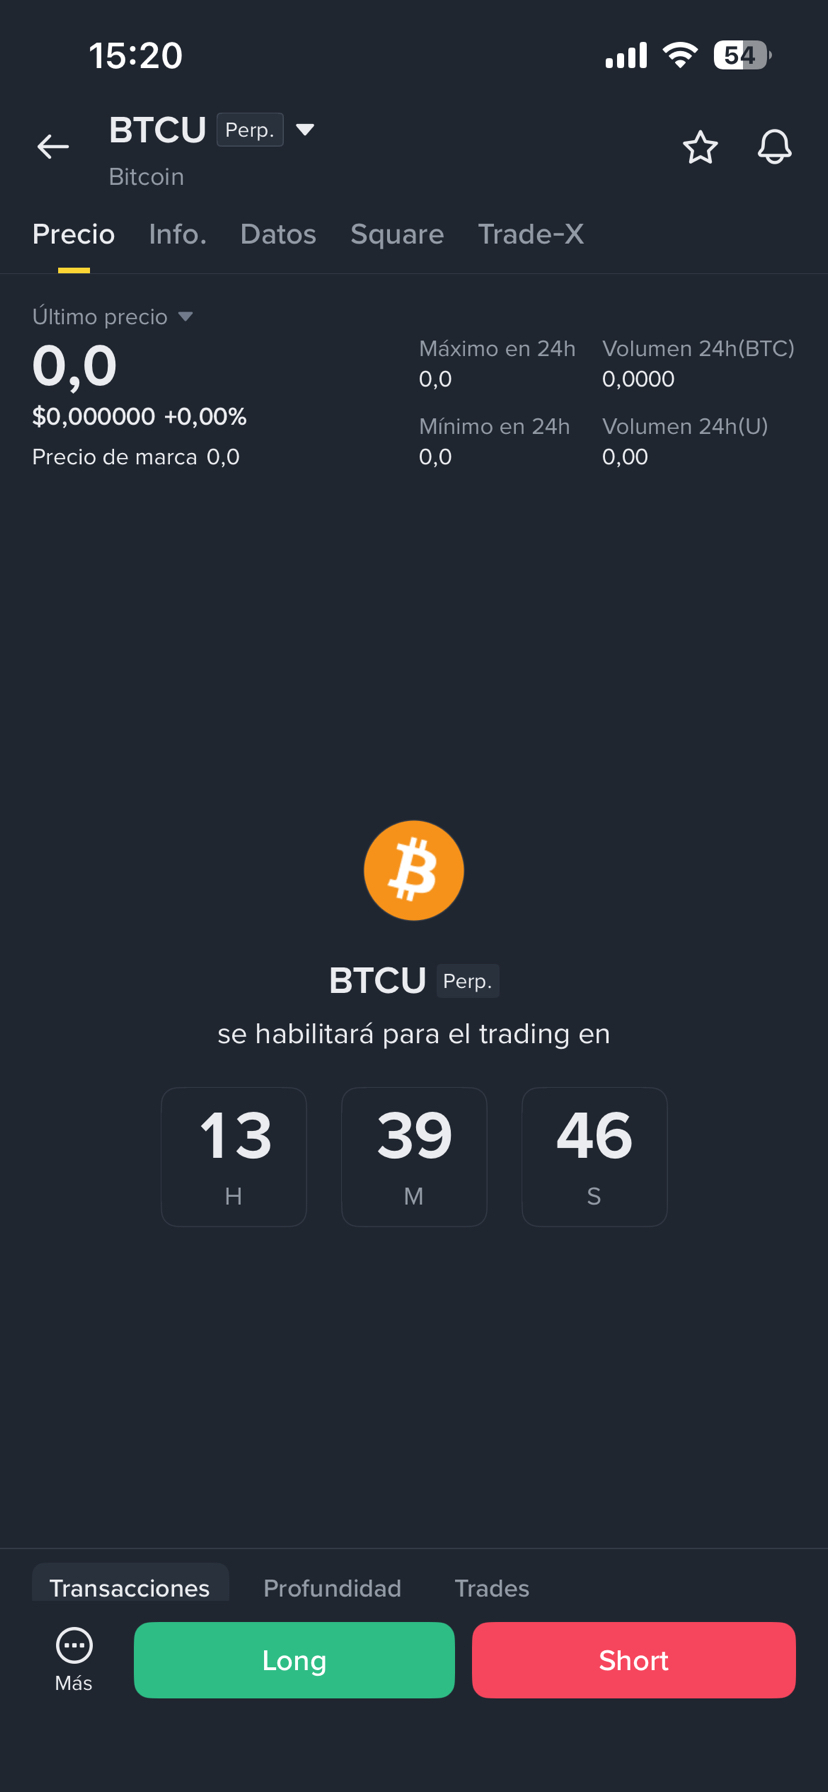
À mesure que le compte à rebours affiché dans image.png atteint T moins zéro, le contrat à perpétuel $BTCU ouvre une fenêtre à fort effet de levier pour une alpha structurelle. En raison de l’absence initiale de market maker, attendez-vous à une discontinuité sévère de liquidité inter-actifs. N’UTILISEZ PAS d’ordres de marché naïfs. 🧵👇
2/4 📊 La mathématique derrière la prime de base
Nos modèles haute fréquence suivent la déviation en temps réel de l’écart entre le prix Mark (P_m) et le prix Index (P_i). Avec le profil structurel d’effet de levier quotidien 2X de BTCU, le suivi historique présente une distribution à queues épaisses (kurtosis > 5.4). Les erreurs de valorisation localisées seront extrêmement volatiles.
3/4 🛠️ Stratégie d’exécution A : Arbitrage de cointégration
Nos routeurs d’exécution calculent en direct le vecteur de cointégration glissant :
Lorsque z_t dépasse la limite de l’écart-type \u00b12,5, les systèmes automatisés passeront long/court sur les jambes afin de récolter une delta structurelle pure.
4/4 🛡️ Limites de risque calibrées
Marge initiale (IMR) : 5,00 % (limite de levier maximal x20)
Marge de maintenance (MMR) : 2,50 %
Volatilité réalisée : 74,2 % annualisée
Action : routage direct via l’API en utilisant strictement les indicateurs de limite \u201cPost-Only\u201d afin d’éviter un glissement immédiat du carnet d’ordres. Imprimons. 💻⚡