

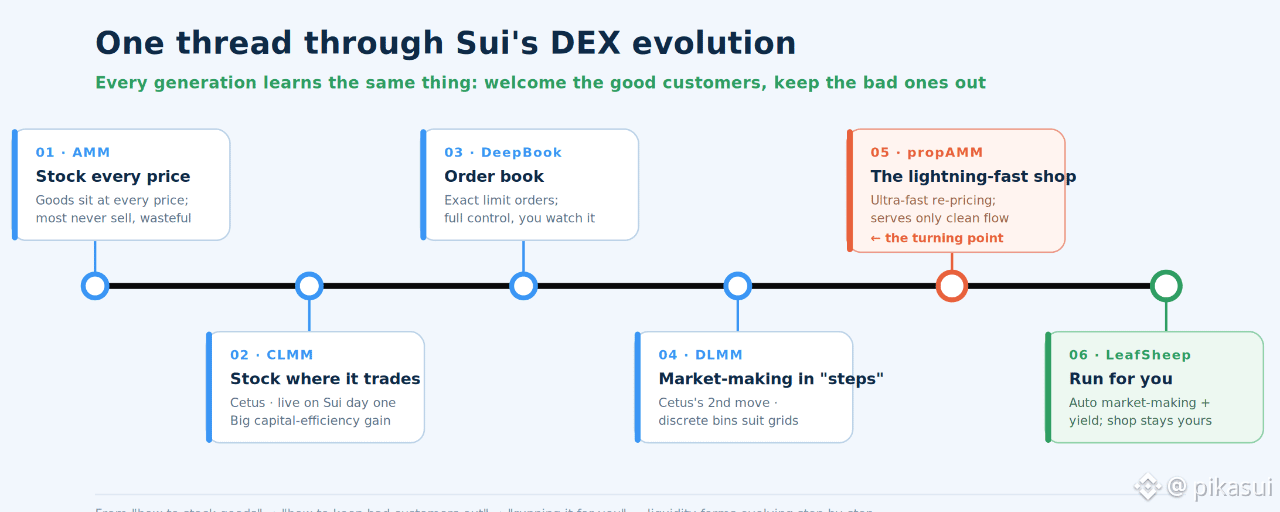
Chaque nouvelle génération de DEX répond vraiment à la même question : comment accueillir les bons clients et comment tenir les mauvais à l’écart.
1. 3 mai 2023 : Depuis le premier jour Le 3 mai 2023, le jour où le mainnet Sui a été lancé, Cetus était déjà là.
Ce n’était pas seulement le premier DEX sur Sui : c’était aussi le premier protocole à apporter la liquidité concentrée (CLMM) à la chaîne. Alors que la plupart des premiers DEX fonctionnaient encore avec le modèle AMM plein intervalle le plus basique, Cetus a choisi une voie plus avancée et plus difficile.
Pour comprendre pourquoi cette voie comptait — et ce que chaque génération suivante de DEX sur Sui a vraiment cherché à résoudre — prenons l’image la plus simple qui soit : gérer une petite boutique.
Pensez à un « market maker / liquidity provider (LP) » on-chain comme à un commerçant. Le commerçant met des biens en rayon, affiche un prix d’achat et un prix de vente, puis attend que des clients viennent échanger — en gagnant le petit spread entre les deux. Les personnes qui entrent et achètent au prix que vous avez affiché sont vos clients — on-chain, on appelle ça le flux de takers (taker flow).
Rappelez-vous d’une seule phrase, car c’est l’âme de tout cet article : le fait qu’un commerçant fasse de l’argent dépend d’abord de la question de savoir si quelqu’un entre. La plus jolie boutique sans clients n’est qu’une vitrine vide.
L’ensemble de l’histoire des DEX sur Sui, une fois résumé, c’est une génération de « boutiques » après l’autre qui s’est mise à trouver : comment attirer les bons clients, et comment tenir les mauvais à l’écart.
Mais avant de voir comment chaque commerçant a trouvé son avantage, il y a une question encore plus ancienne à résoudre : lorsque Sui a d’abord été lancé et que tout était vide, pourquoi quelqu’un ouvrirait-il une première boutique ?
La réponse, c’est « ouvrir le support ». Au début, la fondation de Sui a déployé une série de programmes d’incitation — en utilisant des récompenses pour faire entrer la première vague de protocoles DeFi et leurs utilisateurs. Des plateformes de trading comme Cetus, Bluefin, Momentum et Turbos, jusqu’aux protocoles de prêt qui détiennent le capital déposé : tous en faisaient partie. C’était comme l’inauguration d’une nouvelle zone commerçante : l’opérateur dépense d’abord pour recruter des locataires, et chaque boutique utilise ensuite des promotions pour attirer ses premiers clients. Une fois qu’il y a eu des boutiques, des biens, et même des endroits pour garer de l’argent inactif afin de générer des intérêts, le marché on-chain a vraiment commencé à se mettre en mouvement.
Mais les récompenses ne peuvent pas durer éternellement. Et c’est cette idée qui a planté la graine de tout ce qui a suivi : lorsque « gagner avec les récompenses » est devenu insoutenable, tout le monde a dû apprendre à faire de « bonnes affaires » avec de vraies compétences, et non avec des subventions. Presque chaque évolution que vous allez voir est, d’une manière ou d’une autre, une réponse à cette question.
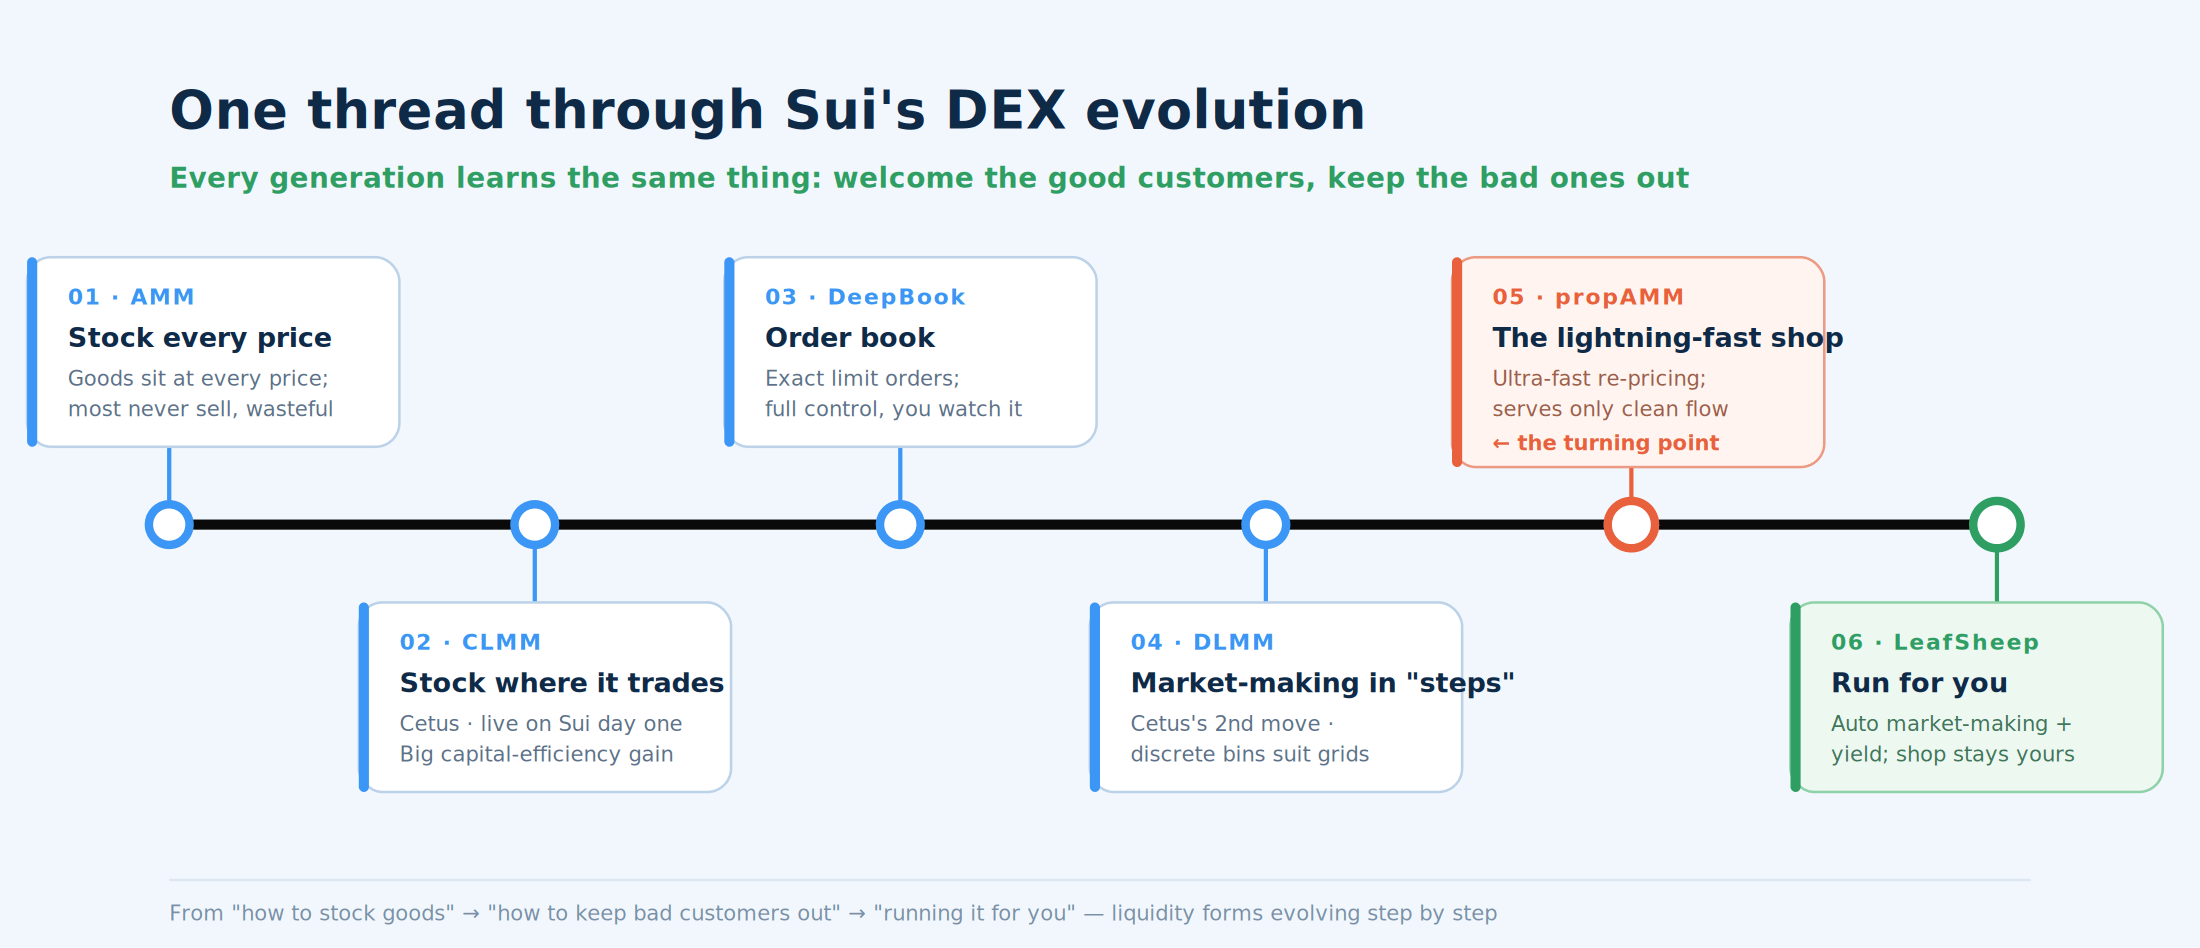
2. Les premières boutiques : de « approvisionner chaque prix » à « n’approvisionner que là où c’est important »
Les premières AMM (automated market makers / teneurs de marché automatisés) fonctionnaient comme ça : le commerçant devait répartir les biens de façon uniforme sur tous les prix, de zéro à l’infini. Ça paraît complet, mais c’est terriblement gaspilleur — la très grande majorité des biens restent à des prix qui ne seront jamais échangés, immobilisant du capital pour rien.
La CLMM (concentrated liquidity market maker / teneur de marché en liquidité concentrée) que Cetus a introduite a tout changé : un commerçant ne peut remplir ses stocks que dans la fourchette de prix où les échanges sont susceptibles de se produire. Avec le même capital concentré là où les opérations ont réellement lieu, vous gagnez bien plus en frais. C’est ça, « l’efficacité du capital ».
Voici un détail qui deviendra important plus tard : sur Cetus, chaque position LP est un NFT distinct — un actif que vous détenez vous-même. C’est ce qui a ensuite rendu possible à quelqu’un de gérer votre position pour vous.
En 2025, l’implémentation CLMM de Cetus était devenue la norme de facto pour la liquidité concentrée sur Sui : beaucoup de protocoles ultérieurs ont construit leurs propres produits par-dessus. Être reconnu comme fondation par tout un écosystème est la plus haute forme de reconnaissance qu’un protocole puisse obtenir.
3. Même la fondation a été testée — et elle a tenu
Comme nous parlons de « fondations », on ne peut pas éviter le test de 2025.
Cette année-là, Cetus a subi une attaque sérieuse : une vulnérabilité dans une bibliothèque de calcul de bas niveau a été exploitée. À l’époque, certaines voix ont présenté cela comme un problème isolé d’un seul protocole. Mais au fur et à mesure que le tableau devenait clair, une vérité plus profonde a émergé : cette bibliothèque sous-jacente avait déjà été forkée et partagée par un grand nombre de protocoles CLMM sur Sui. Ce n’était pas le bug d’une seule équipe ; c’était une fissure dans une fondation sur laquelle tout le secteur s’appuyait.
Ce qui a vraiment montré le caractère, c’est ce qui s’est passé ensuite.
D’un côté, les validateurs de Sui ont coordonné rapidement au niveau réseau et ont voté pour geler l’adresse de l’attaquant, empêchant les fonds d’être déplacés — quelque chose que beaucoup de chaînes plus anciennes et mieux établies ne peuvent simplement pas faire. De l’autre côté, précisément parce que Cetus a révélé et a répondu immédiatement, les autres protocoles utilisant la même bibliothèque ont pu geler leurs contrats à temps et éviter d’être touchés par la même méthode.
Ensuite, cette bibliothèque sous-jacente a été corrigée en profondeur et vérifiée formellement, et elle reste largement utilisée dans tout l’écosystème Sui à ce jour, sans autre incident.
Un seul test a fini par rendre la fondation de tout le secteur plus solide. C’est ce qu’est un écosystème, quand il mûrit — et ça pointe quelque chose que nous reviendrons voir plus tard : en plus de la course au rendement et à l’efficacité, la question de la façon dont les actifs d’un utilisateur sont réellement détenus mérite d’être prise beaucoup plus au sérieux.
4. Une autre façon de faire tourner une boutique : le carnet d’ordres DeepBook
Tout le monde n’aime pas l’approche « remplir ses étagères et attendre les clients ». Certains acteurs professionnels veulent un contrôle plus fin : je veux placer un ordre d’achat ou de vente à un seul prix précis, et ne pas trader tant que ce prix n’est pas atteint.
DeepBook a été construit exactement pour ce besoin : c’est le carnet d’ordres natif de Sui, entièrement on-chain, comme une « salle de trading centralisée » standardisée dans laquelle n’importe quelle application peut s’intégrer et partager de la liquidité. Il rend le contrôle complet aux market makers professionnels : vous pouvez placer des ordres précisément et les annuler à tout moment.
Le compromis : vous devez surveiller le marché et gérer vos ordres vous-même. Super pour les professionnels, mais exigeant pour les gens ordinaires.
5. La boutique ultra-rapide : propAMM et le « mauvais client »
Ici, nous devons présenter l’autre personnage principal de cette histoire — le « mauvais client ».
Comme nous l’avons dit, un commerçant gagne le spread grâce aux clients ordinaires. La plupart des clients sont « propres » : ils achètent parce qu’ils en ont réellement besoin, puis ils partent ; ce n’est pas lié à la hausse ou à la baisse du prix une seconde plus tard. En les tradant, un commerçant fait de l’argent sur le long terme.
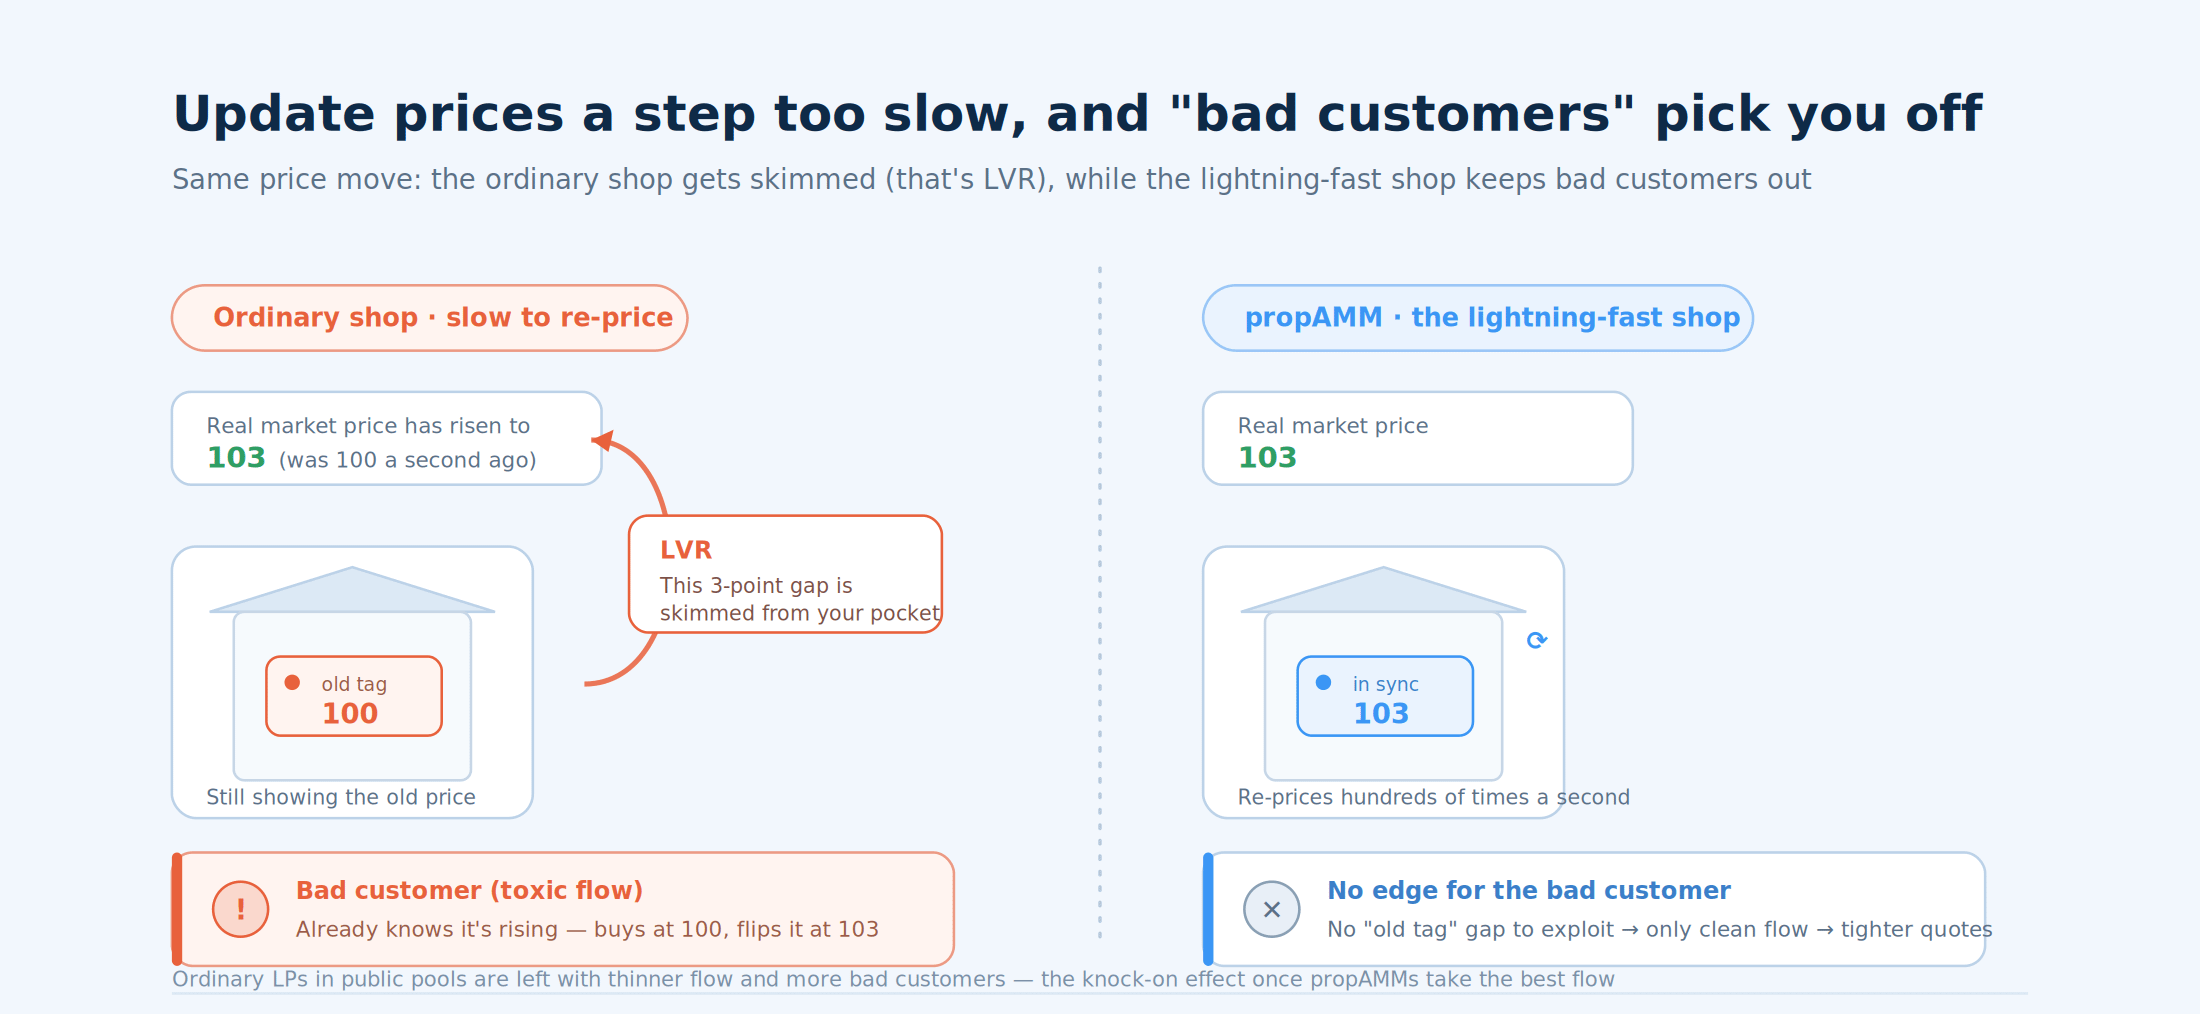
Mais un type de « client » est différent. Il a de meilleures informations que vous — il sait déjà que cet article va augmenter de prix. Alors, avant même que vous ayez eu le temps de modifier l’étiquette de prix, il balaie vos biens bon marché et les revend immédiatement plus cher. À chaque échange que vous faites avec cette personne, vous perdez. C’est du flux toxique.
Pourquoi un commerçant ne pourrait-il pas s’en défendre ? Parce que le commerçant est toujours à « un demi-pas » de retard sur les prix. Le vrai prix du marché a déjà bougé, mais votre boutique affiche encore l’ancien prix, et vous ne réagissez qu’une fois que quelqu’un vient acheter. Les clients bien informés et les mains rapides se contentent de chasser cet « intervalle de temps » et d’en profiter. L’argent perdu de cette manière, accumulé dans le temps, a un nom : LVR (Loss-Versus-Rebalancing) — en termes simples, « l’argent que les joueurs rapides vous prélèvent parce que vous changez vos prix trop lentement ».
Et ainsi est apparue une nouvelle espèce : la propAMM (market maker propriétaire, aussi appelée dark AMM).
Imaginez une boutique qui réagit à une vitesse incroyable, cache ses étiquettes de prix et ne propose un prix que lorsque vous le demandez. À un coût extrêmement faible, elle met à jour ses étiquettes de prix des centaines de fois par seconde, en restant presque parfaitement synchronisée avec le marché externe ; elle ne dévoile pas toutes ses cartes, et ne vous donne une estimation qu’au moment où vous vous approchez pour demander. De cette façon, elle élimine presque entièrement la faiblesse « d’un demi-pas en retard », tient les mauvais clients à l’écart et ne sert que les clients « propres » — ce qui lui permet d’offrir des spreads plus serrés que n’importe qui.
Sur Sui, cette espèce émerge désormais en nombre : Magma, Haedal, bolt et d’autres explorent tous cette voie.
Elles apportent une meilleure expérience de trading, mais créent aussi un effet domino pour chaque commerçant ordinaire : les clients les plus « propres », les plus désirables, sont captés par ces boutiques ultra-rapides. Ce qui reste pour les LP ordinaires dans les pools publics, c’est un flux de clients plus mince, et une part plus élevée de « mauvais » clients.
C’est le véritable tournant de notre histoire.
6. Le deuxième mouvement de Cetus : DLMM — ajouter des « étapes » à la création de marché
Face à une nouvelle concurrence, la liquidité concentrée elle-même a continué d’évoluer. Longtemps après la CLMM, Cetus a ajouté la ligne DLMM (Dynamic Liquidity Market Maker / teneur de marché en liquidité dynamique).
Si la CLMM est une molette de prix continue (comme un engrenage fluide, sans crans), alors la DLMM découpe le prix en « étapes » discrètes (des bacs) (comme les marches d’un escalier). Chaque étape est une petite plage de prix indépendante, et vous pouvez décider exactement combien de biens y placer.
Cette structure « d’étape » semble n’être qu’un détail technique, mais elle ouvre en réalité la porte à la génération suivante de produits : elle rend « la création automatique de marchés, étape par étape » plus fluide que jamais.
7. Un nouveau besoin : les gens ordinaires veulent aussi une « boutique gérée professionnellement »
Après avoir fait le tour complet, la question revient vers les gens ordinaires.
Les propAMM sont puissantes, mais elles utilisent leur propre argent et ne prennent pas de capital externe : vous ne pouvez pas leur confier vos pièces pour qu’elles gagnent à votre place. Et faire tourner votre propre boutique sur une CLMM/DLMM est épuisant : vous devez choisir la plage, déplacer vos biens quand le prix s’en échappe, la surveiller en permanence, et gérer toutes sortes de surprises.
Ainsi est arrivée une nouvelle génération de produits : des services de « création de marché gérée » qui font tourner automatiquement une position de market-making pour des gens ordinaires.
Cette direction a déjà beaucoup d’explorateurs bienveillants : le haeVault de Haedal a été un premier acteur pour emballer des stratégies de market-making professionnelles dans un coffre mutualisé, permettant aux utilisateurs du quotidien de rejoindre en un clic ; Lotus Finance, construit au-dessus du carnet d’ordres DeepBook, propose aux utilisateurs de détail des stratégies sur grille et du market-making ultra-étroit. Chacun a choisi une fondation différente et une stratégie différente, au service de personnes différentes.
Le fait que tant de pairs travaillent sur la même chose prouve exactement que « laisser des gens ordinaires créer des marchés facilement » correspond à un besoin réel.
Et sur ce sol en expansion, nous voulions répondre à la même question, mais d’une manière légèrement différente.
8. LeafSheep : faire tourner votre propre boutique, pour vous
D’abord, à propos du nom.
Le leaf sheep (LeafSheep) est un ver de mer (limace de mer) très particulier. Il conserve les chloroplastes de l’algue qu’il mange à l’intérieur de son propre corps et réalise lui-même la photosynthèse — transformant ce qu’il ingère en une source d’énergie stable et autonome.
Nous pensons que c’est exactement ce que nous voulons faire pour les utilisateurs : confier vos actifs blue-chip inutilisés au leaf sheep, et le laisser, comme la photosynthèse, continuer à produire du rendement pour vous — en continu et automatiquement.
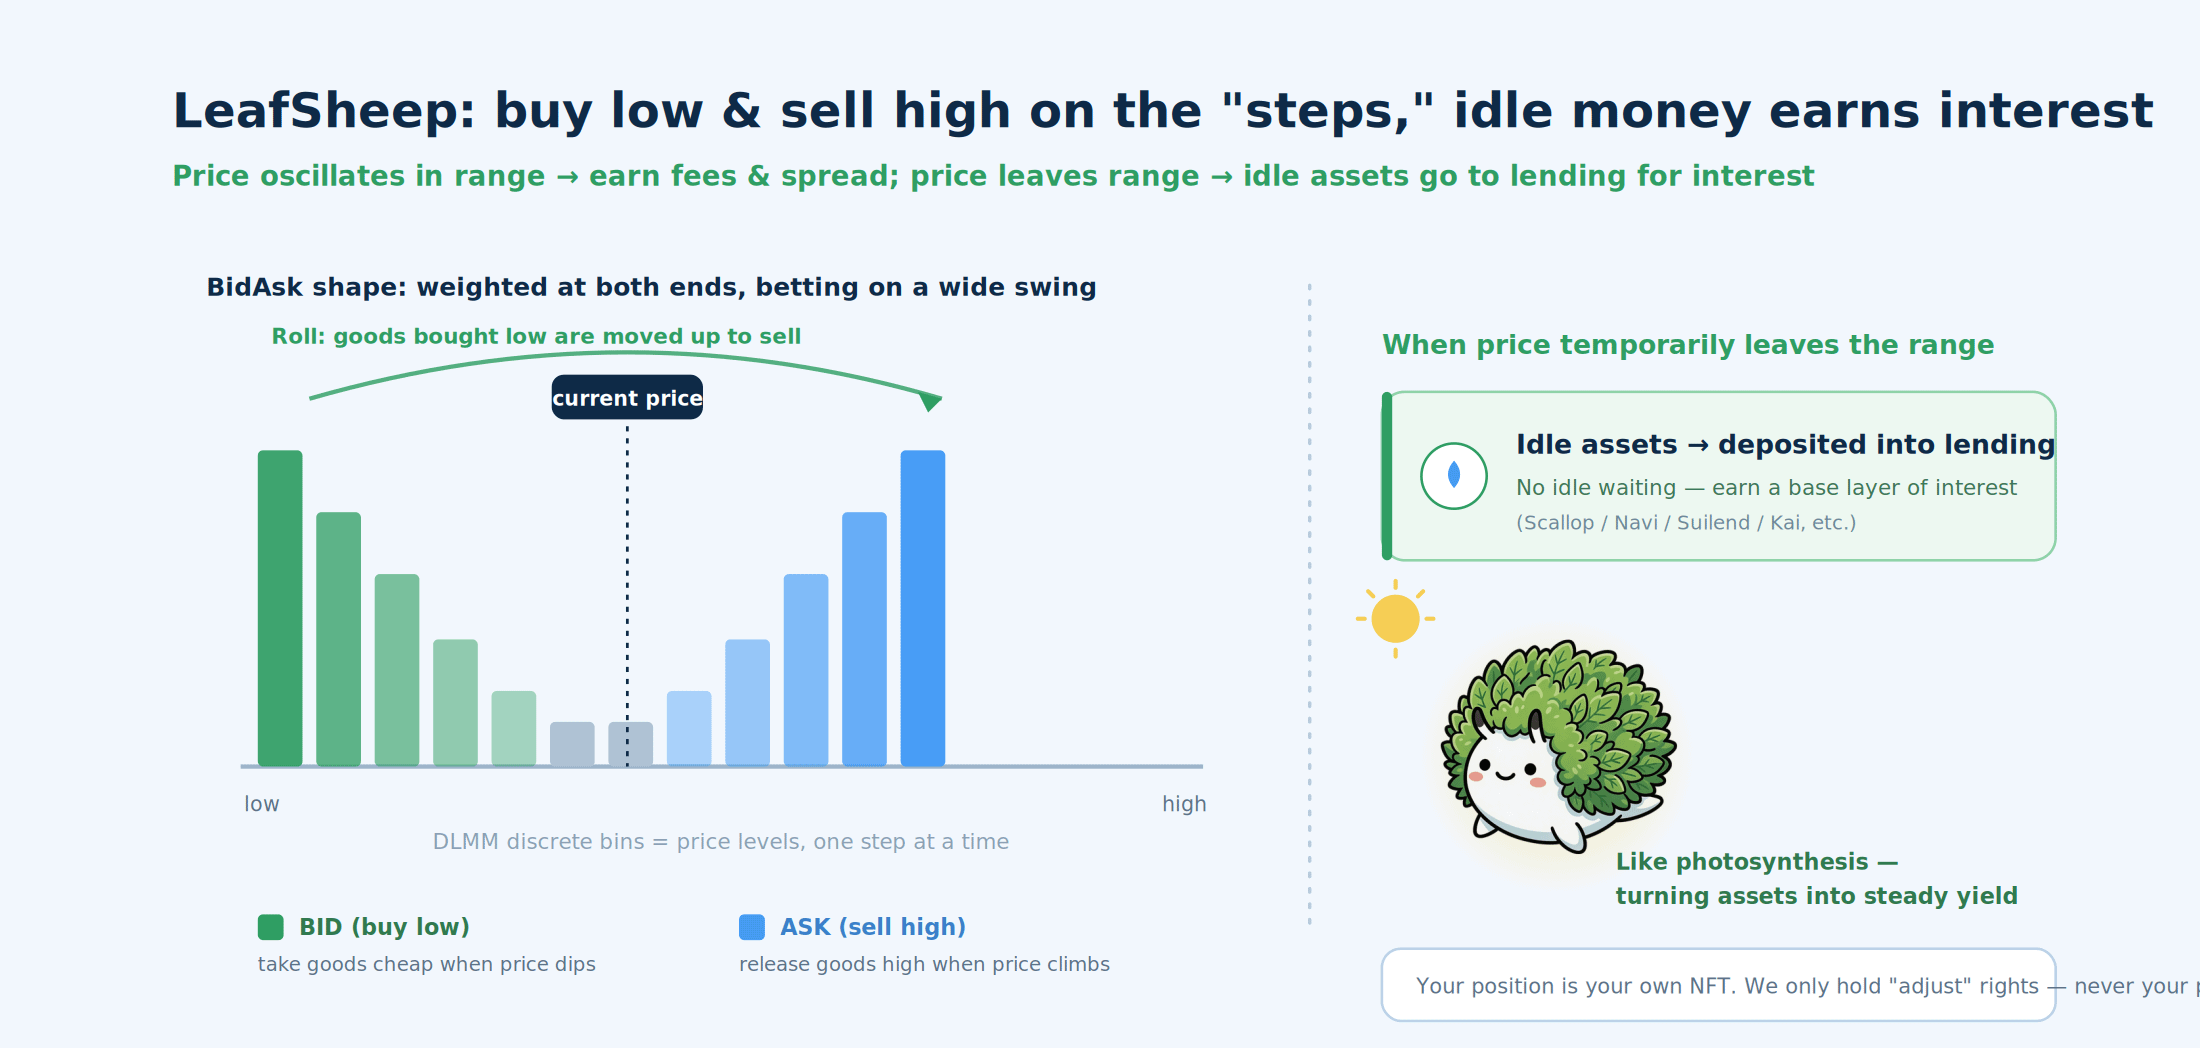
Concrètement, LeafSheep est un service de création de marché géré tournant sur Cetus DLMM. Sur votre position, il « achète bas et vend haut » automatiquement : il prend des biens lorsque le prix baisse, les libère lorsque le prix monte, et transforme chaque aller-retour en revenus de frais et de spread.
Cela implique quelques choix délibérés qui méritent d’être explicités — parce que c’est précisément là que LeafSheep diffère de ses « amis » :
Nous avons choisi la DLMM de Cetus, parce que « les étapes » sont naturellement adaptées aux grilles. Le cœur de LeafSheep est du market-making sur grille — placer des ordres d’achat et de vente, niveau de prix après niveau de prix. Les bacs discrets de la DLMM sont eux-mêmes des « étapes », exactement la même structure qu’une grille ; et la forme BidAsk que nous utilisons (pondérer les biens vers les deux extrémités de la plage) peut être placée à des niveaux exacts sur ces étapes. Donc nous avons choisi la DLMM non pas parce qu’elle est plus avancée, mais parce que sa structure et notre façon de faire du market-making s’ajustent naturellement. C’est aussi pour ça que nous avons choisi d’aller en profondeur avec une seule maison, Cetus, plutôt que de disperser des boutiques partout.
Nous sommes « par position », pas « regroupés dans une grande boutique ». Certains services gérés fusionnent l’argent de tout le monde dans une seule position partagée et la font fonctionner ensemble ; ce que vous obtenez, c’est une part de cette grande position. LeafSheep est différent : votre position est toujours votre propre NFT unique et indépendant. Cela signifie que vous pouvez personnaliser votre plage et votre stratégie au lieu de suivre un modèle partagé ; et vos gains, coûts et P&L sont comptabilisés indépendamment, clairement les vôtres, et ne sont pas mélangés ni répartis avec ceux d’autres personnes.
Votre capital reste entre vos mains. Ce que LeafSheep reçoit, c’est uniquement l’autorisation d’ajuster votre position, pas votre capital — nous pouvons vous aider à déplacer et à réapprovisionner les biens, mais nous ne pouvons pas toucher à votre argent.
Ici, nous voulons dire quelque chose d’honnête : le market-making lui-même comporte un risque. Si le prix sort unilatéralement de la fourchette que vous avez définie, vous vous retrouvez temporairement à tenir « le côté que vous ne vouliez pas » (en market-making, on appelle ça la perte impermanente) ; et tant que votre liquidité fonctionne réellement dans un pool on-chain, vous partagez les mêmes hypothèses de sécurité du contrat que tout le monde — sur ce point, en mode par position ou coffre mutualisé, personne n’est exempt. La différence de LeafSheep n’est jamais « être plus sûr », mais le fait que votre position soit toujours celle que vous détenez indépendamment et que vous pouvez personnaliser. Nous préférons le dire clairement plutôt que d’utiliser une formulation vague pour donner l’impression que c’est sans risque.
Nous ne courons pas contre les boutiques ultra-rapides en termes de vitesse — nous jouons différemment. Nous savons qu’à une époque où les propAMM capturent les clients « propres », compter uniquement sur les frais de market-making n’est plus une activité fiable. Donc LeafSheep prend une voie à basse fréquence, plus détendue : au lieu de rivaliser avec les boutiques ultra-rapides sur qui va le plus vite, nous créons des marchés à un rythme plus calme ; et lorsque le prix quitte temporairement la plage et que l’activité ralentit, nous déposons les actifs inactifs dans des protocoles de prêt pour gagner des intérêts, afin que votre argent ne reste pas en attente pendant que le marché revient.
C’est un compromis qui va exactement à l’opposé de « la création de marché ultra-étroite, à haute fréquence ». Nous l’avons choisi parce que c’est mieux adapté aux gens ordinaires : plus de tranquillité d’esprit, et plus de résilience face aux hauts et aux bas du marché.
Conclusion : retour à cette seule règle de mesure
Nous avons dit au début que toute l’histoire des DEX sur Sui est une génération de liquidité après l’autre, chacune apprenant à accueillir les bons clients et à tenir les mauvais à l’écart.
Du full-range AMM que Cetus a remplacé, à la liquidité concentrée qu’il a apportée ; du carnet d’ordres précis de DeepBook aux boutiques ultra-rapides des propAMM ; puis à haeVault, Lotus, et au LeafSheep d’aujourd’hui — chaque génération visait à aider les gens à faire tourner une boutique un peu plus intelligemment, et un peu plus facilement.
Ce que représente LeafSheep, c’est une réponse particulière : nous le faisons fonctionner pour vous, mais la boutique vous appartient toujours. C’est déjà en ligne sur le réseau principal Sui, ça fonctionne réellement pour les utilisateurs et ça génère de vrais revenus de protocole.
Si vous détenez quelques actifs blue-chip inutilisés et que vous ne voulez pas surveiller les graphiques tous les jours — peut-être pouvez-vous laisser ce leaf sheep absorber un peu de soleil à votre place.
#Sui #DeFi #Cetus