

Les gens entendent souvent les différents types de Fi, comme CEFI, DEFI, GameFi, SocialFi, etc. Aujourd'hui, nous allons parler de PayFi, qui est le plus utile pour les investisseurs particuliers.
Qu'est-ce que PayFi ?
PayFi, abréviation de Payment Finance (financement de paiement), est un concept financier blockchain émergent, officiellement présenté par Lily Liu, présidente de la Fondation Solana, lors de la conférence EthCC en 2024. Cela signifie fusionner profondément les paiements et les services financiers, en utilisant la technologie blockchain pour réaliser des règlements en temps réel, de l'argent programmable, et maximiser la valeur temporelle de la monnaie (Time Value of Money, TVM). En termes simples :
PayFi n'est pas un simple paiement crypto, mais un nouveau marché financier construit autour de la 'valeur temps de l'argent'.
Vision centrale : réaliser l'idéal initial du 'système de cash électronique peer-to-peer' du livre blanc de Bitcoin, permettant à l'argent de circuler instantanément, de générer des revenus et de servir l'achat de biens et services du monde réel, et non seulement des transactions spéculatives.
La définition classique de Lily Liu : 'PayFi est un nouveau marché financier créé autour de la valeur temps de l'argent, la finance sur la chaîne peut réaliser des expériences de produits que la finance traditionnelle ne peut pas.' D'ici 2025, PayFi est devenu un sujet brûlant de l'industrie crypto, avec un volume de stablecoins dépassant 2300 milliards de dollars et un volume de transactions mensuel atteignant des milliers de milliards de dollars, des géants traditionnels comme Visa, PayPal, Stripe s'y investissant.
En d'autres termes, c'est l'écosystème des applications de la technologie blockchain et des cryptomonnaies dans le règlement et le paiement financiers traditionnels. (Pas aussi grand que la finance décentralisée, mais pas petit non plus.)
La logique et le mécanisme opérationnel de PayFi reposent sur un règlement instantané + finance programmable, combinant paiements et DeFi/RWA grâce à la blockchain. Mécanisme clé :
Valeur temps de l'argent (TVM) : un dollar aujourd'hui vaut plus que demain, car il peut être investi immédiatement. PayFi, grâce au règlement en temps réel, permet aux fonds de 'ne jamais rester inactifs'.
Règlement instantané : les paiements traditionnels nécessitent plusieurs jours pour être réglés, PayFi le fait en quelques secondes.
Paiement programmable : exécution automatique par contrat intelligent, comme la libération de fonds sous certaines conditions.
Fusion de stablecoins + RWA + DeFi : règlements avec des stablecoins comme USDC/USDT, tokenisation d'actifs réels (obligations d'État, créances), prêts générant des intérêts.
Modèle d'innovation classique :
Achetez maintenant, ne payez jamais (Buy Now, Pay Never) : déposez le principal dans un protocole de prêt DeFi, payez vos dépenses avec les intérêts générés. Le principal reste intact, les intérêts achètent 'gratuitement' du café/abonnements.
Prenons un exemple : vous déposez 50 dollars et gagnez des intérêts, utilisez ces intérêts pour acheter un café à 5 dollars, réalisant ainsi une 'consommation gratuite'.
PayFi vs DeFi
Différences clés : PayFi est souvent considéré comme une extension de DeFi, mais il existe des différences essentielles entre les deux.
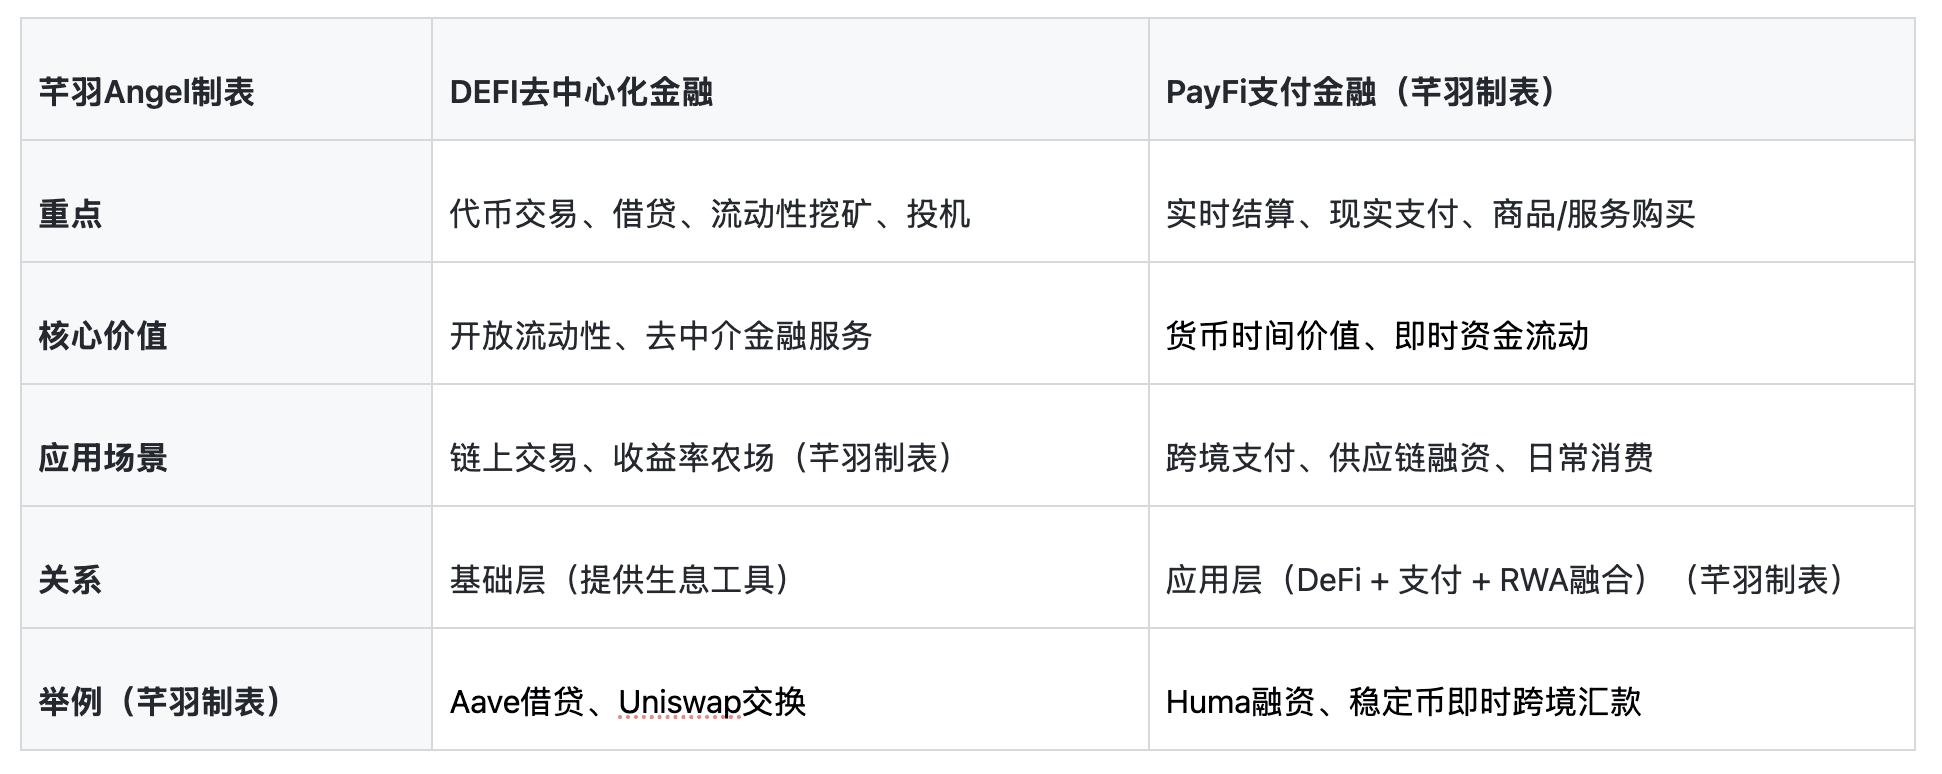
PayFi n'est pas un concurrent de DeFi, mais une évolution complémentaire - DeFi fournit des 'outils de profit', PayFi optimise l'efficacité des 'dépenses'.
Que peut faire PayFi dans la réalité ?
PayFi est passé du concept à l'application réelle, principaux scénarios :
Paiements transfrontaliers et remises : règlement à faible coût en quelques secondes, remplaçant SWIFT (qui nécessite traditionnellement 3-5 jours, avec des frais élevés).
Financement de la chaîne d'approvisionnement/commerce : tokenisation des créances, monétisation instantanée des flux de trésorerie futurs.
Consommation quotidienne : paiements par carte crypto/stablecoin, combinés avec des intérêts.
Économie créatrice : monétisation en temps réel selon les progrès.
Crédit d'entreprise/financement par billets : piscine de crédit privé mondiale, prêts rapides pour les PME.
Applications RWA : tokenisation des obligations d'État/fonds monétaires, détenteur générant des intérêts, utilisés pour les paiements.
Données de 2025 : le volume des transactions de stablecoins dépasse celui de Visa sur une base annualisée, PayFi sert maintenant les populations sans compte bancaire, favorisant l'inclusion financière.
Avantages et bénéfices de PayFi
Efficace : règlement en quelques secondes, frais bas (<0.01 USD par transaction).
Inclusif : juste un téléphone + Internet, pas besoin de compte bancaire.
Revenus innovants : consommez 'gratuitement' avec des intérêts, débloquez TVM.
Transparent et sécurisé : la blockchain est immuable, réduisant la fraude.
Mondial : disponible 24/7 sans frontières, adapté aux marchés transfrontaliers/emergents.
Comparé aux paiements traditionnels : gain de temps, d'argent, plus de flexibilité.
Risques et défis de PayFi
Bien qu'il y ait un potentiel énorme, des problèmes subsistent :
Incertitude réglementaire : les législations sur les stablecoins/paiements crypto varient selon les pays (comme le MiCA de l'UE, la loi GENIUS aux États-Unis en cours, mais de nombreuses zones grises).
Risques de volatilité : bien que des stablecoins soient utilisés, les actifs/protocoles sous-jacents comportent des risques de piratage.
Scalabilité : les tarifs augmentent lors de la congestion du réseau (Solana et d'autres optimisent actuellement).
Barrières à l'adoption : éducation des utilisateurs, équilibre à trouver avec la conformité KYC et la vie privée.
Risques systémiques : vulnérabilités des contrats intelligents, manque de liquidité.
PayFi passe du cercle crypto au mainstream, réalisant la 'liberté de circulation de l'argent'. Ce n'est pas seulement une mise à niveau technologique, mais aussi une démocratisation financière - permettant à chacun de payer aujourd'hui avec des revenus futurs.