


L'OCC publie un document d'interprétation majeur, les banques autorisées à agir en tant qu'« intermédiaires sans risque » pour les actifs cryptographiques.
La Commission de contrôle des monnaies des États-Unis (OCC) a officiellement publié le document d'interprétation numéro 1188 mardi, ouvrant une porte clé pour les banques nationales américaines sur le marché des cryptomonnaies.
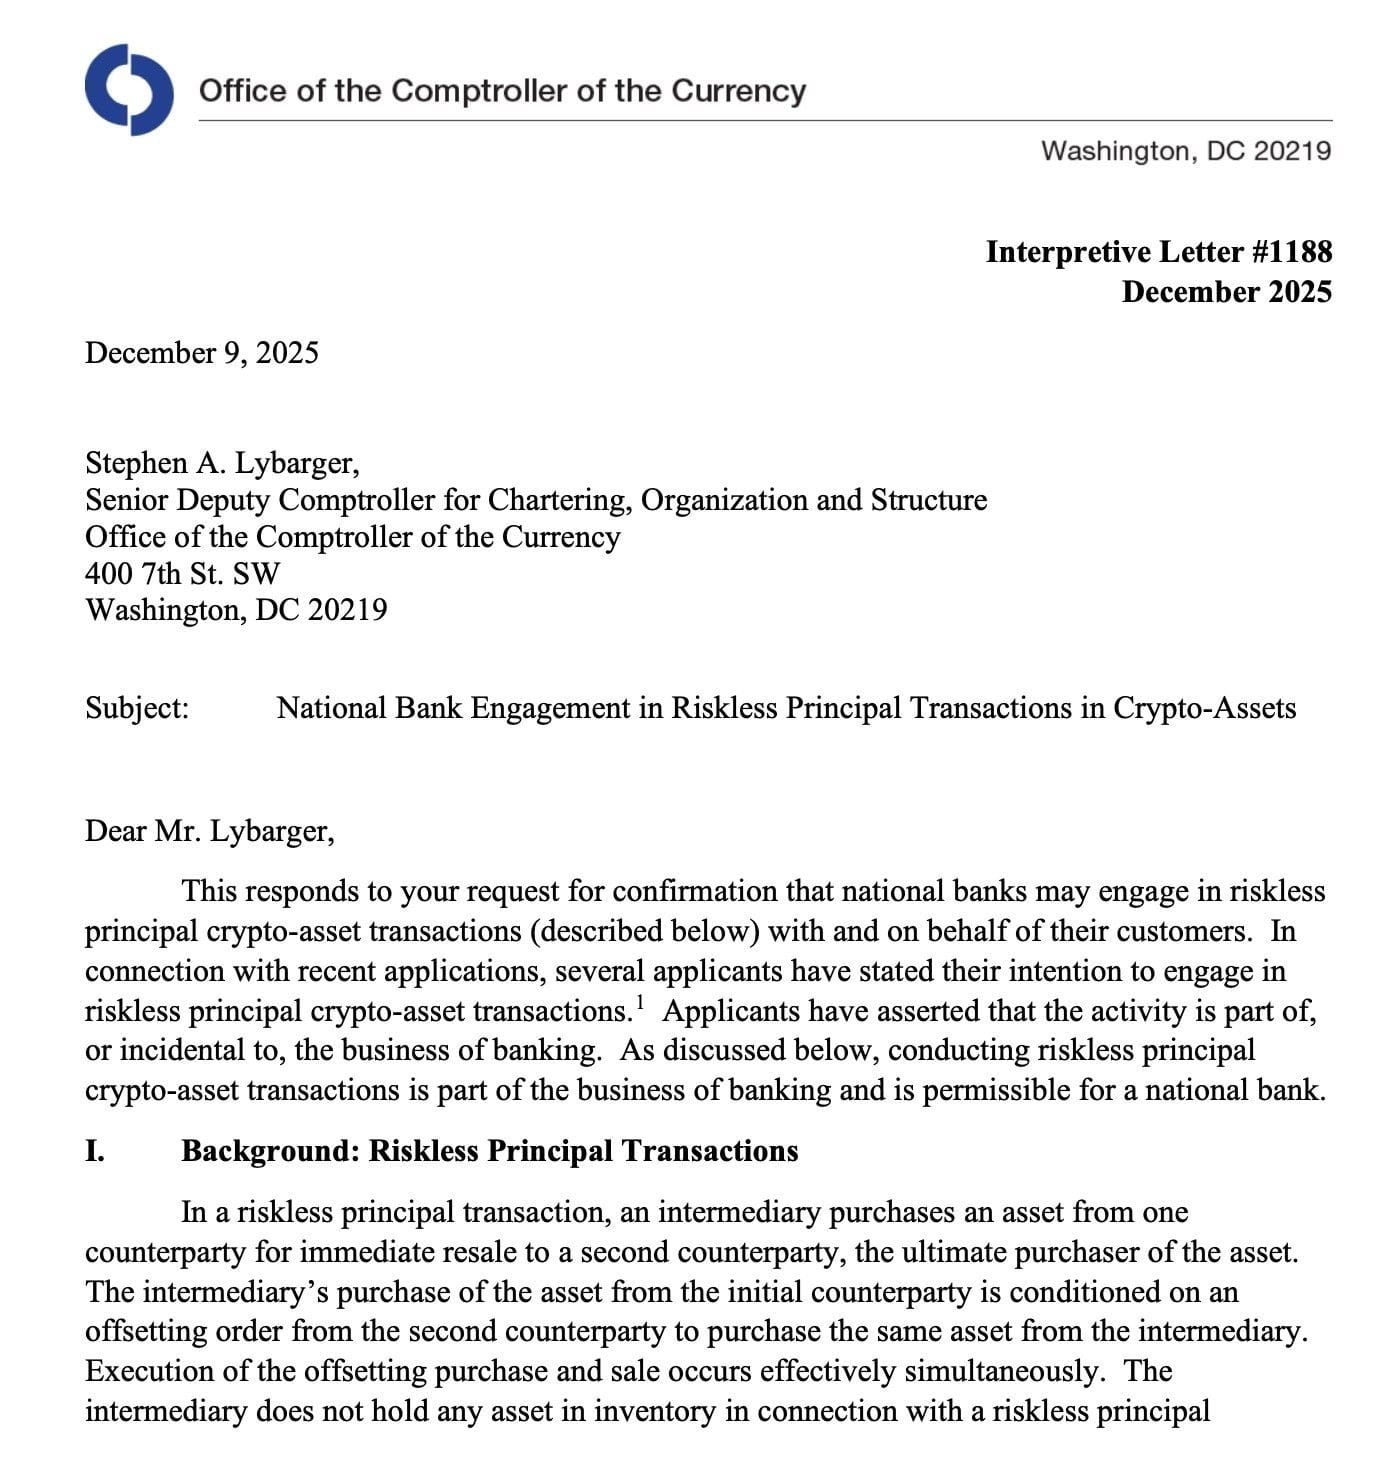 L'OCC a publié le document d'interprétation numéro 1188, indiquant que les banques nationales peuvent participer aux transactions de « principal sans risque » (Riskless Principal) sur les actifs cryptographiques. OCC
Ce document précise clairement que les banques nationales peuvent participer aux transactions de « principal sans risque » (Riskless Principal) sur les actifs cryptographiques, ce qui signifie que les banques sont autorisées à agir en tant qu'intermédiaires pour l'achat et la vente de cryptomonnaies pour le compte de leurs clients sans assumer le risque de fluctuation des prix des actifs.
Dans ce modèle, les banques ne répertorient pas les actifs cryptographiques dans leur inventaire, jouant en réalité un rôle similaire à celui de courtiers ou d'agents, ne détenant des actifs que dans de très rares cas d'échec de règlement.
La publication de cette directive symbolise un pas décisif dans le processus d'intégration des activités cryptographiques au sein du système bancaire traditionnel. L'OCC a analysé en détail les bases juridiques de ces activités, les considérant comme une extension naturelle des « affaires bancaires ».
Les régulateurs ont cité le titre 12, section 24 du Code des États-Unis, soulignant que les banques ont longtemps réalisé des transactions sans risque sur le marché des valeurs mobilières, et qu'il est tout à fait raisonnable d'étendre cette logique aux actifs cryptographiques non classés comme valeurs mobilières.
Pour les banques, cela signifie qu'elles peuvent utiliser les infrastructures de règlement et de gestion des risques existantes pour explorer de nouvelles sources de revenus sans augmenter considérablement les risques sur leur bilan.
Les géants financiers traditionnels entrent en jeu, PNC et Bank of America prennent les devants dans les services cryptographiques.
Avec le feu vert réglementaire, les géants financiers traditionnels américains ont rapidement agi pour intégrer les services cryptographiques dans leur activité principale. La banque PNC a annoncé peu après la publication des directives de l'OCC qu'elle devenait la première grande banque américaine à offrir des services de trading direct de bitcoin à des clients privés éligibles via sa propre plateforme.
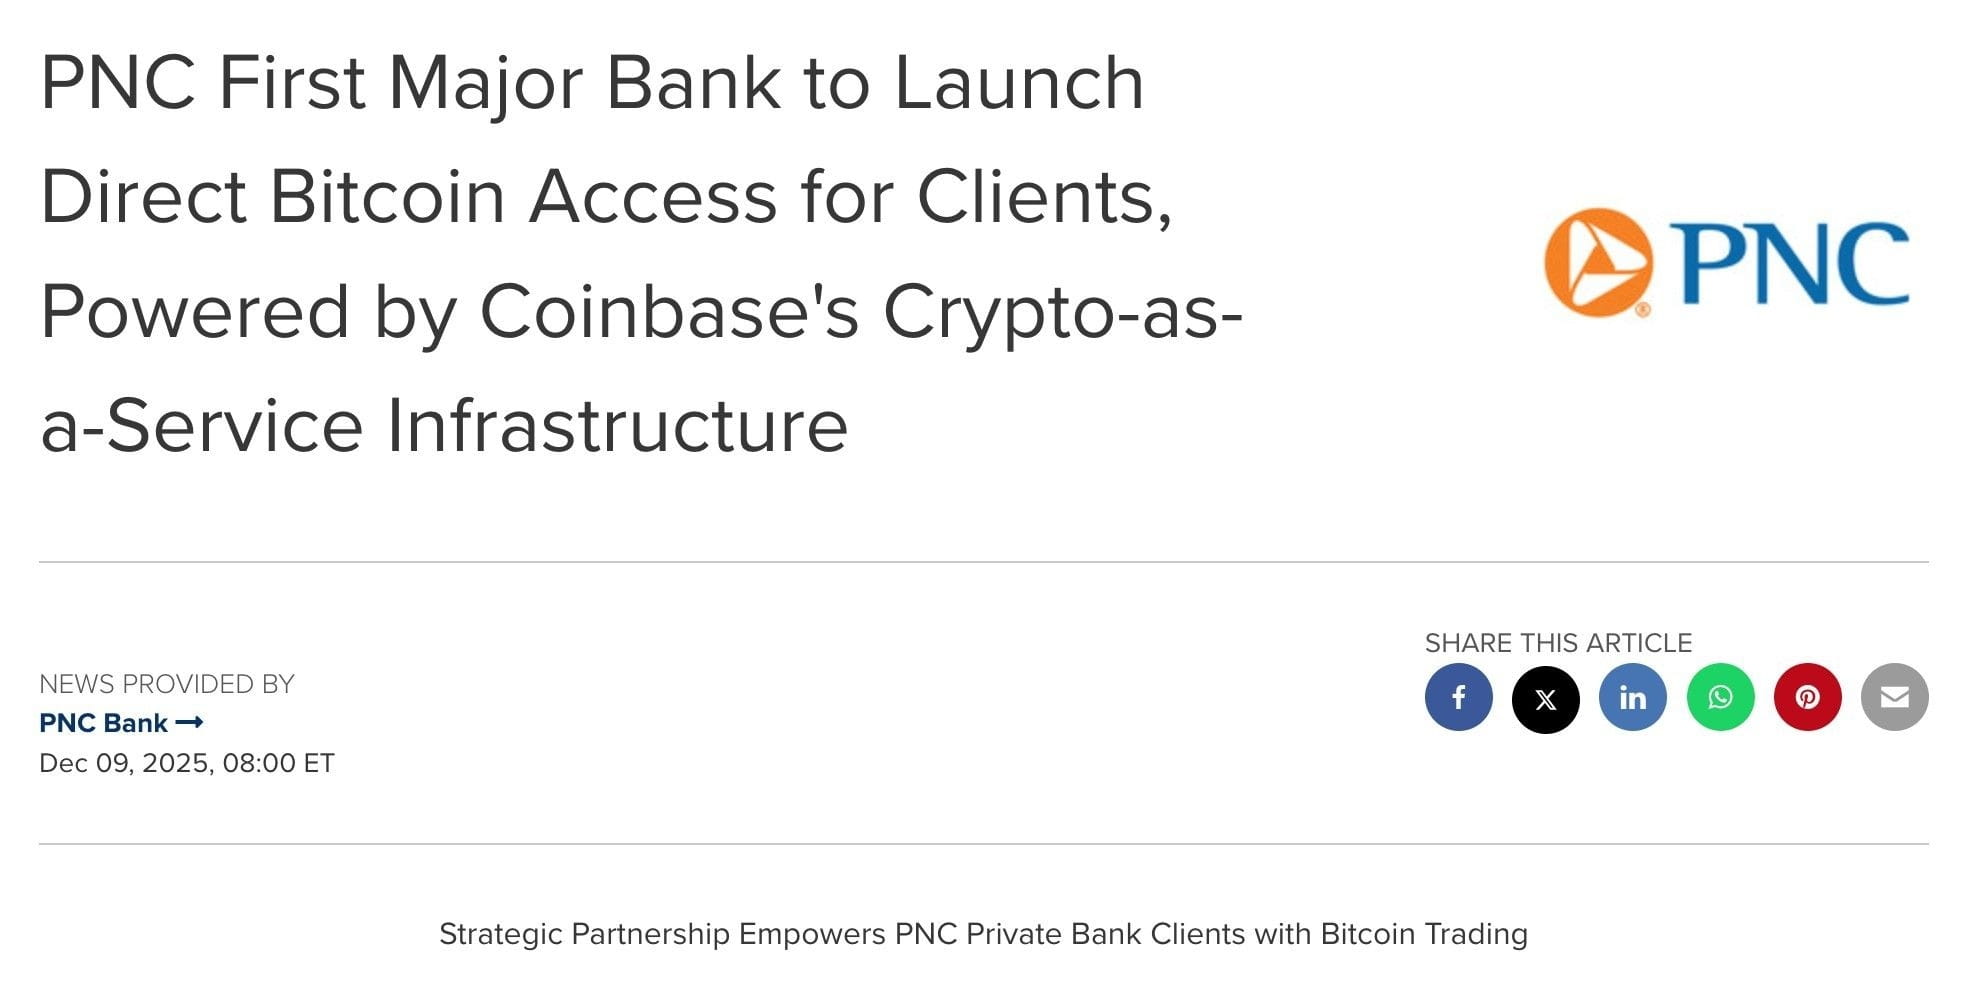 PNC a annoncé devenir la première grande banque américaine à offrir des services de trading direct de bitcoin à des clients privés éligibles via sa propre plateforme. PR Newswire
Ce service repose sur le partenariat stratégique établi entre PNC et Coinbase en juillet, utilisant l'infrastructure de Coinbase comme support sous-jacent, permettant aux clients d'acheter, de détenir et de vendre des bitcoins en toute sécurité sans quitter le système bancaire. Cette initiative de PNC est considérée comme une étape marquante pour l'industrie bancaire traditionnelle qui entre dans le secteur des transactions cryptographiques, brisant les limitations précédentes où les banques ne pouvaient offrir que des ETF ou des produits de fonds connexes, réalisant ainsi une véritable exposition directe aux actifs.
Dans le même temps, Bank of America a également annoncé la semaine dernière un ajustement de politique majeur, permettant à ses clients de la gestion de patrimoine de détenir entre 1 % et 4 % d'actifs numériques dans leur portefeuille. Cette nouvelle réglementation s'applique à Merrill, à la Banque Privée de Bank of America ainsi qu'à la plateforme Merrill Edge, donnant directement à plus de 15 000 conseillers financiers le pouvoir de recommander activement des actifs cryptographiques à leurs clients.
Dans le passé, ces conseillers étaient souvent limités par des politiques de conformité internes qui les empêchaient d'entrer en contact avec l'industrie cryptographique, mais la politique d'ouverture actuelle montre que la reconnaissance interne des actifs numériques comme une catégorie d'actifs légitime et nécessaire est en forte hausse. Les analystes notent que ce changement est en lien avec l'annulation par l'OCC en mars de l'exigence selon laquelle les banques devaient obtenir une « approbation préalable » pour mener certaines activités cryptographiques, ainsi que l'avis d'interprétation n° 1186 publié en novembre permettant aux banques de détenir une petite quantité d'actifs cryptographiques pour payer des frais d'exploitation de blockchain (comme les frais de Gas), montrant que le desserrement continu de l'environnement réglementaire injecte une forte confiance sur le marché.
Changement de logique réglementaire et gestion des risques, clarification des frontières entre actifs de valeurs mobilières et non valeurs mobilières.
Dans l'avis d'interprétation n° 1188 publié par l'OCC, non seulement les banques ont reçu des pouvoirs d'exploitation, mais la logique de réglementation a également été minutieusement examinée, en particulier en ce qui concerne la distinction entre les actifs cryptographiques « classés comme valeurs mobilières » et « non classés comme valeurs mobilières ». La lettre précise que les transactions sans risque impliquant des actifs cryptographiques classés comme valeurs mobilières sont déjà autorisées par la législation sur les valeurs mobilières en vigueur ; l'accent de cet avis d'interprétation est de clarifier que cette autorité s'étend également aux actifs cryptographiques non classés comme valeurs mobilières.
Cependant, l'ouverture ne signifie pas la permissivité. L'OCC souligne à plusieurs reprises dans ses documents que les banques doivent établir des mesures de contrôle des risques aussi strictes que celles des activités financières traditionnelles lorsqu'elles se lancent dans de telles entreprises. Cela inclut la nécessité de disposer de protocoles de cybersécurité complets, de programmes de conformité anti-blanchiment (AML) et de mécanismes de surveillance des risques opérationnels. Avant de réaliser chaque transaction, les banques doivent s'assurer de sa conformité légale et veiller à ce que l'activité soit conforme à leur champ d'habilitation.
L'OCC a transmis un message clair à travers ce document : les régulateurs soutiennent l'innovation financière, à condition que ces innovations soient intégrées dans le système bancaire réglementé et ne se développent pas dans des zones non réglementées. Cette stratégie de « bancarisation » des activités cryptographiques vise à améliorer la transparence et la stabilité du marché cryptographique dans son ensemble en introduisant des normes de conformité de niveau bancaire, protégeant ainsi les consommateurs contre les dommages potentiels des entités non réglementées.
Se libérer de l'« opération d'étouffement 2.0 », les demandes de licence de Coinbase et de Circle sont sous les projecteurs.
Le changement de politique de l'OCC a été largement interprété par l'industrie comme une manifestation concrète du passage de l'administration Biden, accusée d'« opération d'étouffement 2.0 » vers une politique pro-cryptomonnaie de l'administration Trump. Au cours des dernières années, l'industrie cryptographique s'est plainte que les régulateurs exerçaient une pression informelle sur les banques pour qu'elles coupent les liens avec les entreprises cryptographiques.
Cependant, avec l'arrivée au pouvoir de l'administration Trump et son engagement à soutenir l'industrie des actifs numériques, l'attitude des agences fédérales de réglementation a subi un retournement à 180 degrés. Le directeur par intérim de l'OCC, Jonathan Gould, a clairement indiqué lors d'un discours public le 8 décembre que les entreprises de cryptomonnaie demandant une charte bancaire fédérale devraient être traitées sur un pied d'égalité avec les institutions financières traditionnelles.
Dans cette atmosphère réglementaire amicale, 14 institutions ont déjà soumis des demandes de charte bancaire nationale à l'OCC, y compris le géant des échanges de cryptomonnaies Coinbase, l'émetteur de stablecoins Circle et l'entreprise de paiement blockchain Ripple. Si ces entreprises de premier plan réussissent à obtenir une licence bancaire, cela changera radicalement le paysage concurrentiel de l'industrie cryptographique, leur permettant d'accéder directement au système de paiement fédéral, de réduire leur dépendance vis-à-vis des banques tierces et d'améliorer considérablement l'efficacité de la gestion des fonds.
Les déclarations de Gould et les directives amicales publiées par l'OCC augmentent considérablement les chances d'approbation de ces demandes. Le marché s'attend généralement à ce qu'avec l'approche de 2026, les régulateurs américains continuent de mettre à jour leur cadre sur les actifs numériques, éliminant davantage les barrières entre la finance traditionnelle et les actifs numériques, et l'avis d'interprétation n° 1188 de l'OCC est sans aucun doute une pièce essentielle de ce puzzle de transformation financière, les banques, les entreprises de technologie financière et les entreprises cryptographiques natales suivront de près l'évolution réglementaire à venir, se préparant à une nouvelle ère financière plus intégrée.
Cet article est reproduit avec l'autorisation de (Crypto City)
Plus de reportages
Sony attaque le marché des stablecoins et fait face à un retour de flamme ! L'alliance des petites banques américaines demande à l'OCC de rejeter la demande de licence de Sony Bank.
Les similitudes et les différences de la réglementation mondiale : une analyse approfondie des quatre lignes directrices et des trois grandes divergences du monde cryptographique.
Changement d'attitude réglementaire ! La banque américaine obtient pour la première fois l'autorisation de payer des frais de Gas avec des cryptomonnaies, accélérant encore plus le lien avec la finance en chaîne.