


Sober Options Studio × Derive.XYZ Produit en collaboration
Rédigé par l'analyste du Sober Options Studio Jenna @Jenna_w5
Un, indicateur macroéconomique : différenciation des politiques monétaires entre les États-Unis et le Japon et défis de liquidité en fin d'année
Cette semaine, le paysage macroéconomique mondial a présenté des signaux complexes et contradictoires. D'une part, les attentes de baisse des taux de la Réserve fédérale se stabilisent progressivement, et même des discussions sur une 'expansion technique du bilan' injectent une certaine chaleur accommodante dans le marché ; d'autre part, les actions potentielles de hausse des taux de la Banque du Japon, comme une pierre jetée dans l'eau, créent des ondulations sur les marchés financiers mondiaux, en particulier en ce qui concerne la liquidité mondiale longtemps dépendante des transactions d'arbitrage en yen (Carry Trade). De plus, avec le resserrement saisonnier de la liquidité de fin d'année et l'approche des décisions judiciaires concernant la légalité des tarifs de Trump, le marché présente une configuration de fluctuation évidente sous l'influence de ces forces multiples.
Baisse des taux de la Réserve fédérale et 'expansion technique du bilan' : de l'attente d'assouplissement à un chemin clair
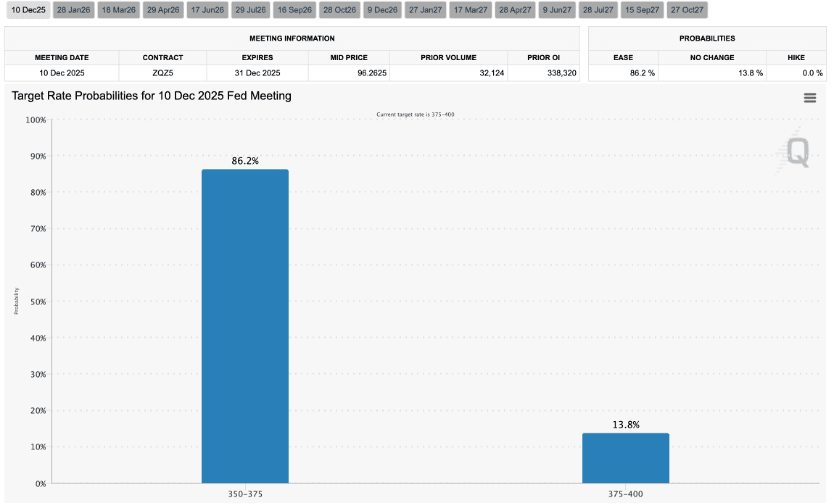
Selon les dernières données de CME Group FedWatch, le marché estime à 86 % la probabilité que la Réserve fédérale procède à sa troisième baisse de taux de l'année le 10 décembre, ce qui est en ligne avec les attentes de la semaine dernière, confirmant presque l'arrivée de la baisse des taux. Cette certitude a permis de calmer les fluctuations temporaires du marché causées par l'incertitude des baisses de taux.
Il est d'autant plus pertinent que la stratégie de bilan de la Réserve fédérale subisse des changements subtils. Bien que la date de fin du resserrement quantitatif (Quantitative Tightening, QT) soit fixée au 1er décembre 2025, le marché a commencé à discuter de l'entrée potentielle de la Réserve fédérale dans l'ère de l'achat de gestion des réserves (Reserve Management Purchase, RMP).
Le RMP n'est pas un assouplissement quantitatif traditionnel (Quantitative Easing, QE), son objectif principal est de garantir que le système financier dispose de suffisamment de réserves bancaires pour éviter une flambée des taux d'intérêt sur le marché des pensions et une pénurie de liquidité. En achetant des bons du Trésor à court terme (T-bills), la Réserve fédérale peut procéder à une 'expansion technique du bilan' sans abaisser directement les taux d'intérêt à long terme ou stimuler une surchauffe de l'économie.
Cette opération signifie que la Réserve fédérale adoptera une position plus accommodante au niveau des politiques, cherchant à maintenir la stabilité du marché financier et une liquidité abondante. Pour le marché des cryptomonnaies, l'inclination accommodante de la Réserve fédérale est généralement interprétée comme positive, car elle diminue l'attrait des actifs financiers traditionnels et peut stimuler l'investissement dans des actifs à risque.
Les hausses de taux au Japon et les transactions d'arbitrage mondiales : les risques potentiels de flux de liquidité inversés
Alors que la Réserve fédérale se tourne vers une politique accommodante, la Banque du Japon envoie un signal indiquant qu'elle pourrait mettre fin à l'ère des taux d'intérêt négatifs, suscitant des attentes sur une hausse des taux du yen. La politique de taux d'intérêt zéro, voire négative, du Japon a longtemps été une pierre angulaire des transactions d'arbitrage mondiales (Carry Trade).
Les transactions d'arbitrage consistent à emprunter des devises à faible taux d'intérêt (comme le yen), puis à les investir dans des actifs ou des actifs à risque à taux d'intérêt élevé pour réaliser un profit sur la différence. En tant que monnaie à faible taux d'intérêt depuis longtemps, le yen a été le principal financement des transactions d'arbitrage dans le monde. Si la Banque du Japon augmente les taux et met fin aux taux d'intérêt négatifs, cela augmentera considérablement le coût d'emprunt du yen, déclenchant ainsi un dénouement massif des transactions d'arbitrage. Les investisseurs vendront des actifs à haut rendement et rachèteront des yens pour rembourser leurs prêts.
Cela entraînera :
Resserrement de la liquidité mondiale : retrait d'une grande quantité de fonds du marché mondial.
Les actifs à risque sous pression : le retour de fonds au Japon pourrait entraîner une pression à la vente sur les actifs à risque, y compris les cryptomonnaies.
Renforcement du dollar : la montée du sentiment de risque et le retour de fonds pourraient également faire monter le dollar. Ce différentiel de politiques 'accommodantes de la Réserve fédérale, restrictives de la Banque du Japon' est le principal moteur de la volatilité du marché cette semaine, apportant une incertitude structurelle au marché financier mondial.
Saisonnalité de fin d'année et tarifs de Trump : les 'récifs' potentiels
Chaque année en décembre, en raison des vacances de Noël et du Nouvel An, l'activité de trading institutionnel diminue considérablement, et la liquidité du marché tend à se contracter fortement. Dans un environnement de liquidité insuffisante, tout événement imprévu ou transaction importante peut être amplifié, entraînant une forte volatilité des prix des actifs et augmentant l'instabilité du marché.
De plus, la Cour suprême des États-Unis devrait rendre son jugement sur la légalité des tarifs réciproques massifs de l'ère Trump en décembre. Si le jugement déclare que les tarifs sont illégaux, cela apportera plus de certitude à la politique commerciale internationale, ce qui pourrait stimuler davantage le sentiment du marché. Si le jugement soutient la politique d'origine, cela pourrait raviver les inquiétudes concernant le protectionnisme commercial, augmentant l'incertitude géopolitique et macroéconomique, et faisant monter la prime de risque. Actuellement, la majorité des juges conservateurs à la Cour suprême soulèvent des doutes sur la légalité des tarifs, et le résultat du jugement reste très incertain.
Dans l'ensemble, le marché de cette semaine a montré des signes de stabilisation sous le signal accommodant de la Réserve fédérale, mais les actions potentielles de hausse des taux au Japon représentent une épée de Damoclès suspendue au-dessus de la liquidité mondiale. S'ajoutent à cela le resserrement de la liquidité de fin d'année et des décisions juridiques en suspens, le marché reste dans un état de fluctuation entre haussiers et baissiers. Dans cet environnement, les investisseurs doivent se prémunir contre des risques de baisse potentiels et rester très vigilants.
Deux, analyse approfondie des données du marché des options BTC et ETH
En combinant les données graphiques fournies par Amberdata et Derive.XYZ, le marché des options BTC et ETH cette semaine a affiché une structure de volatilité unique sous l'incertitude macroéconomique. Bien que la stabilité des attentes de baisse des taux ait eu un impact positif à court terme, le Skew profondément négatif et la structure VRP, ainsi que le 'chameau' dans la structure des échéances, nous rappellent que le marché reste très attentif aux risques d'événements à court terme et continue de garder un œil sur les risques de queue baissière.
Skew : le sentiment baissier à long terme reste significatif
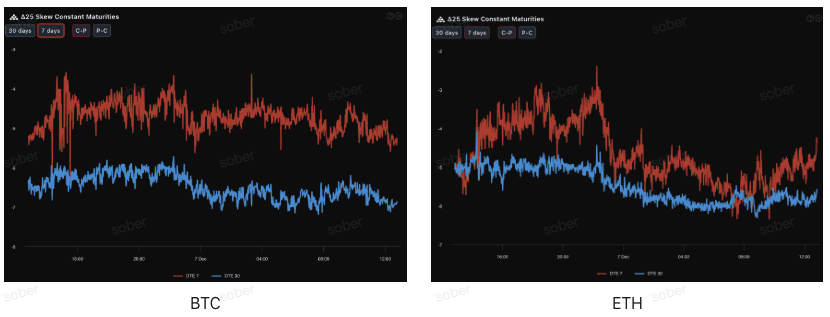
En observant le Delta 25 Skew (volatilité implicite des options d'achat IV - IV des options de vente), l'ampleur des valeurs négatives de cet indicateur reflète la demande de couverture contre les risques de queue baissiers.
Normalisation des valeurs négatives profondes : Le Skew 25 Delta de BTC et ETH reste en territoire négatif, indiquant que la demande pour les options de vente reste supérieure à celle des options d'achat, le marché continue de se prémunir contre les risques de queue baissière.
Structure des échéances : Le sentiment baissier à long terme (30 jours) est plus marqué que celui à court terme (7 jours). Comparé à l'analyse de la semaine dernière, bien que la normalisation globale des valeurs négatives soit maintenue, l'ampleur des valeurs négatives à court terme pourrait s'être légèrement resserrée, ce qui est conforme à l'atténuation temporaire des émotions causée par les attentes de baisse des taux de la Réserve fédérale, mais les préoccupations du marché à long terme concernant les risques macroéconomiques potentiels (comme la hausse des taux au Japon, les décisions tarifaires, la liquidité de fin d'année) n'ont pas diminué, mais se sont même approfondies.
Structure des échéances (Term Structure) : forme de 'chameau' déclenchée par des événements
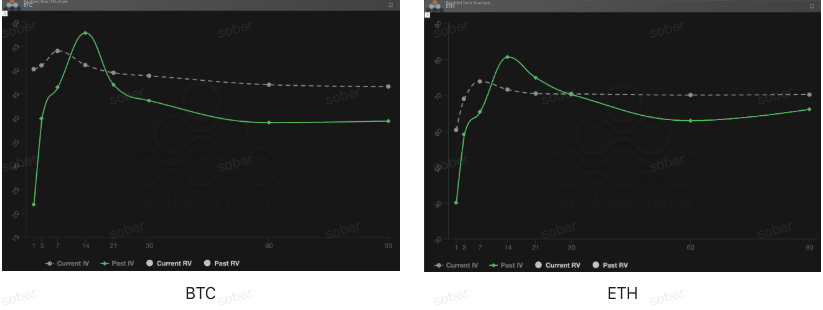
En ce qui concerne la structure des échéances, la courbe de volatilité implicite de BTC et ETH de la semaine dernière ne présente pas une forme typique de Contango (proche bas loin haut), mais montre une structure de 'chameau' où l'IV à court terme est clairement rehaussé, tandis que l'IV à long terme reste élevée.
Anomalie de la forme de la courbe : La courbe de volatilité implicite actuelle n'est pas dans une forme standard de Contango, mais présente un 'chameau' évident autour de la position de 7 jours, montrant que le marché se concentre sur le prix des options à court terme en fonction des résultats de la réunion FOMC de décembre.
Flambée de l'IV déclenchée par des événements : L'IV actuelle est significativement supérieure à l'IV passée (ligne solide verte). Ce n'est pas un état de marché normal, mais un modèle typique de 'protection contre les événements'. Le marché achète fébrilement des options à court terme avant et après la réunion de politique monétaire de décembre, ce qui pousse l'IV à court terme à un niveau significativement élevé. Cette structure apparaît généralement avant des événements d'incertitude majeurs.
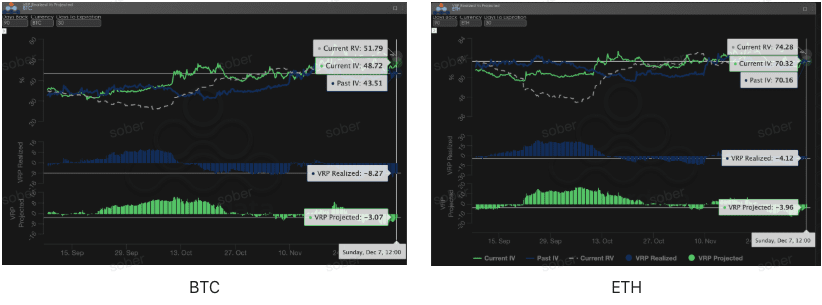
Prime de risque de volatilité (VRP) : les valeurs négatives profondes persistent, les vendeurs doivent rester prudents
Le VRP (prime de risque de volatilité = volatilité implicite IV - volatilité réalisée RV) est un indicateur important pour évaluer si la tarification des options est raisonnable. Le marché est actuellement en phase de correction.
Cette semaine, la volatilité RV a légèrement diminué, réduisant ainsi l'ampleur des valeurs négatives du VRP. Cependant, la structure des valeurs négatives profondes du VRP n'a pas changé, le VRP réalisé et le VRP projeté restent tous deux négatifs.
Bien que les valeurs négatives aient quelque peu convergé, la structure profondément négative du VRP avertit fortement les vendeurs d'options pures : les primes actuelles semblent alléchantes, mais pourraient ne pas suffire à compenser les futures fluctuations de prix potentiellement violentes. Surtout dans le contexte d'une incertitude macroéconomique persistante, le risque de vendre des options nues reste élevé, il est donc conseillé d'adopter des stratégies d'écart qui limitent les risques ou de devenir acheteur pour faire face à la volatilité potentielle.
Trois, recommandations de stratégie d'options : verrouiller les risques de baisse avec un écart baissier (Bear Put Spread)
Étant donné la complexité actuelle de l'environnement macroéconomique, le signal accommodant de la Réserve fédérale contraste avec les actions potentiellement restrictives du Japon, ajoutées à l'incertitude liée au resserrement de la liquidité en fin d'année et aux décisions tarifaires, ainsi qu'au Skew profondément négatif et aux données de marché des options avec un VRP toujours négatif, nous pensons que le marché pourrait encore faire face à des risques de baisse potentiels. Par conséquent, nous continuons de recommander l'utilisation d'un écart baissier (Bear Put Spread) pour une disposition défensive.
Objectif de la stratégie :
Se prémunir contre les risques de baisse potentiels déclenchés par le resserrement de la liquidité en fin d'année.
Limiter les risques et les coûts, éviter le risque de vente à découvert du vendeur sous des valeurs négatives du VRP.
Profiter pleinement des primes élevées des options de vente dues au Skew profondément négatif pour entrer à faible coût.
Construction de la stratégie (exemple avec BTC/ETH) :
Acheter une option de vente à prix d'exercice plus élevé, légèrement hors de la monnaie (Slightly OTM).
Vendre une option de vente à prix d'exercice plus bas, avec la même date d'expiration.
Choix de la date d'expiration :
Considérant l'impact de la décision de la Cour suprême en décembre et le resserrement de la liquidité en fin d'année, il est conseillé de choisir des contrats à terme à DTE 30 jours ou DTE 60 jours pour couvrir toute la fenêtre d'incertitude.
Avantages clés :
En vendant des puts à faible prix d'exercice, les primes perçues réduisent considérablement le coût d'achat des puts, tout en verrouillant la perte maximale à la dépense nette des primes. Cela est plus rentable que d'acheter directement des options de vente (Long Put).
Le Skew actuel reste profondément négatif, vendre des puts peut obtenir une prime élevée, optimisant encore le ratio risque/rendement de l'écart de prix.
Quatre, clause de non-responsabilité
Ce rapport est rédigé sur la base de données de marché publiques et de modèles théoriques d'options, visant à fournir aux investisseurs des informations de marché et des perspectives d'analyse professionnelle. Tout le contenu est à titre de référence et d'échange uniquement, et ne constitue en aucun cas un conseil d'investissement. Le trading de cryptomonnaies et d'options comporte une volatilité et des risques extrêmement élevés, pouvant entraîner une perte totale du capital. Avant d'adopter toute stratégie de trading, les investisseurs doivent pleinement comprendre les caractéristiques des produits d'options, les attributs de risque et leur propre capacité à assumer des risques, et doivent consulter un conseiller financier professionnel. Les analystes de ce rapport ne sont pas responsables des pertes directes ou indirectes résultant de l'utilisation des contenus de ce rapport. Les performances passées du marché ne préjugent pas des résultats futurs, veuillez prendre des décisions rationnelles.
Produit en collaboration : Sober Options Studio × Derive.XYZ