

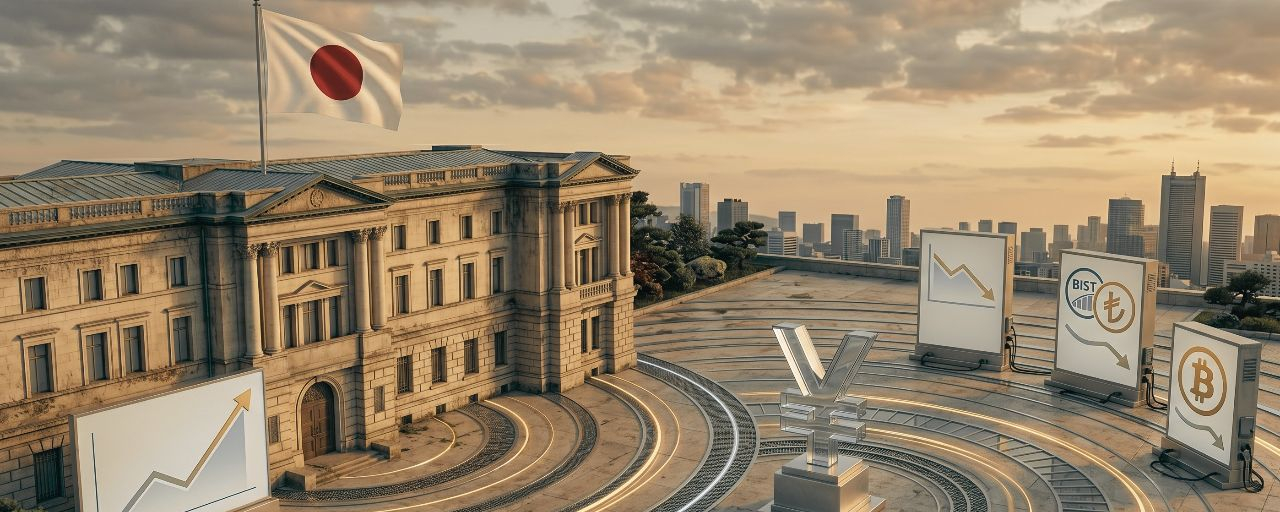
Alors que tous les regards sur Wall Street sont rivés sur le nouveau président de la Fed, ou plus précisément, sur la première conférence de presse de Kevin Warsh prévue le 17 juin, je crois que la véritable décision qui façonne le destin des marchés mondiaux se rédige dans une capitale complètement différente : Tokyo.
On s'attend à ce que la Banque du Japon (BOJ) augmente son taux directeur de 0,75 % à 1,0 % lors de sa réunion du 15-16 juin. Les marchés ont déjà intégré ce mouvement avec une probabilité de 97 %. Une hausse de 25 points de base peut sembler négligeable à première vue, mais le contexte change tout : le Japon n'a pas vu ce niveau depuis 1995. Ça fait 31 ans. Toute une génération.
Le pouvoir silencieux du carry trade
Pour comprendre pourquoi une décision prise dans un conseil d'administration lointain à Tokyo peut provoquer des ondes de choc à travers les bourses d'Istanbul, de New York et de Francfort, nous devons parler du "carry trade en yen."
La mécanique de l'argent bon marché. Pendant trois décennies, le Japon a servi de source de capital la moins chère au monde. Des taux d'intérêt proches de zéro offraient aux investisseurs mondiaux une équation mathématique simple : emprunter des yens du Japon, investir dans des actifs à haut rendement ailleurs, et empocher la différence.
L'ampleur du trade. L'ampleur de ce système est clairement décrite par les calculs de Bank of America. Le Japon est actuellement le plus grand détenteur étranger d'obligations du Trésor américain, détenant environ 1.24 trillion de dollars, le niveau le plus élevé depuis février 2022. Ayant continué à acheter des Treasuries américains dans 13 des 14 derniers mois, il est clair que le carry trade est toujours bien vivant, massif, et fonctionne comme l'épine dorsale de la liquidité mondiale.
L'histoire se répète-t-elle ?
Le désengagement du carry trade n'est pas un concept nouveau sur Wall Street. Après la hausse surprise des taux de la BOJ en août 2024, le Nikkei 225 a chuté de 12% en une seule journée, tandis que le S&P 500 a rapidement perdu 6%. Le Bitcoin a subi une chute massive, passant de 64 000 $ à 49 000 $ en l'espace d'une semaine.
Un schéma de corrections. Des exemples ultérieurs ont suivi un chemin remarquablement similaire :
Après la hausse de la BOJ en mars 2024, le Bitcoin a chuté de 23%.
Après la hausse de juillet 2024, il a chuté de 25%.
Après la hausse de janvier 2025, il a connu une baisse de 30%.
Et après la dernière hausse de décembre 2025, le Bitcoin est retombé à 86 000 $.
Il n'est pas surprenant que BCA Research décrive cette structure comme une "bombe à retardement". Plus le système grandit, plus son désengagement devient violent.
Pourquoi cette fois c'est différent ?
Quelques variables clés ajoutent entièrement de nouvelles dynamiques à l'image actuelle.
Dilemme de l'inflation et de la croissance. Tout d'abord, les perspectives d'inflation du Japon ont changé. La BOJ a révisé ses prévisions d'inflation de base pour l'exercice fiscal 2026 à 2.8%, rendant la normalisation de la politique une nécessité absolue. En même temps, la prévision de croissance a été abaissée à 0.5%. Cela laisse le conseil d'administration face à un dilemme classique de banque centrale : lutter contre l'inflation ou soutenir la croissance.
Changements géopolitiques et énergie. Deuxièmement, le contexte géopolitique s'est transformé. Tout au long du conflit en Iran, les prix de l'énergie ont fait grimper l'inflation des importations au Japon. Cependant, l'accord de paix annoncé par Trump le 14 juin, qui doit être signé en Suisse le 19 juin, rouvrira le détroit d'Hormuz. Les prix du pétrole commencent déjà à se stabiliser, mais la prochaine décision de la BOJ n'a pas encore été intégrée dans ce nouvel équilibre.
Incertitude de leadership Troisièmement, et peut-être le plus critique, le gouverneur de la BOJ Kazuo Ueda a été hospitalisé juste avant la réunion. Comme l'a noté Bloomberg, ce développement a suscité l'anxiété du marché concernant la capacité de la banque centrale à communiquer son message. Même la manière dont cette décision de taux est annoncée porte désormais un poids extraordinaire.
Que signifie cela pour les marchés émergents et la Turquie ?
À première vue, une décision de la BOJ pourrait sembler être un développement lointain. Cependant, lire les marchés locaux est devenu impossible sans comprendre le flux de liquidité mondiale. Je surveille de près le désengagement du carry trade qui déborde dans nos marchés par deux principaux canaux :
Le canal direct. À mesure que le yen se renforce, la fuite de capitaux des actifs de marché émergents s'accélère. La Borsa Istanbul subit des sorties d'investisseurs étrangers, mettant la pression sur la livre turque. Les données historiques montrent que lors des trois dernières hausses de taux de la BOJ, le BIST a chuté en moyenne de 4% à 7%.
Le canal indirect. À mesure que l'appétit pour le risque mondial diminue, les coûts d'emprunt pour les marchés émergents augmentent. Les marges d'emprunt externes du Trésor s'élargissent, et le marché obligataire européen peut faire face à de fortes contractions.
Bombe à retardement ou vague passagère ?
En ce moment, deux écoles de pensée distinctes s'affrontent.
Le camp du risque systémique. Le premier camp, incluant BCA Research, Bank of America, et plusieurs analystes basés aux États-Unis, soutient que l'ampleur du carry trade représente désormais un risque systémique. Comme le dit l'analyste de Goldman Sachs Geoffrey Kendrick : "Cette fois-ci pourrait être différente car les rendements obligataires domestiques deviennent compétitifs pour les investisseurs japonais."
Le camp de la normalisation. Le camp opposé, soutenu par des plateformes telles qu'Advisor Perspectives et LondonCryptoClub, soutient que cette décision n'est rien d'autre qu'une "normalisation" et que les scénarios de fin du monde sont exagérés. Ils soutiennent que le comportement des portefeuilles des investisseurs institutionnels japonais ne changera pas du jour au lendemain, et qu'un désengagement lent du carry trade est un processus que les marchés peuvent absorber facilement.
Conclusion : Un acteur que nous ne pouvons ignorer
Nous verrons quel camp a raison dans les semaines à venir. Mais une chose est certaine : la décision de la BOJ arrive juste un jour avant celle de la Fed. Cette séquence n'est pas une coïncidence. Tokyo veut montrer qu'elle ne suit plus simplement l'exemple de Wall Street, mais qu'elle est un acteur indépendant de la politique monétaire mondiale.
Pour les investisseurs, déchiffrer une décision de taux d'intérêt de Tokyo n'est plus qu'un exercice académique. À une époque où les flux de capitaux mondiaux changent de direction, la question centrale de la gestion de portefeuille devient : Quand la vague de risque diminue, à quelle vitesse les sorties des marchés émergents se feront-elles ?
Personne n'a la réponse exacte. Mais nous sommes obligés de poser la question. Parce que l'architecture de liquidité des 30 dernières années de capitalisme est en train d'être reconstruite, silencieusement mais sûrement, et le principal architecte est maintenant assis à Tokyo.
Références
(Recherche mondiale de Bank of America, 2026, Impact mondial du changement de taux de la BOJ)
(BCA Research, 2026, Analyse du carry trade)
(Bloomberg, 2026, Hospitalisation de Ueda de la BOJ)
(CoinDesk, 2026, Procès-verbal de la réunion d'avril de la BOJ, )
(BeInCrypto, 2026, Analyse de l'augmentation des taux de la BOJ)
(Advisor Perspectives, 2026, Normalisation du Japon)
(OFX, 2026, Impact mondial du changement de taux du Japon)
(Bitcoin.com, 2026, Accord Trump-Iran)