

Cet article vise à expliquer certaines des raisons courantes pour lesquelles la plupart des cryptomonnaies connaissent une action de prix en déclin constant.
Si vous avez déjà perdu de l'argent en détenant une pièce, ceci est pour vous. Et si vous vous demandez si votre jeton vaut la peine d'être conservé, ceci est également pour vous. Profitez et amusez-vous.
ILS NE RÉPONDENT PAS À LA NORME DE BITCOIN :
Lorsque Satoshi a déployé Bitcoin, il a établi la norme pour la manière dont un jeton approprié devrait être structuré, construit autour d'un véritable cas d'utilisation qui crée une demande organique.
$BTC est simplement de l'argent, et il incarne les trois fonctions fondamentales de l'argent :
→ Moyen d’échange
→ Unité de compte
→ Réserve de valeur
Cela suffit à expliquer pourquoi des particuliers, des entreprises et même des gouvernements veulent détenir du Bitcoin, indépendamment de ses autres cas d’usage émergents et de la technologie blockchain qui le sous-tend.
Le problème de la plupart des nouveaux lancements, c’est qu’ils n’ont aucun cas d’usage significatif en dehors de la gouvernance. En réalité, les baleines peuvent facilement manipuler la gouvernance, qui ne contribue en rien à créer une demande réelle pour le jeton.
À mes yeux, la gouvernance n’est qu’un prétexte pour que les protocoles émettent un jeton. Il est toujours possible d’assurer la gouvernance sans créer un nouvel actif.
Si nous voulons provoquer une véritable hausse de la demande pour les nouveaux lancements, les équipes doivent s’inspirer du principe du Bitcoin : lancer des jetons qui répondent à un besoin réel et incontestable.
Un cas d’usage solide, qui produit non seulement un impact positif au sein de l’écosystème du protocole, mais représente aussi quelque chose qui a une véritable valeur aux yeux du public, lequel peut ainsi le détenir en toute confiance comme actif.
CONCEPTION PRÉDATRICE DES JETONS :
La conception des jetons à faible flottant et à FDV élevée s’est révélée désastreuse ces derniers temps. Elle permet aux jetons de faire leurs débuts à des valorisations bien supérieures à leur véritable valeur de marché.
Cela s’explique par le fait que les équipes retiennent artificiellement une grande partie de l’offre et ne libèrent qu’un faible pourcentage pour les échanges au lancement. En limitant l’offre en circulation, elles peuvent faire démarrer le jeton A à une valorisation gonflée. Mais ce n’est qu’une illusion.
Lorsque ces jetons thésaurisés finiront par entrer en circulation, le jeton A connaîtra une forte réévaluation afin de trouver sa véritable valeur de marché, un processus extrêmement préjudiciable aux détenteurs et aux personnes qui y croient à long terme.
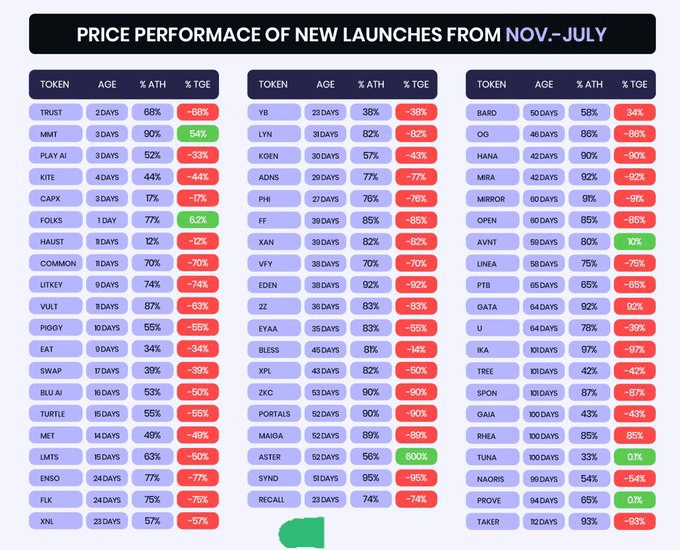
Il y a quelques semaines, j’ai étudié la plupart des altcoins lancés sur une période de trois mois, et un schéma commun s’est dégagé : leur cours a atteint son sommet le jour même de leur lancement. C’est un très mauvais signe pour l’ensemble du secteur des cryptomonnaies.
Les particuliers qui ont acheté ces jetons subissent aujourd’hui d’énormes pertes latentes, ce qui a rendu les gens bien plus sélectifs, voire sceptiques, à l’égard de chaque nouveau lancement.
Au-delà de la structure défaillante de ces jetons, ils n’ont pratiquement suscité aucune demande réelle sur le marché. Les gens les ont tout simplement évités, car ils n’offraient aucun potentiel de hausse évident et rien ne justifiait de prendre le risque.
La solution est simple : permettre à chaque jeton de découvrir sa juste valorisation dès le départ. Au lieu de thésauriser artificiellement l’offre, rendons l’allocation totale de jetons disponible par le biais d’une ICO. Dans ce modèle, même l’équipe et les fondateurs devraient acheter leurs propres allocations sur le marché, ce qui garantirait une véritable découverte du prix et une demande réelle dès le premier jour.
a presque suivi ce modèle, en proposant environ 80 % de ses jetons au public dans le cadre d’une ICO transparente et en laissant le marché fixer la valorisation initiale, tandis que les 20 % restants étaient attribués à l’avance à l’équipe et à la fondation, plutôt qu’achetés sur le marché.
Ainsi, si $ETH a un jour atteint une FDV donnée après son lancement, c’est grâce à une véritable demande du marché, et non à une rareté artificielle ou à une manipulation.
Rappel :
$ETH est cité ici en exemple, car sa part flottante de 80 % détenue par le public se rapproche bien davantage d’une distribution complète et équitable que celle d’un jeton dont seulement 10,8 % de l’offre est en circulation.
LES JETONS NE SONT PAS ASSIMILÉS À DES ACTIONS :
Pour qu’un jeton connaisse une hausse durable de son prix, il doit exister une demande réelle. Et pour générer cette demande, le jeton doit offrir au public quelque chose qui a une véritable valeur.
Si les jetons sont assimilés à des actions, ils ne génèrent pas seulement de la demande : ils acquièrent une véritable valeur intrinsèque.
→ Pour le détenteur potentiel :
« J’achète parce que je peux détenir une part du protocole et percevoir des dividendes à la fin de chaque exercice financier. »
→ Pour le fondateur :
« Vendre mon jeton, c’est renoncer à une partie de ma participation. »
Certains ne seront peut-être pas d’accord, mais je pense que c’est une caractéristique que le secteur doit rapidement intégrer. Dans une organisation bien structurée, les salaires de l’équipe et les frais de fonctionnement sont payés grâce aux revenus. Dans la crypto, cette charge repose souvent entièrement sur le jeton, ce qui est fondamentalement problématique.