

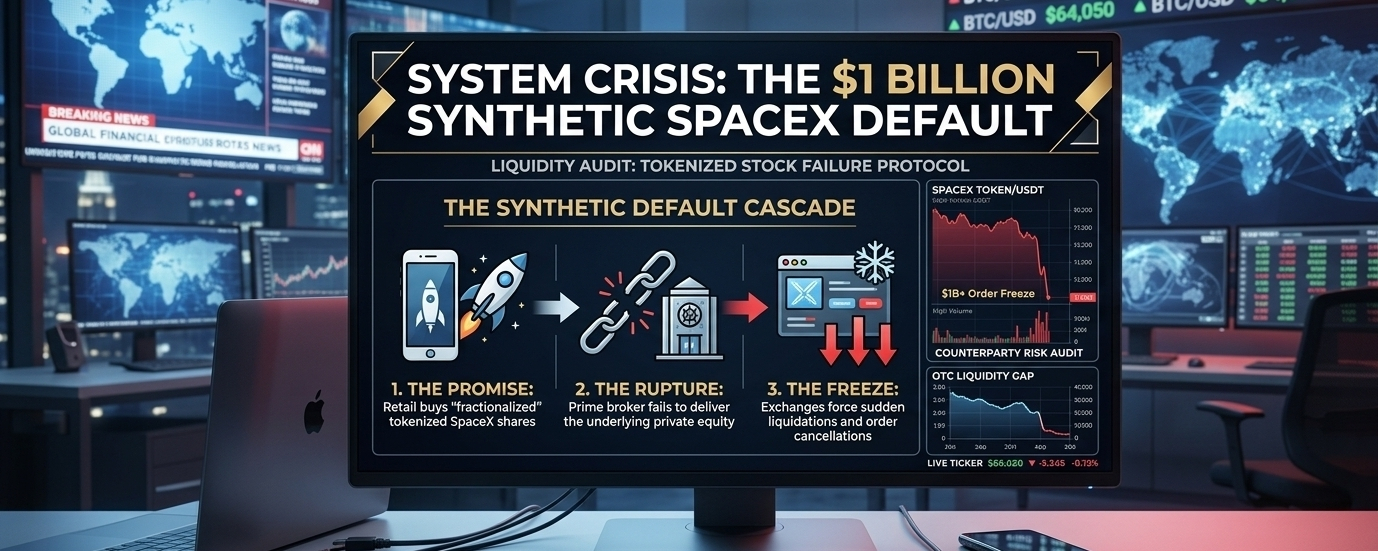
Une fracture structurelle massive vient d'envoyer des ondes de choc à travers le paysage centralisé des actifs numériques. Au cours des dernières 24 heures, plusieurs plateformes crypto de niveau 1 ont été contraintes d'arrêter brusquement et d'annuler leurs offres de pré-IPO de "Tokenized SpaceX" très médiatisées.
Les conséquences sont énormes : environ 1 milliard de dollars en ordres d'achat de clients de détail ont été gelés, annulés ou liquidés de force en stablecoins.
[ LA CASCADE DE DÉFAUT SYNTHÉTIQUE ]
├── 1. LA PROMESSE : Les achats de détail "fractionnés" de parts tokenisées de SpaceX.
├── 2. LA RUPTURE : Le courtier principal ne parvient pas à livrer le capital-investissement sous-jacent.
└── 3. LE GEL : Les échanges forcent des liquidations soudaines et des annulations d'ordres.
📊 L'Illusion du Capital-Investissement Synthétique
Le concept derrière les actifs du monde réel tokenisés (RWA) est extrêmement attrayant. Offrir aux traders de détail quotidiens un accès fractionné à des méga-entreprises Web2 hyper-exclusives comme SpaceX d'Elon Musk semble être la démocratisation financière ultime.
Cependant, derrière les interfaces utilisateur blockchain élégantes se cache une dure réalité architecturale : Les tokens synthétiques dépendent complètement des intermédiaires traditionnels et hautement centralisés.
Lorsque vous achetez une action tokenisée sur une plateforme crypto, vous n'interagissez pas directement avec SpaceX ou le Nasdaq. Vous vous fiez à une chaîne de garde complexe impliquant un échange crypto, un courtier secondaire et une chambre de compensation traditionnelle détenant les actions privées de capital-investissement dans un coffre-fort.
Si ce courtier principal traditionnel échoue à sécuriser légalement ou à livrer le capital-investissement sous-jacent des premiers initiés de SpaceX, le contrat intelligent sur la blockchain devient complètement un papier sans valeur. L'échange est contraint de déclencher un coupe-circuit d'urgence immédiat.
⚠️ La Vulnérabilité Structurelle Principale
Cet échec ne s'est pas produit à cause d'une exploitation de blockchain, d'un bug de contrat intelligent ou d'un hack de finance décentralisée (DeFi). Cela s'est produit parce que l'infrastructure traditionnelle et analogique du capital-investissement est fermée, lente et complètement incompatible avec les demandes de liquidité instantanée 24/7 du marché crypto.
Risque de Contrepartie Exposé : Si vous détenez des tokens synthétiques représentant des actifs du monde réel ou des actions pré-IPO sur un échange centralisé, vous ne possédez pas l'actif. Vous possédez une promesse numérique. Vous prenez un risque de contrepartie massif provenant de courtiers tiers non vérifiés.
Le Piège de Règlement : Lorsque les rails financiers traditionnels se cassent en coulisses, vous ne recevez pas les actions pour lesquelles vous avez payé. Au lieu de cela, vous êtes frappé par des remboursements forcés en stablecoin, manquant complètement le potentiel macro de la croissance réelle de l'évaluation de l'actif.
🧭 Verdict du Système
Cet événement de liquidation de 1 milliard de dollars est un rappel sévère et nécessaire de l'éthique fondamentale de la cryptographie. La confiance synthétique reste de la confiance. Si vous ne pouvez pas garder l'actif sous-jacent en auto-garde, ou si vous ne pouvez pas vérifier son existence directement sur un registre blockchain public via la Preuve de Réserves, vous échangez une illusion.
Alors que les frontières entre les actions Web2 et la liquidité Web3 continuent de s'estomper, gérer votre risque de contrepartie n'est plus une option - c'est la différence entre la survie et la liquidation. Suivez les vraies voies, pas le battage médiatique marketing. 🧠⚡