Je parcourais une tâche sur CreatorPad concernant l'approche de Bedrock pour la création de valeur à long terme, et un chiffre ne cessait de me revenir à l'esprit.
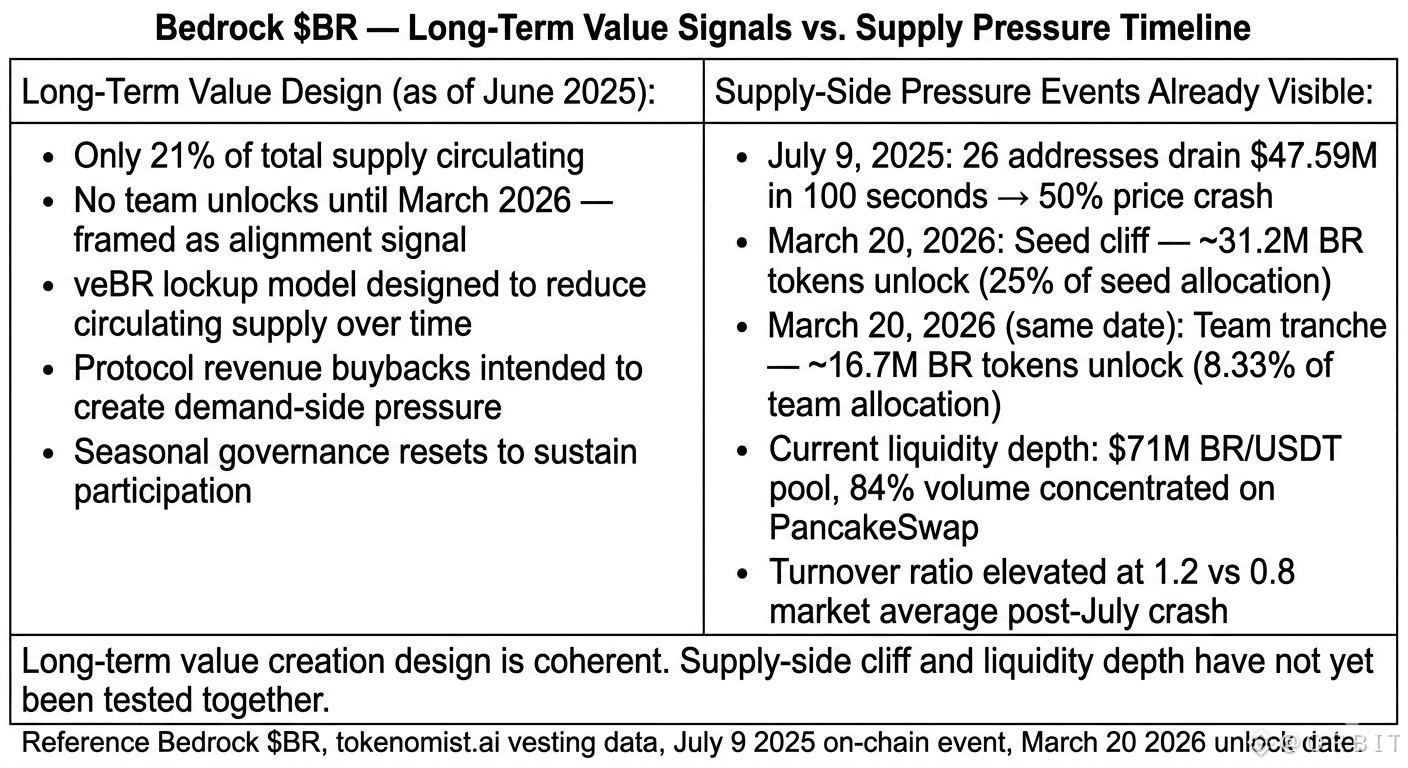
@Bedrock $BR #Bedrock construit son histoire de valeur à long terme autour des lockups veBR réduisant l'offre en circulation, des rachats de protocole, et d'une équipe fondatrice sans déblocages avant 2026 — présenté comme un signal d'alignement. Et c'est juste, la structure de vesting est traçable publiquement. Seulement 21 % de l'offre totale en circulation en ce moment. Ça sonne discipliné. Mais ensuite, j'ai regardé ce qui se profile à l'horizon : le déclenchement du cliff du tour de seed le 20 mars 2026, libérant 25 % de l'allocation de seed — environ 31,2 millions de tokens BR — suivi par la tranche de 8,33 % de l'équipe tombant le même jour, encore ~16,7 millions. Deux cohortes, même date, les deux déblocages en cliff dans un token qui a déjà montré qu'il peut chuter de 50 % en 100 secondes lorsque des détenteurs concentrés sortent ensemble.
J'avais gardé un onglet parallèle sur le drain de liquidité du 9 juillet tout le temps — 26 adresses, 47,59 M$ sortis en moins de deux minutes. Donc, quand j'ai atteint les détails du cliff de mars 2026, ça a eu un impact différent de ce qu'il aurait probablement eu autrement.
Hmm. Le calendrier de vesting est structuré. Le design de lockup veBR est réfléchi. Je ne doute pas de l'intention. Mais il y a une vraie question de savoir si l'architecture de création de valeur à long terme peut maintenir sa forme lorsque l'horloge du côté offre et la profondeur de liquidité ne correspondent pas encore.
Que signifie réellement la thèse de valeur à long terme d'un protocole lorsque le test le plus crédible est encore à neuf mois sur le calendrier de vesting?