

Au cours des deux dernières années, de nombreux projets RWA ont émergé, mais ceux qui peuvent réellement se développer à grande échelle et qui osent être 'embrassés' positivement par les bilans des institutions restent en réalité rares. Les freins ne sont souvent pas d'ordre technologique, mais se situent dans les aspects institutionnels les plus coûteux et les plus flous, tels que la conservation, la finalité des règlements et la traçabilité juridique.
L'Autorité monétaire de Singapour (MAS) a récemment lancé un ensemble complet de cadres directeurs RWA, tentant de décomposer cette 'boîte noire institutionnelle', transformant les risques juridiques imprévisibles en coûts de conformité budgétisés et gérables.
En suivant ce cadre, nous allons successivement examiner son contexte politique et ses voies de régulation, ainsi que la manière dont plusieurs documents clés se concrétisent, et discuter davantage de ce que cela signifie pour les émetteurs, les institutions de conservation et les investisseurs institutionnels, ainsi que, sous les contraintes de la réglementation mondiale et des règles de capital, où pourrait se situer le plafond de ce parcours.
I. Contexte politique et cadre réglementaire
1.1 Marché mondial des énergies renouvelables : développement rapide, incertitude accrue
Le marché financier mondial est en pleine transformation sous l'impulsion de la tokenisation des actifs du monde réel (RWA). Les instituts de recherche prévoient qu'avec l'intérêt croissant des investisseurs institutionnels, le marché de la tokenisation pourrait atteindre des milliers de milliards de dollars d'ici 2030, les classes d'actifs traditionnelles telles que les obligations et l'immobilier étant à l'avant-garde de cette adoption à grande échelle. Certaines grandes sociétés de gestion d'actifs et banques internationales ont déjà présenté des projets pilotes dans des domaines tels que les obligations d'État tokenisées et les fonds monétaires. La prise de conscience du marché évolue progressivement, passant des premières expérimentations technologiques à la question de savoir comment déployer et approfondir cette technologie dans le cadre réglementaire.
Cependant, le principal obstacle à une véritable adoption institutionnelle massive par RWA n'est pas d'ordre technologique, mais réside dans la fragmentation du cadre réglementaire mondial et l'incertitude institutionnelle qui en découle. Le statut juridique des tokens varie considérablement d'une juridiction à l'autre : certains les considèrent comme des titres financiers, d'autres comme des matières premières, et d'autres encore comme des classes d'actifs entièrement nouvelles. Cette disparité de classification complique directement la réplication du projet RWA à l'international et l'expansion des pools de liquidités.
Plus précisément, des questions telles que les actifs pouvant être tokenisés, les investisseurs pouvant participer et la possibilité d'ouvrir un marché secondaire restent sans réponse dans de nombreux endroits, ce qui entraîne naturellement des coûts élevés pour les conseils juridiques et oblige de nombreux projets à rester au stade de « pilote » ou de « tests internes à petite échelle ».
Dans plusieurs grandes places financières, les approches réglementaires diffèrent, mais des questions clés telles que la cartographie de la propriété, de la conservation et du caractère définitif du règlement des actifs pondérés en fonction des risques (RWA) restent généralement floues. Les États-Unis ne disposent pas d'une législation fédérale unifiée sur les actifs numériques, et se contentent souvent de réintégrer de force les projets tokenisés dans le cadre juridique existant des valeurs mobilières. Hormis quelques exceptions comme les obligations d'État tokenisées, de nombreux cas d'utilisation des RWA sont confrontés à une forte incertitude juridique. Si le règlement européen sur le marché des crypto-actifs (MiCA) offre un cadre unifié aux prestataires de services, les dispositifs institutionnels à long terme pour la titrisation des RWA sont encore au stade expérimental et transitoire.
Cette ambiguïté institutionnelle est particulièrement flagrante dans les situations extrêmes, comme lors d'attaques contre des contrats intelligents ou de faillites d'entités liées à un projet. De nombreuses juridictions ne disposent pas de réponses claires quant à la manière dont le système judiciaire doit déterminer les droits et obligations relatifs aux jetons on-chain et aux actifs off-chain. Pour les grandes institutions, ce type de risque juridique, où les limites sont floues, est souvent plus coûteux que les risques techniques liés à la blockchain. Par conséquent, pour exploiter pleinement le potentiel économique des actifs basés sur les droits de vote (RWA), la première étape n'est pas d'inventer de nouvelles structures, mais de réduire autant que possible l'incertitude institutionnelle à un niveau gérable.
1.2 D'Ubin à Guardian : la pratique cohérente de Singapour
L’Autorité monétaire de Singapour (MAS) a toujours adopté une approche prudente, pragmatique et proactive en matière de réglementation des actifs numériques. Un principe récurrent qu’elle met en avant est « Même activité, même risque, même réglementation » : elle n’abaisse pas les normes du seul fait de l’utilisation de la technologie blockchain, et n’impose pas non plus d’interdictions générales aux nouvelles technologies. Elle exige plutôt que toutes les activités financières respectent les normes en matière de lutte contre le blanchiment d’argent, d’intégrité des marchés, de protection des investisseurs et de stabilité financière.
En termes de pratiques spécifiques, la MAS a tendance à « tester d'abord, puis consolider » : tout d'abord, par le biais de bacs à sable réglementaires et de projets collaboratifs à grande échelle, les institutions financières sont autorisées à essayer de nouveaux modèles dans un environnement contrôlé, et une fois les risques clairement identifiés, les parties relativement matures sont intégrées aux lignes directrices officielles.
Cette évolution se reflète clairement dans ses deux projets principaux :
1. Projet Ubin (2016-2021) : Cette phase était principalement axée sur la validation technologique, en se concentrant sur la faisabilité de l’utilisation de la technologie des registres distribués (DLT) pour les paiements, le règlement net décentralisé entre banques et la réalisation simultanée de la livraison et du règlement des paiements à l’aide de monnaie et de titres de banque centrale tokenisés. Partior, le projet ultérieur, s’est appuyé sur ces fondements pour sa commercialisation.
2. Projet Guardian (2022-) : Après qu’Ubin a démontré la faisabilité technique du système, Guardian s’est concentré sur sa mise en œuvre, en accordant une attention particulière aux dispositifs institutionnels et aux protocoles opérationnels nécessaires à son adoption par les institutions. Le projet vise à construire un réseau ouvert et interopérable, en s’appuyant sur des institutions financières réglementées comme garantes de la confiance des participants, tout en collaborant avec les banques et les gestionnaires d’actifs pour définir un ensemble de règles et de procédures applicables concernant des aspects clés tels que la conservation des actifs, le caractère définitif des règlements et les exigences de conformité.
L'évaluation de la direction de la MAS est que le marché des actifs pondérés en fonction du temps (RWA) a « démarré », mais est loin d'avoir atteint son plein potentiel. Sans une réglementation plus claire, le marché pourrait facilement osciller entre diverses plateformes fermées et des programmes pilotes localisés. Par conséquent, le lancement du cadre d'orientation relatif au RWA à ce stade répond à la fois au souhait des institutions de disposer de règles plus claires et vise à éviter la fragmentation du marché en petits acteurs aux capacités limitées.
1.3 Quels sont les objectifs du cadre RWA et quelle est la place de Singapour selon lui ?
Le cadre d'orientation de la MAS aborde plusieurs problèmes spécifiques : l'incertitude réglementaire, le mappage flou entre les systèmes on-chain et off-chain, les normes de conservation ambiguës et la difficulté à quantifier les risques de règlement au niveau institutionnel.
Ce cadre de référence vise à définir clairement les limites et à énumérer les exigences fondamentales, en fournissant aux institutions des lignes directrices à suivre lors de la conception de produits et de solutions de contrôle des risques. Autrement dit, il répond à la question : que peut faire exactement l’analyse des risques liés aux actions (RWA) à Singapour, et qu’est-ce qui est absolument interdit ?
Dans la compétition réglementaire mondiale, Singapour semble avoir délibérément opté pour une position intermédiaire rassurante entre une réglementation souple et une réglementation stricte : son objectif n’est pas d’attirer de nouveaux capitaux par une politique monétaire laxiste, mais plutôt de s’appuyer sur un ensemble de règles stables, claires et reproductibles afin d’attirer des fonds institutionnels ayant des projets à long terme et des exigences de conformité élevées. Les mesures prises ces dernières années en matière de gestion d’actifs et de family offices ont conforté cette orientation vers un centre financier respectueux des règles.
Dans le contexte de l'allocation dynamique des revenus (RWA), la MAS ambitionne de positionner Singapour sur deux fronts : d'une part, comme modèle de réglementation et ancrage juridique pour la RWA institutionnelle dans la région ; d'autre part, comme plateforme d'infrastructure pour les futures activités de tokenisation inter-chaînes et inter-plateformes. S'appuyant sur le projet Guardian et en collaboration avec de grandes institutions internationales telles que Citi, HSBC et J.P. Morgan, elle affinera un ensemble de règles à la fois pratiques et universellement applicables. De plus, en intégrant des initiatives d'infrastructure comme Global Layer One (GL1), elle créera des composants sous-jacents interopérables, facilitant ainsi la référence et la transposition des pratiques singapouriennes sur d'autres marchés et assurant de ce fait une position centrale de référence, reproductible, dans le paysage régional de la RWA.
II. Quelles sont les règles spécifiques : Points clés des documents de base
Le cadre d’orientation de la MAS en matière d’actifs pondérés en fonction des risques (RWA) n’est pas une nouvelle réglementation isolée, mais un ensemble complet de documents s’appuyant sur les pratiques du projet Guardian et les lois existantes, offrant un environnement réglementaire relativement complet pour l’émission, la conservation et la négociation des RWA institutionnels.
2.1 Analyse du cadre de titres à revenu fixe tokenisés (GFIF)
Le cadre de référence Guardian pour les titres à revenu fixe est une réalisation majeure du Projet Guardian dans le domaine des titres à revenu fixe. Son objectif est simple : établir une norme sectorielle applicable aux titres à revenu fixe tokenisés, réduire les risques opérationnels et permettre aux institutions de gérer efficacement à grande échelle.
GFIF se concentre sur la résolution de trois problèmes clés :
1. Conservation et contrôle juridique : Les dépositaires d’actifs numériques sont tenus non seulement de garantir la sécurité des clés privées, mais aussi de pouvoir démontrer juridiquement leur contrôle sur les actifs. Ceci est particulièrement crucial pour les obligations tokenisées qui nécessitent un cadre juridique traditionnel, car cela détermine si les actifs sont réellement séparés et si la liquidation peut être effectuée sans encombre. Le GFIF estime par ailleurs, avec réalisme, qu’à court terme, les nouveaux modèles de conservation basés sur des portefeuilles et des clés privées ne remplaceront probablement pas complètement les modèles traditionnels basés sur des systèmes de comptes.
2. Gouvernance et exploitation : La mise en place et le fonctionnement du réseau DLT, ainsi que les rôles des principaux intermédiaires, doivent être clairement définis. Les normes existantes relatives aux titres de créance devraient être étendues autant que possible aux actifs tokenisés, plutôt que de créer un système de règles entièrement nouveau « sur la blockchain ».
3. Compensation et règlement : Encourager le transfert automatique d’actifs et de paiements via des contrats intelligents et favoriser un règlement DVP quasi instantané. Ceci est indissociable de la tokenisation des engagements bancaires ou d’outils de paiement permettant une compensation instantanée.
Lors de l'élaboration du GFIF, la MAS a maintenu une étroite collaboration avec des organisations telles que l'Association internationale des marchés de capitaux afin de s'assurer que les règles de Singapour ne s'écartent pas des pratiques courantes des marchés de capitaux mondiaux.
2.2 Points clés des lignes directrices relatives au fonctionnement des fonds tokenisés
Pour les fonds tokenisés, les directives opérationnelles de la MAS soulignent que les gestionnaires d’actifs doivent véritablement comprendre et gérer le risque lié à la blockchain, plutôt que de le considérer comme « le travail du département technique ».
1) Obligations de vigilance en matière de LBC/FT : Les gestionnaires d’actifs doivent se conformer strictement aux exigences en matière de LBC/FT, notamment lorsqu’ils utilisent des stablecoins comme moyen de règlement ou d’investissement. Ils doivent mener une vérification préalable approfondie et documentée de l’émetteur du stablecoin, notamment concernant ses réserves, sa structure de gouvernance et les informations relatives aux risques.
2) Liste blanche des portefeuilles et contrôles de conformité : Afin de garantir la fiabilité des contreparties, les directives exigent un système strict de liste blanche des portefeuilles. Les fournisseurs de services doivent disposer d’une procédure complète de sélection et de vérification des participants au réseau, au lieu d’autoriser simplement « n’importe quelle adresse ».
3) Divulgation d'informations : Les mécanismes de rachat et de destruction des produits du marché des capitaux tokenisés, ainsi que le rôle et les responsabilités des intermédiaires du réseau, doivent être clairement expliqués dans les documents d'investissement afin que les investisseurs sachent ce que leurs fonds subissent réellement sur la blockchain.
2.3 Définition juridique des (Lignes directrices relatives à l'émission de jetons numériques) et du DTSP
Le fondement juridique de la réglementation des RWA par la MAS demeure les Lignes directrices relatives à l'émission de jetons numériques. Ces lignes directrices insistent sur la neutralité technologique : la réglementation porte sur l'activité elle-même, et non sur l'utilisation ou non d'une blockchain, ni sur la blockchain utilisée. Si le jeton constitue un produit du marché des capitaux au sens de la loi sur les valeurs mobilières et les contrats à terme, son émission et sa négociation doivent être effectuées dans le cadre de cette loi et de la loi sur les conseillers financiers.
Remarque : DTSP (Digital Token Service Provider) désigne une entité agréée qui fournit des services liés à l'émission, à la négociation et à la conservation de jetons numériques.
Concernant les fournisseurs de services de jetons numériques, la MAS a toujours appliqué une stratégie d'agrément relativement stricte, notamment pour les modèles économiques ciblant principalement une clientèle étrangère à haut risque, pour lesquels elle se montre plus prudente, voire refuse toute agrément. Elle privilégie un nombre restreint d'acteurs sur le marché afin de garantir que les fournisseurs de services au sein de son système maintiennent des normes de conformité élevées, témoignant ainsi de son souci de préserver la qualité globale de l'écosystème institutionnel.
2.4 Projet pilote d'infrastructure et de commercialisation Guardian
Dans le cadre de son dernier programme pilote, Project Guardian a expérimenté la tokenisation des billets MAS et s'est associé à des institutions telles que J.P. Morgan pour utiliser des engagements bancaires tokenisés dans le cadre du règlement des opérations de change. Ces explorations témoignent de la nécessité d'une infrastructure financière toujours disponible.
L'initiative Global Layer One (GL1) de MAS vise à construire une infrastructure numérique de base accessible à de multiples acteurs, préparant ainsi le terrain pour le déploiement futur de réseaux commerciaux plus nombreux. Le réseau d'entreprises Guardian, bâti sur cette infrastructure, constitue une étape vers la commercialisation et l'interopérabilité multiplateforme des projets pilotes, et contribue également à limiter le risque de monopole du marché par quelques plateformes fermées.
III. Ce qui motive véritablement le RWA, ce sont des règles prévisibles.
Nous avons déjà exposé le contexte politique, le cadre réglementaire et les responsabilités respectives de plusieurs documents clés. Dans cette optique, la question cruciale suivante est la suivante : qu’est-ce que cet ensemble de règles a précisément changé, et comment a-t-il permis de préciser la position réglementaire auparavant vague et de définir des limites comportementales quantifiables et concrètes pour les institutions ?
3.1 La réglementation n’a pas été assouplie ; ce qui a changé, ce sont les « limites prévisibles ».
Le cadre réglementaire de la MAS n'a pas assoupli les exigences prudentielles applicables aux institutions financières, mais a plutôt considérablement réduit l'ambiguïté du système en fournissant des orientations plus claires et plus applicables.
Cette rigueur se reflète toujours dans les détails : les dépositaires doivent prouver juridiquement leur « possession et leur contrôle » des actifs numériques ; les gestionnaires de fonds doivent mener une vérification préalable approfondie lorsqu’ils utilisent des stablecoins ; et les licences DTSP exigent un examen détaillé des modèles économiques et des structures de clientèle. Ces dispositifs ne rendent pas les projets « plus faciles », mais ils permettent de mieux gérer les problèmes fondamentaux tels que les défaillances de conservation, les risques de règlement et les risques de contrepartie.
La différence réside dans le fait que de nombreuses juridictions « affichent une certaine attitude, mais manquent de règles précises » : chacun reconnaît l’existence de risques réglementaires, mais personne ne peut définir clairement leur limite supérieure, ce qui oblige les projets à intégrer une importante « prime d’incertitude juridique » dans leurs prix. À Singapour, en revanche, des documents comme le GFIF définissent clairement la liste des contrôles de conformité et les voies légales à suivre, permettant aux institutions de transformer des risques juridiques auparavant imprévisibles en coûts opérationnels de conformité maîtrisables. Pour les institutions véritablement tournées vers le long terme, la souplesse des règles n’est pas essentielle ; l’important est de savoir si les coûts sont clairement calculés et quelles seront les conséquences d’un non-respect des règles.
3.2 MAS ne résout pas les problèmes juridiques hors chaîne, mais cela ne diminue pas la valeur de son cadre.
La tokenisation des RWA repose essentiellement sur une combinaison de droit et de technologie. À l'instar d'autres grandes places financières, la MAS n'a pas cherché à remplacer le système de propriété juridique hors chaîne par des registres en ligne ; la propriété et la liquidation des actifs dépendent toujours des SPV (Special Purpose Vehicles), des fiducies ou des systèmes d'enregistrement traditionnels. Par conséquent, la tokenisation ne simplifie pas automatiquement le montage juridique et n'élimine pas les coûts de création d'une SPV ; la propriété finale demeure inscrite dans le système hors chaîne.
Cela met en lumière la véritable valeur du cadre MAS : il ne redéfinit pas la propriété légale, mais normalise et clarifie le lien entre les droits des jetons on-chain et ceux des actifs off-chain. Grâce à des documents comme le GFIF, les institutions peuvent comprendre clairement comment les jetons sont conservés, leur statut juridique au sein de la structure contractuelle, quels droits résident sur la blockchain et quels risques doivent être couverts par des contrats off-chain.
Cette standardisation a une conséquence très concrète : dans le cadre d’accords contractuels et de séquestre, les droits représentés par les jetons deviennent plus facilement vérifiables et traçables, et ont davantage de chances d’être appliqués en justice. Cela a considérablement atténué le décalage entre les contrats intelligents et le système juridique traditionnel, incitant les institutions à intégrer plus facilement les actifs tokenisés à leur bilan.
3.3 Pour les institutions, la question véritablement cruciale est « si elles peuvent l’expliquer clairement ».
D'un point de vue institutionnel, la mise en place du système détermine en grande partie si l'analyse des risques liés au travail (RWA) peut passer d'un « concept de laboratoire » à une véritable activité commerciale.
1. Évaluation des risques et conseils juridiques : Sur les marchés où la réglementation est incertaine, les institutions financières peinent à évaluer le risque de manière fiable et à allouer des capitaux aux actifs pondérés en fonction des risques (RWA). Les équipes juridiques et de conformité ne peuvent souvent fournir que des avis vagues. Le document MAS (Manufacturing Advisory Services) permet aux services de conformité internes et aux conseillers juridiques externes de travailler selon les mêmes règles, réduisant ainsi la prime de risque juridique.
2. Accès des investisseurs institutionnels : Pour les grands investisseurs institutionnels (banques, fonds souverains, compagnies d’assurance, etc.), la prévisibilité de l’exposition au risque et la fiabilité du mécanisme de liquidation sont des facteurs essentiels. Par exemple, si un fonds monétaire tokenisé peut se conformer aux exigences des produits obligataires traditionnels en matière de conservation, de connaissance du client (KYC) et de gestion des défauts de paiement, son intégration dans un portefeuille d’actifs conforme sera grandement facilitée.
3.4 Voies de diffusion de la « norme de Singapour »
À plus long terme, l’objectif de MAS avec le RWA n’est pas seulement de « gérer les activités dans une seule juridiction », mais de mettre en place un ensemble de protocoles et de processus interopérables entre juridictions et plateformes grâce à des projets comme Project Guardian. Les initiatives d’infrastructure telles que GL1 contribuent également à la réalisation de cet objectif.
En matière de normalisation, la MAS participe aux discussions réglementaires au sein d'organisations internationales telles que l'OICV et s'appuie également sur des institutions mondiales comme J.P. Morgan, Citi et HSBC pour garantir la mise en œuvre effective du cadre singapourien dans les opérations commerciales concrètes. Pour ces institutions, si une pratique s'avère efficace à Singapour, elle sert souvent de point de départ pour son adaptation à d'autres marchés. C'est ainsi que les normes singapouriennes peuvent se diffuser.
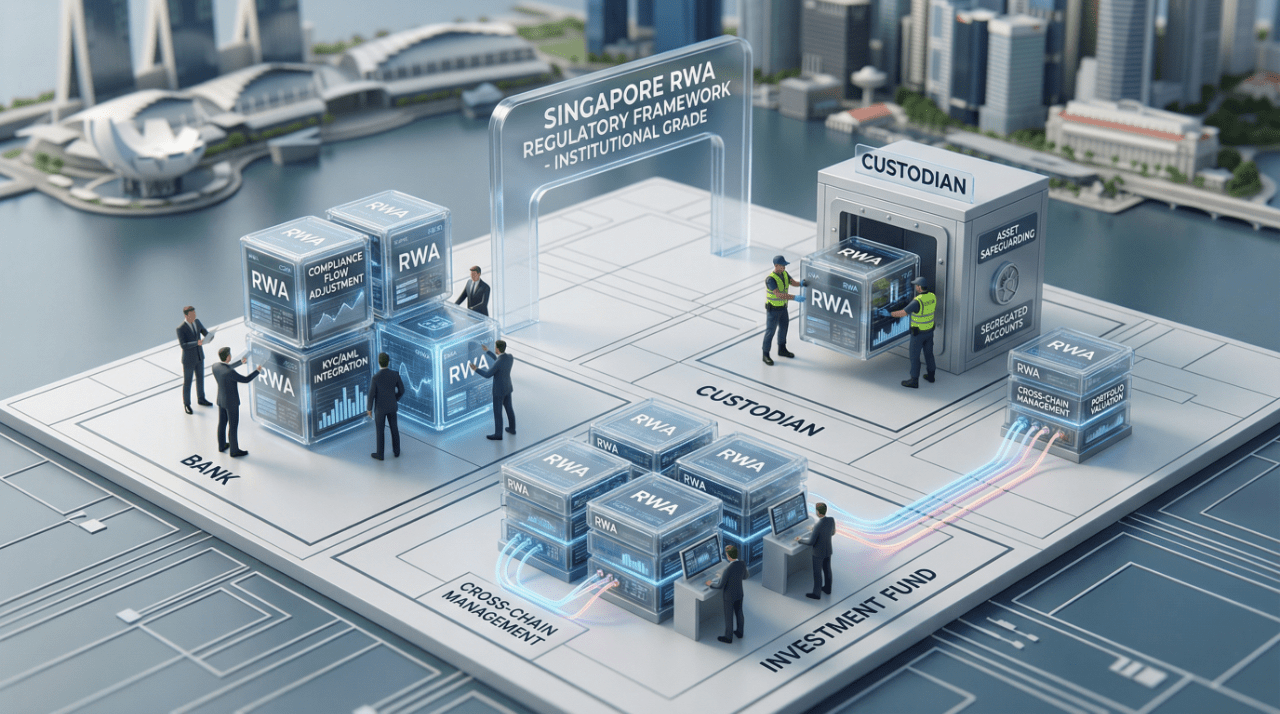
IV. Impact sur l'industrie : Quels changements les différents rôles vont-ils subir ?
4.1 Pour les émetteurs : De la « réalisation d’un projet pilote » au « développement d’une gamme de produits »
Pour les émetteurs d’obligations, de titres, de REIT et de produits structurés traditionnels (ABS, etc.), le changement le plus direct apporté par le cadre RWA de la MAS est que la tokenisation n’est plus seulement un « projet de laboratoire » mais peut devenir une partie de la gamme de produits régulière.
D'une part, la standardisation de la GFIF en matière de conservation, de gouvernance et de règlement réduit l'incertitude et les coûts pour les émetteurs lors de la conception de produits tokenisés, grâce à la mise en place d'un cadre de référence. Les émetteurs peuvent ainsi intégrer des mécanismes de représentation et de règlement sur la blockchain à la structure juridique existante de leurs instruments de dette, sans avoir à repenser l'ensemble du cadre juridique et de la logique de contrôle des risques. D'autre part, des exigences claires en matière de conservation et de DTSP offrent aux émetteurs un ensemble de normes de conformité comparables pour le choix de leurs partenaires d'infrastructure, réduisant ainsi les risques de non-conformité liés à un mauvais choix de partenaire technologique.
Plus important encore, les nombreux programmes pilotes de Project Guardian ont démontré que les titres de créance tokenisés peuvent améliorer l'efficacité de la gestion des liquidités et la granularité du bilan sans compromettre la conformité réglementaire du marché. Pour les émetteurs qui ont fréquemment recours à des financements à court terme, à des émissions renouvelables de titres ou à des produits structurés, une approche plus réaliste consiste à émettre simultanément des versions traditionnelles et tokenisées à Singapour, en utilisant un cadre juridique unique pour opérer sur deux canaux, plutôt que de mener un simple projet pilote symbolique sur la blockchain.
4.2 Pour les gestionnaires d’actifs : Les seuils opérationnels et de conformité ont été relevés.
Pour les gestionnaires de fonds, l'importance des lignes directrices relatives à la gestion des fonds tokenisés réside dans le fait de faire passer ces fonds du statut d'« innovation technologique » à celui d'« activité de gestion d'actifs réglementée ».
L'Autorité monétaire de Singapour (MAS) exige explicitement des gestionnaires d'actifs qu'ils :
- Mettre en place un système de lutte contre le blanchiment d'argent et le financement du terrorisme (LCB-FT) couvrant les activités sur la blockchain afin de mener une diligence raisonnable continue sur les émetteurs de stablecoins et les fournisseurs de services sur la blockchain.
Des mécanismes tels que les listes blanches de portefeuilles électroniques sont utilisés pour garantir que les participants soient identifiables et traçables, plutôt que d'opérer dans un environnement totalement ouvert et anonyme.
- Expliquez en détail les risques spécifiques associés à la tokenisation dans les documents d'information, tels que les défaillances des contrats intelligents, les risques liés aux oracles et les retards de règlement.
Cela signifie que seuls les gestionnaires d'actifs disposant des capacités opérationnelles et de conformité suffisantes peuvent véritablement participer à la tokenisation des actifs pondérés en fonction des risques (RWA). À court terme, cela renforce les barrières à l'entrée sur le marché ; à moyen et long terme, cela permet d'éliminer les acteurs incapables de se conformer aux exigences réglementaires, contribuant ainsi à professionnaliser davantage les institutions restantes.
4.3 Pour les fiduciaires et les institutions dépositaires : De la « garde passive » au « contrôle actif »
La définition d'un dépositaire selon la GFIF met l'accent sur la « possession et le contrôle » des actifs numériques, et non pas seulement sur la conservation des clés privées. Cela incitera les institutions dépositaires à se moderniser dans les domaines suivants :
- Système de comptes et capacité de mappage d'adresses sur la chaîne : comment connecter les adresses et les contrats intelligents sur plusieurs chaînes tout en maintenant une gestion conforme basée sur les comptes.
- Protection contre la faillite et conseils juridiques : comment garantir l’opposabilité de la propriété légale et la priorité de paiement des actifs tokenisés dans différents scénarios de faillite.
- Capacités de contrôle des risques techniques : Réaliser des évaluations systématiques des risques et une surveillance continue des combinaisons technologiques telles que la signature multiple, le MPC et les modules de sécurité matériels.
En d'autres termes, les institutions dépositaires ne sont plus de simples « entrepôts », mais sont devenues des « nœuds de contrôle » essentiels reliant les mondes juridiques on-chain et off-chain. Les institutions capables de mettre en place des capacités de conservation fiables dans le cadre réglementaire singapourien occuperont une place centrale dans l'infrastructure du futur marché transfrontalier des actifs pondérés en fonction des risques (RWA).
4.4 Pour les plateformes de négociation et les DTSP : les licences de conformité deviennent un « obstacle insurmontable »
Les normes élevées et la stratégie de licences prudente de la MAS pour les DTSP signifient que la « construction d'une plateforme de négociation RWA » n'est plus une simple question technique, mais un projet à long terme qui met l'accent sur la conformité et la gouvernance.
Pour les plateformes de trading et les prestataires de services :
La détention d'une licence deviendra en elle-même un « actif rare » et un avantage concurrentiel, contribuant à attirer les commandes institutionnelles et les émetteurs de haute qualité.
Les plateformes doivent trouver un équilibre entre la liquidité sur la chaîne et la vérification KYC/AML hors chaîne ainsi que la surveillance du marché afin d'éviter de répéter les erreurs des plateformes d'échange de cryptomonnaies caractérisées par une « forte volatilité et une faible transparence ».
À court terme, cela augmentera les barrières à l'entrée sur le marché ; à long terme, cela fera de Singapour un « pool de liquidités RWA conforme » dominé par des participants institutionnels, plutôt qu'une plateforme de négociation spéculative.
4.5 Pour les investisseurs institutionnels : d’« observateurs » à « participants respectueux des règles »
Pour les investisseurs institutionnels tels que les banques, les compagnies d'assurance, les fonds souverains et les family offices, le principal obstacle à leur entrée dans le secteur des actifs pondérés en fonction des risques (RWA) n'a souvent pas été le rendement, mais plutôt les risques de conformité et de réputation impossibles à évaluer.
Les normes de conservation, les directives opérationnelles et les classifications juridiques fournies par le cadre de la MAS permettent aux investisseurs institutionnels d'obtenir une meilleure visibilité dans les dimensions suivantes :
- Tarification des risques : Elle permet d'intégrer plus précisément dans le modèle des risques tels que la garde, le règlement et les contreparties, au lieu de les estimer approximativement avec des primes importantes.
- Examen de conformité interne : Des documents et cadres réglementaires clairs et facilement accessibles aident les services de conformité, juridiques et de gestion des risques à expliquer au conseil d'administration la justification de la configuration des produits RWA.
- Stratégie d'allocation d'actifs : Incorporer les produits tokenisés dans des portefeuilles à revenu fixe, de gestion de liquidités ou d'actifs alternatifs sans augmenter significativement la pression réglementaire sur les fonds propres.
Cela incitera certains des fonds les plus sensibles en matière de conformité à investir en premier sur le marché singapourien des actifs pondérés en fonction des risques (RWA). De l'extérieur, cela signifie simplement que davantage de grandes institutions participent au marché ; en interne, cela signifie que Singapour a ouvert la voie à un modèle commercial dans le domaine des RWA, validé par des fonds importants : les équipes de conformité et de contrôle des risques auront davantage confiance lorsqu'elles approuveront ces produits au sein des comités d'investissement.
4.6 Concernant les émissions transfrontalières et les marchés régionaux : Singapour comme « tête de pont en matière de conformité »
Pour les émetteurs transfrontaliers ciblant les investisseurs d'Asie du Sud-Est, d'Australie, du Moyen-Orient et d'autres régions, Singapour a renforcé son rôle de « point d'appui en matière de conformité » dans cette version du cadre RWA :
D’une part, des normes réglementaires locales claires aident les émetteurs à les utiliser comme « juridiction de référence » pour la conception et la conformité, puis à procéder à des ajustements d’adaptation pour d’autres marchés.
- D'autre part, le projet pilote d'interopérabilité promu par Project Guardian et GL1 ouvre la voie à une future reconnaissance mutuelle des règlements et de la conservation entre chaînes et plateformes, réduisant ainsi les coûts de construction redondants liés à la « reconstruction d'un système à chaque fois que l'on se rend dans un pays ».
En l'absence d'une norme mondiale unifiée, Singapour offre un « modèle réglementaire reproductible associé à une infrastructure compatible », qui devrait jouer un rôle similaire à celui d'une « plateforme de compensation et de règlement » dans le paysage régional des actifs pondérés en fonction des risques (RWA) – davantage comme un « tremplin de conformité » pour les émetteurs transfrontaliers.
À en juger par le calendrier, il est clair qui sera le premier à embarquer : ce seront assurément les fonds institutionnels qui se soucient le plus des risques de conformité et de réputation et qui craignent le plus de commettre un impair, plutôt que ceux qui recherchent les rendements les plus élevés pour une liquidité à court terme.
V. Limitations et questions non résolues
Les sections précédentes se sont davantage concentrées sur « ce que ce cadre peut faire ». Cependant, pour déterminer jusqu'où il peut aller, nous devons isoler et examiner plusieurs contraintes institutionnelles importantes, en reconnaissant dans quelle mesure la limite supérieure de l'action de droite est ancrée dans un rythme à moyen et long terme par ces variables.
5.1 Frictions fondamentales dans les normes de provisionnement des fonds propres bancaires
L'une des principales contraintes externes à l'adoption institutionnelle des actifs pondérés en fonction des risques (RWA) réside dans le traitement prudent appliqué par le Comité de Bâle sur le contrôle bancaire à l'exposition des banques aux crypto-actifs, ce qui influe directement sur le calcul des actifs pondérés en fonction des risques. Les normes actuelles imposent des pondérations de risque punitives pouvant atteindre 1 250 % aux actifs déployés sur des blockchains sans permission (même des actifs de haute qualité comme les fonds monétaires tokenisés), les assimilant quasiment à des cryptomonnaies non adossées à des actifs. En revanche, les RWA déployés sur des blockchains avec permission peuvent bénéficier de pondérations de risque plus classiques.
L'approche de la MAS est relativement pragmatique : elle a annoncé un report d'un an de la mise en œuvre des normes relatives aux crypto-actifs, donnant ainsi aux régulateurs et au système bancaire davantage de temps pour examiner comment gérer plus raisonnablement des scénarios tels que le « déploiement d'actifs de haute qualité sur des réseaux ouverts ». Si le Comité de Bâle sur le contrôle bancaire persiste à adopter une approche uniforme fondée sur le type de blockchain sous-jacent, tous les dépositaires et émetteurs bancaires souhaitant déployer des actifs pondérés en fonction des risques (RWA) sur des réseaux ouverts et interopérables seront confrontés à des exigences de fonds propres considérables, et la stratégie de Singapour en matière de réseau ouvert sera passivement ramenée à une version plus conservatrice.
5.2 Le maintien de la propriété légale et de la structure complexe de la SPV
La tokenisation n'a pas fondamentalement simplifié la complexité de la structure juridique hors chaîne des actifs en cryptomonnaies. La mise en place de SPV, de trusts ou d'autres cadres juridiques complexes pour garantir le lien juridique entre les tokens on-chain et les actifs hors chaîne demeure une étape essentielle et coûteuse. De plus, la vérification, l'audit et la diligence raisonnable juridique des actifs hors chaîne restent onéreux, ce qui limite le potentiel de la tokenisation à réduire les coûts opérationnels globaux pour certaines classes d'actifs.
De plus, même avec des exigences de conservation plus claires, le statut juridique précis des jetons dans le cadre des procédures de liquidation judiciaire des établissements dépositaires (qu'il s'agisse de propriété directe ou d'une créance contractuelle) reste insuffisamment défini par la jurisprudence dans de nombreuses juridictions. Par conséquent, en cas de situations véritablement exceptionnelles, certaines questions clés nécessitent encore de nombreux efforts pour clarifier la situation.
5.3 La coordination transfrontalière manque encore de normes unifiées
Malgré les efforts de la MAS pour promouvoir l'interopérabilité transfrontalière via des projets comme GL1, l'harmonisation entre les principales juridictions reste limitée en matière de classifications juridiques, de protection des investisseurs et de normes LCB-FT. Par exemple, des divergences importantes persistent quant à l'attitude envers les stablecoins et l'acceptation des blockchains ouvertes. Pour que les actifs en temps réel (RWA) deviennent véritablement un pool de liquidités mondial, une coordination plus poussée sur ces fondements est indispensable. Cela signifie très probablement que, dans les années à venir, les RWA ressembleront davantage à un ensemble de marchés régionaux multicentriques qu'à un pool mondial pleinement unifié.
5.4 Évaluation réaliste : RWA n’est pas une panacée, mais plutôt un fil conducteur principal « variable lente ».
Compte tenu de ces limitations, il est peu probable que les actifs pondérés en fonction des risques (RWA) puissent résoudre tous les problèmes du système financier à court terme. Il s'agit plutôt d'une démarche de modernisation institutionnelle et infrastructurelle progressive, mais clairement orientée, sur le long terme. Si la technologie peut évoluer plusieurs fois en un ou deux ans, la coordination réglementaire, les ajustements des règles de fonds propres et l'accumulation de jurisprudence nécessitent souvent cinq à dix ans pour être pleinement évalués.
VI. Résumé
6.1 Philosophie réglementaire et positionnement mondial de Singapour, illustrés par cette mesure
Le cadre RWA de la MAS illustre concrètement son principe « même risque, même réglementation » à l’ère des actifs numériques. En co-créant des normes avec le secteur via des mécanismes tels que Project Guardian, la MAS associe l’innovation technologique aux exigences institutionnelles en matière de gestion des risques et de conformité.
L’objectif est de positionner Singapour comme un pôle d’infrastructures adopté par les institutions de la RWA : un ensemble de règles élevées, prévisibles et interopérables, réutilisables par un plus grand nombre de marchés, plutôt que de fonctionner en silos. Des initiatives telles que GL1 jettent les bases d’une interopérabilité accrue et d’un écosystème défragmenté.
6.2 Conclusion : La véritable percée de la RWA réside dans la prévisibilité du système.
Le potentiel technologique de la RWA est largement reconnu, mais ce qui freine véritablement l'adoption par les institutions, c'est l'opacité des processus de conservation, de finalité des règlements et de traçabilité juridique. L'action de MAS consiste précisément à lever cette opacité, transformant ainsi les risques juridiques initialement imprévisibles en coûts de conformité chiffrables et prévisibles.
Pour les organisations qui cherchent à bâtir une activité pérenne, cette étape est plus importante que toute nouvelle structure : la percée du RWA ne réside pas dans la technologie, mais dans la possibilité de calculer clairement les règles.
Pour exprimer ce changement plus crûment : RWA ne se contente plus de présenter des aspects techniques, mais propose désormais un ensemble de règles susceptibles d’être acceptées par les institutions et les organismes de réglementation.