


Studio d'options Sober × Derive.XYZ produit conjointement
Rédigé par l'analyste du studio d'options Sober Jenna @Jenna_w5
Un, indicateur macroéconomique : la certitude de la baisse des taux d'intérêt s'est renforcée, le réchauffement sino-américain et l'incertitude de fin d'année
La semaine dernière, le thème central du marché était l'évolution des attentes de baisse des taux d'intérêt, passant de "fluctuant" à "presque certain". Ce renforcement de la certitude, associé aux signaux positifs des relations commerciales entre la Chine et les États-Unis, a contribué à une légère reprise du marché. Cependant, face à un resserrement de la liquidité à la fin décembre et aux risques de jugement politique, le marché doit rester prudent.
Renforcement de la certitude de la baisse des taux d'intérêt : de l'impact de l'incertitude au réchauffement du marché
La semaine dernière, le marché a connu une volatilité déclenchée par l'incertitude sur la baisse des taux, suivie d'une stabilisation après une clarification des attentes.
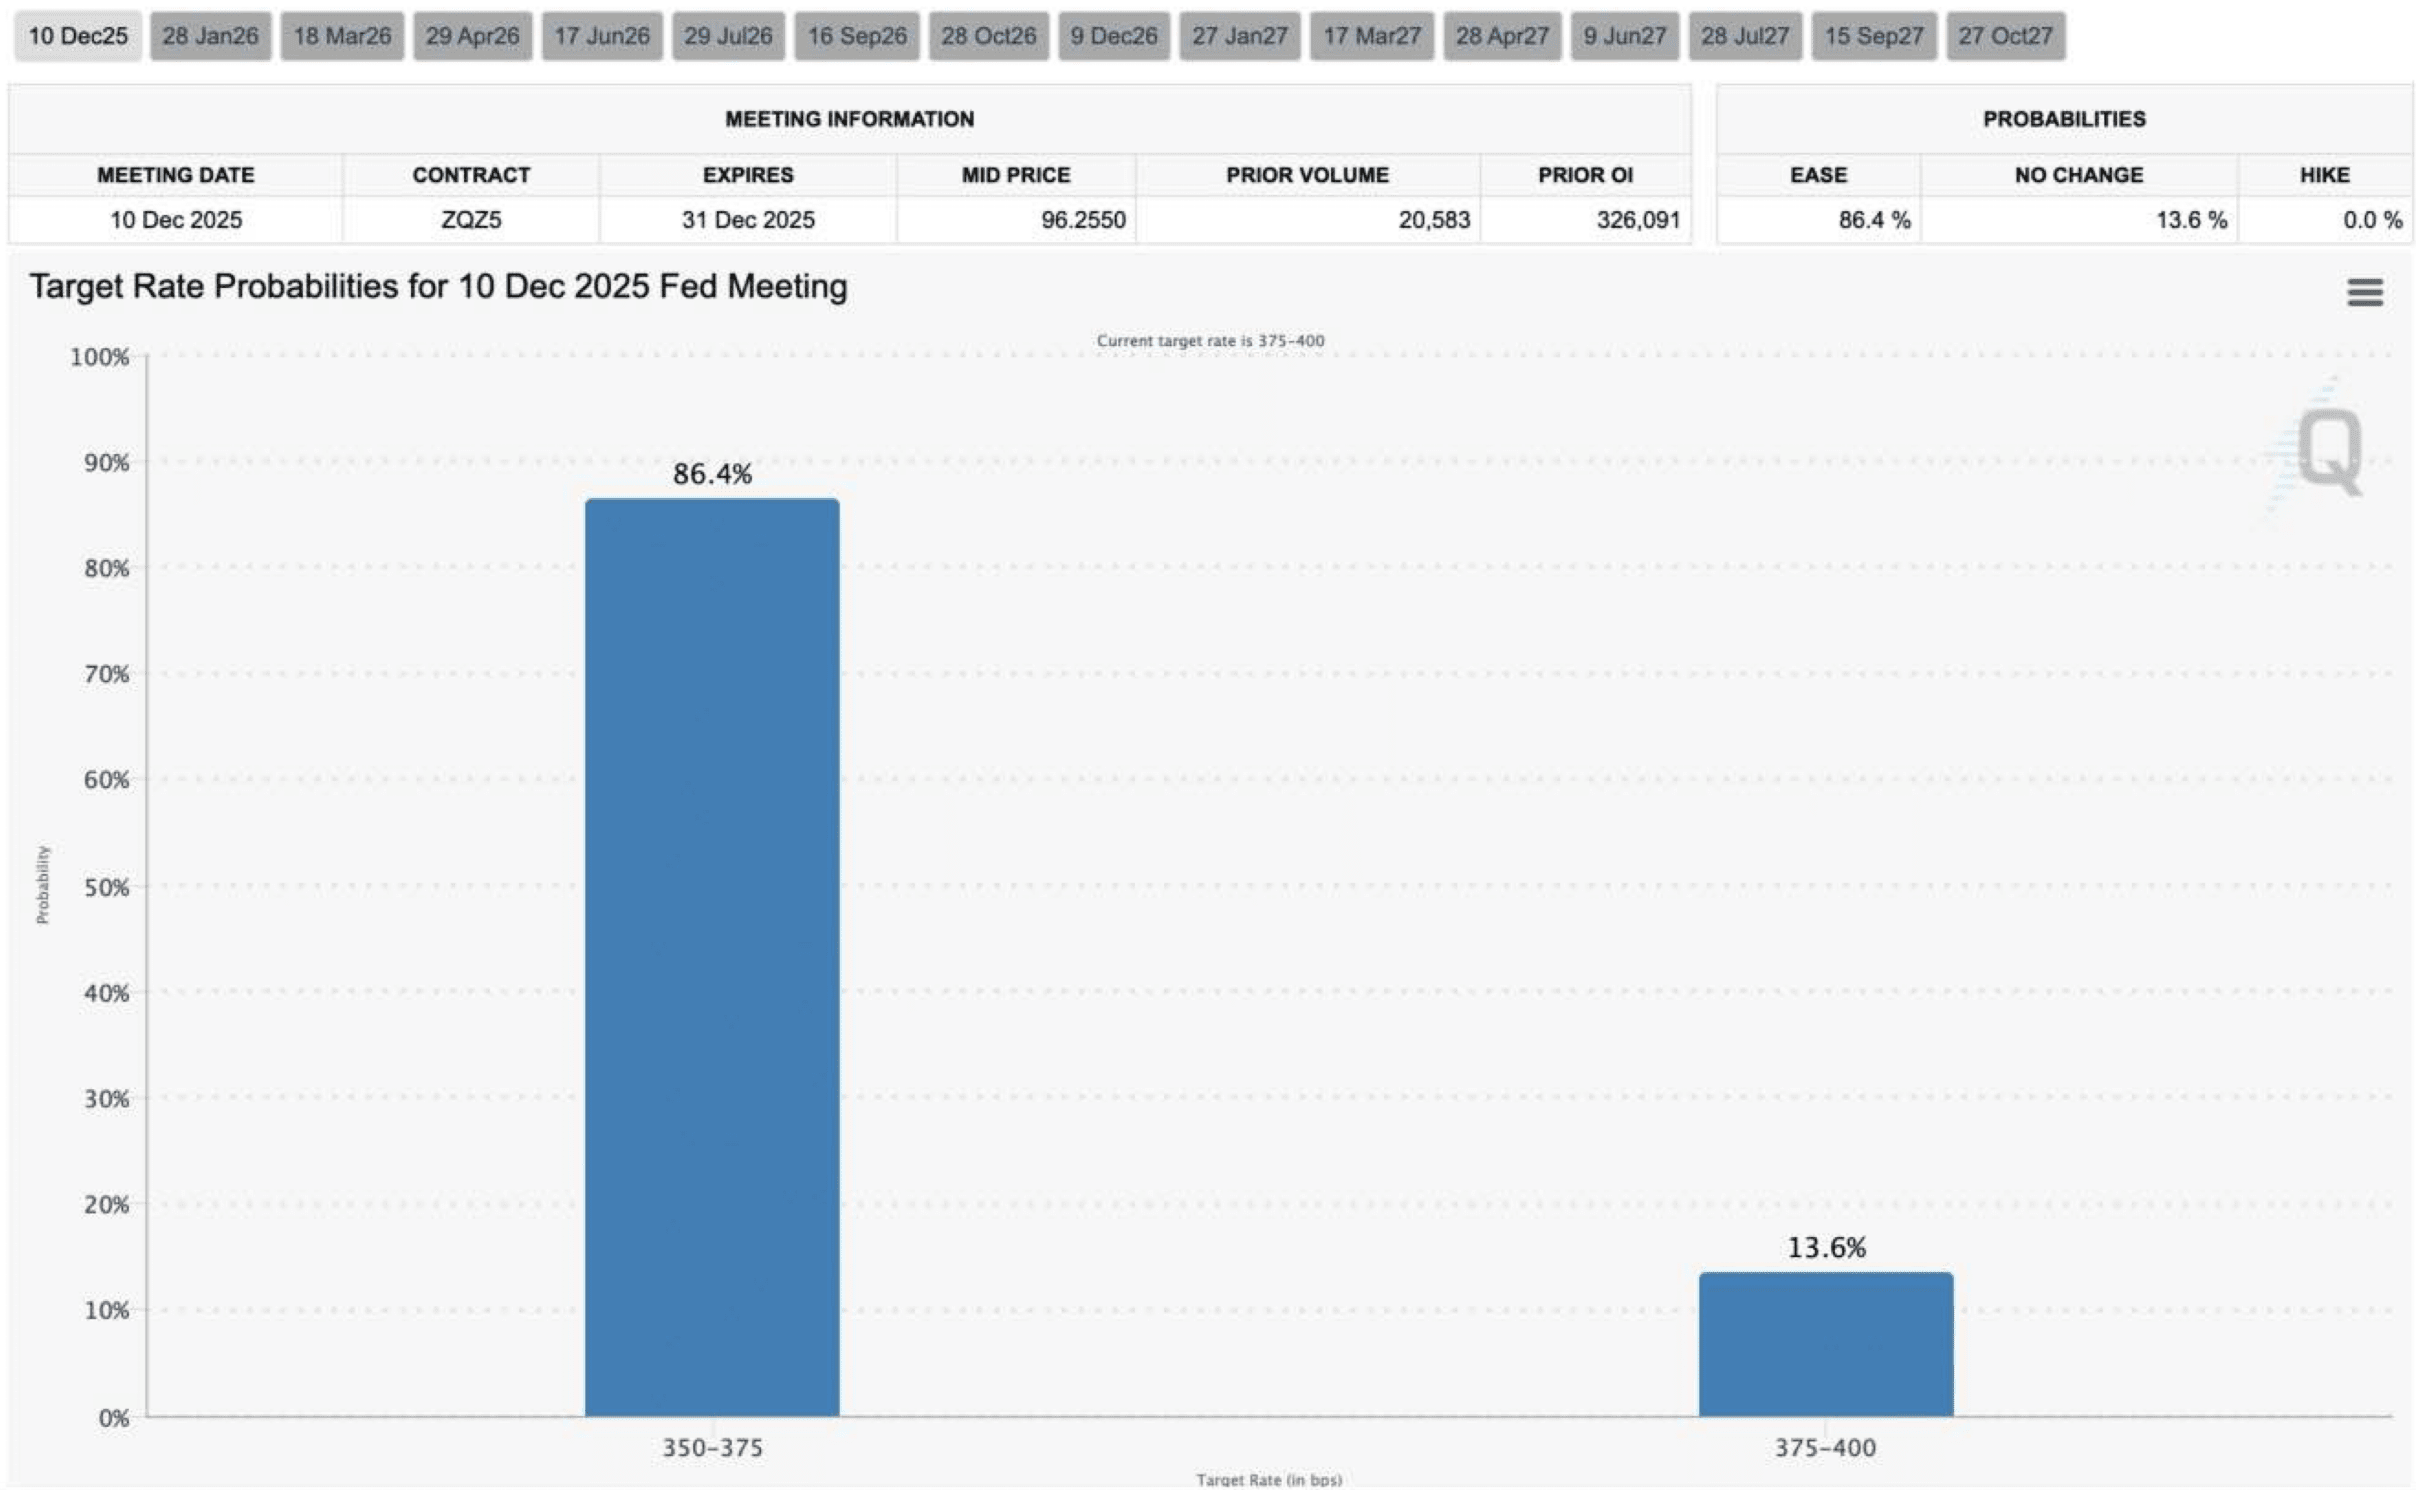
Retour sur le contexte : Bien que la Réserve fédérale ait déjà procédé à deux baisses de taux, le marché oscille entre 50 % et 70 % en ce qui concerne la probabilité d'une troisième baisse de taux cette année, en raison de la fermeture du gouvernement américain qui entraîne une « brume de données ». Cette incertitude a augmenté la prime de risque à court terme, amplifiant la volatilité du marché. La semaine dernière, selon les données des contrats à terme de CME Group FedWatch, la probabilité d'une nouvelle baisse de taux le 10 décembre a considérablement augmenté à 86 %, soit une hausse de 15 points par rapport à la semaine précédente, indiquant que les attentes de baisse de taux se sont nettement harmonisées.
Impact sur le marché : La stabilité des attentes de baisse de taux a un effet positif. Avec le chemin politique devenant progressivement clair, la prime d'incertitude à court terme diminue rapidement, le risque de marché augmente et les prix des actifs tels que les cryptomonnaies se stabilisent et rebondissent progressivement. L'augmentation de la certitude établit une base pour le redressement à court terme du marché.
Le réchauffement continu des relations entre les États-Unis et la Chine : l'atténuation des primes de risque.
Les progrès positifs des relations commerciales entre les États-Unis et la Chine sont un autre pilier important du redressement des actifs risqués cette semaine.
Dynamique politique : Le 26 novembre, après la conversation entre les dirigeants chinois et américains, le bureau du représentant au commerce des États-Unis a annoncé une prolongation de la période d'exemption de droits de douane sur le transfert de technologie et la propriété intellectuelle en vertu de l'article 301 jusqu'au 10 novembre 2026.
Signification pour le marché : La prolongation de l'exemption de droits de douane réduit efficacement le risque d'une escalade supplémentaire des tensions commerciales mondiales, entraînant une baisse de la prime de risque systématique macroéconomique. Cette mesure renforce non seulement le soutien à l'évaluation des actifs risqués mondiaux, mais a également un effet positif sur la stabilisation de la volatilité implicite du marché des options à moyen et long terme.
Les « récifs cachés » de fin d'année : Liquidité restreinte et décision de la Cour suprême.
Bien que le sentiment à court terme se soit amélioré, deux grandes incertitudes doivent encore être surveillées de près avant la fin de l'année :
La liquidité tend à se resserrer : Chaque année en décembre, en raison des vacances de Noël et du Nouvel An, l'activité de trading des institutions diminue, la liquidité du marché se contracte généralement. La baisse de la profondeur des transactions peut amplifier l'impact des événements imprévus sur les prix.
La Cour suprême est sur le point de rendre sa décision : La Cour suprême des États-Unis rendra un jugement en décembre sur la légalité de l'imposition par l'ancien président Trump de droits de douane de réciprocité à grande échelle. Actuellement, les juges conservateurs sont majoritaires, et certains juges ont précédemment exprimé des doutes sur la légalité des droits de douane. Le résultat de la décision aura des répercussions profondes sur l'orientation future des politiques commerciales :
Si le tribunal juge les droits de douane illégaux, cela stabilisera davantage les attentes du marché ;
Si le tribunal soutient la politique existante, cela pourrait raviver l'incertitude politique à moyen et long terme, augmentant les primes de risque correspondantes.
Dans l'ensemble, le redressement actuel du marché est principalement dû à la « convergence des attentes de baisse de taux » et à la « détente temporaire des relations entre les États-Unis et la Chine ». Cependant, le resserrement naturel de la liquidité en fin d'année et la décision non rendue de la Cour suprême sur les droits de douane sont encore des risques potentiels. Il est conseillé aux investisseurs de rester vigilants dans l'optimisme, en adoptant une stratégie principalement défensive et axée sur le contrôle des risques.
Deux, données du marché des options BTC & ETH : analyse approfondie.
En combinant les données graphiques fournies par Amberdata & Derive.XYZ, le changement significatif des sentiments du marché cette semaine se manifeste par la baisse de l'IV à court terme et la normalisation de la structure des échéances, grâce à la certitude des attentes de baisse de taux macroéconomiques. Cependant, la courbe de Skew reste profondément négative et la structure de VRP est profondément négative, nous rappelant que la demande de couverture contre la baisse n'a pas disparu, et que la stratégie de vente à découvert demeure risquée.
Biais (Skew) : L'intervalle de valeurs négatives se resserre, reflétant une amélioration modérée des sentiments.
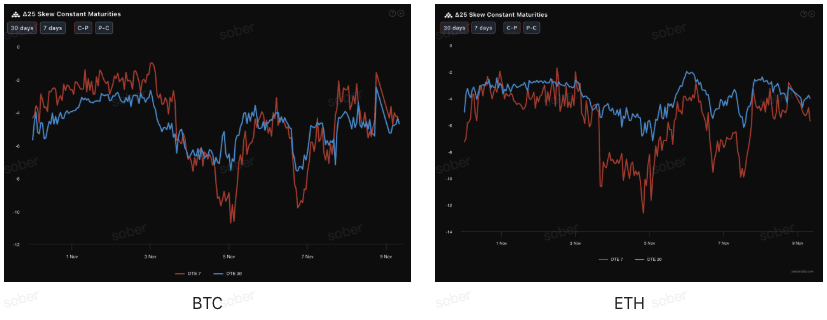
En observant le Delta 25 Skew (volatilité implicite IV des options d'achat - IV des options de vente), l'amplitude des valeurs négatives reflète la demande de couverture contre les risques de baisse du marché.
Normalisation des valeurs négatives profondes : Les biais Delta 25 de BTC et ETH restent dans la zone négative, indiquant que la demande d'options de vente est toujours supérieure à celle des options d'achat, le marché continue de se prémunir contre les risques de baisse. Par rapport à auparavant, l'amplitude des biais négatifs s'est quelque peu resserrée, reflétant une baisse de la prime des options de vente, une atténuation des sentiments de panique à court terme, en accord avec l'amélioration des sentiments macroéconomiques.
Structure des échéances : Les biais à court terme (7 jours) et à moyen terme (30 jours) restent tous deux dans la zone négative, le biais à court terme se redressant davantage, ce qui indique une légère atténuation des inquiétudes du marché concernant les risques à court terme, mais l'ensemble de la structure reste défensive.
Structure des échéances : Présente une forme de « sommet », se concentrant sur les risques d'événements FOMC.
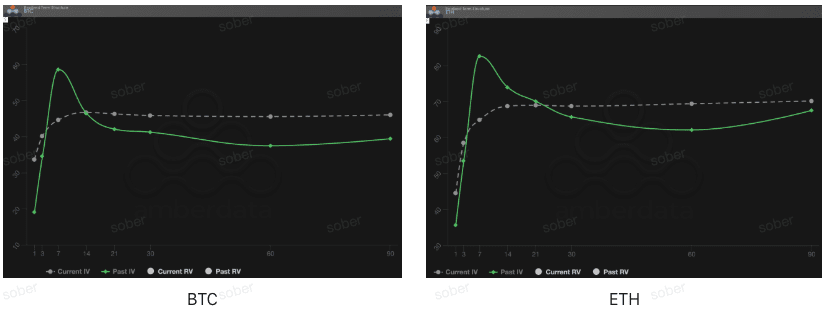
En termes de structure des échéances, la courbe de volatilité implicite de BTC et ETH de la semaine dernière n'était pas de forme typique de Contango (proche faible, éloigné élevé), mais présentait une structure en « sommet » avec une IV à court terme nettement augmentée et une IV à long terme maintenant à des niveaux élevés.
Anomalie de forme de courbe : La courbe de volatilité implicite actuelle n'est pas de forme standard Contango, mais présente un « sommet » évident autour de 7 jours, indiquant que le marché se concentre sur la tarification des résultats de la réunion FOMC de décembre.
Sursaut d'IV déclenché par un événement : L'IV actuel est significativement supérieur à l'IV passé (ligne pleine verte). Ce n'est pas un état normal du marché, mais plutôt un modèle typique de « couverture d'événements ». Le marché achète frénétiquement des options à court terme avant et après la réunion de politique monétaire de décembre, ce qui pousse l'IV à court terme à des niveaux significativement plus élevés. Cette structure apparaît généralement avant des événements d'incertitude majeurs (la réunion de politique monétaire dans le « boîte à données »).
Prime de risque de volatilité (VRP) : Reste négative, le risque vendeur demeure élevé.
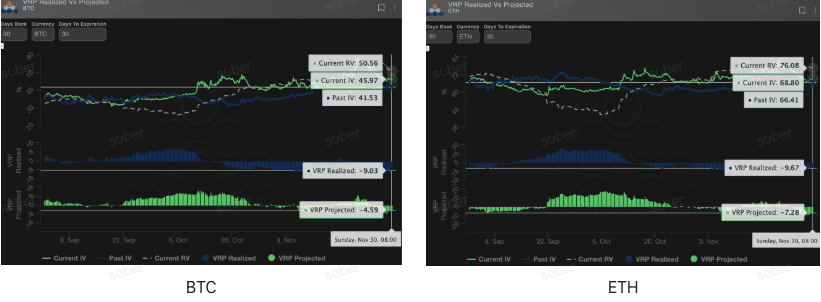
VRP (prime de risque de volatilité = volatilité implicite IV - volatilité réalisée RV) est un indicateur important mesurant la rationalité des prix des options. Le marché est actuellement en période de correction. Bien que l'IV ait considérablement augmenté pour corriger les biais de tarification, le divergence structurelle des données de VRP révèle des risques potentiels : la volatilité historique réalisée dépasse de loin les attentes, la prime élevée actuelle semble attirante, mais elle peut en réalité ne pas suffire à couvrir les risques de baisse futurs.
VRP réalisé (Realized) profondément négatif : La volatilité réalisée (RV) reste supérieure à la volatilité implicite (IV), ce qui conduit à un VRP en profondeur négative, indiquant que la tarification des options n'a pas entièrement couvert le risque de volatilité réelle.
VRP projeté (Projected) passant de positif à négatif : Le VRP projeté passe de positif à négatif, indiquant que le marché devient également prudent quant aux prévisions de volatilité sur 30 jours. Dans un environnement de VRP fortement négatif, la stratégie de vente à découvert d'options présente des risques significatifs, et il est conseillé d'adopter des stratégies d'achat ou de spreads à risque contrôlé pour faire face à une volatilité potentielle.
Trois, recommandations de stratégie d'options : verrouiller le risque de baisse avec un écart de vente baissier (Bear Put Spread).
En raison de l'atténuation actuelle de l'incertitude macroéconomique mais de la persistance des risques de liquidité en fin d'année, du Skew toujours profondément négatif et de l'environnement de VRP profond négatif, nous recommandons d'utiliser un écart de vente baissier (Bear Put Spread) pour une mise en place défensive.
Objectif de la stratégie :
Protéger contre les risques potentiels de baisse liés à la liquidité restreinte en fin d'année.
Limiter les risques et les coûts, éviter les risques des vendeurs à découvert avec une profonde valeur négative de VRP.
Profiter pleinement de la prime élevée des options de vente due à un Skew profondément négatif pour entrer à faible coût.
Construction de la stratégie (exemple BTC/ETH) :
Acheter une option de vente avec un prix d'exercice plus élevé, légèrement hors de la monnaie (Slightly OTM).
Vendre une option de vente avec un prix d'exercice plus bas, avec la même date d'expiration (Short Put).
Choix de la date d'expiration :
Étant donné l'impact de la décision de la Cour suprême en décembre et le resserrement de la liquidité en fin d'année, il est conseillé de choisir des contrats à moyen terme avec un DTE de 30 jours ou 60 jours pour couvrir toute la fenêtre d'incertitude.
Avantage clé :
En vendant des options de vente à bas prix d'exercice, la prime reçue réduit considérablement le coût d'achat d'une option de vente, tout en verrouillant une perte maximale correspondant à la prime nette dépensée. Cela est plus rentable que d'acheter directement une option de vente (Long Put).
Le Skew actuel reste profondément négatif, vendre des options de vente peut générer une prime élevée, optimisant ainsi le rapport coût/bénéfice de l'écart.
Quatre, clause de non-responsabilité.
Ce rapport est rédigé sur la base des données du marché public et des modèles théoriques d'options, visant à fournir aux investisseurs des informations de marché et un point de vue d'analyse professionnelle. Tout le contenu est fourni à titre de référence et d'échange, et ne constitue en aucun cas un conseil d'investissement. Les transactions de cryptomonnaie et d'options présentent une volatilité et des risques extrêmement élevés, pouvant entraîner la perte totale du capital. Avant d'adopter toute stratégie de trading, les investisseurs doivent bien comprendre les caractéristiques des produits d'options, les attributs de risque et leur propre capacité à supporter le risque, et doivent consulter un conseiller financier professionnel. Les analystes de ce rapport ne sont pas responsables des pertes directes ou indirectes résultant de l'utilisation du contenu de ce rapport. Les performances passées du marché ne préjugent pas des résultats futurs, veuillez prendre des décisions raisonnables.
Produit en collaboration : Studio d'options Sober × Derive.XYZ