
Cette entreprise IMSR, disons d'abord l'essentiel : zéro revenu, pas un seul réacteur construit, actuellement juste des plans et une pile d'accords d'intention, clarifie cela avant de continuer.
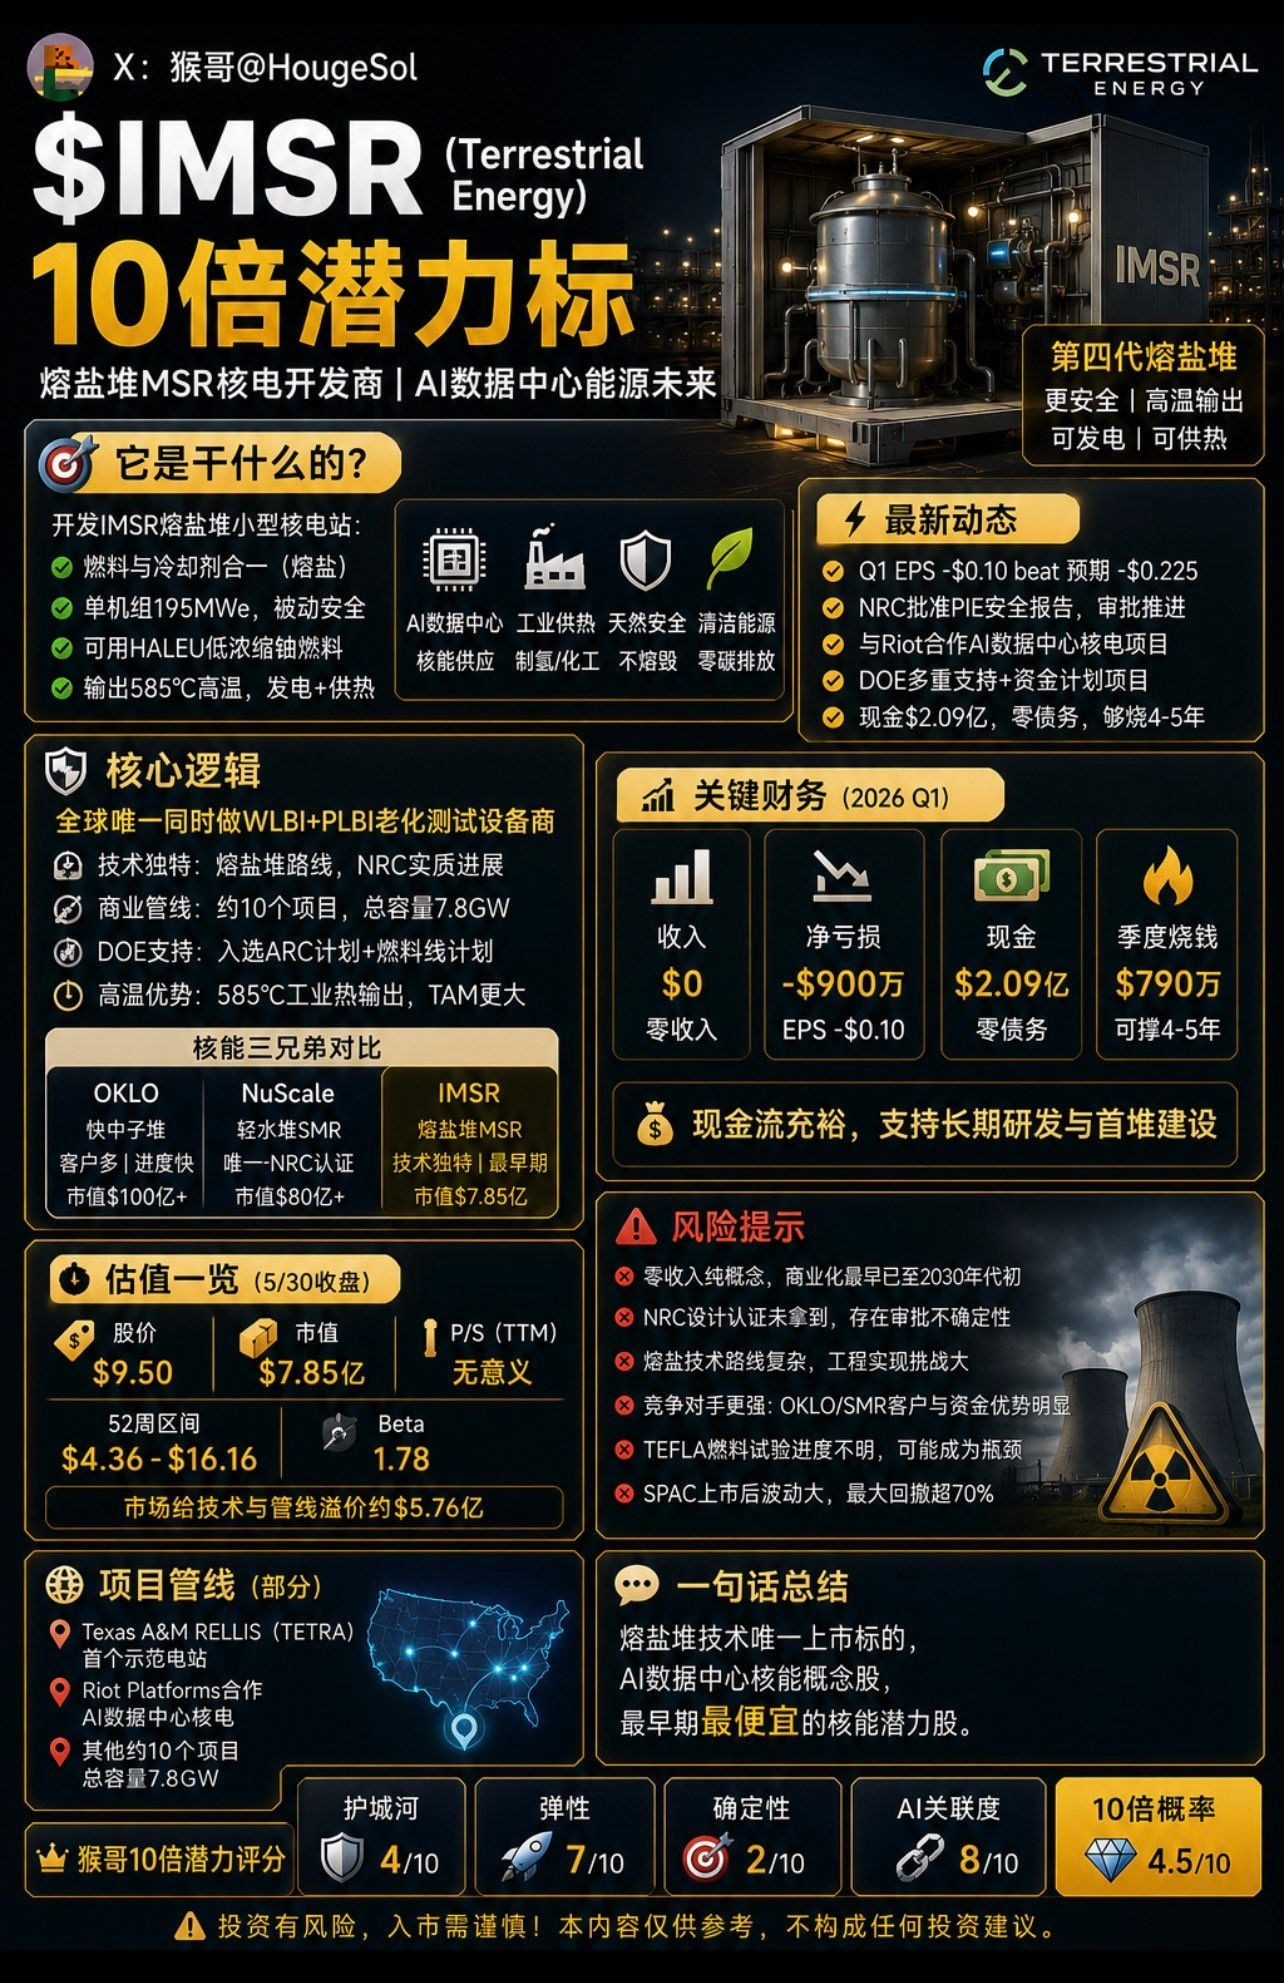
Ils développent une centrale nucléaire à sels fondus de quatrième génération, ce qui n'est pas la même voie technologique qu'OKLO et NuScale.
Les centrales nucléaires traditionnelles utilisent des barres de combustible solides avec refroidissement à l'eau, IMSR dissout le combustible directement dans le sel fondu, circulant à haute température, le combustible et le fluide de refroidissement sont unis, ce qui est naturellement plus sûr, car le combustible est déjà liquide, il n'y a pas de risque de fusion de cœur, c'est comme si tu ne pouvais pas faire fondre de nouveau une glace qui est déjà fondue.
Ça a l'air impressionnant, non ? Le problème, c'est que c'est impressionnant, mais ils sont encore loin de construire une véritable centrale.
Dans les trois frères de l'énergie nucléaire, c'est le dernier.
OKLO a Sam Altman comme support, un gros contrat de 12GW, un paiement anticipé de Meta, une collaboration avec Nvidia, et une capitalisation boursière de plus de 10 milliards de dollars. NuScale a obtenu la seule certification de conception de la NRC, avec 1 milliard de dollars en cash, un pipeline de 6GW, et une capitalisation de plus de 8 milliards.
Et IMSR ? Capitalisation de 785 millions, la certification NRC n'est pas encore obtenue, il n'y a qu'un accord d'intention avec un client, Riot Platforms, la première centrale ne sera commercialement opérationnelle qu'au début des années 2030.
Les trois frères vont ensemble à un rendez-vous, OKLO arrive en Porsche, NuScale en Mercedes, IMSR à vélo. Mais sur le vélo, il y a un papier qui dit 'ma technologie pourrait être l'avenir'.
À quoi ressemblent les données financières ?
Revenu : zéro, pas un centime.
La perte du premier trimestre est d'environ 9 millions de dollars, perte par action de 0,10 dollar, mais c'est mieux que les attentes du marché de 0,225, ce qui montre que la vitesse de consommation est bien contrôlée.
Ils ont 209 millions de dollars en cash, aucune dette, et à ce rythme de consommation, ils peuvent tenir quatre à cinq ans. La direction dit qu'ils vont accélérer les dépenses cette année, élargir l'équipe pour faire des tests de matériaux, même si la consommation double, ils pourront tenir plusieurs années. Au moins, il n'y aura pas de pénurie soudaine.
Comment évaluer la valorisation ?
Une entreprise sans revenu ne peut pas être évaluée en P/E et P/S, on ne peut regarder que deux choses : l'argent liquide en main et la comparaison avec les pairs.
209 millions de cash, une capitalisation de 785 millions, la différence de 576 millions est la prime que le marché accorde à sa technologie et à son pipeline. Comparé aux 10 milliards d'OKLO et aux 8 milliards de NuScale, c'est vraiment bon marché !
C'est bon marché pour une raison, la commercialisation est la plus lente et il y a le moins de clients, mais si tu crois que les sels fondus seront meilleurs à long terme que les réacteurs à eau légère et les réacteurs rapides, 785 millions par rapport à 10 milliards, cet écart de valorisation est en soi une opportunité !
Le prix cible des analystes est de 13,5 dollars, maintenant à 9,5 dollars, théoriquement une hausse de 42% !
Après les bonnes nouvelles, parlons des risques :
D'abord, zéro revenu, c'est juste une idée.
Tout repose sur le storytelling. Si d'ici 2027-2028 il n'y a pas de progrès substantiel, la patience du marché s'épuisera.
Deuxièmement, la difficulté d'ingénierie des sels fondus est bien plus grande que celle des réacteurs à eau légère.
La corrosivité des sels de combustible liquide, la compatibilité des matériaux, le traitement post-exploitation en ligne, chacun de ces points est un véritable défi technique. Si on ne peut pas les résoudre, ça restera toujours sur le papier.
Troisièmement, le cadre d'approbation de la NRC pour cette nouvelle technologie des sels fondus est encore en exploration, il n'y a pas d'expérience mature, le temps pourrait être bien plus long que prévu.
Quatrième, OKLO et NuScale ont déjà verrouillé la plupart des gros clients.
Quand IMSR sera prêt, les bonnes positions seront peut-être déjà prises.
C'est comme si tu passais cinq ans à apprendre à cuisiner, et à la fin tu découvres que tous les restaurants de la rue sont déjà loués.
Cinquièmement, les actions de SPAC ont généralement de mauvaises performances.
Après son introduction en bourse, IMSR a chuté de plus de 70%, passant de 16 dollars à plus de 4 dollars, le marché a une prédisposition naturelle contre les SPAC.
Sixièmement, une petite capitalisation de 785 millions, les gros mouvements vont provoquer des fluctuations violentes, la liquidité est moyenne.
Marge de sécurité 4, flexibilité 7, certitude 2, probabilité de 10x 4,5.
Si on classe les actions nucléaires :
LEU > OKLO = NuScale > NNE > IMSR
LEU est le vendeur de pelles, c'est le plus sûr.
OKLO a des clients de premier ordre et le soutien de Sam Altman.
NuScale a la seule certification NRC.
NNE est très petit mais a de l'imagination.
IMSR est dernier, la technologie est la plus unique mais la commercialisation est la plus éloignée avec le moins de clients.
Il n'y a qu'une seule raison d'acheter IMSR :
Tu paries que la technologie des sels fondus est meilleure à long terme que toutes les autres voies.
Si ce jugement est correct, 785 millions par rapport aux 10 milliards d'OKLO, il y a un énorme potentiel de réévaluation.
Mais ce jugement nécessite 5 à 10 ans pour être vérifié !
Convient pour une très petite position à très long terme, pour ceux qui peuvent accepter 'peut-être zéro ou peut-être 20x'.
Si tu ne peux pas tenir, ne touche pas, ce genre d'actions va tester ta patience jusqu'à te faire douter de la vie.