


 Revue de la semaine
Cette semaine, du 18 mai au 25 mai, l'orange glacée a atteint un sommet près de $78200, avec un plancher proche de $74289, affichant une amplitude de fluctuation d'environ 5%.
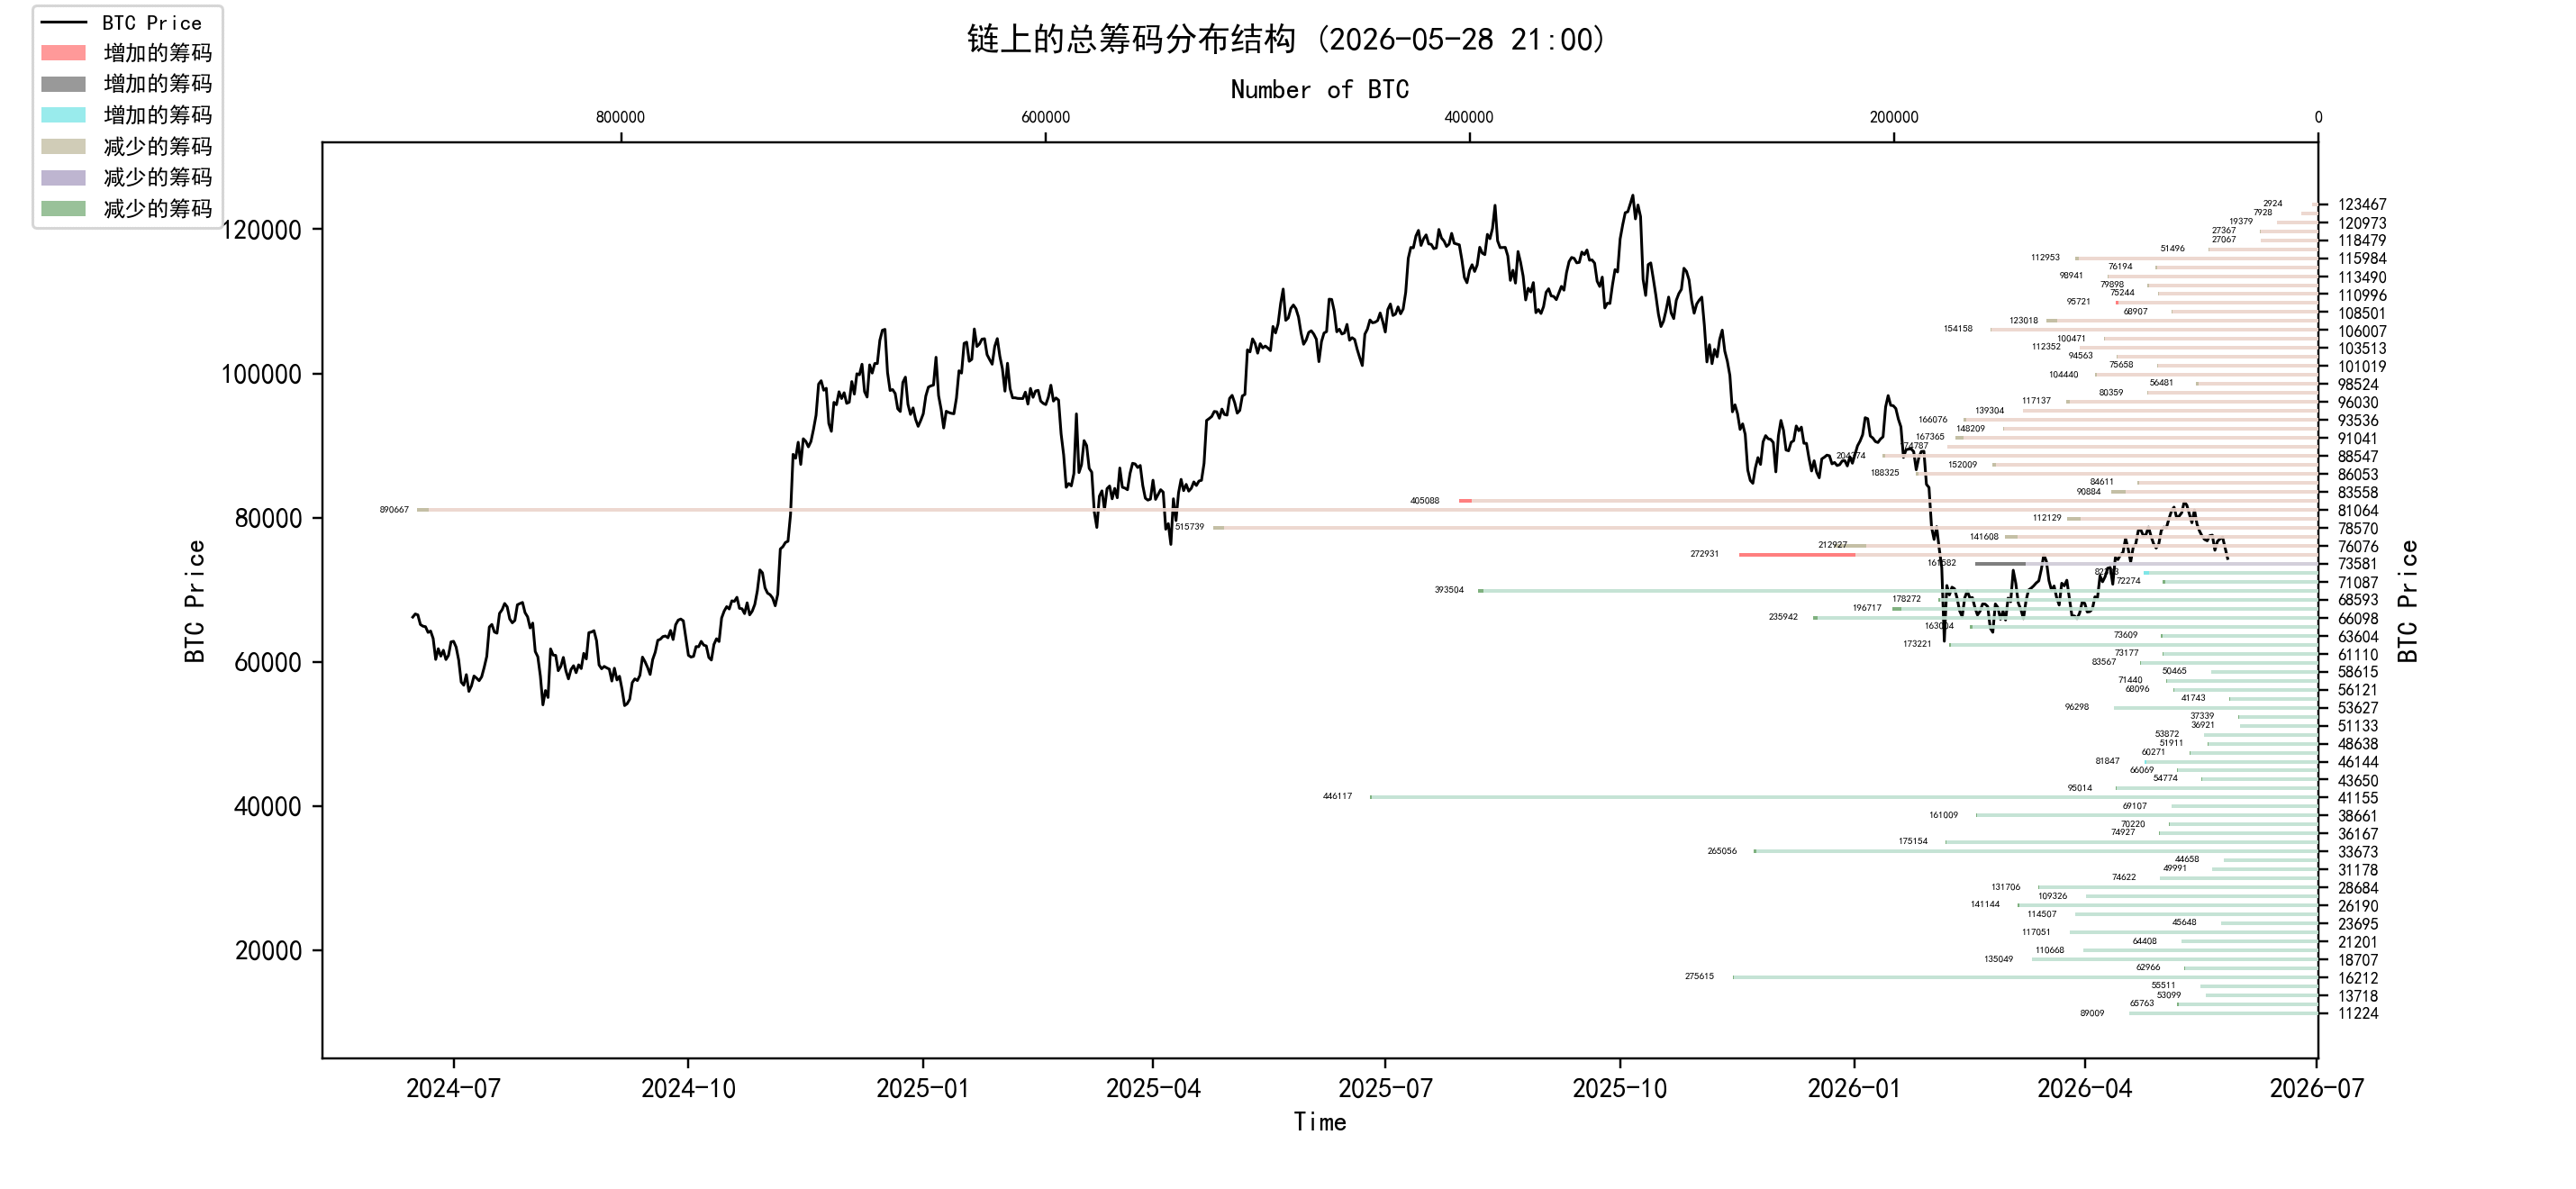
En observant la carte de distribution des jetons, il y a beaucoup de transactions autour de 80000, ce qui pourrait offrir un certain soutien ou pression.
Analyse :
60000-68000 environ 1,09 million de pièces ;
76000-89000 environ 2,98 millions de pièces ;
90000-100000 environ 1,15 million de pièces ;
Plus de 100000 environ 1,39 million de pièces ;
Concernant les nouvelles importantes
Du côté des nouvelles économiques
Les prix du pétrole ont fortement reculé, mais le détroit d'Ormuz reste une variable clé sur le marché mondial. Le changement le plus crucial cette semaine est la chute significative des prix du pétrole depuis les sommets. Le 27 mai, des médias iraniens ont rapporté qu'un premier cadre pour mettre fin au conflit américano-iranien et rouvrir le détroit d'Ormuz avait été vu, entraînant le Brent à tomber autour de 95 dollars, tandis que le WTI a chuté à environ 89 dollars. Reuters a rapporté que la fermeture effective du détroit d'Ormuz par l'Iran avait laissé hors ligne plus de 14 millions de barils par jour de l'approvisionnement en pétrole du Moyen-Orient, rendant la réouverture de ce passage cruciale pour les prévisions d'inflation mondiale. Opinion des institutions/marché : Dennis Kissler, responsable des transactions chez BOK Financial, pense que la 'tension d'approvisionnement extrême' précédemment anticipée se dissipe ; cependant, Wealthspire Advisors estime qu'un retour à la circulation dans un mois n'est pas suffisant pour rassurer complètement le marché, car des fluctuations peuvent encore survenir.
Les rendements des bons du Trésor deviennent la principale source de pression pour les actions et le marché crypto. Cette semaine, les rendements des bons du Trésor ont reculé quelque peu en raison de la baisse du prix du pétrole, mais ils restent nettement supérieurs au niveau d’avant-guerre. Reuters indique qu’à partir de la guerre Iran débutée fin février, le rendement des bons du Trésor à 10 ans a augmenté d’environ 50 points de base, et celui à 2 ans d’environ 70 points de base. Point de vue des institutions/marché : le modèle de la Société Générale (SG) estime que des rendements à environ 4,5% pour le 10 ans constituent un niveau clé ; si les rendements continuent de monter, la corrélation actions-obligations pourrait devenir nettement négative, autrement dit « la hausse des rendements est globalement négative pour les actions ».
Risque de nouveau renforcement du dollar : les capitaux mondiaux pourraient continuer de privilégier les actifs américains. Cette semaine, le dollar est à nouveau sous les projecteurs. Reuters rapporte que des rendements plus élevés des bons du Trésor et la résilience de l’économie américaine ont élargi l’avantage de taux du dollar par rapport aux autres monnaies. Macquarie estime que si le prix du pétrole reste élevé et si la Fed libère des signaux de resserrement, le dollar pourrait encore se renforcer. UBS pense également que tant que l’écart de taux continue de s’élargir en faveur du dollar, sa trajectoire reste naturellement haussière.
Changement à la Fed combiné à des rebonds de l’inflation : le marché continue de jouer le scénario « taux élevés plus longtemps ». Kevin Warsh a prêté serment le 22 mai en tant que président de la Fed ; il reprend la barre dans un contexte complexe avec la hausse des prix de l’essence, une inflation en hausse et une dégradation de la confiance des consommateurs. Reuters rapporte que Warsh promet de diriger une Fed « orientée réformes », tandis qu’une partie des responsables de la Fed discute aussi de la question de savoir s’il faut supprimer la tendance à l’assouplissement. Point de vue des institutions/marché : le marché ne négocie plus seulement une baisse des taux ; il commence à intégrer le risque de nouvelles hausses d’ici la fin de l’année. Reuters cite aussi que, dans le marché des prêts immobiliers aux États-Unis, le taux annuel d’inflation CPI d’avril est monté à 3,8%, contre 2,9% en août de l’année précédente ; de plus en plus de responsables de la Fed craignent que ce ne soit pas qu’un choc énergétique temporaire, mais que l’inflation puisse devenir plus persistante.
La pression sur les consommateurs américains augmente ; l’immobilier subit toujours le choc des taux élevés. L’indice de confiance des consommateurs de l’Université du Michigan pour mai est tombé à 44,8 pour sa valeur finale, un record historique bas, inférieur à 49,8 en avril. La responsable de l’enquête Joanne Hsu indique que 57% des consommateurs citent spontanément que les prix élevés rongent leurs finances personnelles, au-dessus des 50% du mois précédent.
Les actions US restent soutenues par l’IA et les bénéfices, mais avec une concentration élevée. Cette semaine, les actions américaines restent proches des plus hauts historiques. Une enquête Reuters auprès de 47 stratèges et gérants montre que la prévision médiane situe le S&P 500 à 7 620 d’ici fin 2026, soit seulement environ 1,3% au-dessus du niveau actuel. Ils estiment aussi qu’au milieu de 2027, le S&P 500 pourrait atteindre 8 050.
La BCE et la Banque du Japon restent plus strictes, le cycle mondial d’assouplissement est repoussé. Côté BCE, Isabel Schnabel, membre du directoire, a déclaré que l’inflation dans la zone euro est passée à 3% et que le marché s’attendait à ce qu’elle se rapproche de près de 4% d’ici la fin de l’année. Elle estime que le choc énergétique est particulièrement important et que sa persistance dépasse les hypothèses défavorables précédentes.
Les profits industriels chinois s’améliorent, mais la reprise reste inégale. En avril, les bénéfices des entreprises industrielles de plus grande taille en Chine ont progressé de 24,7% en glissement annuel, le rythme le plus rapide depuis novembre 2023 ; la hausse cumulée sur janvier-avril s’élève à 18,2%. Toutefois, Reuters indique que la reprise provient principalement de la hausse des prix en amont, de la demande liée à l’IA et du soutien des exportations ; la demande intérieure demeure faible et la pression liée à la concurrence dans l’aval persiste.
Les relations commerciales entre les États-Unis et la Chine entrent dans un état de « détente limitée, tout en conservant une pression ». Le représentant au commerce américain Jamieson Greer a déclaré que les États-Unis solliciteront l’avis du public pour décider quels produits chinois pourraient être inclus dans le périmètre d’une baisse des droits de douane. Les États-Unis et la Chine ont également convenu de mettre en place un comité conjoint sur le commerce, avec des discussions initiales portant sur environ 30 milliards de dollars de produits non stratégiques faisant l’objet de baisses de droits de douane ou d’une annulation de droits. Il a toutefois insisté sur le fait que les États-Unis continueront de maintenir des droits de douane sur la Chine, et que le niveau des droits de douane américains envers la Chine restera très probablement plus élevé que celui des autres pays sur le long terme.
La chaîne d’approvisionnement de l’IA poursuit son expansion, Taïwan demeure un nœud central mondial du matériel IA. Le PDG de Nvidia, Huang Renxun, a déclaré que la société prévoit d’investir environ 150 milliards de dollars par an à Taïwan et que Taïwan est une zone centrale de la révolution de l’IA. Le siège de Nvidia à Taïwan devrait commencer ses travaux cette année, être opérationnel en 2030, et se rapprocher davantage de partenaires pour serveurs et fabrication avancée tels que TSMC, Foxconn et Wistron, ainsi que Quanta. Effet sur le marché : les dépenses d’investissement en IA restent l’un des plus solides supports structurels des marchés boursiers mondiaux, bénéficiant aux semi-conducteurs, à l’emballage avancé, aux serveurs, à l’électricité, aux centres de données et aux chaînes d’approvisionnement associées. Mais si les rendements des bons du Trésor américain continuent de monter, les actifs IA valorisés à des multiples élevés pourraient encore connaître des ajustements temporaires.
Côté nouvelles de l’écosystème crypto :
BTC, ETH et SOL continuent de faiblir ; le marché crypto suit toujours la tarification macro. Au 27 mai, le marché crypto n’a pas de tendance indépendante évidente ; il est surtout influencé conjointement par les rendements des bons du Trésor, le dollar, les flux de capitaux des ETF et l’appétit global pour le risque.
Impact sur le marché : si le prix du pétrole continue de baisser et que les fonds des ETF cessent de sortir, le marché crypto a une chance de se stabiliser ; si le dollar et les rendements du Trésor américain remontent, le BTC et les altcoins à forte volatilité resteront sous pression. 2. Les ETF liés à Solana sont relativement plus stables, mais leur taille reste faible : Farside indique que les ETF liés à Solana ont connu une entrée nette d’environ 5,8 millions de dollars le 22 mai, et une entrée proche de zéro le 26 mai. Par rapport aux flux sortants des ETF BTC et ETH, les fonds SOL ont été relativement plus solides, mais la taille globale demeure limitée. 3. SoFi fait entrer les stablecoins chez les particuliers, et la finance traditionnelle continue d’entrer dans le paiement on-chain : SoFi annonce que ses quelque 15 millions d’utilisateurs peuvent acheter, vendre et détenir SoFiUSD dans l’application SoFi. SoFiUSD fonctionne sur Ethereum et Solana, est arrimé 1:1 au dollar et peut être racheté via SoFi Bank.
Le volume total des stablecoins reste globalement stable ; les stablecoins adossés au dollar restent largement dominants. D’après DefiLlama, la capitalisation totale des stablecoins est d’environ 322,57 milliards de dollars, avec une variation sur 7 jours d’environ -0,02% ; la part de marché de l’USDT est d’environ 58,67%. La taille de l’USDT est d’environ 189,2 milliards de dollars, et l’USDC d’environ 76,6 milliards de dollars.
La BCE s’oppose à l’assouplissement des règles des stablecoins libellés en euros : diversification des routes entre stablecoins Europe/US. La BCE a averti les ministres des Finances de l’UE : assouplir les règles de création de stablecoins en euros pourrait affaiblir la capacité des banques à prêter et compliquer la gestion des taux d’intérêt par les banques centrales. La présidente Lagarde et d’autres responsables de banques centrales craignent que les stablecoins rendent les dépôts bancaires plus instables et accroissent le risque de désintermédiation du système bancaire.
Les actions tokenisées et les RWA continuent d’avancer, mais les obstacles réglementaires persistent. Auparavant, Reuters citait Bloomberg : la SEC prépare une « exemption innovante » visant à autoriser des actifs comme des actions tokenisées négociées sur la base de ces règles, ouvrant potentiellement un nouveau chemin réglementaire pour la tokenisation des actions traditionnelles. Mais les reportages de la semaine suivante montrent que le projet a rencontré l’opposition des bourses et des acteurs du marché ; la SEC a repoussé les propositions correspondantes. Les points contestés incluent : les actions tokenisées donnent-elles droit à des dividendes et à des droits de vote, si la société doit endosser l’émission, et si des tiers peuvent émettre des jetons associés sans le consentement des sociétés cotées.
Le CLARITY Act reste la ligne directrice principale de la réglementation crypto aux États-Unis. Le comité bancaire du Sénat américain avait déjà fait avancer le CLARITY Act ; ce projet vise à clarifier les limites de la régulation de la SEC et de la CFTC pour différents actifs numériques, et à traiter des sujets tels que la conformité des bourses, des courtiers, des récompenses en stablecoins et du DeFi. Le point de controverse le plus crucial concerne toujours les récompenses en stablecoins : le projet tend à interdire la rémunération des soldes de stablecoins, similaires aux intérêts sur les dépôts bancaires, tout en autorisant certaines récompenses fondées sur l’activité de trading.
Vision à long terme : pour observer notre situation à long terme ; bull/bear/changement structurel/état neutre
Exploration à moyen terme : pour analyser à quelle phase nous nous trouvons, combien de temps elle durera dans cette phase, et ce à quoi nous serons confrontés.
Observation à court terme : pour analyser l’état du marché à court terme ; et la possibilité que certains événements se produisent dans certaines directions et sous certaines conditions
Vision à long terme
Baleines de long terme peu liquides
Pression vendeuse totale au comptant sur la chaîne
Flux nets d’ETF spot BTC
Détenteurs de long terme au-delà de six mois
Virements des baleines vers les bourses
Détenteurs à plus d’un an de long terme vs détenteurs à court terme
Seuil de coût pour les investisseurs de long terme
Analyse de la convergence on-chain et macro : les jetons s’allègent, les fonds ne sont pas encore de retour. L’état clé actuel du BTC est très clair : la structure de l’offre sur la chaîne s’améliore, mais le côté capitaux reste plutôt froid. Ce n’est pas seulement un problème on-chain. Côté macro : taux élevés, pression du dollar, sorties d’ETF, entrées des baleines sur les bourses. Tout cela pèse conjointement sur le prix. Côté on-chain : le ratio des détenteurs de long terme remonte, la spéculation à court terme se retire, le flottant diminue, ce qui crée à son tour des conditions pour le creux à moyen terme. L’image la plus réelle du marché est donc la suivante : la structure de creux se forme, mais la confirmation du retournement n’est pas encore acquise.
Baleines de long terme peu liquides : les capitaux les plus forts n’ont pas encore agi de manière décisive.
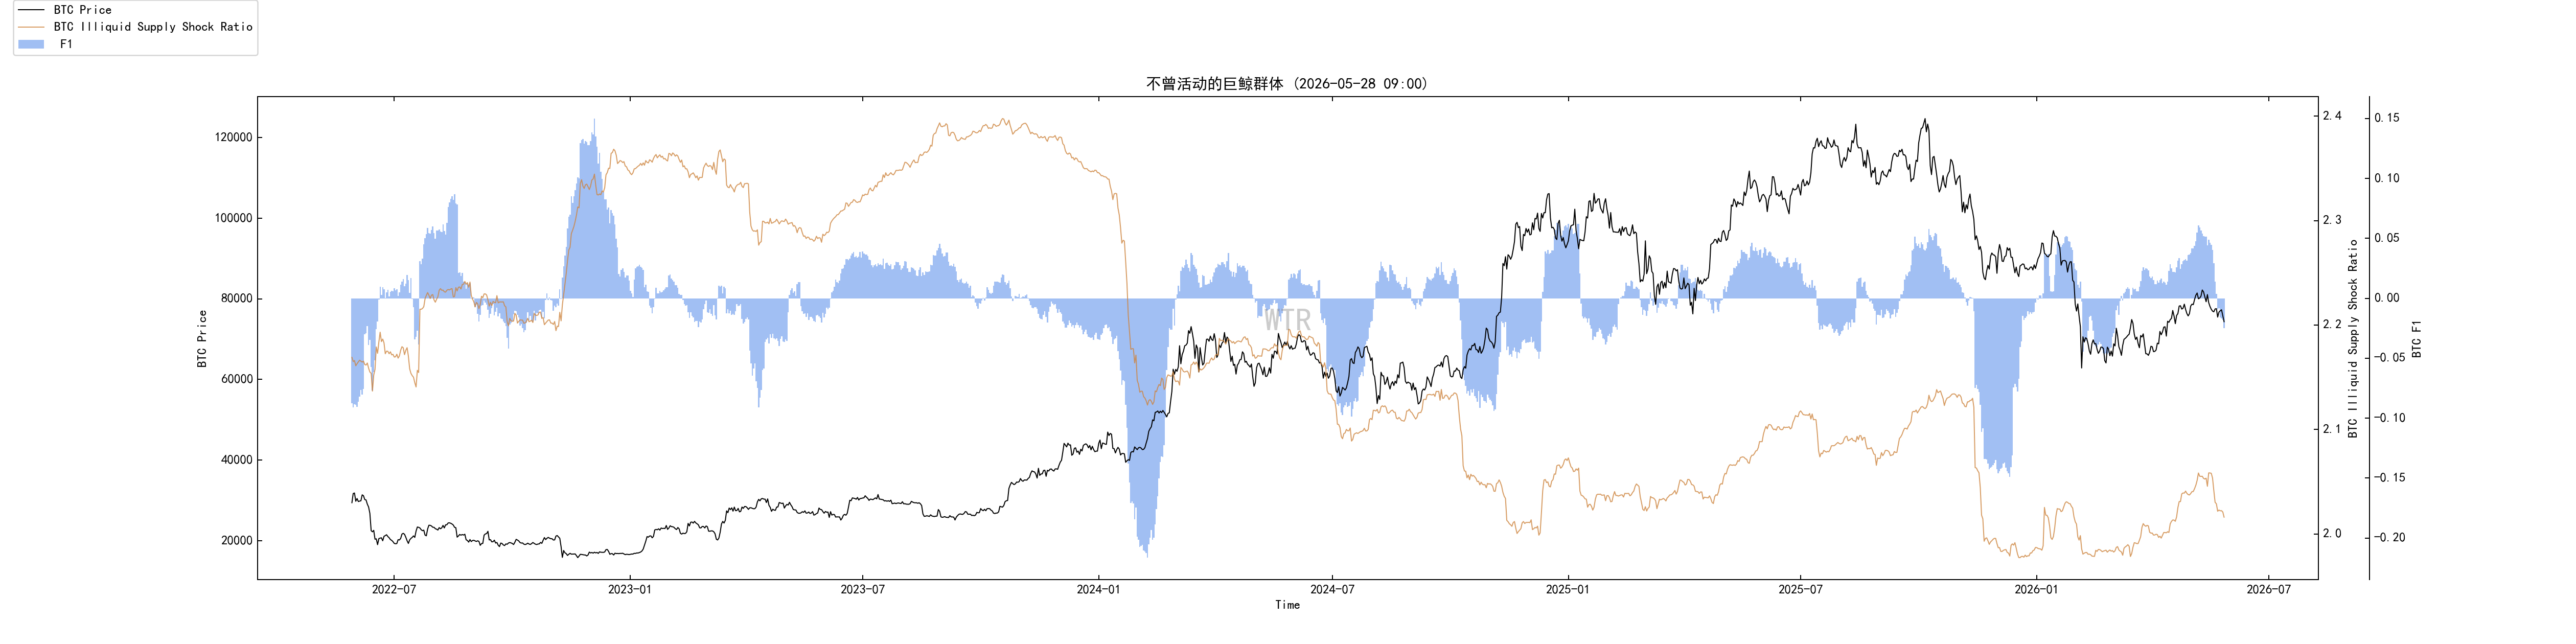 Les baleines de long terme peu liquides avaient effectivement connu une croissance auparavant, ce qui indique qu’une partie des capitaux de long terme est disposée à absorber des jetons. Mais cette croissance s’affaiblit nettement au-dessus de 81 000 dollars ; ce n’est qu’après que le prix retombe en dessous de 80 000 dollars qu’un léger nouvel élan de croissance réapparaît.
Le plus important, c’est qu’à mesure que le prix continue de faiblir, la part de ce groupe commence à diminuer rapidement. Autour de 72 900 dollars, les baleines de long terme non liquides diminuent encore.
Cela montre que les gros capitaux n’assurent pas un soutien inconditionnel. Ils achètent des jetons bon marché, mais ne se portent pas acheteurs à l’aveugle dans un contexte de faiblesse. Le comportement de ce groupe ressemble davantage à une accumulation sensible aux prix qu’à une accumulation défensive solide.
Donc le signal donné par ces données n’est pas très fort. Il prouve qu’il y a des gens qui regardent les bas niveaux, mais sans prouver que ceux-ci soient prêts à y rester et à continuer d’acheter.
Pression vendeuse totale au comptant on-chain : le vrai problème n’est pas que les vendeurs soient trop forts, mais que les acheteurs soient trop faibles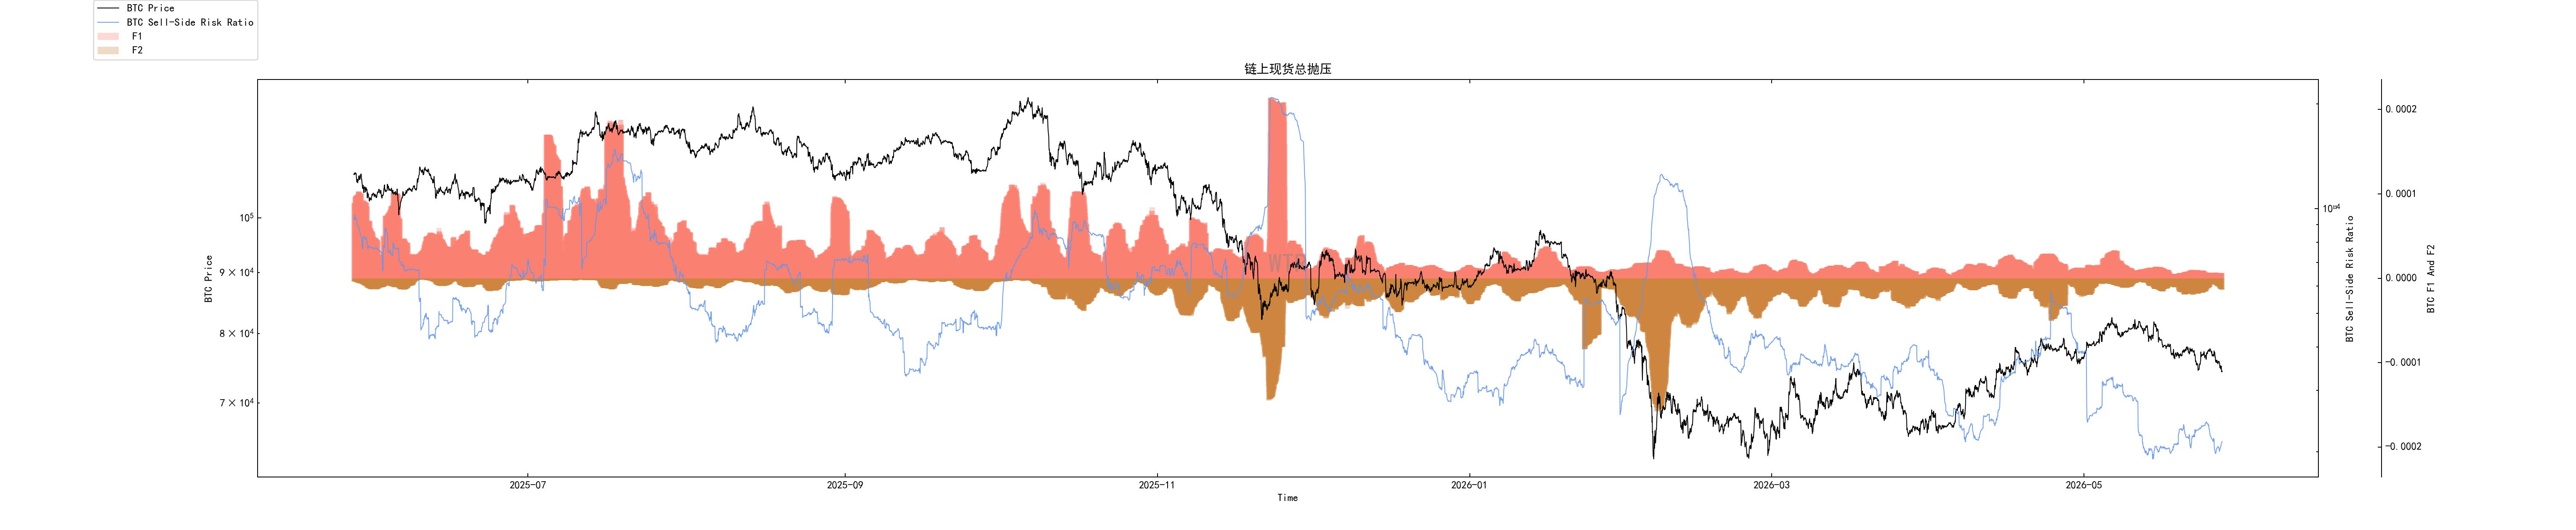 La pression vendeuse totale au comptant on-chain a nettement diminué après la deuxième attaque au-dessus de 82 000 dollars, mais le prix devient ensuite de plus en plus faible. Ce phénomène est important.
Si la pression vendeuse baisse mais que le prix n’avance toujours pas, le problème ne vient pas des vendeurs, mais de la demande. Le marché manque non pas « que moins de personnes vendent », mais « quelqu’un qui soit prêt à acheter de façon continue ».
Maintenant que le prix est retombé autour de 78 000 dollars, la pression vendeuse totale au comptant recommence à monter, en particulier pendant les phases de rebond. Cela indique qu’au-dessus, un groupe de capitaux traite le rebond comme une fenêtre de sortie.
Cela rendra le rebond plus terne. La pression vendeuse en bas n’est pas extrême, mais dès que le prix remonte, les ordres vendeurs réapparaîtront. Le marché n’est pas sans espace pour rebondir : c’est juste que chaque rebond doit d’abord absorber la volonté de sortie au-dessus.
Flux de fonds d’ETF BTC : côté institutions, c’est encore un retrait ; les achats à court terme ne sont pas revenus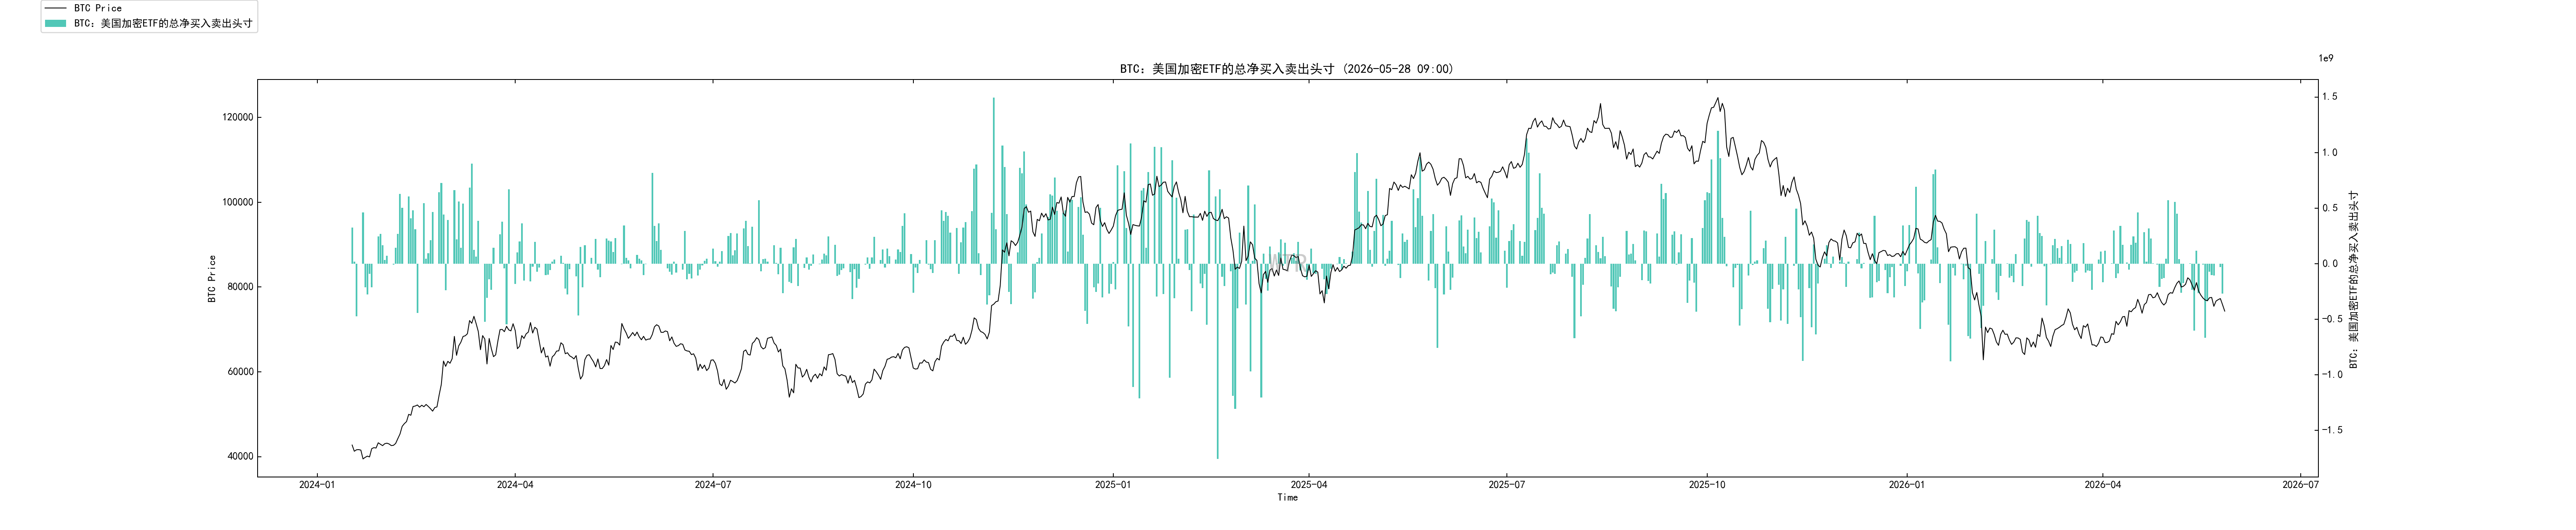 Le signal le plus direct de l’ETF BTC est maintenant : à la fois la baisse et la sortie.
Le pire, c’est que lors des rebonds précédents, il y a aussi eu de fortes sorties.
Cela indique que les capitaux de la finance traditionnelle n’ont pas vu la baisse comme une opportunité d’accumulation stable : au contraire, ils ont transformé les rebonds en une sortie de liquidité. Les ETF, qui étaient à l’origine le canal central de la valorisation institutionnelle de cette phase BTC, sont temporairement passés de support à pression.
Cela influence fortement l’évolution à court terme. Peu importe à quel point les jetons à long terme sur la chaîne s’accumulent, si les fonds de l’ETF continuent de sortir, le prix aura du mal à se réparer de façon fluide.
Le BTC n’a pas besoin d’une histoire à l’heure actuelle ; il lui manque des acheteurs marginaux. Si les ETF ne reviennent pas, le marché ne fera que s’améliorer en structure sur la chaîne, mais la tendance du prix ne se renforcera pas facilement.
Structure des positions des participants de long terme : les conditions du creux à moyen terme s’accumulent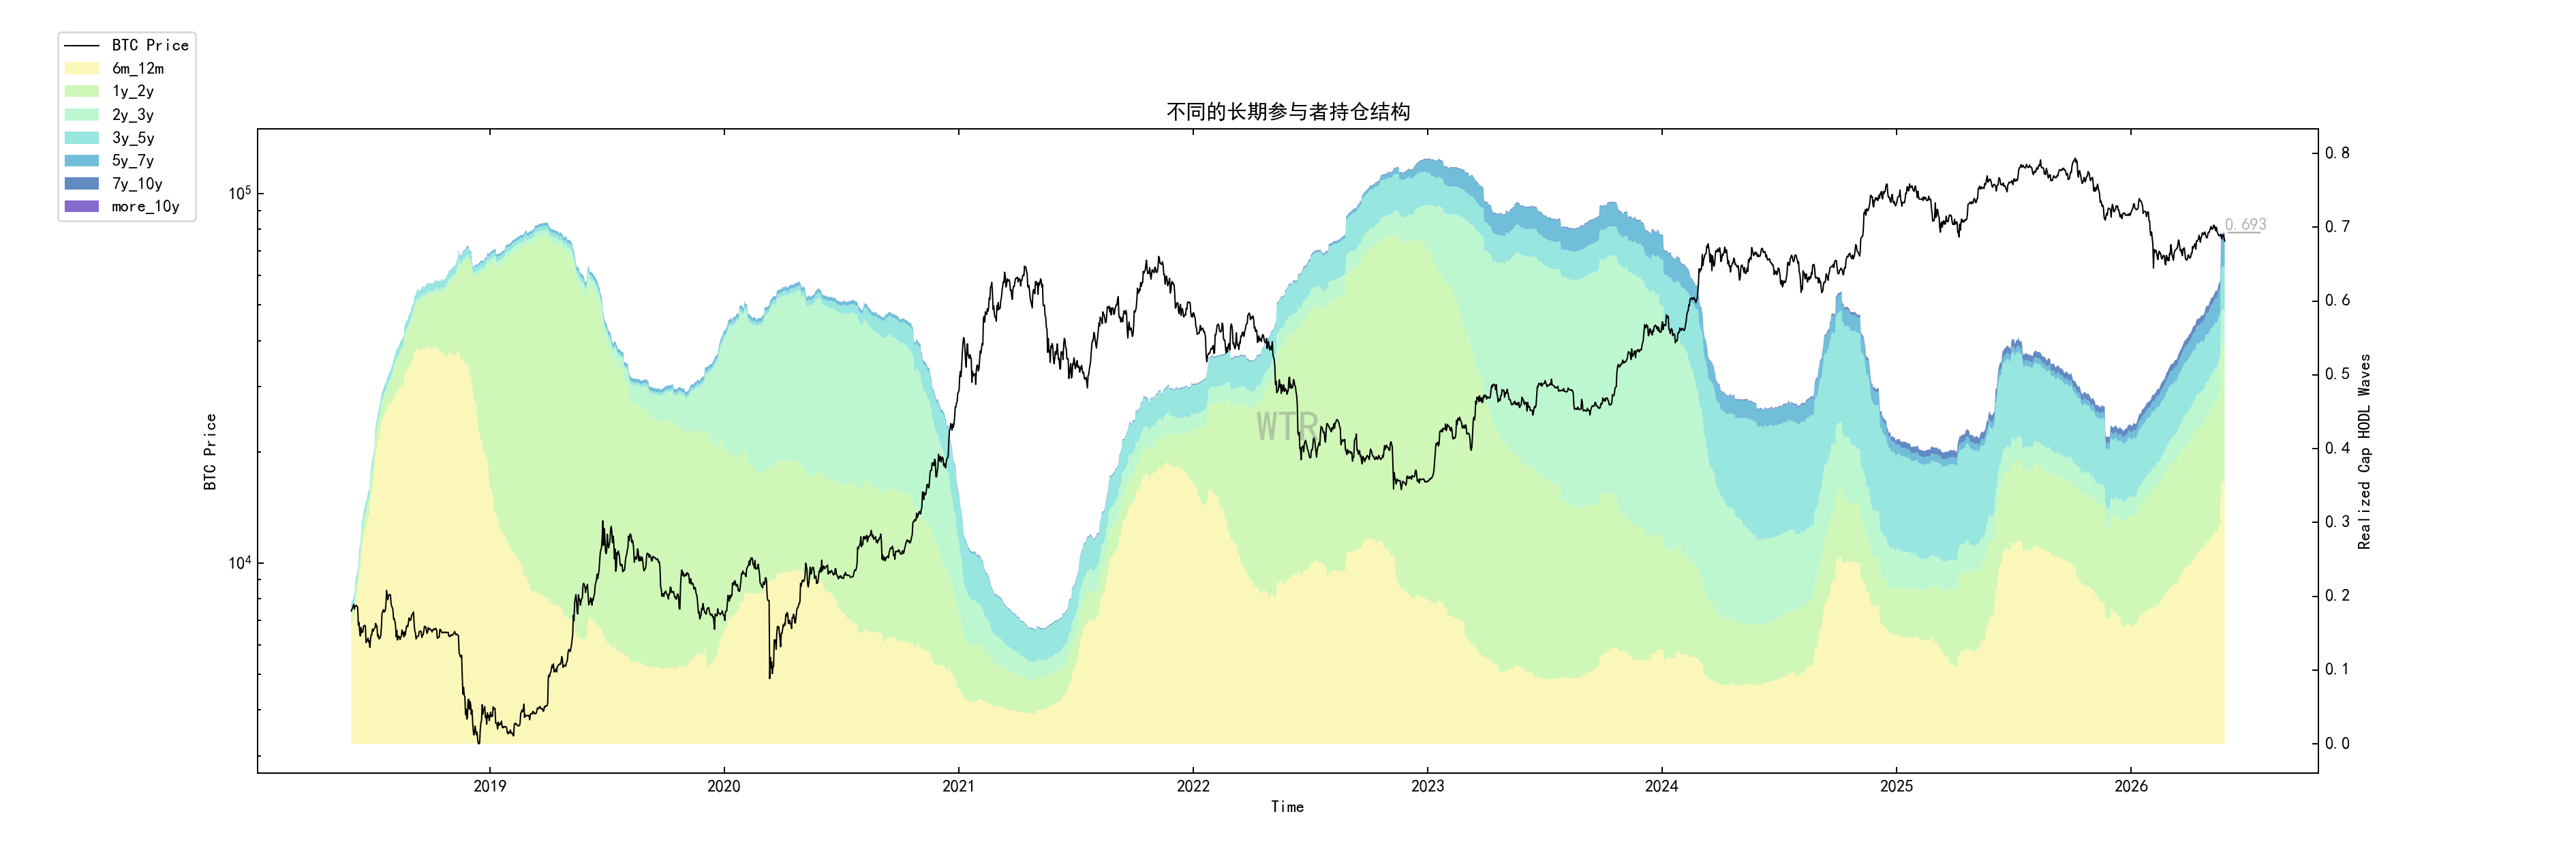 La part des participants de long terme (plus de six mois) est passée d’environ 0,527 auparavant à 0,693 ; la progression a été très rapide au cours de la semaine récente. C’est le signal de moyen terme le plus précieux parmi ces données on-chain.
Historiquement, quand la part des jetons de long terme augmente rapidement et s’approche de niveaux élevés, cela correspond souvent aux environs d’un grand creux du marché. La logique est simple : les jetons de spéculation à court terme sont nettoyés, les jetons finissent par se déposer entre les mains de personnes qui les échangent rarement. L’offre flottante devient alors plus faible. Ensuite, dès qu’il y a de nouveaux acheteurs, l’élasticité des prix augmente nettement.
Mais ici, il ne faut pas extrapoler mécaniquement. La hausse de la part des détentions de long terme vient en partie d’un vrai net-achat, et en partie de la maturation naturelle des jetons et de la sortie des fonds à court terme. Cela montre que le marché s’allège, mais cela ne veut pas dire que la hausse va arriver immédiatement.
Cet indicateur ressemble davantage à un « squelette » d’une structure de creux qu’à un « accélérateur » de démarrage de tendance.
Transferts nets importants sur les bourses : les baleines poussent encore les jetons vers des positions réalisables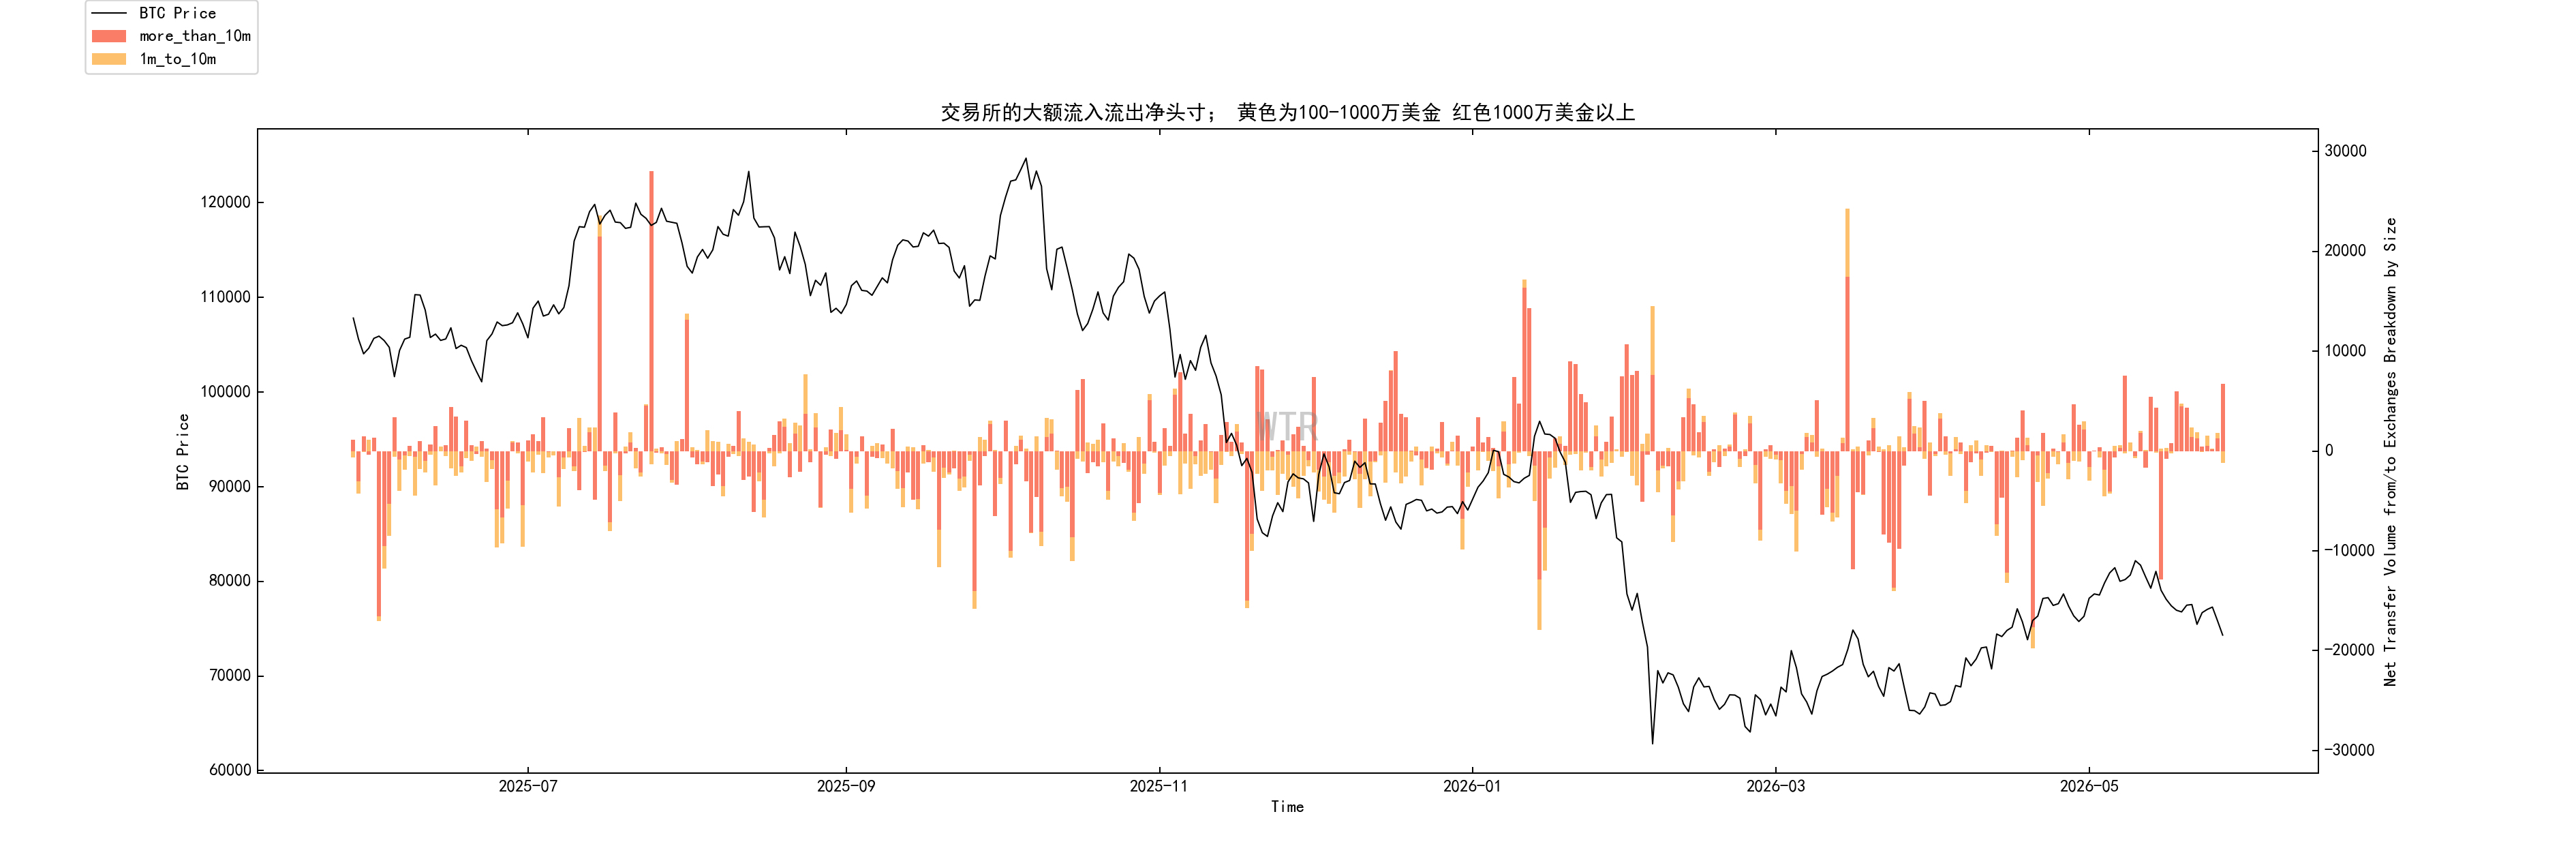 Les transferts nets importants sur les bourses sont globalement plutôt en entrées, ce qui indique que les gros capitaux continuent de transférer des coins vers les bourses.
Cela ne signifie pas forcément une vente immédiate, mais au moins représente trois types d’actions : encaisser, se couvrir (hedger) et réduire l’exposition au risque. Dans tous les cas, ce n’est pas un signal de fort achat défensif.
Le plus embêtant, c’est que ces données coïncident avec les sorties d’ETF. D’un côté, cela représente le retrait des capitaux côté finance traditionnelle ; de l’autre, cela signifie que les gros capitaux on-chain déplacent les jetons vers les bourses. Les deux côtés étant prudents, le marché a du mal à produire un rebond fort.
C’est aussi pour cela que les rebonds échouent facilement. Dès que le prix remonte un peu, les besoins en liquidité des gros capitaux se manifestent.
Détenteurs à plus d’un an vs spéculateurs à court terme : les jetons de long terme sont stables, les capitaux à court terme se retirent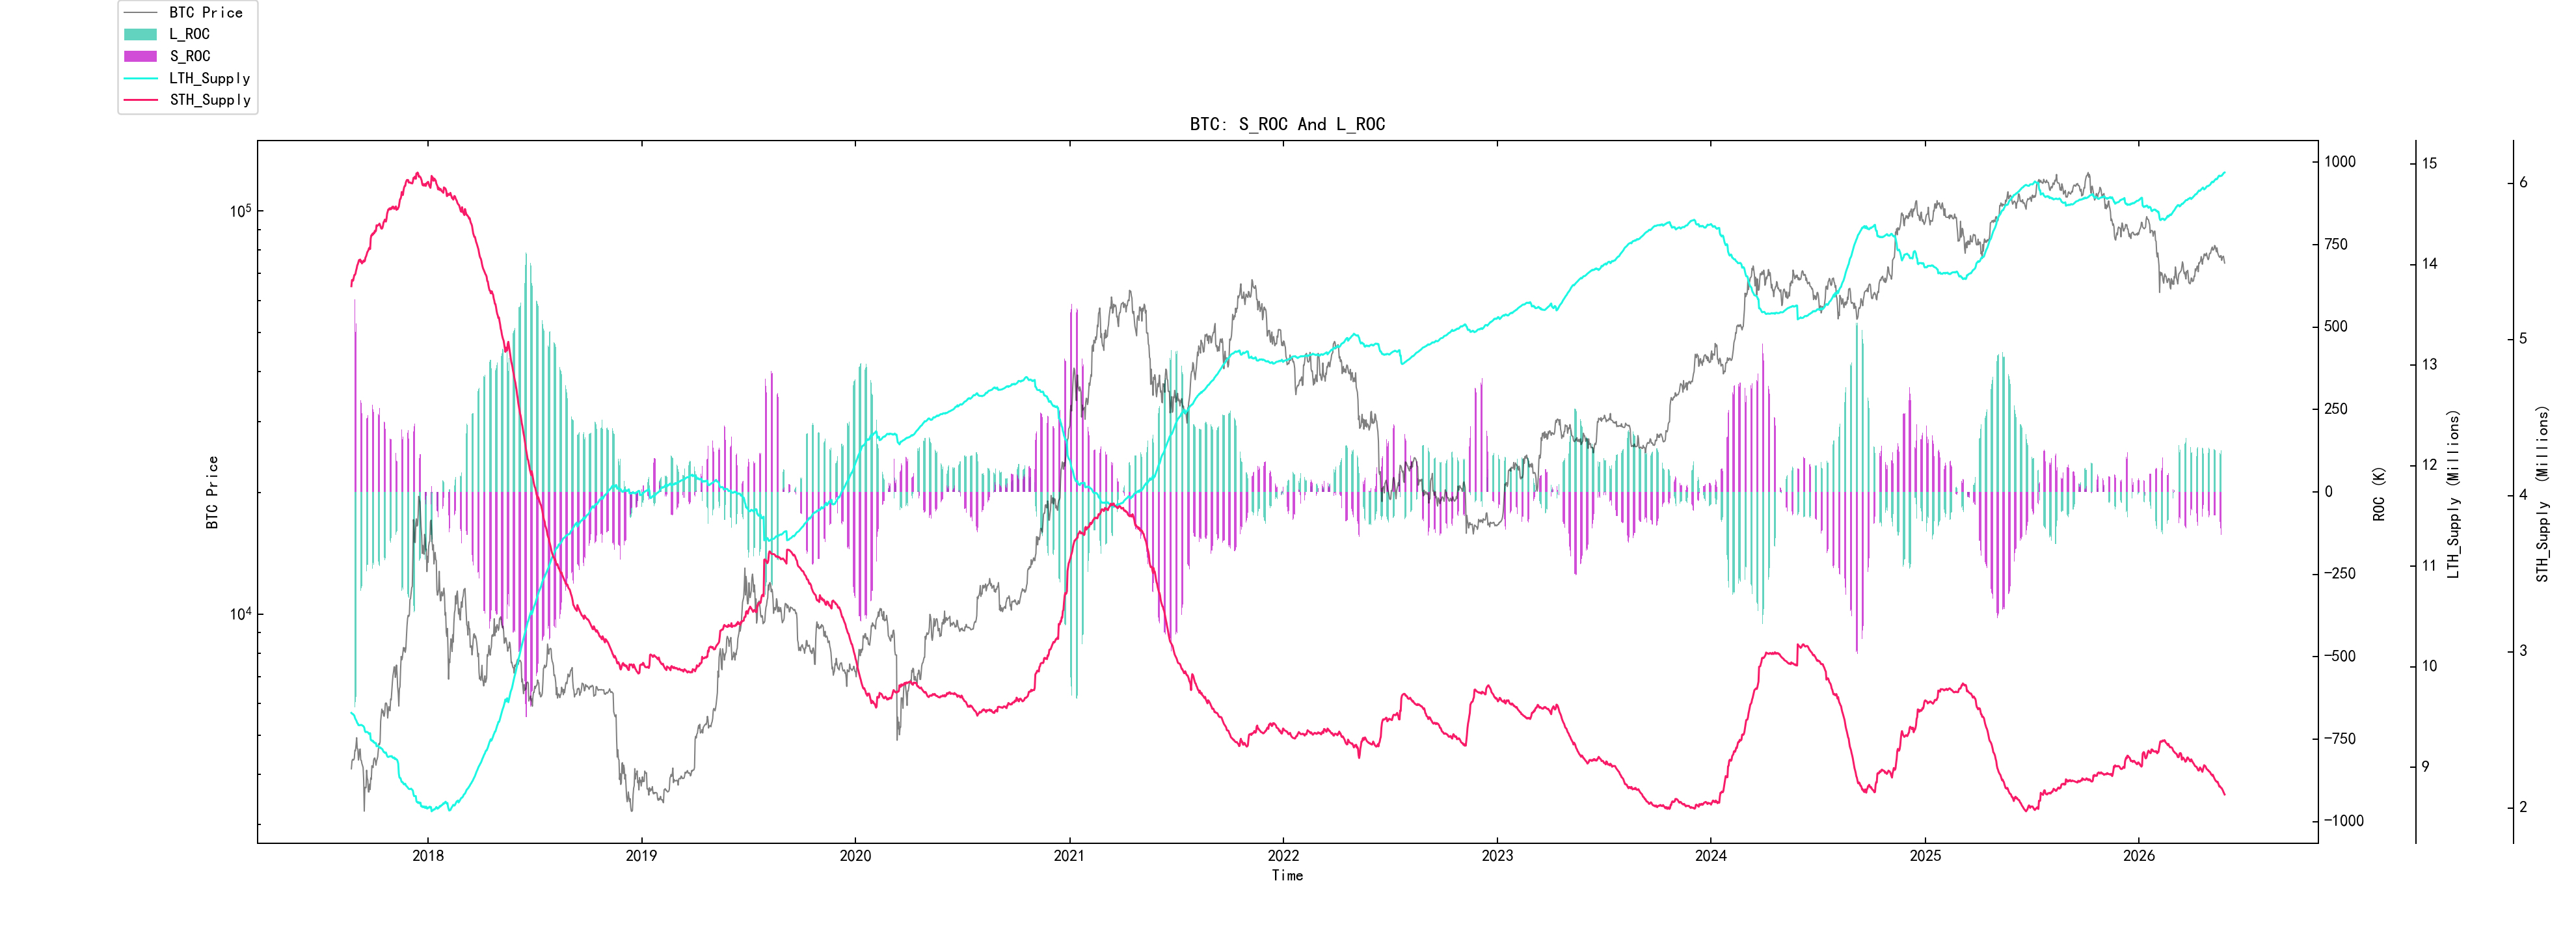 Les détenteurs de long terme à plus d’un an augmentent encore légèrement, tandis que les spéculateurs à court terme commencent à baisser un peu.
À chaque fois qu’il y a eu quelques bonnes phases de hausse, la structure s’appuyait fondamentalement sur l’augmentation continue des détenteurs de long terme, la compression des jetons à court terme et un flottant plus serré. Cette structure est en train d’apparaître.
Mais la baisse des spéculateurs à court terme a aussi un autre côté : moins de fonds actifs sur le marché, donc moins d’élan à court terme. Les détenteurs de long terme réduisent l’offre, les fonds à court terme poussent le prix. À présent, le premier s’améliore tandis que le second se retire.
Donc ces données montrent : le marché passe de l’impatience à l’accumulation/à la consolidation. Pour le moyen terme, c’est plutôt une bonne chose ; pour le court terme, ce n’est pas forcément immédiatement favorable.
Ligne de coût des détenteurs à court terme : 77 800 dollars est la frontière la plus directe actuellement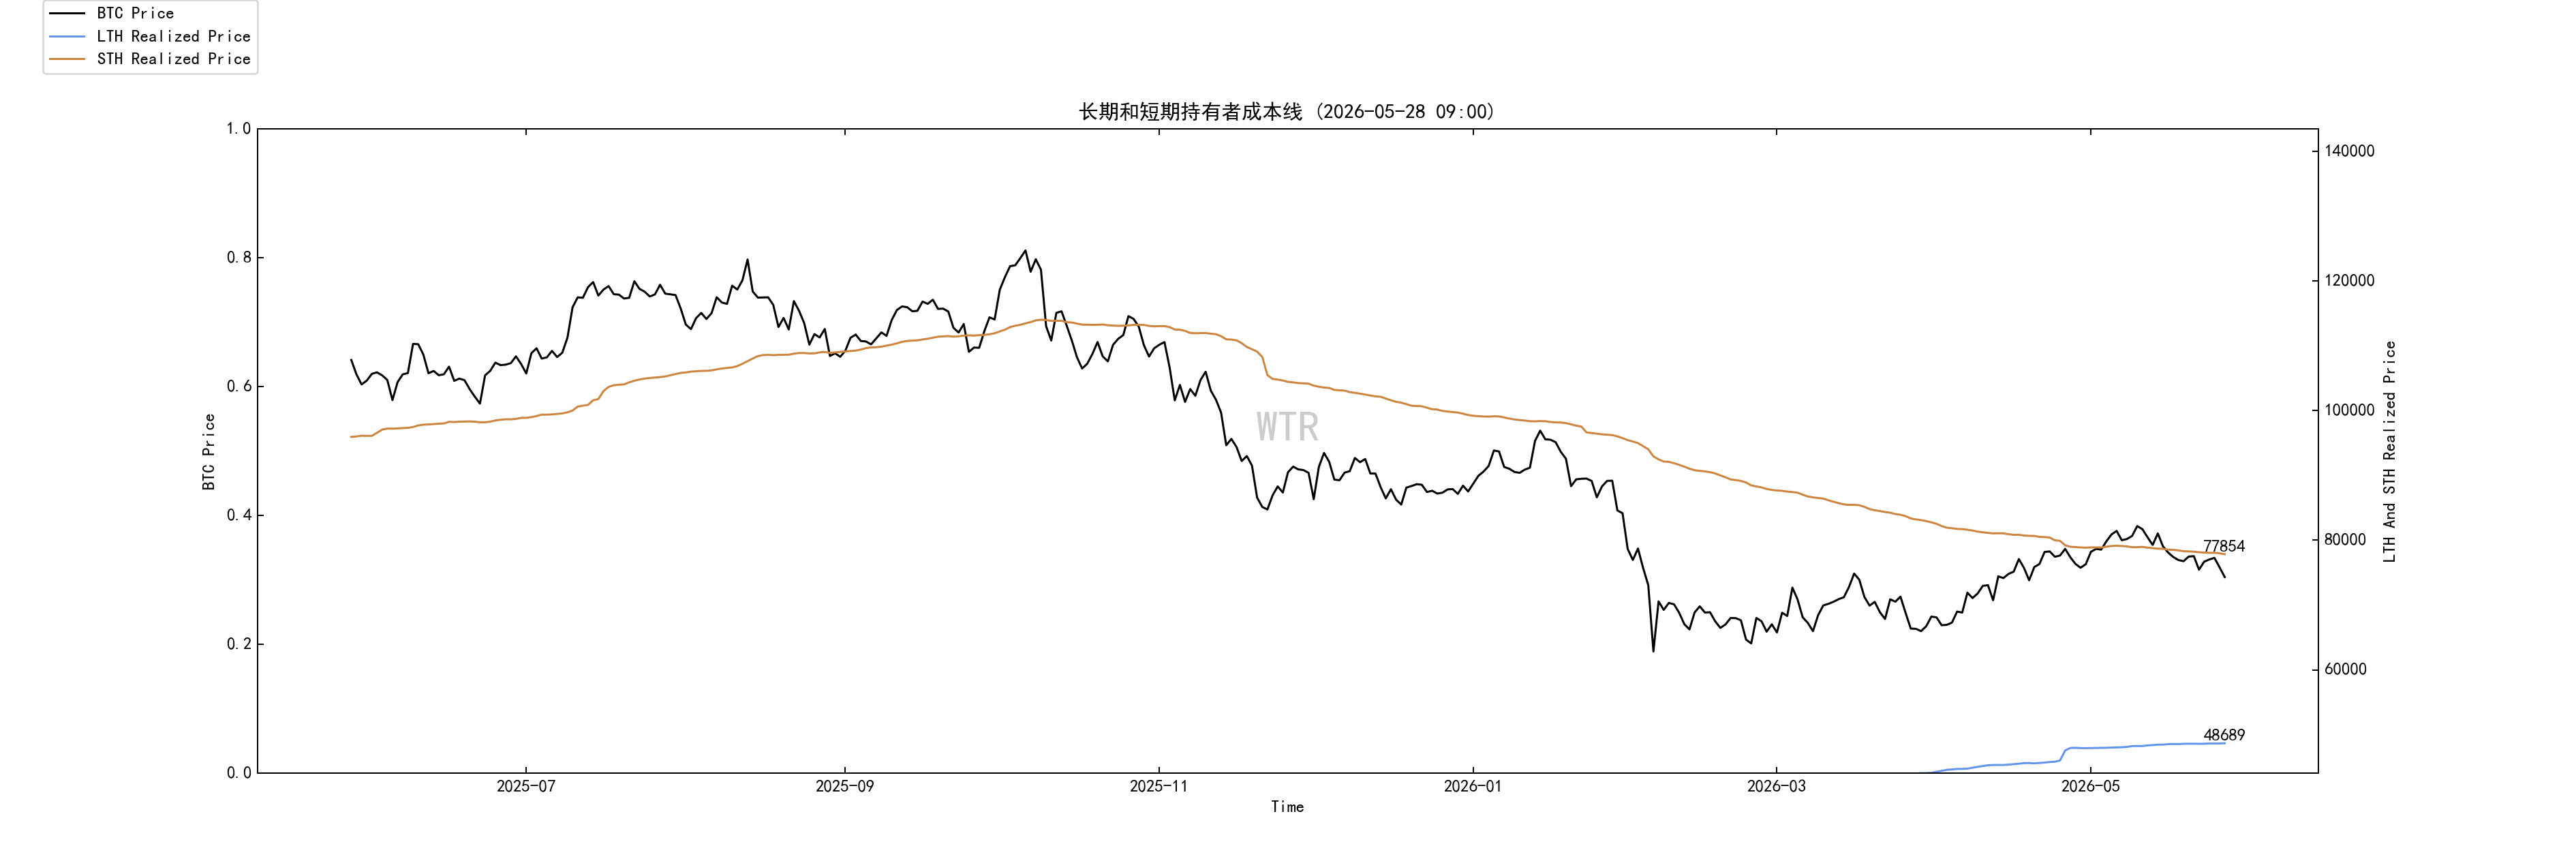
La ligne de coût des détenteurs à court terme se situe autour de 77 800 dollars. Cet endroit est très clé. Si le prix est en dessous, les participants à court terme sont globalement en situation de pertes ou de pression ; remonter vers cette zone déclenche facilement des scénarios de dégagement, de réduction de positions et de ventes liées au contrôle des risques. Si le prix parvient à repasser au-dessus et à se stabiliser, la pression psychologique des jetons à court terme baisse, et le marché a alors une chance de passer de « rebonds vendus » à « retours à la baisse où il y a des acheteurs ». Ainsi, 77 800 dollars n’est pas un simple niveau : c’est la frontière de l’état des capitaux à court terme. S’il n’est pas dépassé, le marché reste une structure de rebond faible. Si c’est dépassé et maintenu, alors seulement, on pourra discuter une réparation à des niveaux plus élevés.
2. Analyse générale : la chaîne bâtit un socle, et la macro et les flux de capitaux continuent de comprimer
En mettant ensemble les données on-chain et les nouvelles macro, la ligne directrice du marché est aujourd’hui très claire. Côté macro : la baisse du prix du pétrole a apaisé le risque d’inflation le plus extrême, mais elle n’a pas ramené un véritable scénario de baisse de taux. Les rendements des bons du Trésor restent élevés ; le dollar comporte un risque plutôt à la hausse ; la Fed et les autres grandes banques centrales ne sont pas encore passées en mode assouplissement. Pour les actifs à risque, le problème actuel n’est pas l’expansion de liquidité, mais la contrainte de valorisation dans un contexte de taux élevés. Côté ETF : les flux de capitaux pour BTC et ETH restent faibles. En particulier, pour l’ETF BTC : il baisse tout en sortant des fonds, ce qui montre que les capitaux traditionnels n’ont pas formé une prise en charge stable. Dans le passé, l’ETF était un canal d’entrée de capitaux incrémentaux ; maintenant, à court terme, il devient une fenêtre de retrait. Côté on-chain : la structure des positions de long terme s’est nettement améliorée. La part des détenteurs de plus de six mois et de plus d’un an augmente ; la spéculation à court terme diminue. Cela montre que les jetons se déposent. La baisse de l’offre flottante est très importante pour le moyen terme. Mais les fortes entrées nettes sur les bourses et la baisse des baleines peu liquides montrent aussi que le capital le plus fort n’est pas encore de manière cohérente passé en mode hausse. Les gros capitaux observent aux bas niveaux et absorbent une partie, mais ne forment pas une défense ferme. Ainsi, l’essence actuelle du BTC est : côté offre, ça va mieux ; côté demande, les capitaux ne sont pas encore revenus. Cette phrase peut expliquer toutes les contradictions. Pourquoi la part des jetons de long terme s’améliore-t-elle, tandis que le prix n’est pas fort ? Parce que l’achat manque. Pourquoi la pression vendeuse baisse-t-elle, mais le marché reste faible ? Parce que les ETF et les capitaux macro ne reviennent pas. Pourquoi y a-t-il des signes de creux en bas mais pas de confirmation de retournement ? Parce que les baleines et les institutions restent prudentes et se retirent. Pourquoi à court terme les rebonds semblent-ils faciles à échouer ? Parce qu’autour de 77 800 dollars il y a une pression de coûts à court terme, et qu’au-dessus il y a aussi des vendeurs sur les rebonds. Voilà l’état réel du marché aujourd’hui : les conditions du creux à moyen terme augmentent, mais la tendance à court terme n’est pas encore complètement basculée.
Perspectives à court terme : d’abord surveiller 77 800 dollars, puis regarder les flux de l’ETF. La zone la plus critique à court terme se situe autour de 77 800 dollars. Si le BTC n’arrive pas à repasser au-dessus de cette zone, les détenteurs à court terme resteront sous pression ; les rebonds seront probablement encore vendus. Dans ce cas, le marché retestera la zone de soutien en dessous, autour de 72 900 dollars, qui deviendra alors une zone d’observation essentielle. Si le prix repasse au-dessus de 77 800 dollars et que la sortie des ETF ralentit, avec une baisse des entrées importantes sur les bourses, la qualité du rebond s’améliorera nettement. Alors le marché aura l’occasion de reconsidérer la zone des 80 000 à 82 000 dollars. Mais ici, il ne faut pas ne regarder que le prix. L’essentiel est le comportement des capitaux derrière le prix. Une correction/réparation saine à court terme devrait réunir plusieurs conditions : arrêt des sorties continues des ETF, diminution des entrées des « baleines » sur les bourses, réappropriation efficace de la ligne de coût à court terme, et rendements des bons du Trésor et dollar ne continuant plus d’écraser le risque sur les actifs. S’il n’y a qu’un rebond du prix mais que les fonds continuent de sortir, ce n’est qu’un rebond, pas une réparation.
Perspectives à moyen et long terme : la structure de creux est en train de se former, mais le démarrage nécessite le retour des capitaux externes. Sur un horizon moyen/long, la structure on-chain a déjà commencé à présenter des caractéristiques de base. La part des participants de long terme augmente rapidement ; les détenteurs à plus d’un an continuent de progresser ; la spéculation à court terme diminue. Tous ces éléments sont des signaux indiquant que le marché passe du chaos à la consolidation. Tant que ce processus continue, le flottant (jetons en circulation) du BTC diminuera de plus en plus. À l’avenir, lorsque la pression des taux macro s’atténuera, que les fonds de l’ETF reviendront, la sensibilité du prix sera amplifiée. C’est aussi la raison pour laquelle le marché ne doit pas être trop pessimiste : les jetons passent vers des capitaux plus patients. Ce type de structure ne se reflète pas toujours immédiatement dans le prix, mais elle modifie l’élasticité de la prochaine phase. Le problème, c’est que l’amélioration structurelle à moyen/long terme ne peut pas remplacer les entrées de capitaux à court terme. Aujourd’hui, le BTC n’est plus un actif purement on-chain ; il est valorisé conjointement par l’ETF, le dollar, les rendements du Trésor américain et l’appétit pour le risque mondial. Sans capitaux externes, le creux on-chain ne peut se construire que progressivement, pas s’activer rapidement. Donc le véritable point clé à moyen/long terme n’est ni l’écosystème crypto interne ni les narratifs de projets, mais la question de savoir si le marché des capitaux redevient disposé à accorder une prime de risque au BTC. Si, ensuite, les rendements du Trésor américain baissent, que le dollar s’affaiblit, que l’ETF retrouve des flux nets d’entrée, tout en continuant la sédimentation des jetons de long terme, la probabilité qu’un grand creux à moyen terme se forme après cette baisse augmentera nettement. Si, au contraire, l’environnement de taux élevés se prolonge, si les ETF continuent de sortir, et si les baleines sur les bourses continuent d’entrer, même si la part des jetons de long terme continue de monter, le marché pourrait encore procéder à un « nettoyage » sur une durée plus longue ou à un prix plus bas.
Exploration à moyen terme
Score global du pouvoir d’achat en USDC
Modèle incrémental
Positions nettes de tendance des BTC sur bourse
Positions nettes de gains/pertes réalisés
Ratio gains/pertes réalisés sur l’année
(Ci-dessous : score global du pouvoir d’achat en USDC)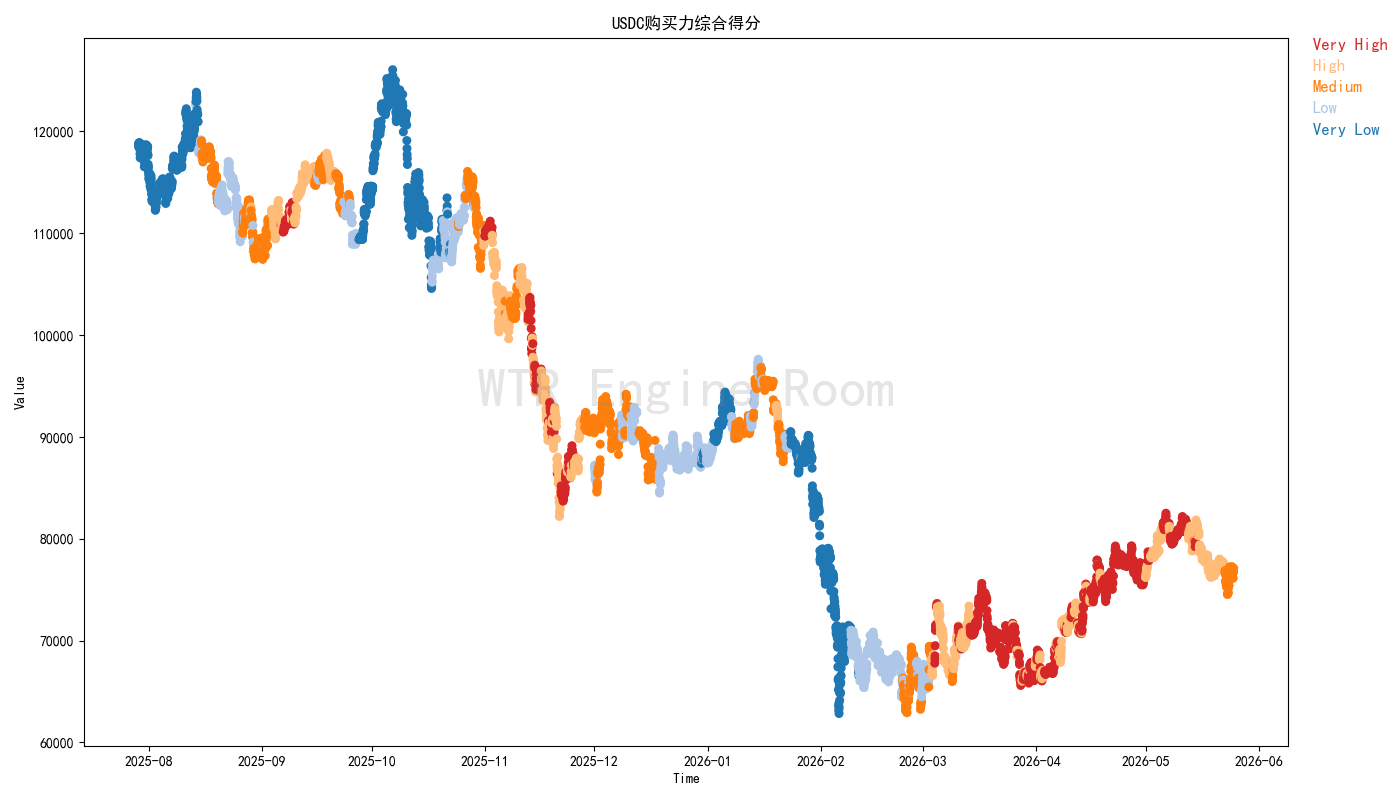 Récemment, le score du pouvoir d’achat USDC s’est contracté à nouveau, reflétant que les capitaux de la séance américaine se replient globalement.
D’après les données actuelles, ces capitaux n’ont pas montré d’intention de placement agressive ; à court terme, ils penchent plutôt vers l’attente et l’observation, plutôt que l’action précipitée.
Cette posture prudente affaiblira davantage la force d’achat du marché.
(Ci-dessous : modèle d’augmentation du volume)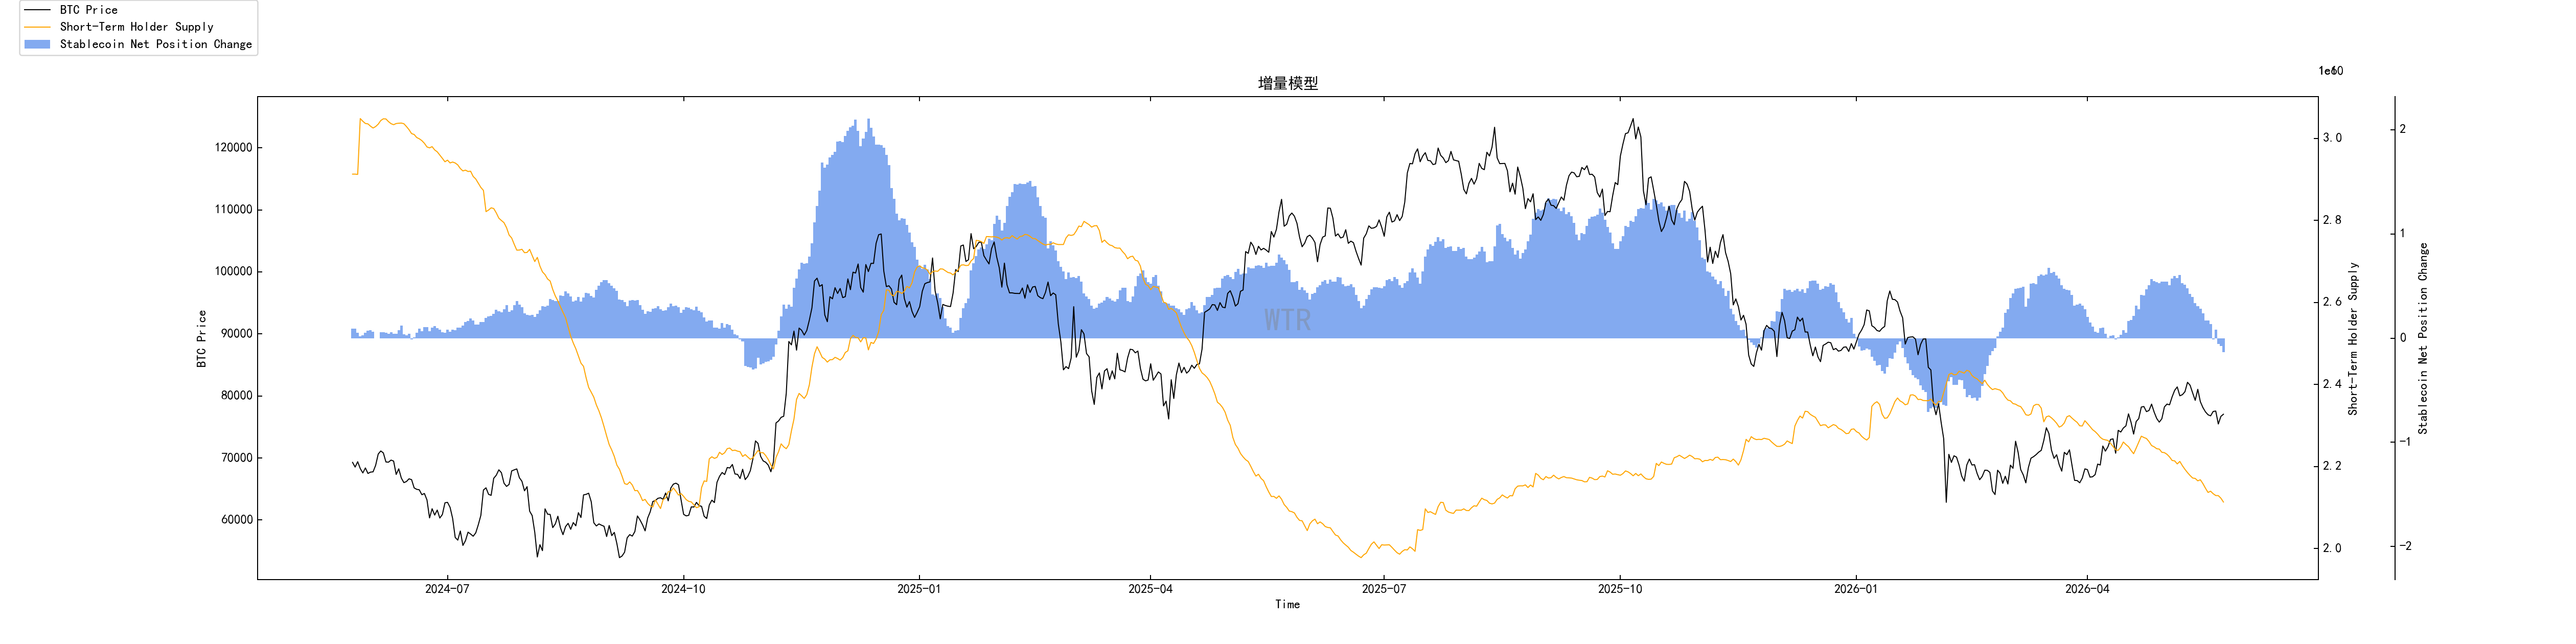 Ces derniers temps, les capitaux incrémentaux affichent une tendance collective au retrait ; la force des acheteurs sur le marché est en train de se contracter de manière ordonnée.
L’offre de stablecoins et l’offre de liquidité à court terme diminuent simultanément.
Cela montre que ce n’est pas juste un ralentissement de l’humeur : une ambiance de sortie est en train de se propager sur le marché.
(Ci-dessous : tendance des positions nettes des BTC sur bourse)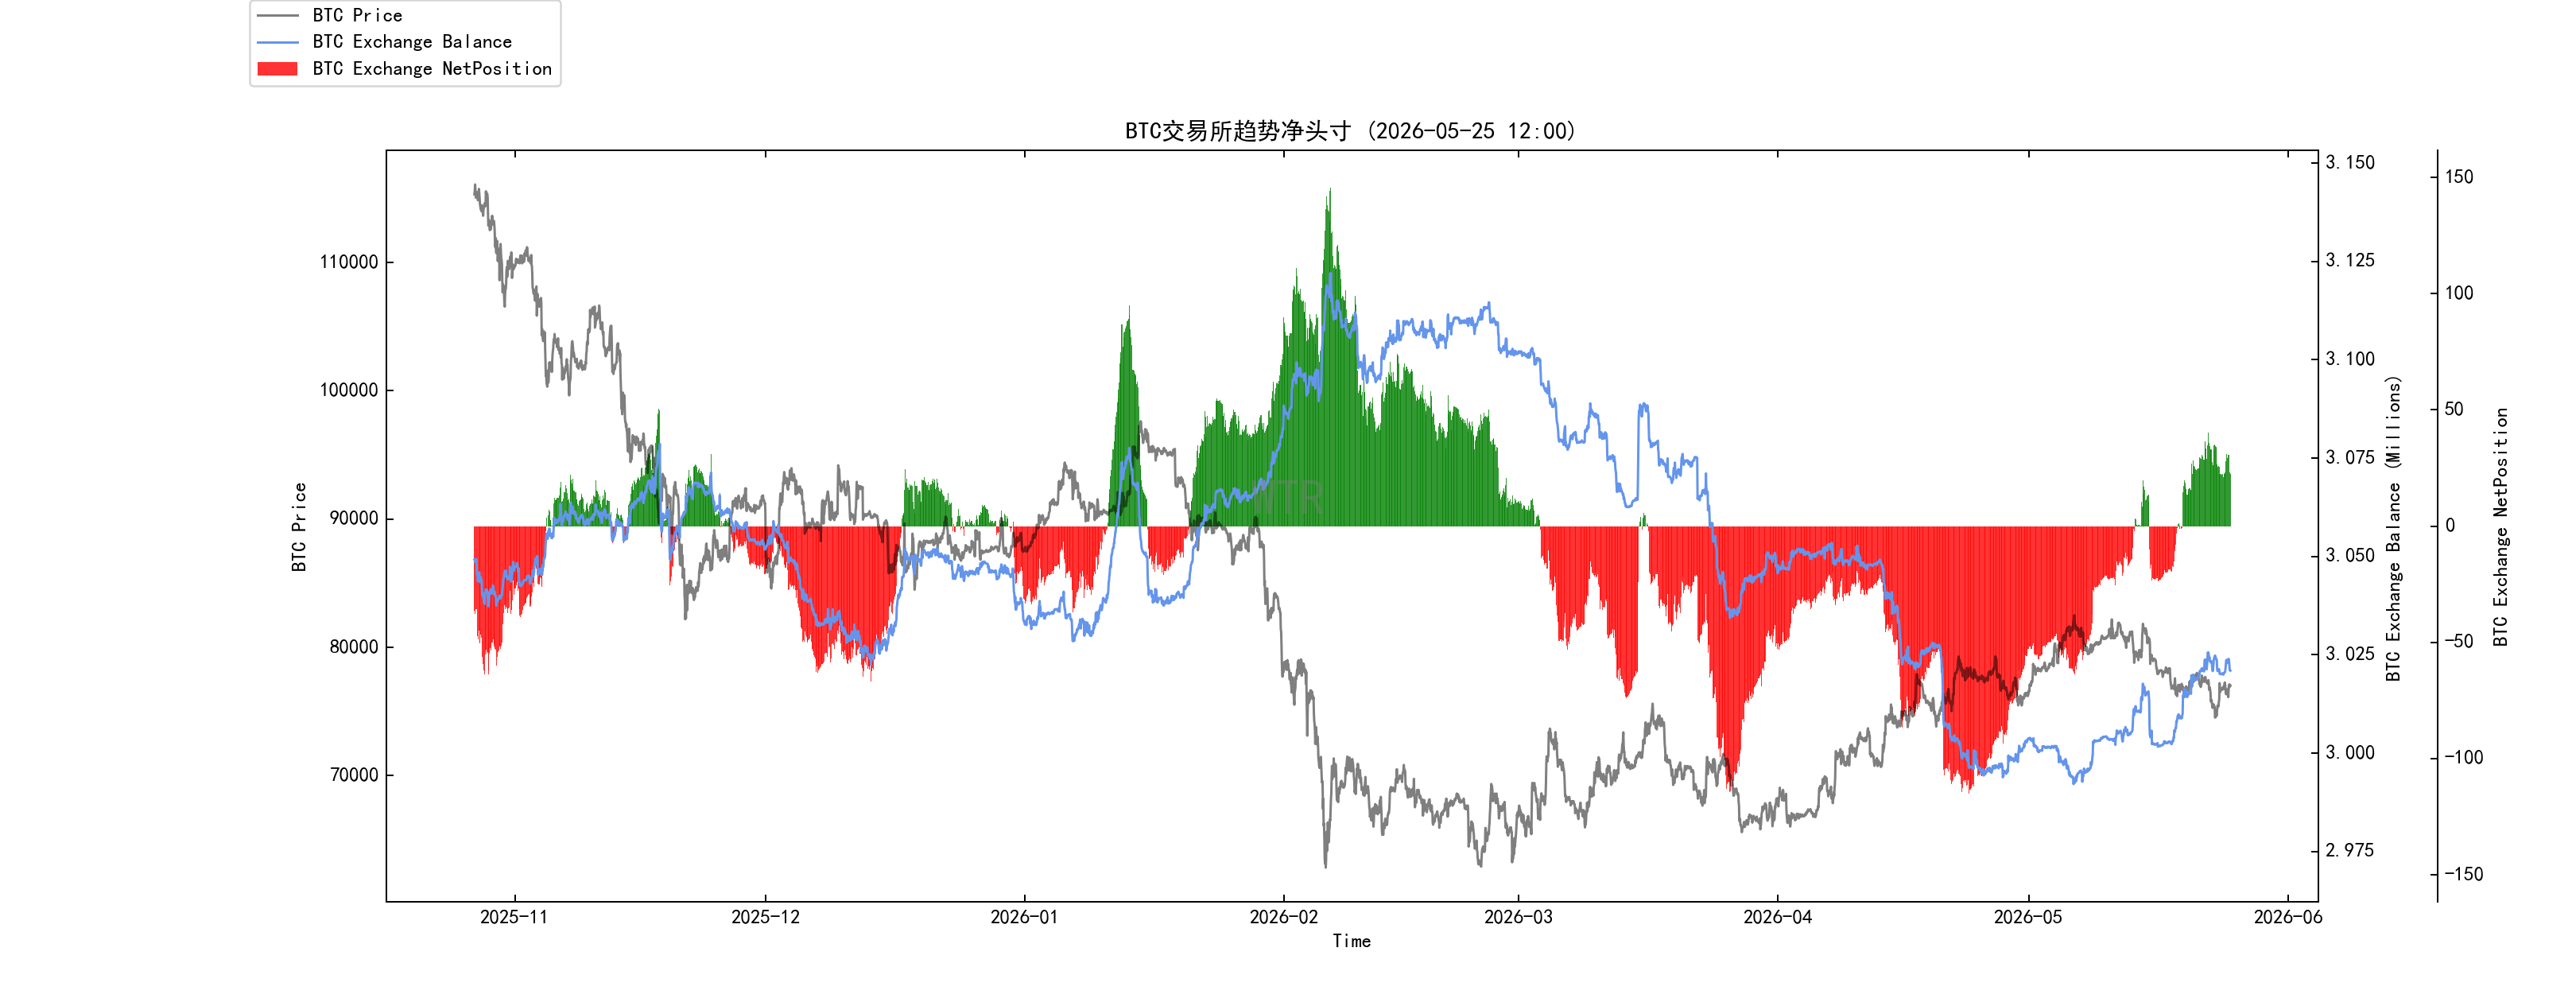 Ces dernières semaines, le volume de dépôts de BTC vers les bourses a continué d’augmenter. Sur le marché, il ne s’agit pas d’une simple vague de retrait de capitaux ; c’est une évolution structurelle de type « réparation — ralentissement — pression ».
Le prix actuel se situe dans un état de prise en charge de la pression acheteuse, et cette structure de pression est formée par la liaison collective de différents types de participants sur le marché (baleines, ETF, traders à court terme, etc.).
Le marché est passé de l’étape de réparation active précédente à une phase de pression passive.
(Ci-dessous : positions nettes d’ayant réalisé P/L)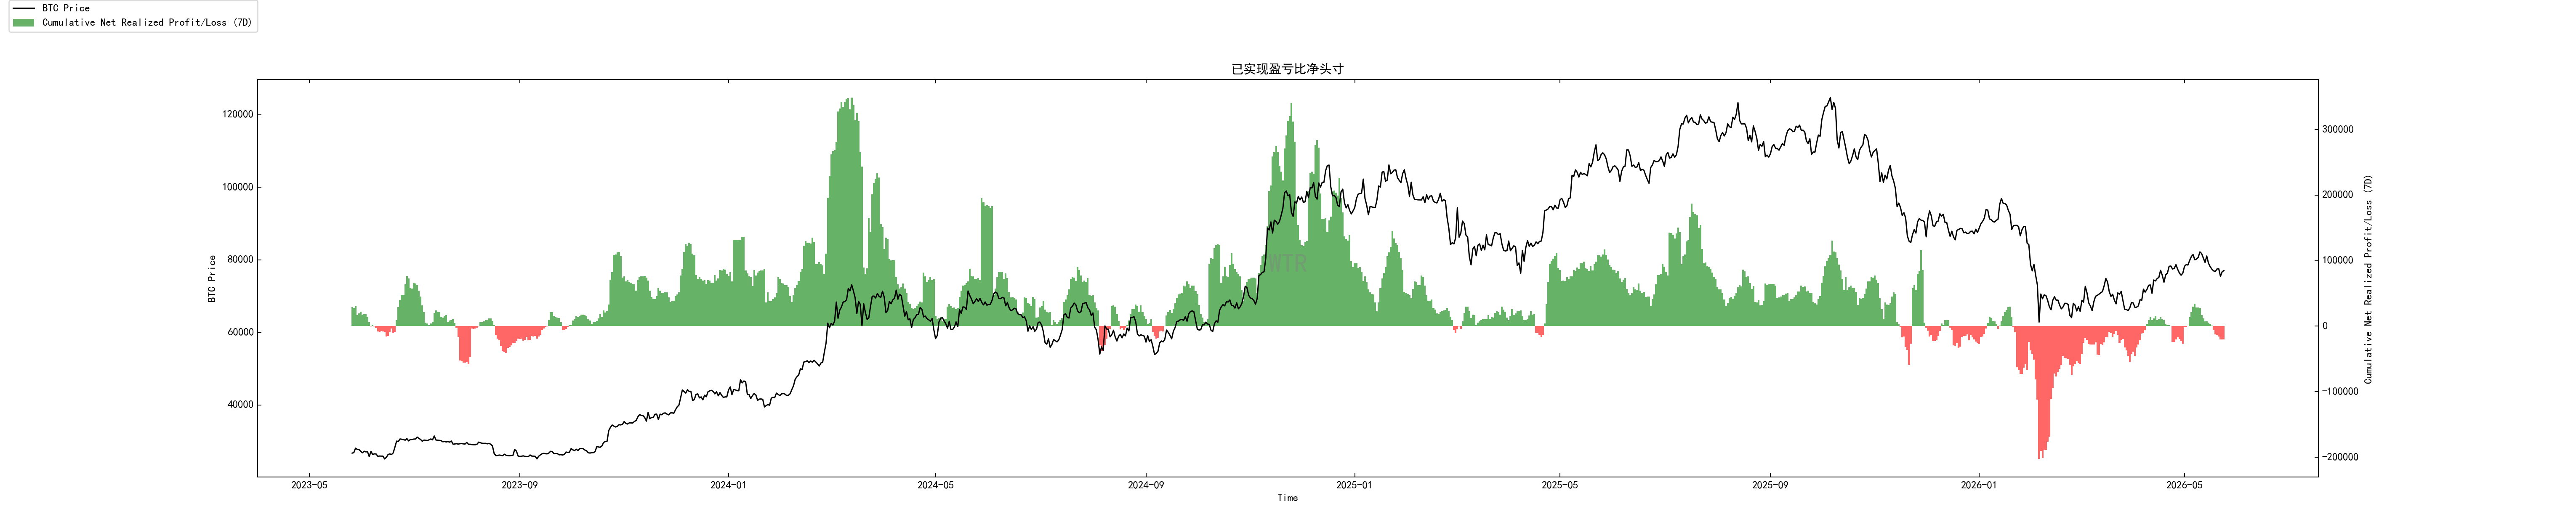 Les positions nettes récemment réalisées gains/pertes indiquent que le taux de circulation des jetons en perte s’élargit à nouveau, ce qui montre que la pression liée aux sorties en stop-loss et la liquidation à l’intérieur du marché est en train de remonter.
Ce changement de structure nous incite à évaluer prudemment l’ampleur de la correction actuelle et à ne pas conclure trop tôt à un plancher.
Si le ratio de pertes continue d’augmenter, la pression à la baisse pourrait encore s’aggraver.
(Ci-dessous : ratio gains/pertes réalisés sur l’année)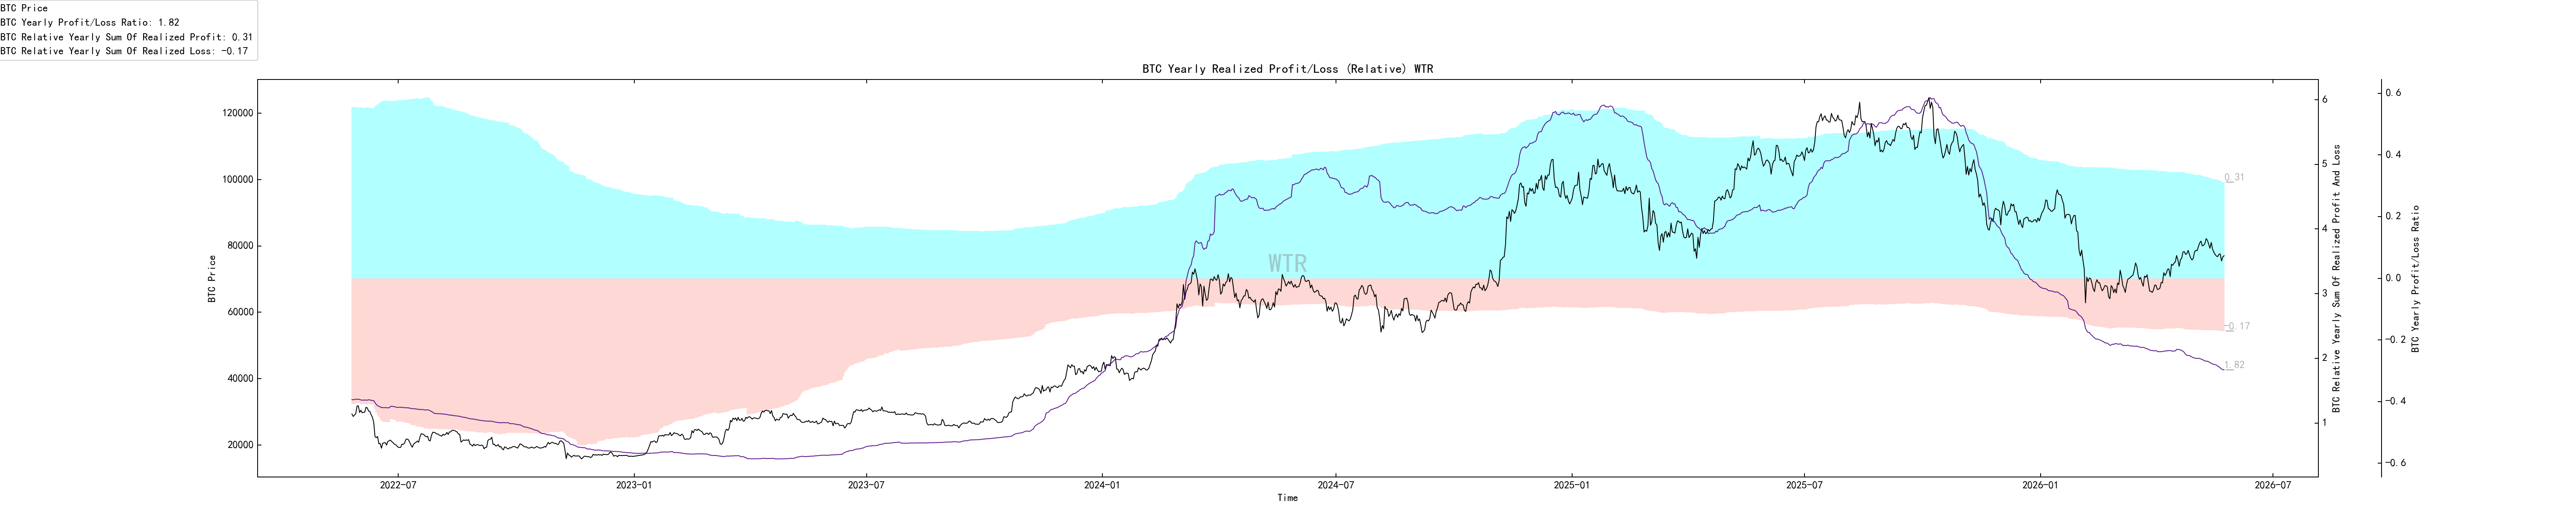
D’après le ratio gains/pertes réalisés sur l’année, le marché est récemment repassé dans une structure de libération concentrée de jetons en perte, à un niveau comparable à l’historique. Le marché traverse un processus de nettoyage profond des jetons et de purge émotionnelle. En d’autres termes, à ce stade, il faut principalement observer les baisses/ajustements structurels attendus ; il ne faut pas juger trop vite un retournement, et il faut attendre avec patience que le rythme de libération des pertes ralentisse.
Observation à court terme
Coefficient de risque des dérivés
Ratio des transactions exprimant les intentions sur options
Volume des transactions sur dérivés
Volatilité implicite des options
Volume de transfert profits/pertes
Nouvelles adresses et adresses actives
Positions nettes des bourses pour l’« orange cristallisé »
Positions nettes des bourses pour l’« ether »
Pression vendeuse des poids lourds
État du pouvoir d’achat mondial
Positions nettes des stablecoins sur bourse
Évaluation des dérivés : le coefficient de risque est dans la zone verte, le risque sur les dérivés est faible. (Ci-dessous : coefficient de risque des dérivés)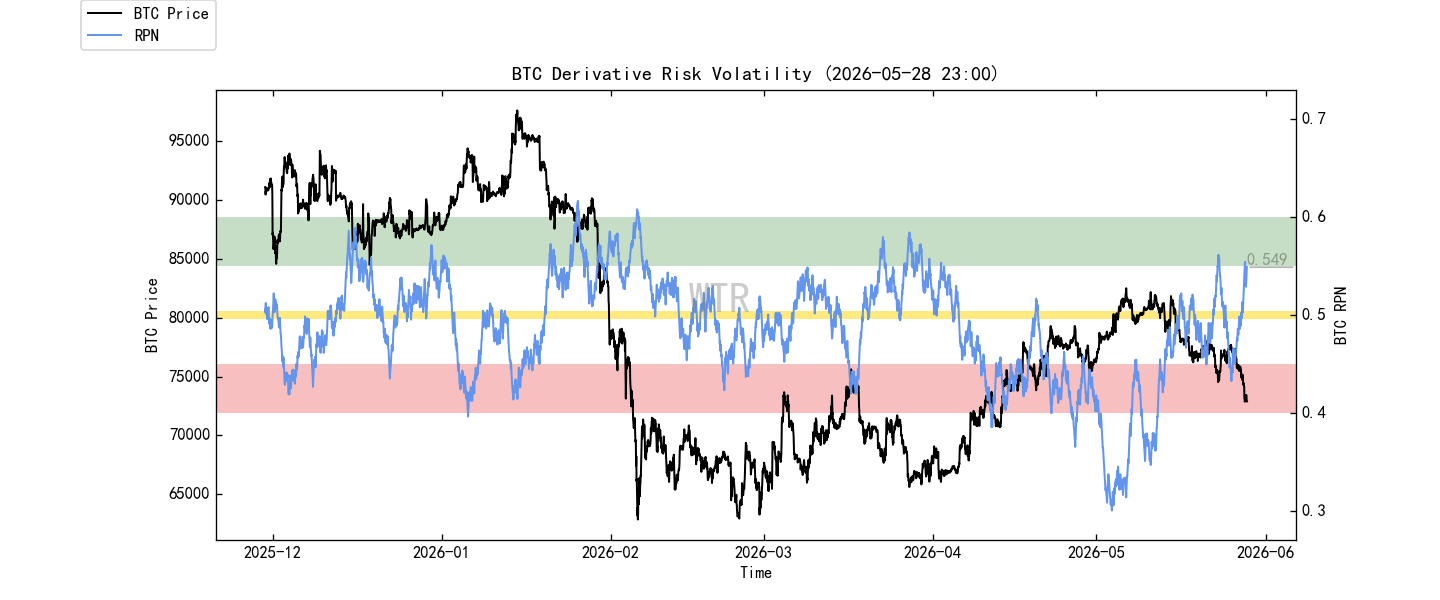 Le prix du BTC a légèrement baissé par rapport à la semaine précédente, mais le niveau actuel a déjà cassé la ligne de sentiment et la ligne de support importantes du marché : la ligne de coût des détenteurs à court terme, proche de 78K.
Pour les dérivés : apaisement temporaire, aucune attente particulière cette semaine.
(Ci-dessous : ratio des intentions sur options/transactions)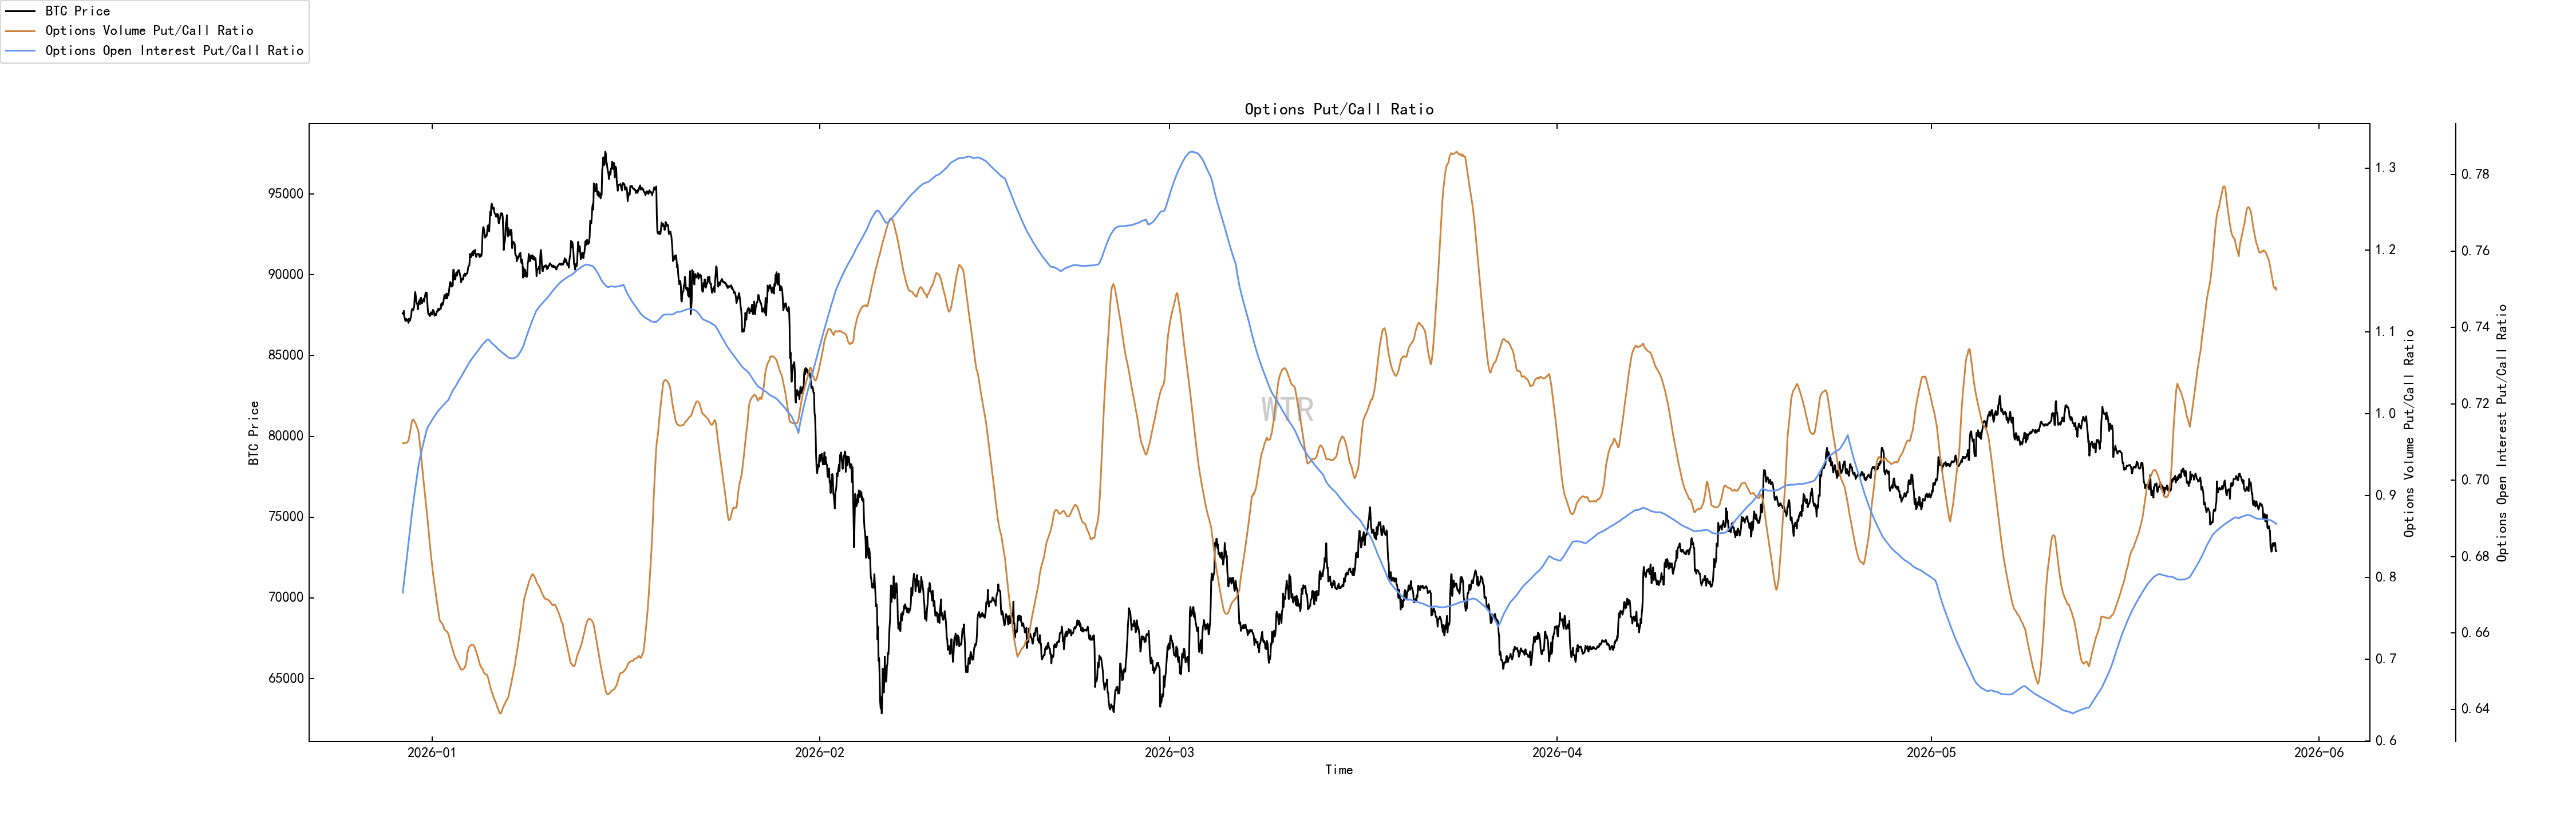 Le volume des options explose ; le ratio PUT/CALL est proche de 1. Le sentiment du marché des options est neutre.
(Ci-dessous : volume des transactions sur dérivés)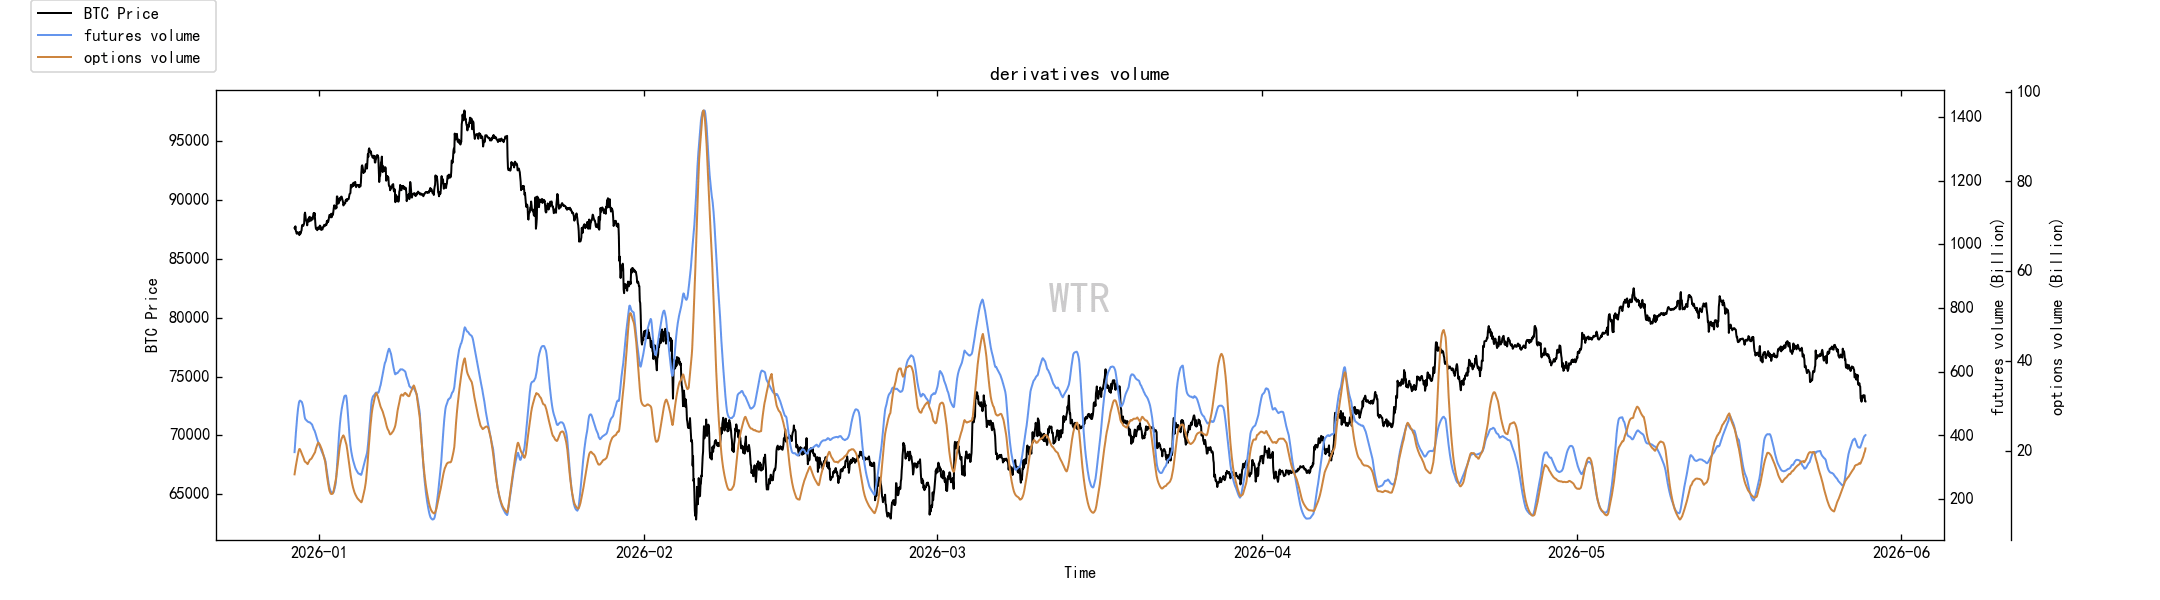 Le volume des transactions sur les dérivés se situe actuellement dans une zone intermédiaire à basse.
(Ci-dessous : volatilité implicite des options)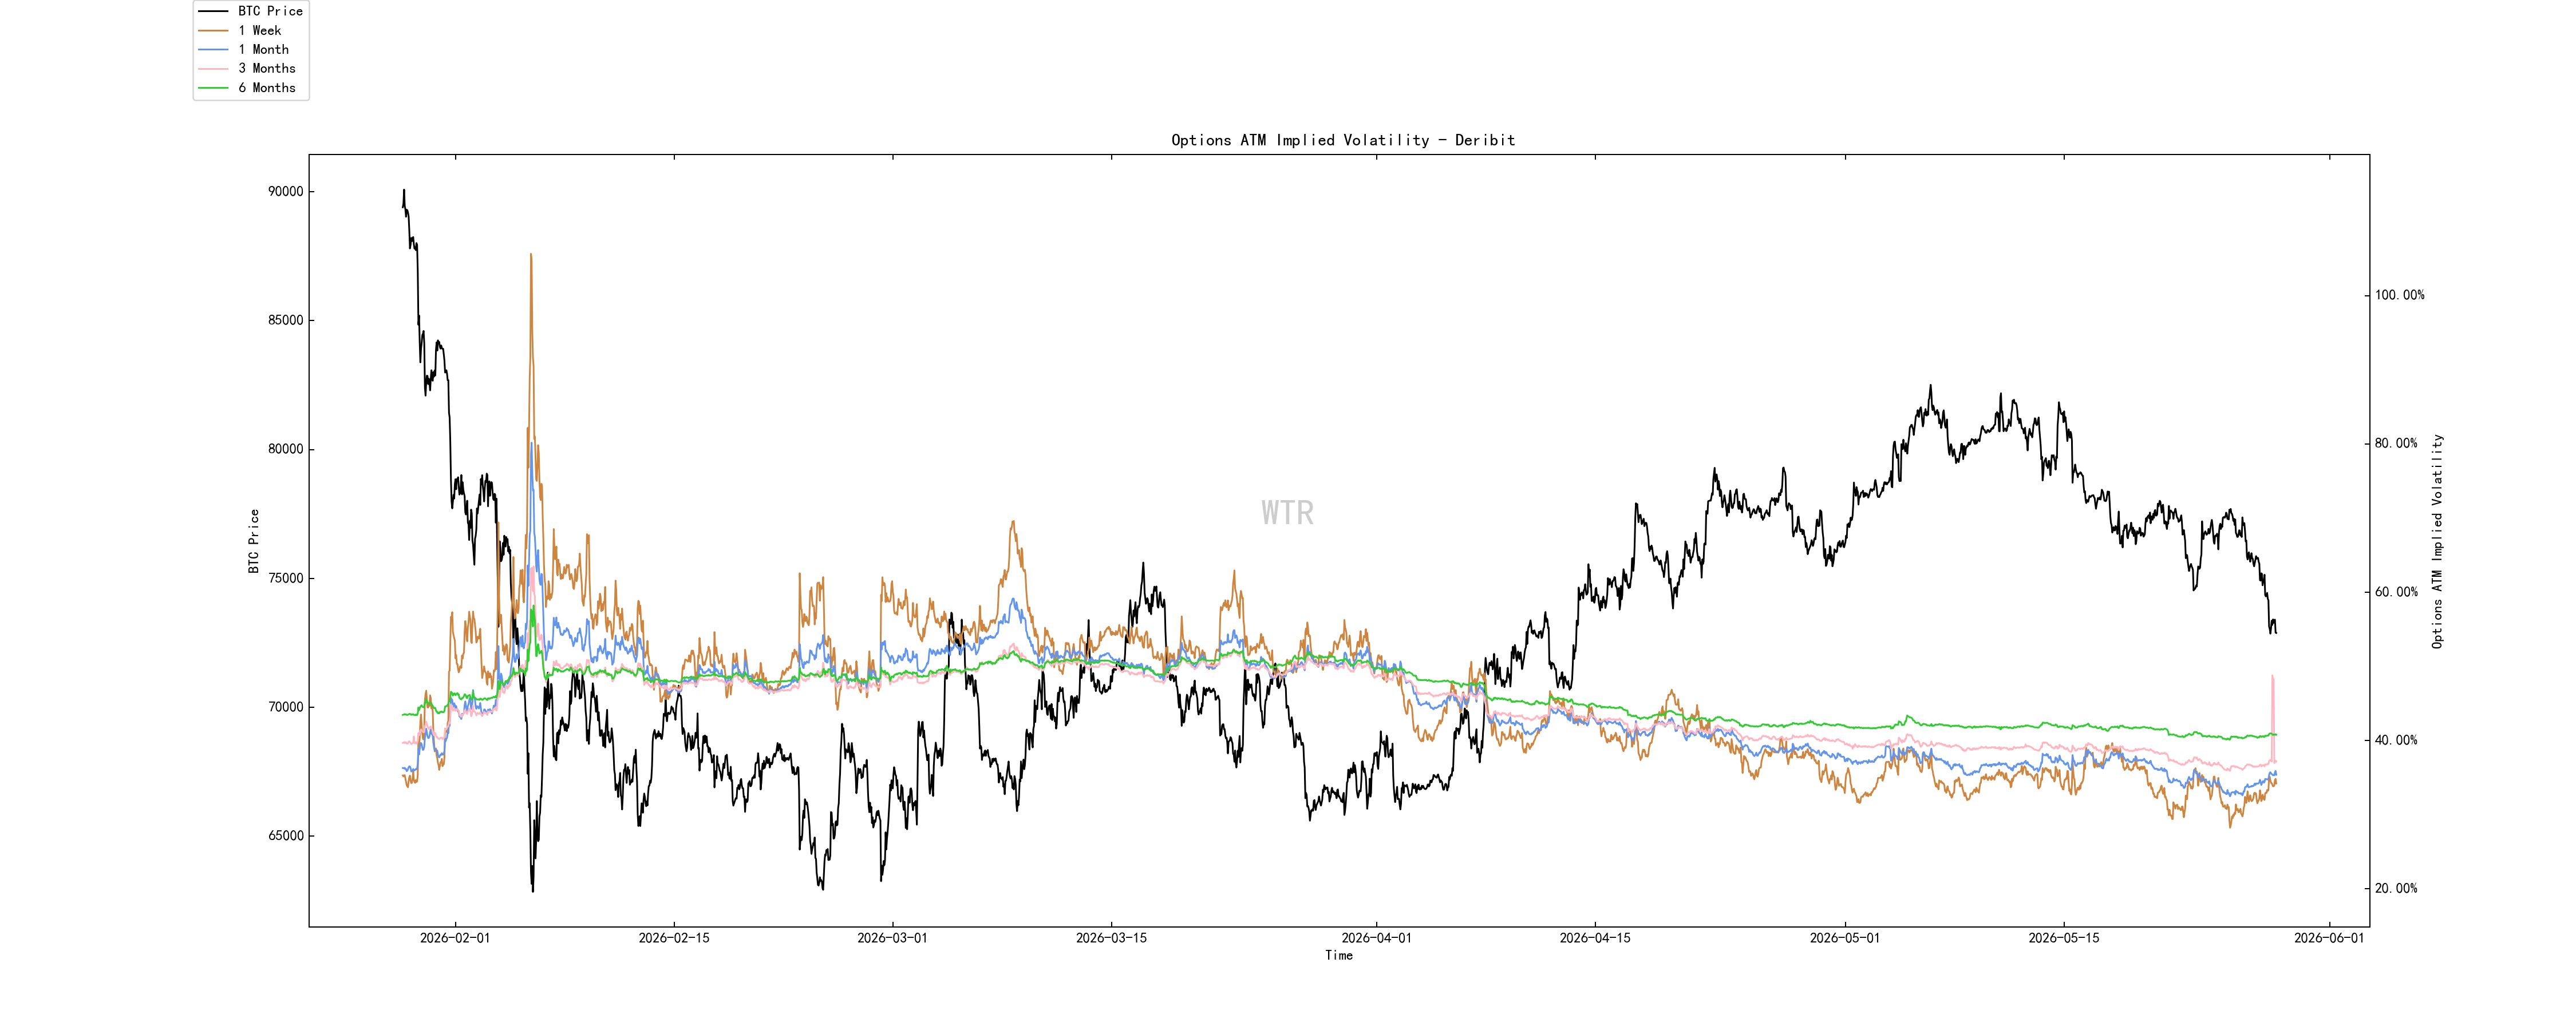 La volatilité implicite des options a connu des variations temporaires.
Évaluation de l’état émotionnel : hésitation.
(Ci-dessous : volume de transfert de profits et pertes)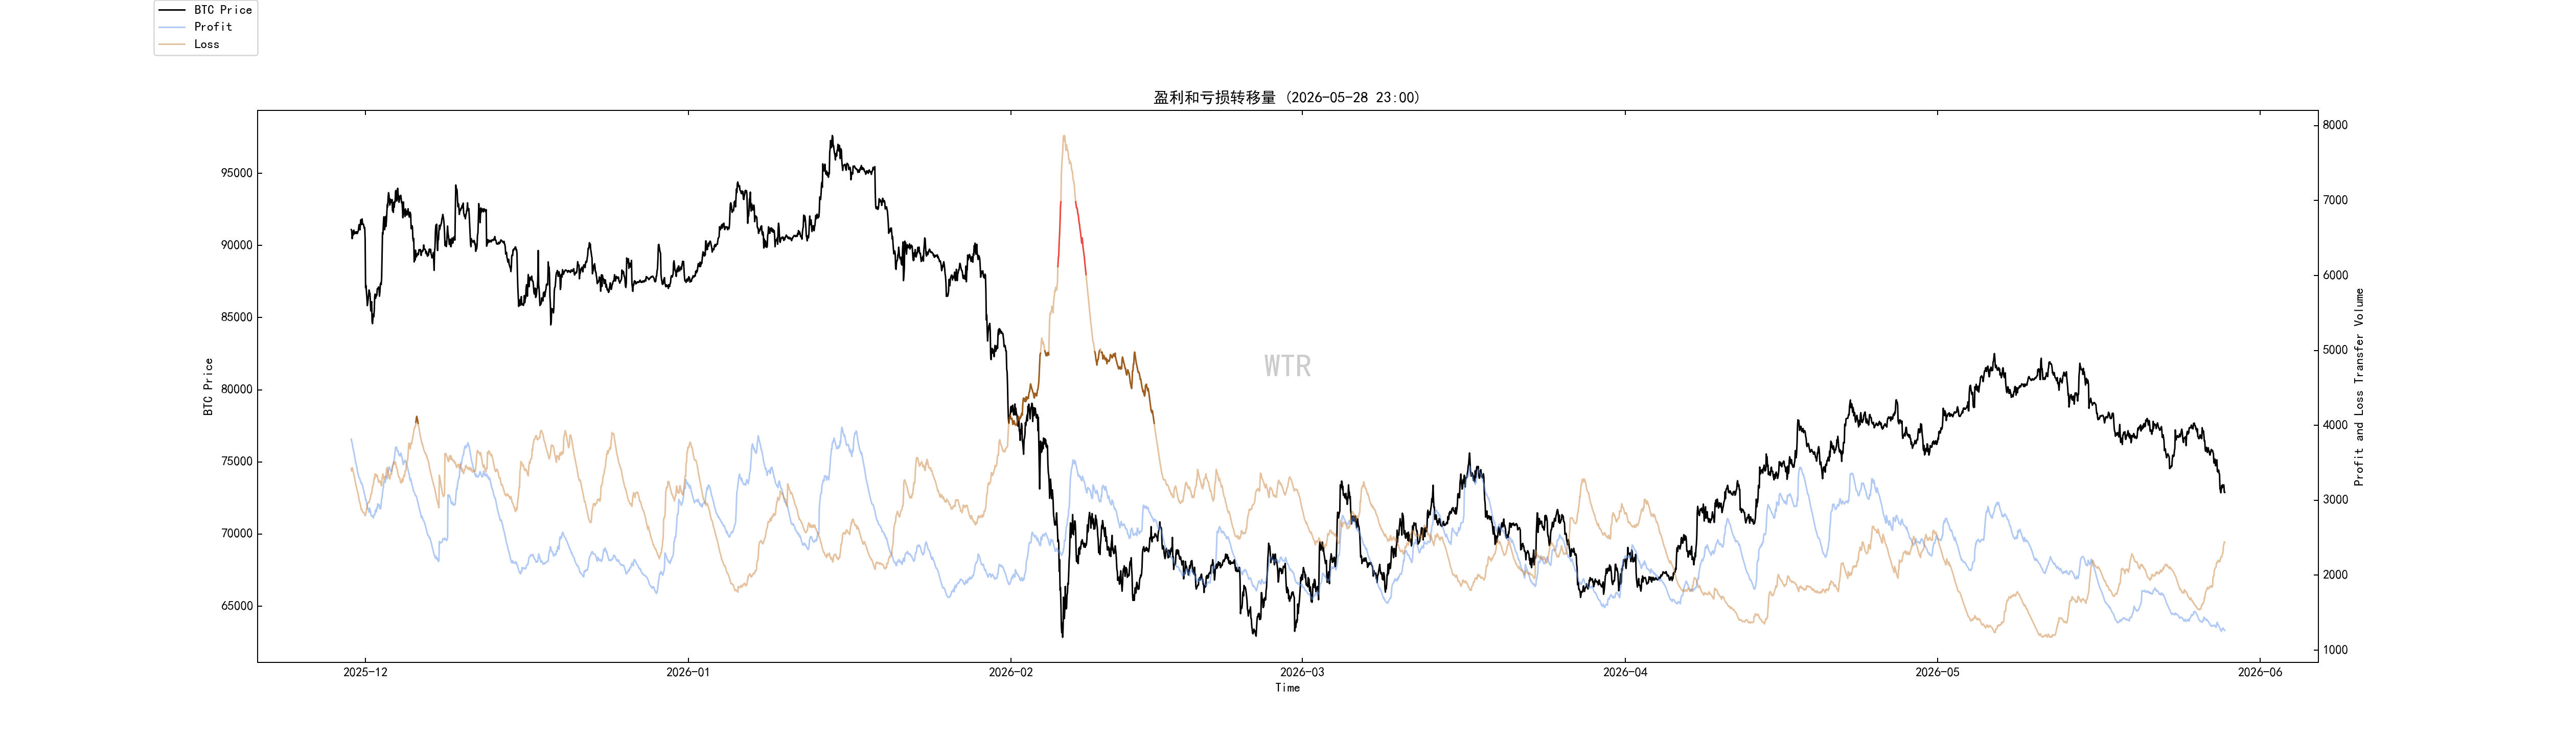 Une légère baisse n’a pas déclenché une vague de panique et de ventes forcées plus importante ; à ce stade, le sentiment du marché est assez hésitant.
(Ci-dessous : nouvelles adresses et adresses actives)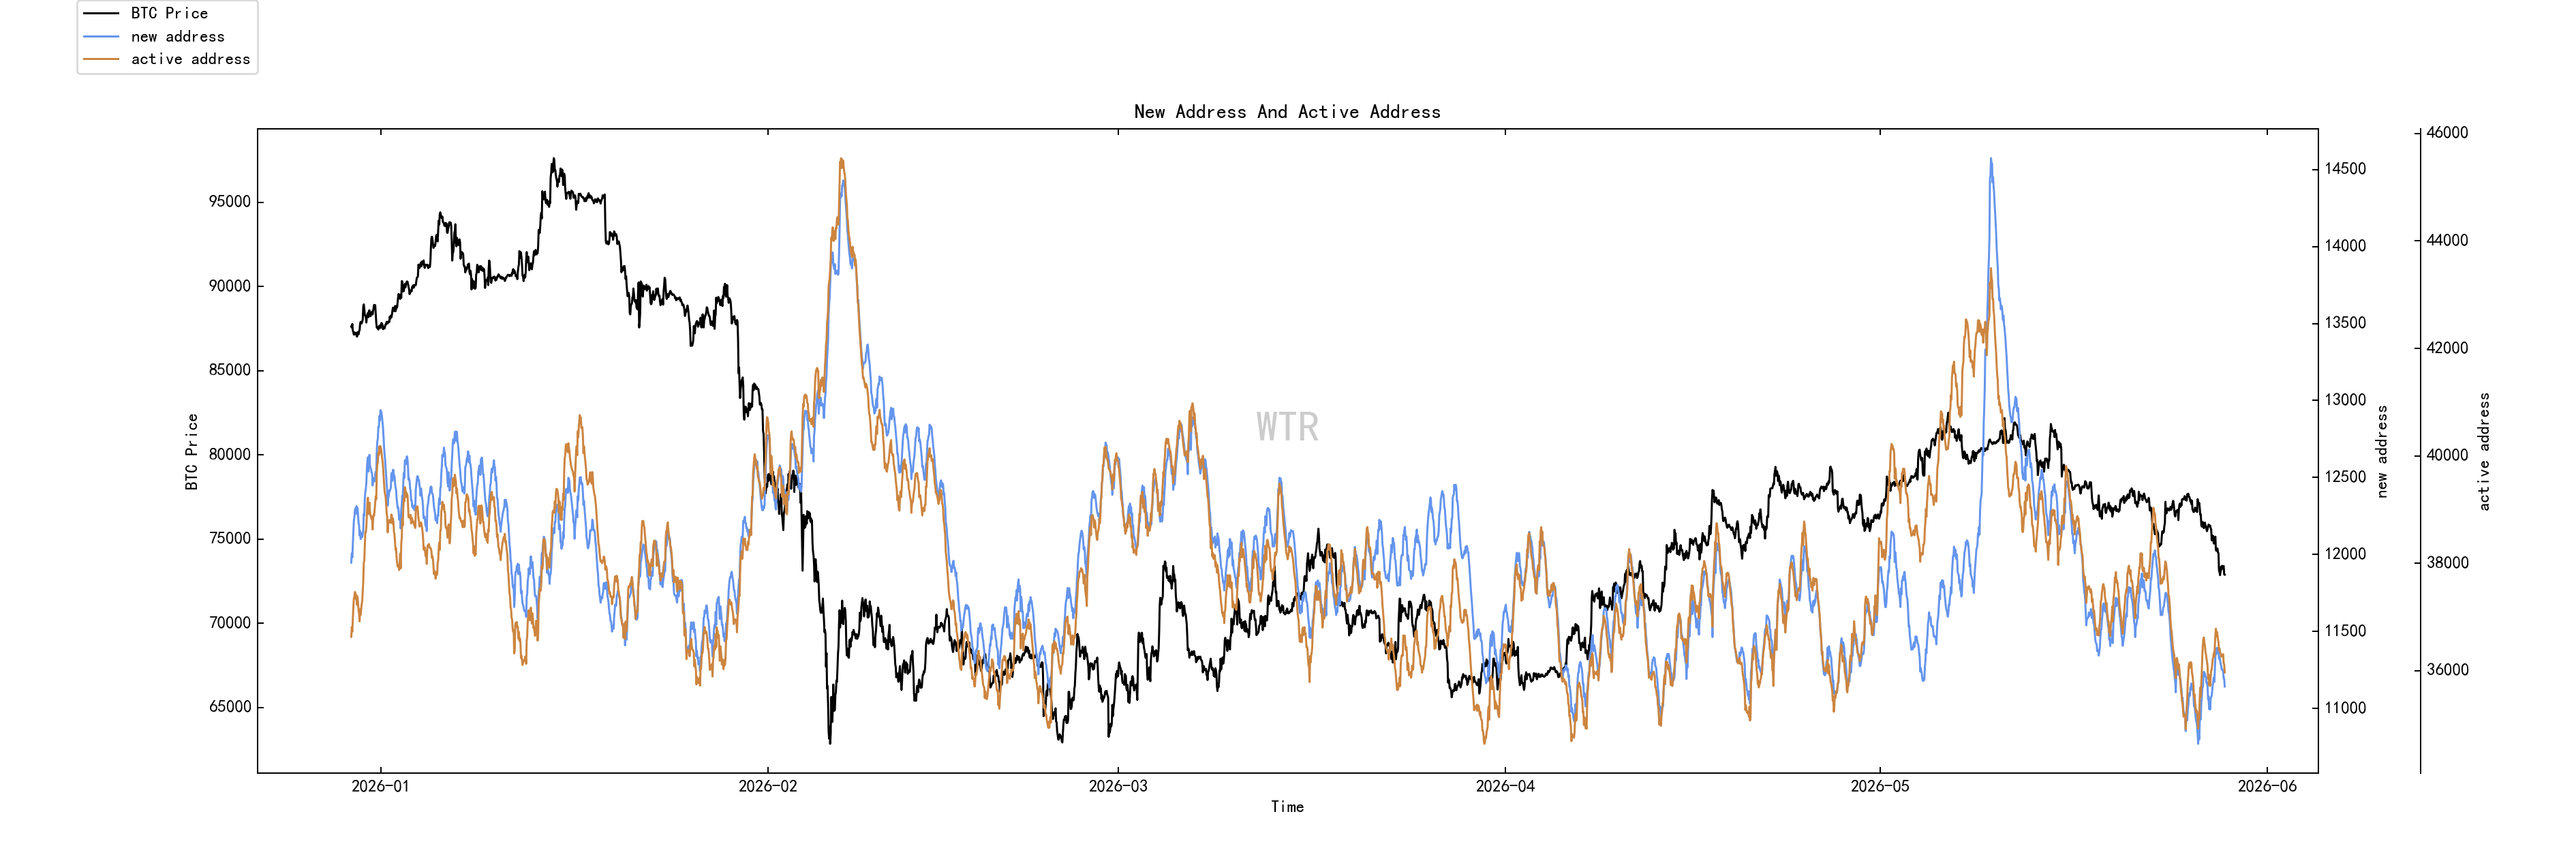 Les nouvelles adresses actives se situent près de niveaux bas.
Évaluation de la structure au comptant et de la pression vendeuse : les positions nettes BTC et ETH détenues sur les bourses sont toutes deux en état d’accumulation d’entrées.
(Ci-dessous : positions nettes de l’« orange cristallisé » sur bourse)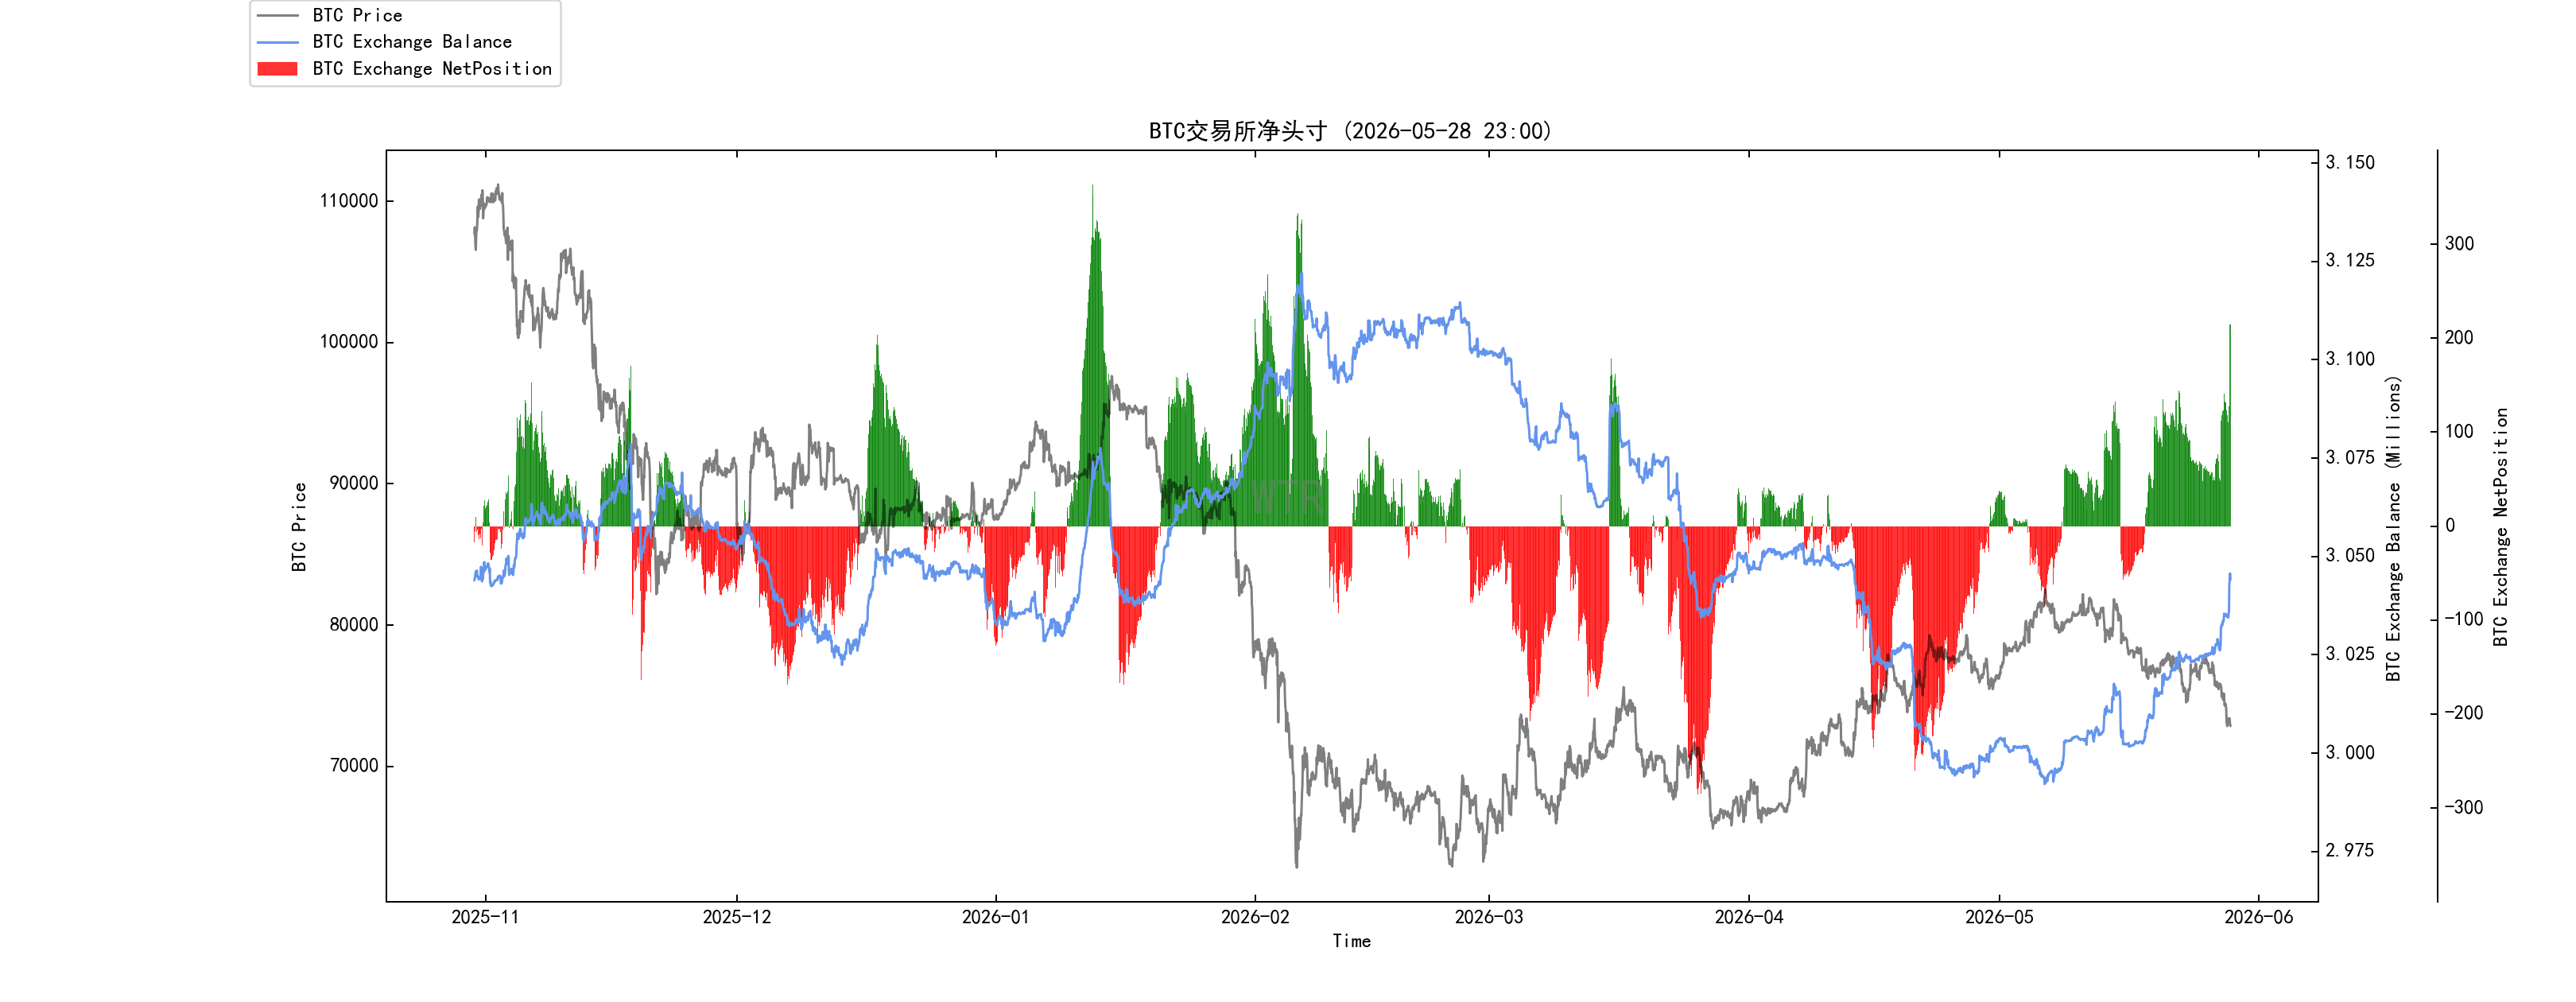 Les positions nettes des BTC sur les bourses étaient globalement en accumulation de légères entrées la semaine dernière.
(Ci-dessous : positions nettes E sur bourse)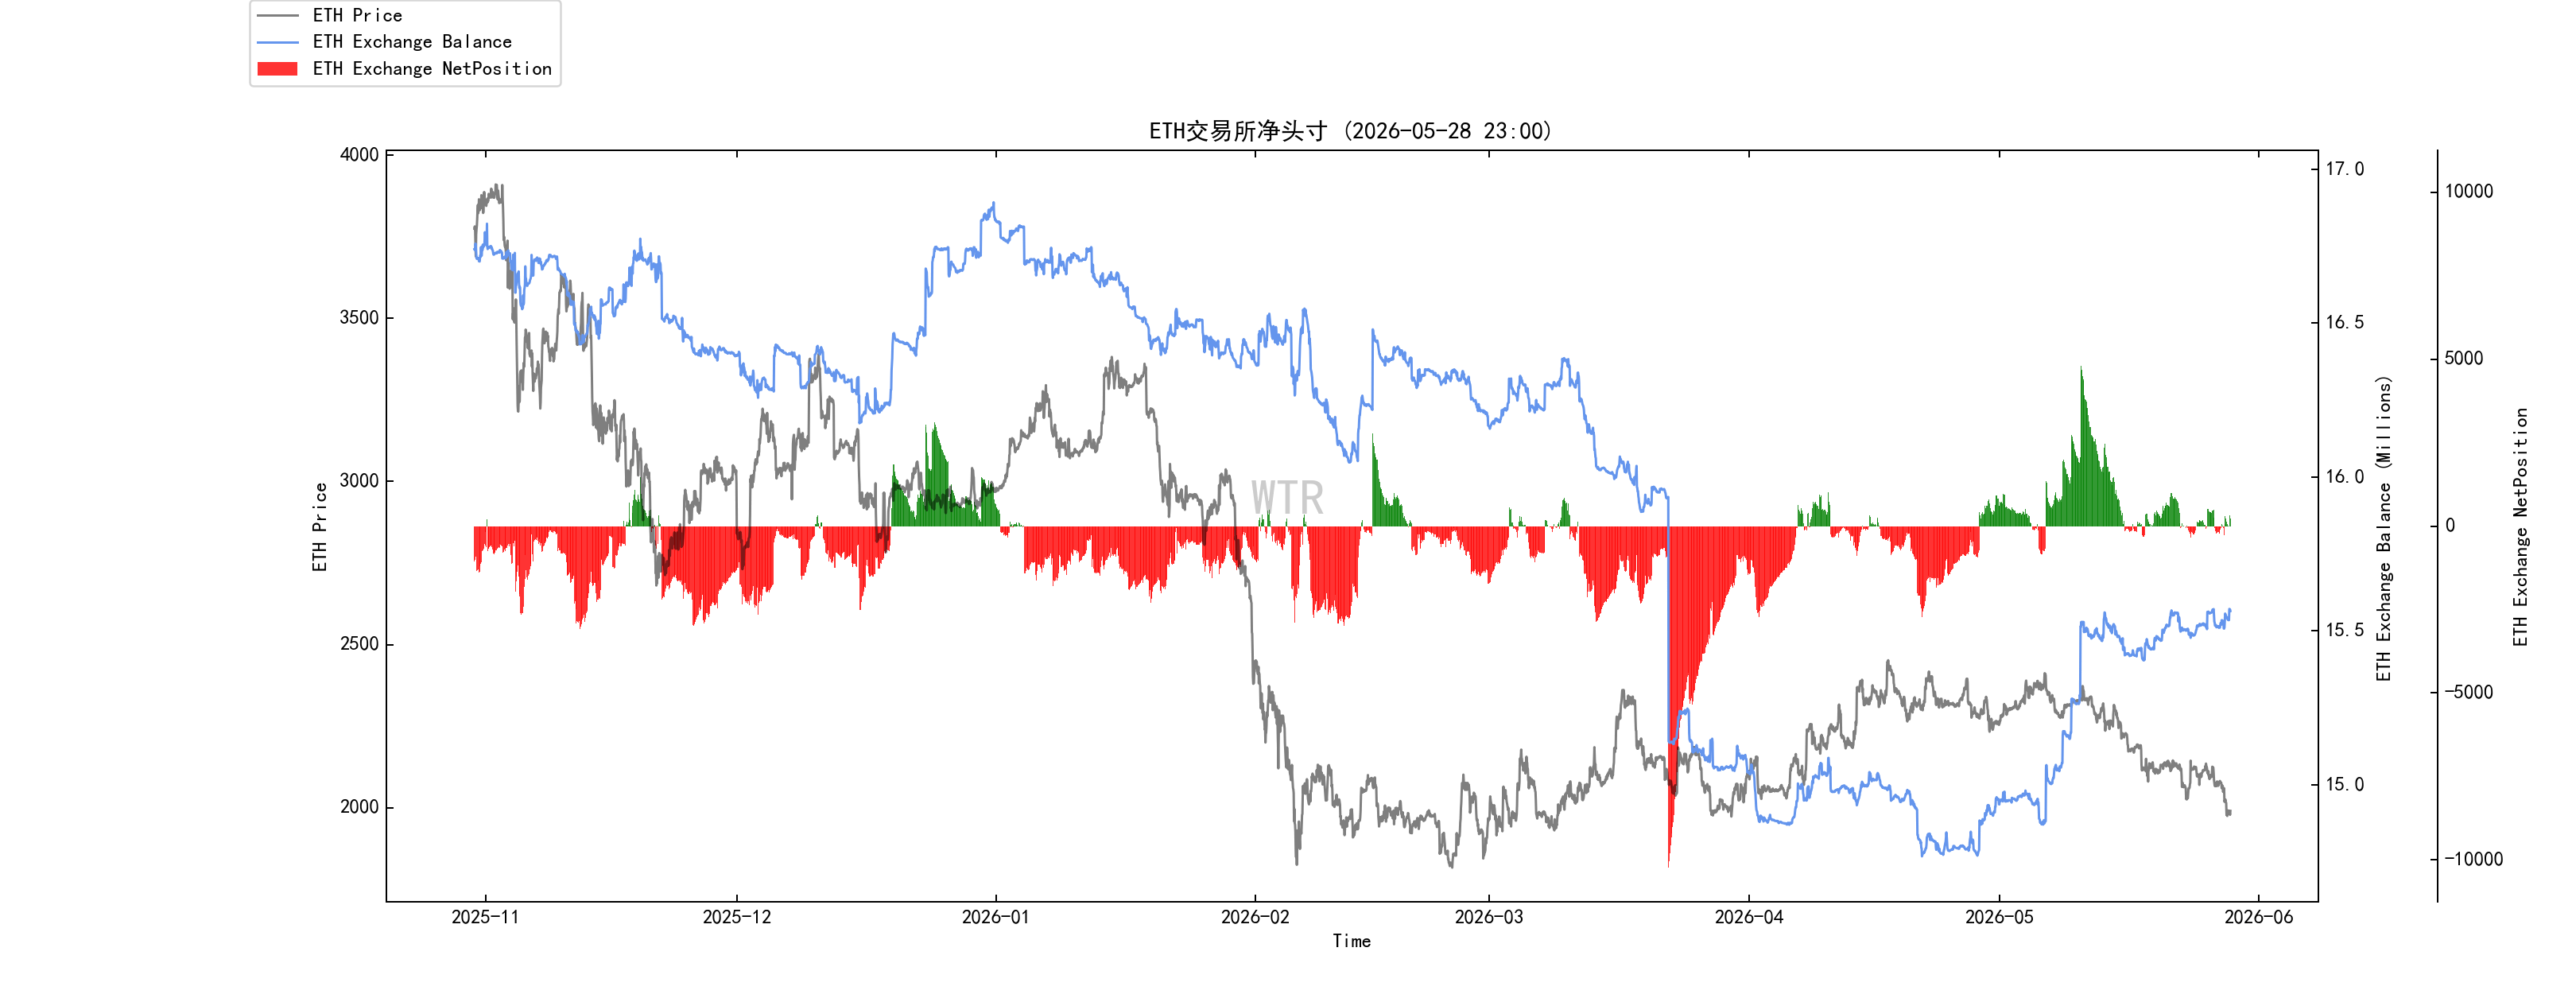 Les positions nettes ETH sur les bourses ont globalement été en léger état d’entrée nette la semaine passée, avec accumulation.
(Ci-dessous : pression vendeuse des poids lourds)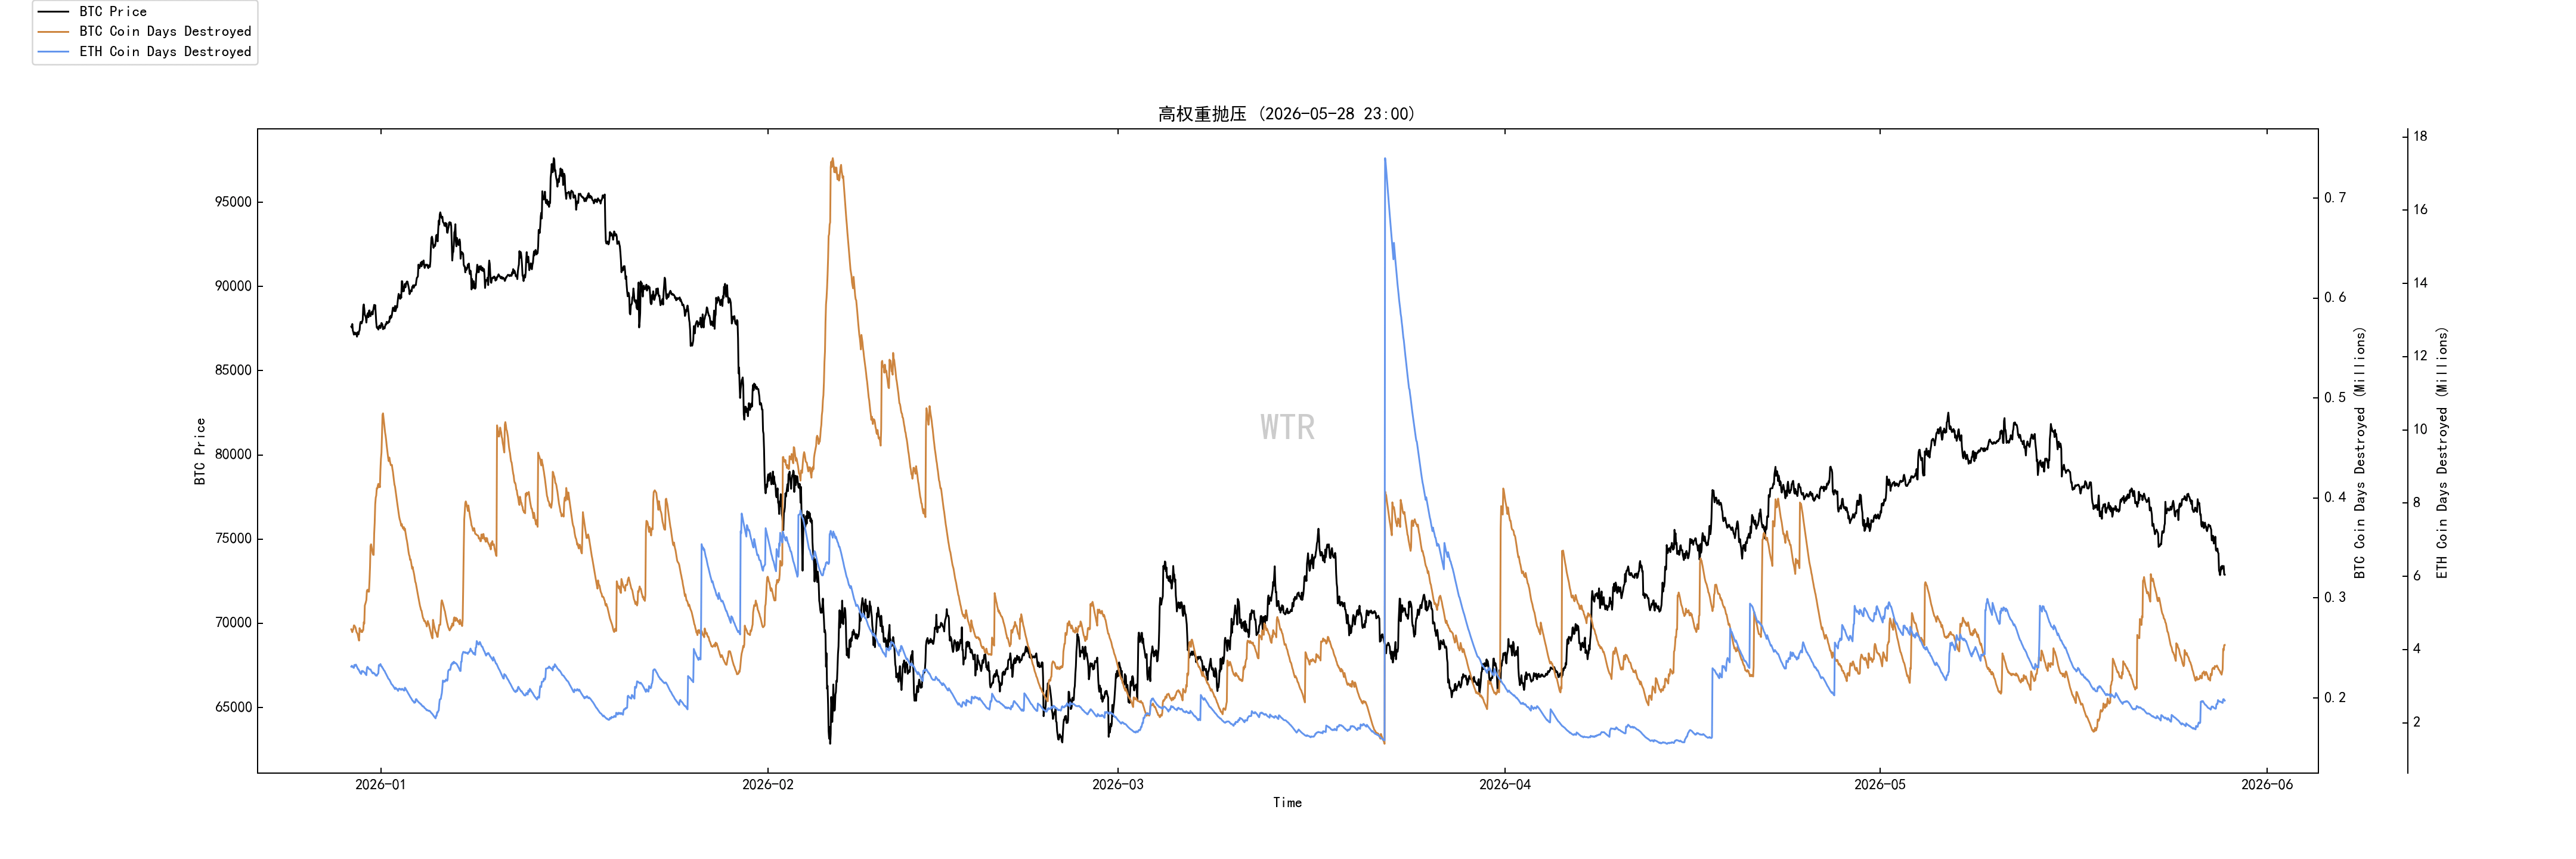 BTC présente un peu de pression vendeuse des poids lourds.
Évaluation du pouvoir d’achat : fuite du pouvoir d’achat mondial et du pouvoir d’achat en stablecoins.
(Ci-dessous : état du pouvoir d’achat mondial)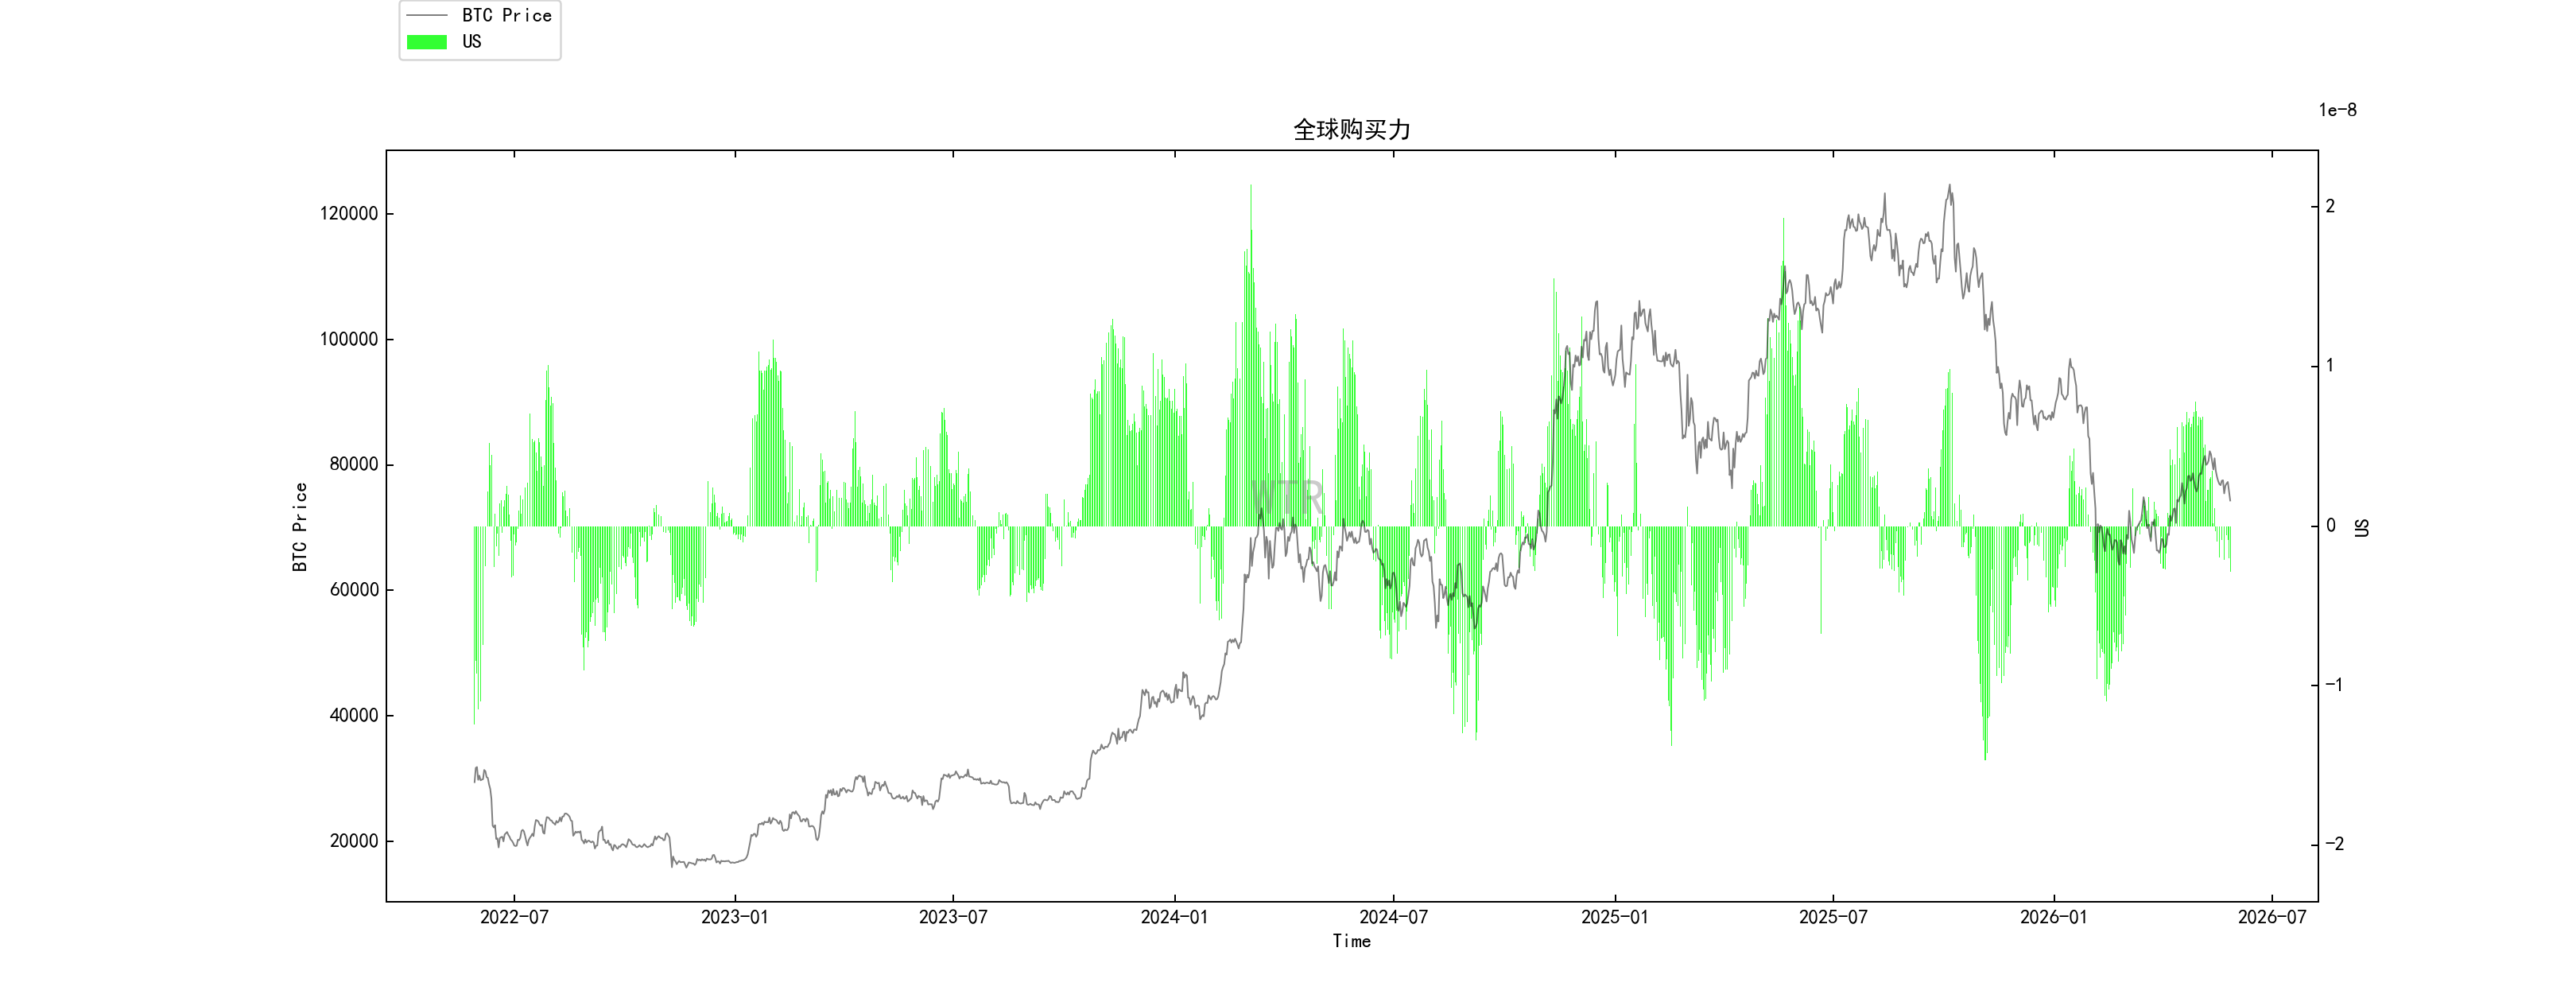 Le pouvoir d’achat mondial a chuté dans le négatif.
(Ci-dessous : positions nettes USDC sur bourse)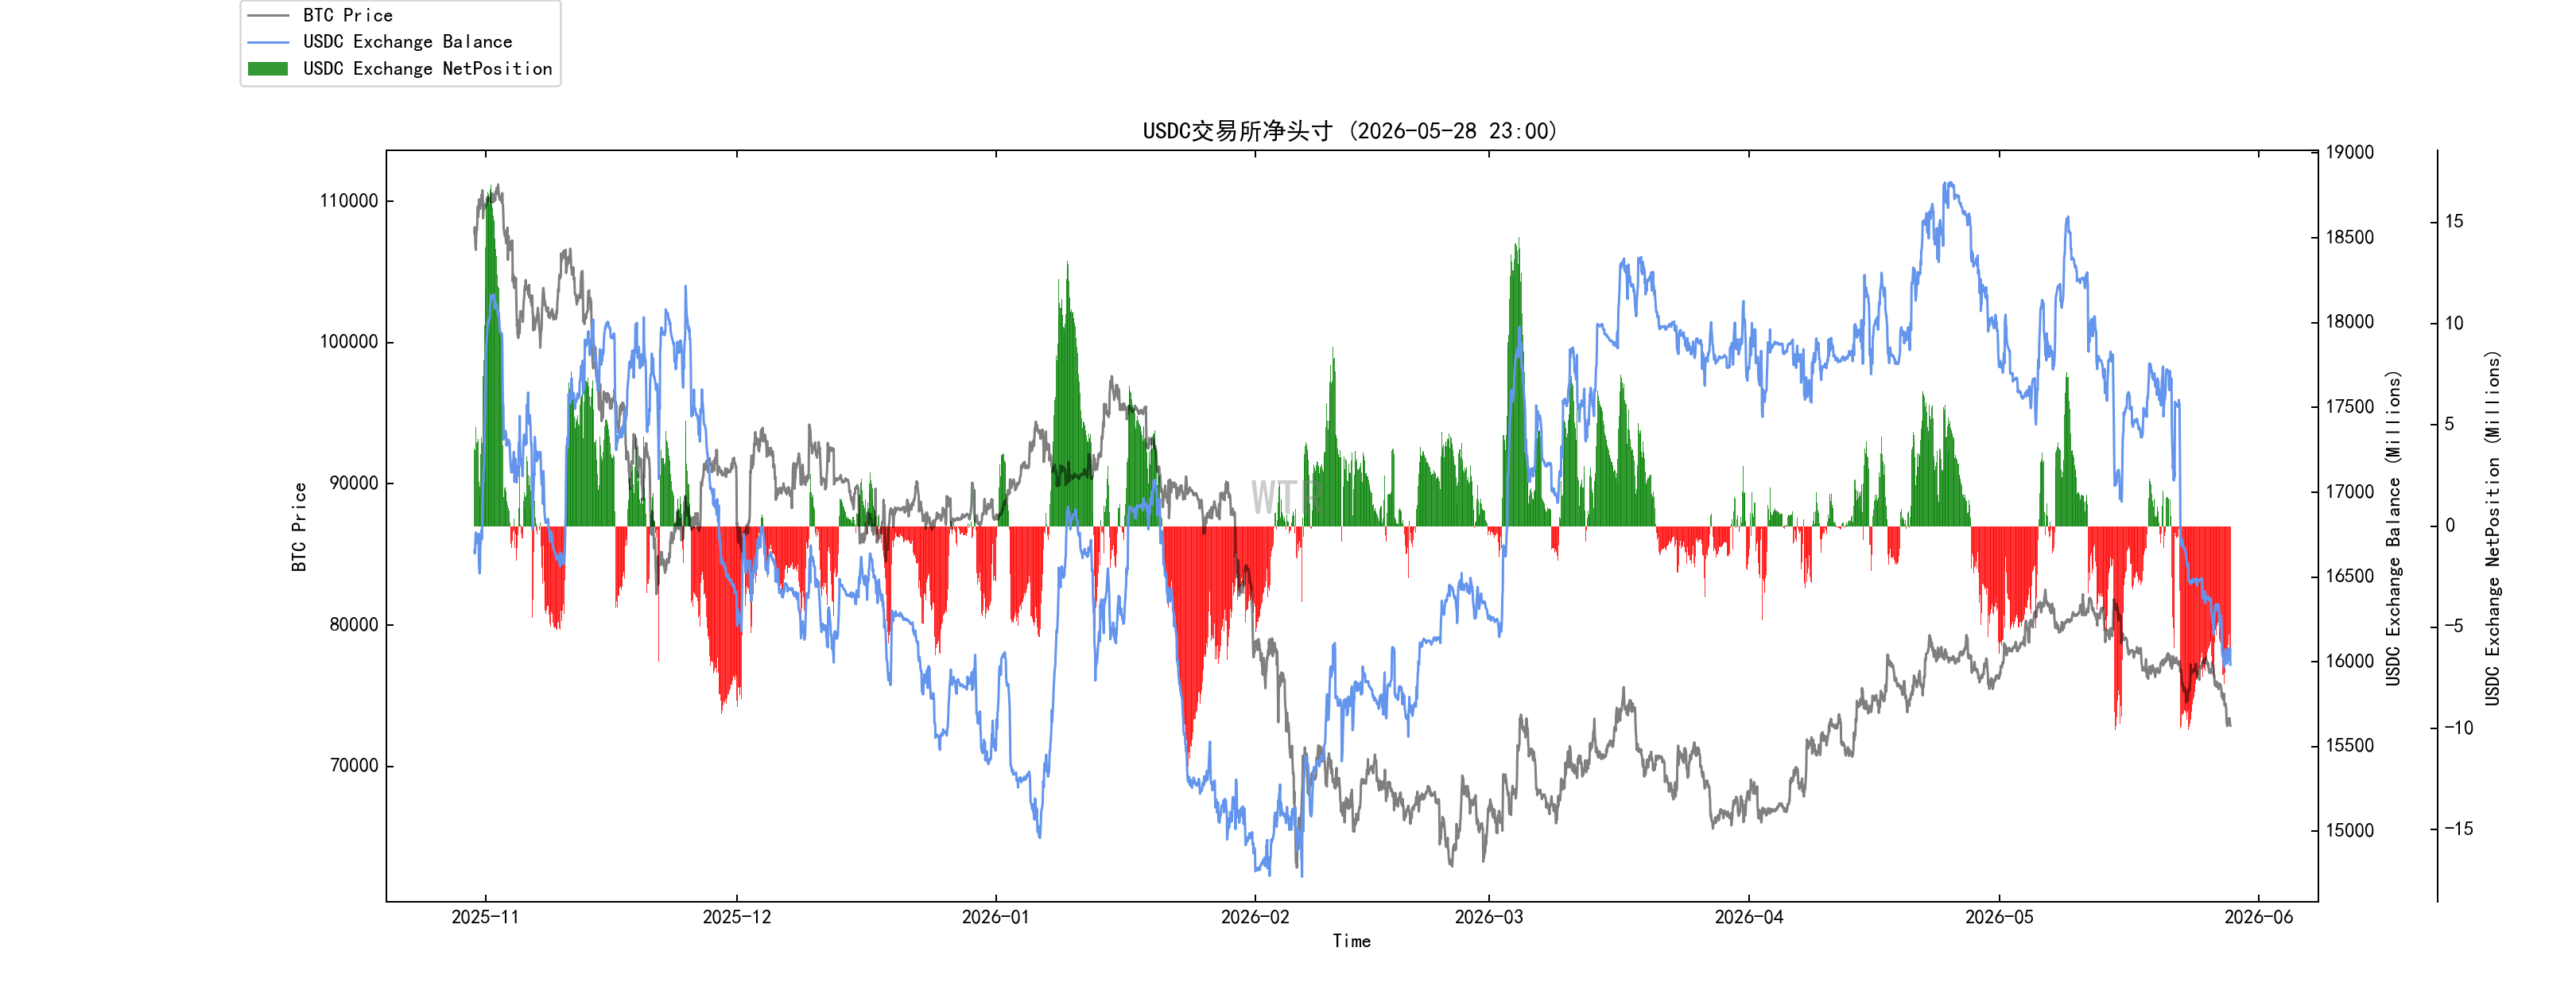
Perte limitée du pouvoir d’achat des stablecoins.
Bilan de la semaine :
Résumé des informations :
Le changement central du marché cette semaine : la baisse des prix du pétrole apporte un apaisement à court terme, mais le cadre des taux élevés n’a pas changé.
Après l’espoir de la réouverture du détroit d’Hormuz, le prix du pétrole, qui était revenu de son plus haut, a fait baisser les inquiétudes du marché concernant une perte de contrôle de l’inflation et d’éventuelles hausses de taux supplémentaires.
Mais ce n’est qu’une baisse du risque ; ce n’est pas une disparition du risque. Tant que le canal énergétique n’est pas totalement rétabli, le prix du pétrole continuera d’influencer les anticipations d’inflation et continuera aussi de contraindre l’espace politique de la Fed, de la BCE et de la Banque du Japon.
La variable la plus importante pour le marché des capitaux en ce moment reste celle des rendements des bons du Trésor américain et du dollar.
Si les rendements des bons du Trésor américain à 10 ans restent autour de 4,5% ou au-dessus, les valeurs de croissance, les technologiques, l’immobilier, l’or et les actifs crypto seront tous soumis à une pression sur la valorisation.
Si le dollar se renforce à nouveau, il pèsera aussi sur l’appétit pour le risque des actifs hors-USD, des matières premières et du marché crypto.
Côté actions US, ce n’est pas encore une tendance haussière généralisée : l’IA et les bénéfices des entreprises soutiennent l’indice, tandis que les taux élevés plafonnent la valorisation. La chaîne d’approvisionnement de l’IA reste la principale thématique la plus forte. Mais le marché est très concentré, ce qui indique que les capitaux ne se sont pas diffusés dans tout le marché. Si les rendements des bons du Trésor continuent de monter, les actions technologiques à forte valorisation feront aussi face à une pression de repli par phases.
Sur le marché crypto, actuellement il n’y a pas de mouvement autonome : il suit principalement les variations de taux macro, du dollar et des flux de fonds des ETF. Les ETF BTC et ETH continuent de sortir en net, ce qui indique que l’achat à court terme n’est pas suffisant ;
Le BTC reste un actif de liquidité macro ; pour l’ETH, il manque un retour de capitaux évident. Le SOL a certes une plus grande élasticité, mais son volume reste limité ; au fond, il dépend toujours de l’appétit global pour le risque. À ce stade, il n’est pas nécessaire de trop regarder l’écosystème interne de la crypto : la direction des prix est principalement déterminée par les rendements, le dollar, les fonds de l’ETF et l’appétit pour le risque mondial.
Les stablecoins, les RWA et les actifs tokenisés méritent toujours d’être suivis, mais leur intérêt ne réside pas dans le trading spéculatif à court terme : il réside dans le fait que les systèmes traditionnels de paiement, de compensation et de circulation des titres pourraient changer. Autrement dit, ces directions ressemblent davantage à des variables d’infrastructures du marché des capitaux qu’à des catalyseurs de prix à court terme.
Vision long terme on-chain :
La structure on-chain du BTC est actuellement meilleure que la performance du prix.
Les jetons de long terme augmentent, les spéculateurs à court terme diminuent, et l’offre flottante sur le marché se contracte : c’est la base de la structure de creux à moyen terme.
Mais les fonds des ETF continuent de sortir ; les baleines sur les bourses restent plutôt en mode entrées. Les baleines de long terme peu liquides n’assurent pas de défense ferme. La ligne de coût à court terme continue de peser sur le prix.
Donc pour l’instant, on ne peut pas simplement se mettre en mode haussier, et il n’y a pas non plus de raison d’adopter un pessimisme extrême. Le marché est dans un stade de transition très typique : la chaîne commence à présenter des conditions de creux, mais les capitaux n’ont pas encore donné une confirmation de retournement.
À court terme : voir si 77 800 dollars peut être tenu.
À moyen terme : déterminer si les ETF vont réaffluer.
Vu plus largement : voir si les rendements du Trésor américain et le dollar vont s’affaiblir.
Cadre de marché : c’est un marché où les jetons deviennent progressivement plus légers, tandis que les capitaux restent plutôt froids. Les contours du creux sont déjà apparus, mais le capital nécessaire au démarrage de la tendance n’est pas encore arrivé. Tant que les ETF ne cessent pas de sortir, que les baleines n’arrêtent pas d’entrer sur les bourses, et que le BTC ne se stabilise pas au-dessus de la ligne de coût à court terme, tous les rebonds doivent d’abord être traités comme de simples réparations faibles.
Exploration à moyen terme on-chain :
Score USDC qui se contracte, repli des capitaux de la séance américaine, affaiblissement de la force d’achat.
Retraite collective des capitaux incrémentaux, réduction simultanée des stablecoins et de l’offre.
Le dépôt de BTC vers les bourses augmente : le marché est actuellement plutôt en mode pression.
Le flux des jetons en perte s’élargit ; pour juger, il faut faire preuve de prudence.
Les jetons en perte montrent un état de libération structurelle.
Cadre de marché : sous pression, liquidation (clearance). Les fonds se retirent actuellement ; les jetons en perte sont libérés, et le marché se trouve dans une phase de pression et de liquidation.
Observation à court terme on-chain :
Évaluation des dérivés : le coefficient de risque est dans la zone verte, le risque sur les dérivés est faible.
Les nouvelles adresses actives se situent à un niveau bas.
Évaluation de l’état émotionnel : hésitation.
Les positions nettes BTC et ETH au sein des bourses se trouvent toutes deux en état d’accumulation d’entrées.
Fuite du pouvoir d’achat mondial et du pouvoir d’achat en stablecoins.
Cadre de marché : la semaine dernière, le marché a d’abord testé la ligne de coût des détenteurs à court terme (78K), puis s’est retourné à la baisse ; mais en réalité, l’ampleur de la baisse n’a pas été énorme. Cette semaine, l’hypothèse reste que le marché va fluctuer à des prix proches de ceux actuels, avec peu de probabilité d’un retournement brusque vers le bas.
Avertissement sur les risques : ce qui précède reflète des discussions et des explorations du marché, et ne constitue pas un avis orienté pour l’investissement. Veuillez considérer et prévenir prudemment le risque de « cygne noir » du marché. Ce rapport est fourni par l’institut de recherche « WTR ».
Suivez-nous :