


Dans le monde des cryptos, le risque ne réside pas toujours uniquement dans le prix ou la volatilité. Parfois, le risque se trouve dans une question beaucoup plus profonde : qui décide de la vérité ?
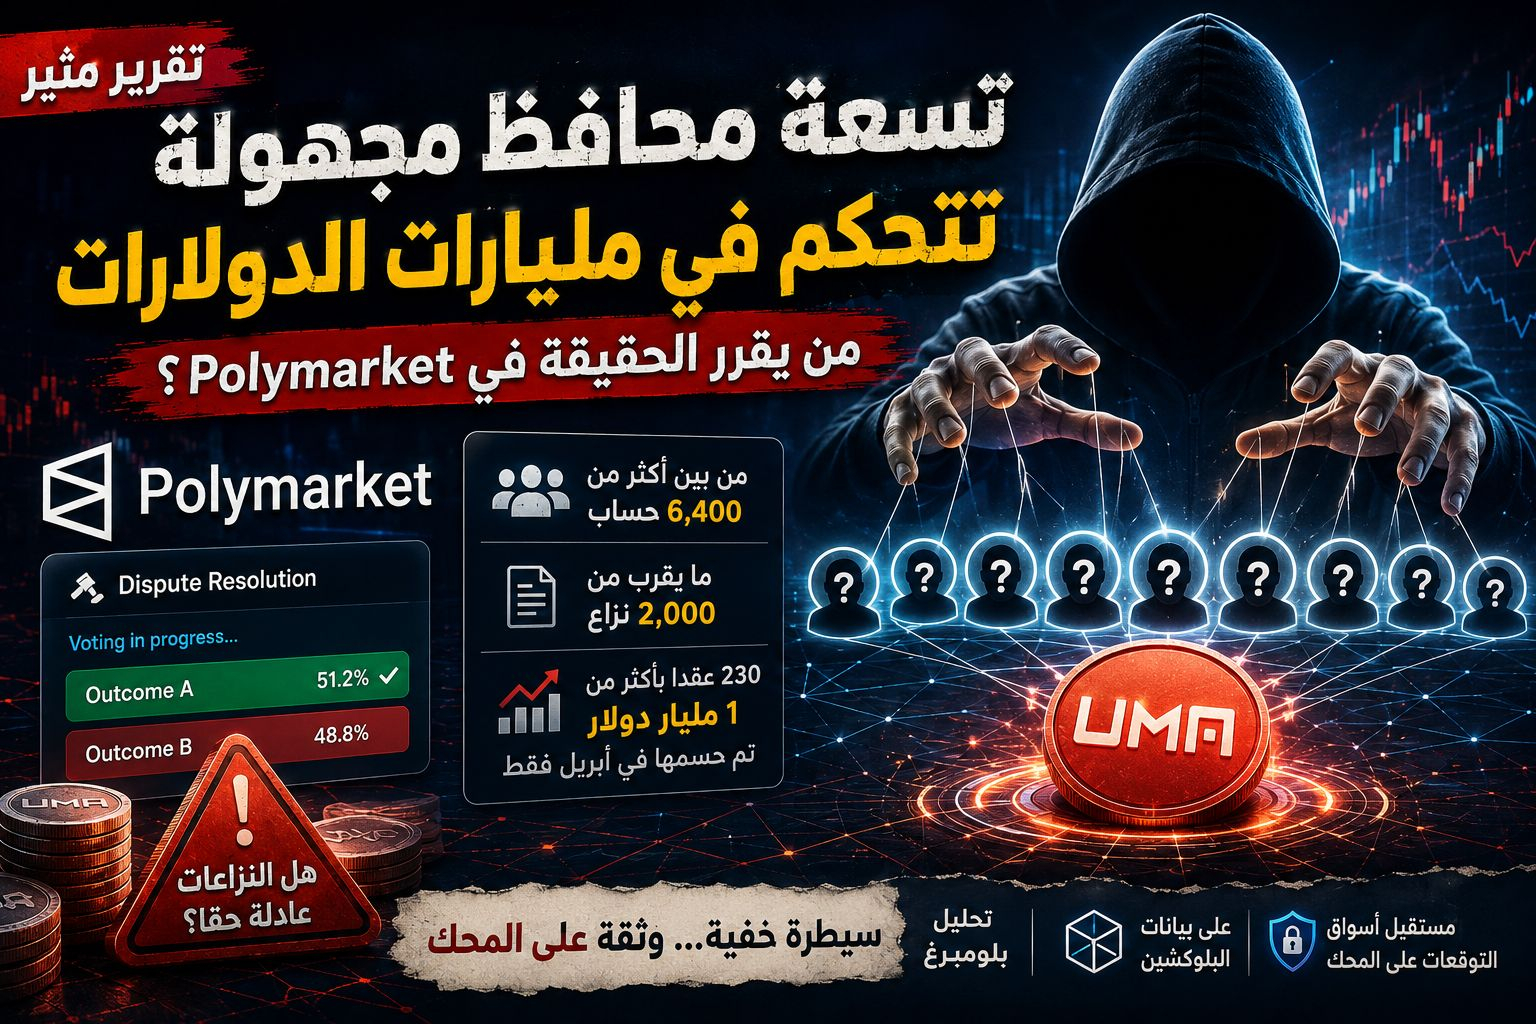
Cette question est revenue en force après un rapport attribué à Bloomberg, révélant que neuf wallets cryptos anonymes ont constitué presque la moitié de la puissance de vote des tokens UMA dans les litiges de la plateforme Polymarket au cours des trois dernières années. Selon l'analyse, ces neuf wallets ont voté presque toujours ensemble, souvent en faveur du côté gagnant, parmi plus de 6,400 adresses ayant participé à au moins un litige.
L’histoire n’est pas qu’un détail technique au sein d’un protocole blockchain. On parle d’une plateforme de prédiction sur laquelle circulent des milliards de dollars : les utilisateurs parient sur des résultats politiques, économiques, sportifs et géopolitiques. Lorsqu’un désaccord survient sur le résultat d’un marché donné, la question n’est plus seulement : qui gagne son pari ? Elle devient plutôt : qui a le pouvoir de déterminer le résultat ?
Comment le problème fonctionne-t-il ?
Polymarket s’appuie sur un système externe de résolution des litiges via le protocole UMA. À la fin d’un marché donné, un résultat est proposé. Si une partie conteste pendant la période de contestation, le litige peut être transféré à une procédure de vote via UMA, où les détenteurs de jetons UMA votent sur le résultat final. La page d’aide officielle de Polymarket indique que les utilisateurs peuvent contester le résultat proposé pendant une période de contestation de deux heures, et que le litige peut entrer dans une procédure UMA si le résultat n’est pas accepté.
Sur le papier, cela ressemble à un modèle décentralisé séduisant : aucune entreprise unique ne décide, mais une communauté de détenteurs de jetons. Le problème apparaît lorsque le pouvoir de vote est concentré dans un nombre très réduit de portefeuilles.
Si seulement neuf portefeuilles peuvent former la moitié de la force de vote dans des litiges déterminants, nous ne sommes pas face à une décentralisation pleinement réelle : nous sommes face à une centralisation déguisée à l’intérieur d’un système décentralisé.
Pourquoi est-ce dangereux ?
Les marchés de prédiction reposent sur la confiance. Le trader entre sur le marché parce qu’il estime que les règles sont claires et que le résultat sera tranché sur la base de la réalité, et non sur l’influence de gros portefeuilles ou des intérêts cachés.
Mais lorsque des conflits sensibles sont entre les mains d’un nombre limité de portefeuilles anonymes, trois risques graves apparaissent.
Le premier risque est le conflit d’intérêts. Si le votant détient des positions financières au sein même du marché, il peut voter d’une manière qui sert son intérêt. Un rapport du Wall Street Journal a indiqué qu’au moins un votant ayant un intérêt financier dans le résultat du pari se trouvait dans plus de 300 litiges, soit environ un litige sur cinq dans la période étudiée. Le rapport souligne aussi que plus de 50 % des votes, dans la plupart des litiges, sont concentrés sur les 10 plus grands portefeuilles.
Le deuxième risque est l’opacité de l’identité. Les portefeuilles sont anonymes. Nous ne savons pas s’il s’agit de personnes indépendantes, de fonds, d’entités liées entre elles, ou d’un groupe coordonnant le vote en coulisses.
Le troisième danger est l’érosion de la confiance des utilisateurs. Lorsqu’un trader perd de l’argent à cause d’un résultat qu’il juge injuste, la notion de « décentralisé » compte moins. Ce qui compte, c’est le sentiment que la décision n’a pas été équitable ou compréhensible.
Polymarket grandit… et les conflits grandissent avec elle
L’importance de cette question vient du fait que Polymarket n’est plus une petite plateforme. Elle est devenue un acteur majeur des marchés de prédiction, notamment après l’augmentation de l’intérêt pour les paris politiques, économiques et sportifs. Et à mesure que le volume des transactions augmente, l’importance du mécanisme de règlement des litiges augmente aussi.
Selon des rapports récents, le nombre de litiges liés à Polymarket a nettement augmenté, et certaines analyses ont même indiqué que les litiges en 2026 avaient déjà dépassé le total de 2025. D’autres rapports ont également mentionné que des contrats portant des volumes de transactions extrêmement élevés sont passés à des procédures d’arbitrage via UMA, ce qui signifie que l’affaire n’est plus marginale.
Autrement dit : plus Polymarket grandit, plus le problème « qui gouverne la vérité ? » devient grave.
La concurrence de Kalshi met la pression sur le modèle
Dans le même temps, Polymarket fait face à une concurrence forte de Kalshi, une plateforme de prédiction fonctionnant avec un modèle plus réglementé aux États-Unis. La différence essentielle est que Kalshi ne s’appuie pas de la même manière sur un vote anonyme de détenteurs de jetons, mais opère dans un cadre de supervision plus clair. Des comparaisons entre les deux plateformes confirment que la différence de réglementation et de mécanisme de règlement est devenue un point central de la compétition.
Cela place Polymarket face à un dilemme difficile :
Soit elle conserve l’image d’« un marché décentralisé et ouvert », soit elle reconstruit le mécanisme de règlement des litiges d’une manière plus transparente et plus responsabilisante.
Mais si le mécanisme de tranchage reste flou et concentré entre les mains d’un petit nombre de portefeuilles, ce point pourrait devenir la plus grande faille de son modèle.
UMA est-elle en échec ?
Pas forcément. L’idée d’UMA repose sur l’utilisation d’incitations économiques pour punir un vote incorrect et pousser les participants vers le bon résultat. Polymarket a déjà défendu ce modèle et a estimé qu’UMA répartissait le pouvoir de décision dans un cadre transparent et large, plutôt que de s’en remettre à une seule entité centralisée.
Mais le problème, c’est que la théorie est une chose, et la réalité en est une autre. Si la force de vote finit par être concentrée entre les mains de baleines anonymes, les incitations économiques, à elles seules, ne suffisent pas à rassurer les utilisateurs.
La décentralisation ne se mesure pas seulement au nombre de portefeuilles. Elle se mesure aussi à la répartition du pouvoir, à l’absence de conflits d’intérêts, à la clarté des règles, et à la capacité de l’utilisateur lambda à faire confiance au résultat.
Impact sur le marché des cryptos
Cette affaire pourrait avoir un impact plus large que Polymarket à elle seule. Car elle remet en question une idée fondamentale dans le Web3 : que la blockchain peut construire des systèmes financiers plus transparents et plus justes.
Si les utilisateurs estiment que la « vérité » dans les marchés décentralisés peut être contrôlée par de gros portefeuilles, la confiance dans certains modèles de gouvernance basés sur des jetons pourrait s’affaiblir. Et cela pourrait toucher les projets de prédiction, les oracles et, plus largement, la gouvernance décentralisée.
En outre, tout grand scandale sur une plateforme à l’échelle de Polymarket pourrait pousser les autorités de régulation à intervenir avec une force encore plus grande, surtout s’il y a des paris à hauteur de milliards de dollars et des décisions qui affectent les fonds des utilisateurs.
Conclusion
L’affaire des neuf portefeuilles n’est pas un simple fait à propos d’UMA ou de Polymarket. C’est un test réel de l’idée même de la décentralisation.
Si un petit nombre de portefeuilles anonymes peut influencer les résultats de litiges portant sur des milliards de dollars, la question devient sérieuse :
Sommes-nous face à un marché de prédiction décentralisé ? Ou à un système d’arbitrage contrôlé par des baleines anonymes ?
Polymarket a besoin de plus de transparence. UMA doit prouver que le vote n’est pas dominé par un nombre limité de portefeuilles. Et les utilisateurs ont besoin de garanties plus claires que les résultats des marchés sont tranchés sur la base de la vérité, et non sur la taille du portefeuille.
Au final, les marchés de prédiction ne vendent pas seulement des paris. Ils vendent de la confiance. Et si la confiance vacille, le danger ne concerne pas uniquement un marché : il concerne toute l’idée selon laquelle la blockchain peut rendre la vérité de façon équitable.