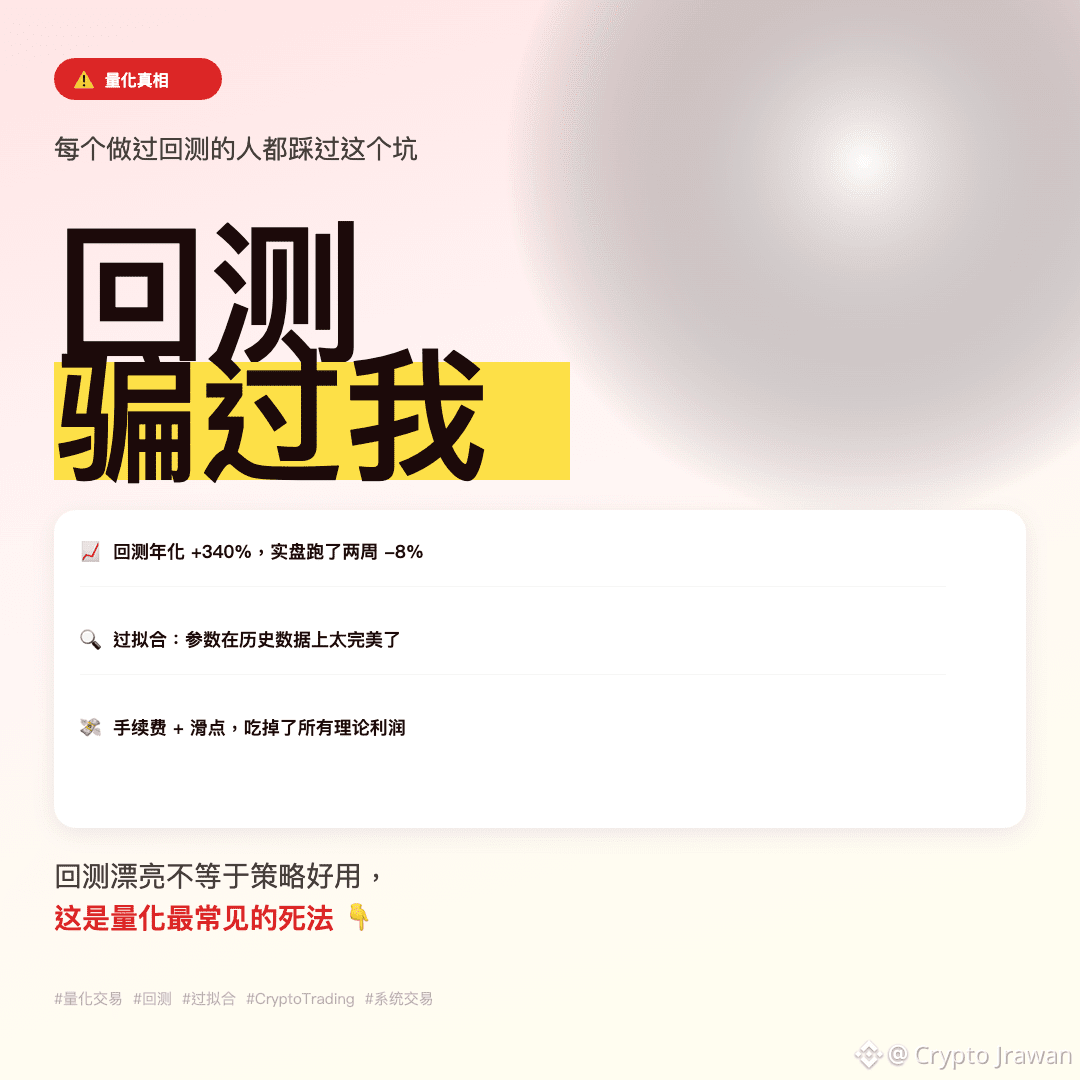
Retour sur un backtest de 340 % annuels, avec une réalité de -8 % en deux semaines - c'est la leçon la plus coûteuse que j'ai tirée de mon entrée dans le quantitatif
Beaucoup de gens pensent qu'un bon résultat de backtest signifie que la stratégie est fiable, mais en réalité, ce n'est souvent pas le cas.
Les trois raisons les plus courantes de la distorsion des backtests :
Premièrement, le surajustement. Les paramètres sont trop optimisés sur les données historiques, et dès que les conditions du marché changent, ils deviennent obsolètes. L'histoire ne se répète pas exactement, et les paramètres ajustés sur l'historique ne seront probablement pas utiles à l'avenir.
Deuxièmement, les frais et le slippage. Les coûts minimes ignorés dans le backtest peuvent être amplifiés considérablement dans le trading à haute fréquence. Si la fréquence de la stratégie est élevée, ce coût peut souvent dévorer tous les profits théoriques.
Troisièmement, le biais de vision anticipée. Des données futures sont involontairement introduites dans le code. Par exemple, utiliser le prix de clôture de la bougie actuelle pour passer des ordres, mais en réalité, il est impossible de connaître ce prix à ce moment-là. C'est l'erreur la plus insidieuse et la plus fatale.
Une stratégie véritablement stable doit être validée sur des données hors échantillon, inclure des tests de résistance sur les coûts de transaction réels, et nécessiter une vérification ligne par ligne pour s'assurer qu'aucune donnée future n'a été utilisée.
Le backtest n'est qu'un point de départ, pas une fin.
As-tu déjà été trompé par un beau backtest ? Laisse un commentaire pour en discuter.
#量化交易 #回测 #过拟合 #系统交易 #CryptoTrading $BTC
Beaucoup de gens pensent qu'un bon résultat de backtest signifie que la stratégie est fiable, mais en réalité, ce n'est souvent pas le cas.
Les trois raisons les plus courantes de la distorsion des backtests :
Premièrement, le surajustement. Les paramètres sont trop optimisés sur les données historiques, et dès que les conditions du marché changent, ils deviennent obsolètes. L'histoire ne se répète pas exactement, et les paramètres ajustés sur l'historique ne seront probablement pas utiles à l'avenir.
Deuxièmement, les frais et le slippage. Les coûts minimes ignorés dans le backtest peuvent être amplifiés considérablement dans le trading à haute fréquence. Si la fréquence de la stratégie est élevée, ce coût peut souvent dévorer tous les profits théoriques.
Troisièmement, le biais de vision anticipée. Des données futures sont involontairement introduites dans le code. Par exemple, utiliser le prix de clôture de la bougie actuelle pour passer des ordres, mais en réalité, il est impossible de connaître ce prix à ce moment-là. C'est l'erreur la plus insidieuse et la plus fatale.
Une stratégie véritablement stable doit être validée sur des données hors échantillon, inclure des tests de résistance sur les coûts de transaction réels, et nécessiter une vérification ligne par ligne pour s'assurer qu'aucune donnée future n'a été utilisée.
Le backtest n'est qu'un point de départ, pas une fin.
As-tu déjà été trompé par un beau backtest ? Laisse un commentaire pour en discuter.
#量化交易 #回测 #过拟合 #系统交易 #CryptoTrading $BTC