


Points clés
Le volume réel en circulation offre une perspective plus claire pour comprendre la liquidité des tokens, aidant à distinguer l'offre en circulation déclarée en surface de l'offre réellement négociable sur le marché.
Lorsque le volume réel en circulation est faible, si le marché n'a pas une compréhension adéquate des dynamiques d'offre sous-jacentes, la découverte des prix, la volatilité, ainsi que des indicateurs d'évaluation tels que la capitalisation boursière et la FDV peuvent être biaisés.
Par conséquent, combiner l'analyse du volume réel en circulation avec l'examen du modèle économique des tokens, les données on-chain et les plans de déblocage peut aider les utilisateurs à évaluer de manière plus complète et approfondie le comportement des tokens sur le marché.
Le Binance Research a précédemment publié un rapport (Faible circulation, haut FDV : comment le marché crypto en est-il arrivé là ?) depuis lequel la communauté a continué à observer que certains projets avaient un volume de circulation réel relativement faible lors de leur lancement. Cela n'est pas nécessairement négatif dans tous les cas, mais un faible volume de circulation réel peut entraîner une découverte des prix non naturelle, une volatilité accrue, et une performance de capitalisation boursière ou de valorisation entièrement diluée qui est potentiellement trompeuse.
Cet article expliquera ce qu'est le volume de circulation réel, pourquoi il est important, et comment les utilisateurs et les équipes de projet peuvent traiter le lancement de jetons avec une plus grande transparence et une meilleure compréhension.
Qu'est-ce que le volume de circulation réel ?
Le volume de circulation réel fait référence à la partie de l'offre de jetons qui peut réellement être négociée activement sur le marché public.
Dans les marchés financiers traditionnels, cela ressemble au concept d'actions en circulation libre ou d'actions publiques, c'est-à-dire les actions disponibles pour le commerce public après exclusion des actions restreintes, des actions des initiés et des actions stratégiques. Dans le marché crypto, une distinction similaire peut exister entre les jetons comptés dans l'offre en circulation et les jetons réellement négociables.
Bien que l'offre en circulation divulguée reflète l'offre nominalement en circulation, le volume de circulation réel reflète l'offre réellement négociable. Plus l'écart entre les deux est grand, plus il est probable que la liquidité réelle d'un jeton soit surestimée.
Le volume de circulation réel est mieux compris comme une estimation, plutôt qu'une formule précise. Les utilisateurs, lorsqu'ils évaluent combien d'offres peuvent vraiment être utilisées pour le commerce actif, peuvent considérer des facteurs tels que l'offre bloquée, les arrangements de vesting, les jetons détenus par le trésor ou l'équipe du projet, la participation au staking, et la concentration des détenteurs.
Dans la pratique, le solde de marché observable peut également servir de référence approximative :
Estimation du volume de circulation réel ≈ solde des pools de liquidité DEX + solde CEX
Ce n'est pas une mesure parfaite, car les soldes des échanges, les pools de liquidité, les portefeuilles de trésorerie, les contrats de staking et le comportement des détenteurs à long terme varient au fil du temps. Cependant, cela peut toujours aider les utilisateurs à mieux distinguer l'offre en circulation divulguée et la partie réellement négociable.
Un faible volume de circulation réel peut se produire dans les situations suivantes :
une grande partie de l'offre est détenue par des initiés, des fondations, des portefeuilles de trésorerie ou des détenteurs à long terme
une grande partie de l'offre en circulation est utilisée pour des arrangements de fourniture de liquidité
le staking, les périodes de vesting, les verrouillages écologiques ou les plans d'airdrop ont réduit les jetons librement négociables
la liquidité est concentrée dans quelques échanges ou pools de liquidité
quelques gros porteurs contrôlent la majeure partie de l'offre disponible et échangent rarement
Un faible volume de circulation réel n'est pas nécessairement négatif en soi. Il peut refléter des arrangements de distribution de jetons précoces, une alignement d'incitations à long terme, une participation au staking, ou des stratégies de trésorerie. Cependant, lorsqu'il est accompagné de divulgations limitées, d'une concentration des positions, d'un FDV élevé ou d'un grand nombre de déverrouillages imminents, cela peut devenir un facteur de risque important que les utilisateurs doivent considérer.
L'impact d'un environnement de faible volume de circulation réel
Pour mieux comprendre cela, imaginez un scénario simplifié : les transactions précoces des jetons se produisent dans un environnement de faible volume de circulation réel. Dans ce cas, même de petites tailles d'achats peuvent significativement faire grimper les prix, amplifiant ainsi la capitalisation boursière implicite ou le FDV. Cependant, si par la suite, aucune demande plus large ne se manifeste, ou si le déverrouillage ultérieur des jetons augmente considérablement l'offre en circulation, alors, avec l'expansion de la liquidité, le prix peut connaître un recul. Nous allons examiner plus en détail l'impact d'un environnement de faible liquidité.
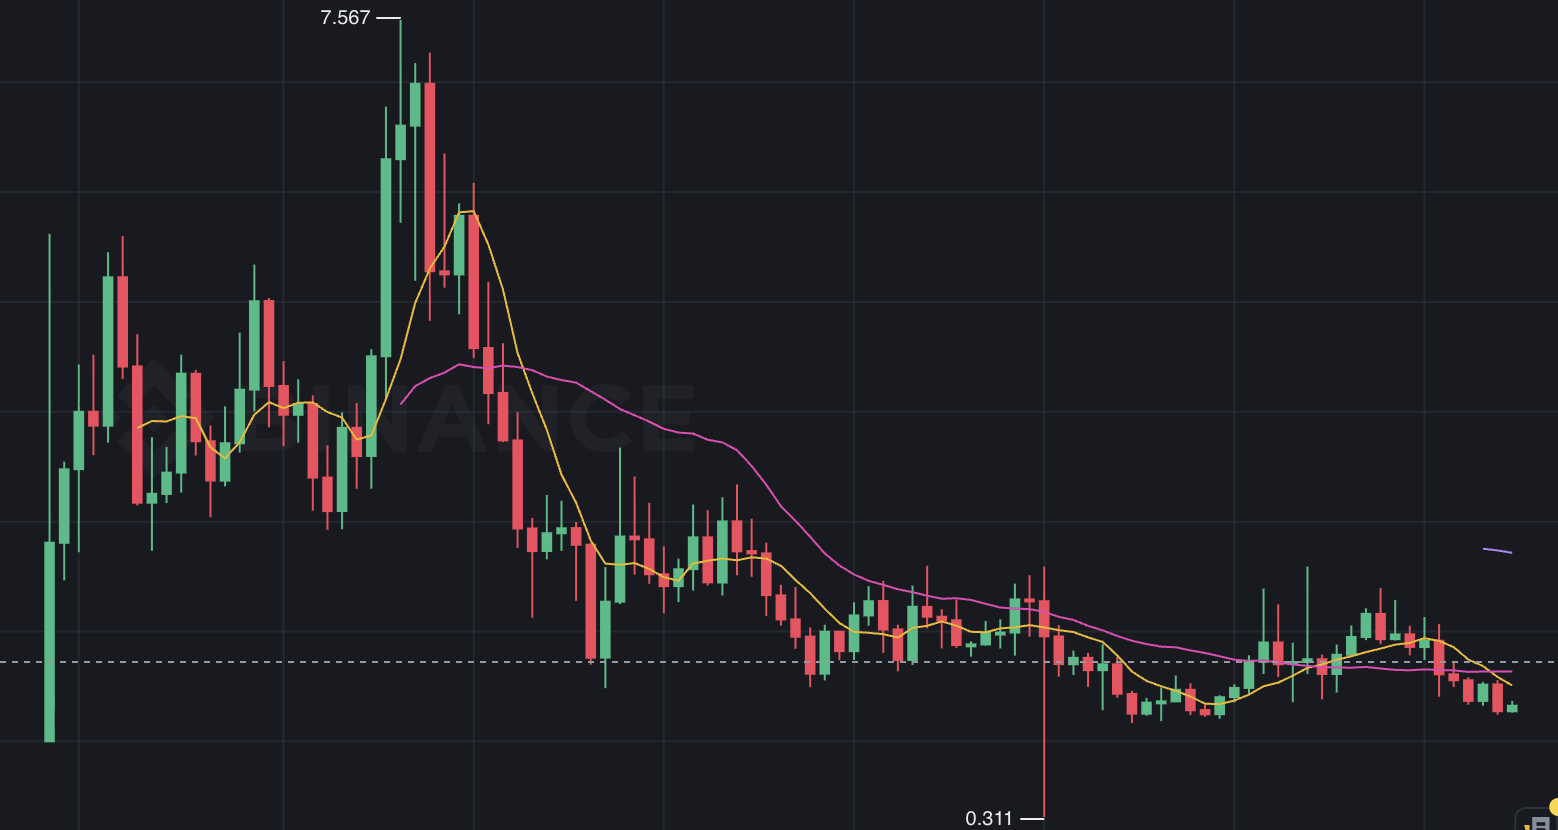
Cas illustratif : lorsque le volume de circulation réel est faible, les tendances de prix précoces peuvent être plus volatiles et peuvent ne pas refléter la demande globale du marché ; à mesure que l'offre s'élargit, le prix peut être à risque de recul.
Découverte des prix non naturelle
Une découverte de prix équitable repose sur une large participation au marché, une offre négociable suffisante et des informations transparentes.
Lorsque seule une petite partie de l'offre est activement échangée, le prix peut ne pas refléter pleinement la demande globale du marché. Au contraire, la formation des prix peut être influencée par quelques portefeuilles, une liquidité concentrée, un soutien à la liquidité fourni par certains participants, ou des facteurs liés à l'introduction.
Dans un environnement de faible volume de circulation réel, même de petites tailles d'achats peuvent significativement faire grimper les prix et, en l'absence de validation large du marché, en déduire un FDV plus important.
une volatilité plus élevée
un faible volume de circulation réel peut également entraîner une volatilité plus élevée. Lorsque l'offre négociable est limitée, des ordres relativement petits peuvent également avoir un impact disproportionné sur le prix.
Cela entraîne souvent des spreads plus larges, des slippages plus importants, des fluctuations de prix plus violentes, et une réaction plus forte aux nouvelles, à l'humeur du marché ou aux événements de déverrouillage. Par conséquent, il est plus difficile pour les utilisateurs de distinguer la demande soutenue des variations de prix pilotées par la liquidité à court terme.
une performance de capitalisation boursière trompeuse
la capitalisation boursière et le FDV sont des indicateurs de référence utiles, mais lorsque le prix est formé sur la base d'un volume de circulation réel faible, la pertinence de ces indicateurs peut diminuer.
Par exemple, un faible volume d'achats peut faire monter le prix du jeton, ce qui amplifie ensuite à la fois la capitalisation boursière calculée sur l'offre en circulation et le FDV basé sur l'offre totale. Dans ce cas, l'évaluation apparente peut surestimer l'afflux réel de fonds ou la profondeur du marché. Par conséquent, la capitalisation boursière et le FDV doivent être interprétés en conjonction avec le volume de circulation réel, la profondeur de liquidité, la concentration des détenteurs et les plans de déverrouillage à venir.
risques de déverrouillage des jetons
Lorsque le faible volume de circulation réel est causé par une offre bloquée, les déverrouillages futurs deviennent des facteurs à surveiller de près.
Une pression de vente potentielle peut provenir d'investisseurs précoces, d'attributions d'équipe, de portefeuilles de trésorerie ou de plans de libération de jetons. Dans certains cas, même si les jetons ne sont pas encore réellement en circulation, les attentes du marché concernant le déverrouillage peuvent également influencer le prix, surtout lorsque les divulgations pertinentes sont limitées ou peu claires.
Comment les utilisateurs évaluent-ils le faible volume de circulation réel ?
Les utilisateurs ne devraient pas se fier uniquement à la capitalisation boursière apparente, au FDV ou à la performance des prix à court terme. Une évaluation plus complète peut inclure :
examiner le modèle économique du jeton du projet, le tableau de répartition des jetons, les arrangements de vesting et le calendrier de déverrouillage
comparer l'offre en circulation divulguée par le projet aux indicateurs de volume de circulation réel, tels que les soldes des échanges, les soldes des pools de liquidité DEX, la distribution des portefeuilles on-chain et la concentration des détenteurs
évaluer si l'offre est concentrée dans quelques portefeuilles, échanges ou pools de liquidité
surveiller les jetons qui entrent de manière significative dans les échanges, car cela peut influencer la liquidité à court terme et la dynamique des prix
utiliser des plateformes de données tierces pour mieux comprendre la distribution des portefeuilles, les flux de jetons et les risques de concentration
se référer aux divulgations du projet, au livre blanc, à Binance Research, aux matériaux DD Hub, ainsi qu'à d'autres informations publiquement accessibles
Comme toujours, les utilisateurs doivent faire leurs propres recherches. Le modèle économique du jeton peut être complexe, et aucun indicateur unique ne peut refléter pleinement la qualité ou le risque d'une introduction de jeton.
Conseils pour les équipes de projet
Pour les équipes de projet, une divulgation plus claire peut aider les participants du marché à mieux comprendre la dynamique d'offre sous-jacente derrière le jeton. Par conséquent, le projet pourrait envisager d'améliorer la transparence concernant l'offre de circulation initiale, les hypothèses de volume de circulation réel, la répartition des jetons, les arrangements de vesting, le calendrier de déverrouillage, le nombre de jetons en trésorerie, les arrangements de liquidité, la participation au staking et la structure des airdrops.
La transparence ne signifie pas que tous les projets doivent adopter la même structure de circulation. Différents projets peuvent adopter différents designs de jetons en fonction de leur stade de développement, de la structure de la communauté et des besoins écologiques.
Cependant, lorsque les utilisateurs peuvent clairement distinguer l'offre librement négociable de celle qui est verrouillée, mise en jeu, liée à la liquidité ou réservée, ils peuvent mieux évaluer l'évaluation, la liquidité et la pression potentielle sur l'offre future, leur permettant ainsi de prendre des décisions plus éclairées.
Conclusion
Le volume de circulation réel est un facteur essentiel pour évaluer le lancement d'un jeton et le comportement sur le marché secondaire.
Bien qu'un faible volume de circulation réel ne soit pas nécessairement négatif en soi, lorsqu'il est accompagné d'un FDV élevé, de divulgations limitées, d'une concentration d'offre ou d'un grand nombre de déverrouillages futurs, cela peut affaiblir la découverte des prix et augmenter le risque sur le marché.
En fin de compte, un modèle économique de jeton plus transparent profite aux deux parties du marché. Pour les utilisateurs, comprendre le volume de circulation réel aide à prendre des décisions plus éclairées ; pour les équipes de projet, une plus grande transparence et une conception de volume de circulation plus prudente contribuent à établir la crédibilité, soutiennent une découverte de prix plus durable et favorisent un marché de jetons plus sain.