


Comment un collectif de recherche basé à Paris a réécrit les règles du risque, du rendement et de l'architecture dans les marchés d'emprunt décentralisés.
I. Introduction : La Révolution Silencieuse dans le Prêt
Dans un marché haussier, les récits les plus forts l'emportent généralement : de nouveaux L2 se lancent avec éclat, les memecoins grimpent de millions de pourcentages « à cause des vibes », et les fils d'actualité sont remplis de la chaîne ou de l'application qui capte l'imagination spéculative du moment. Mais sous ce spectacle, il existe une autre classe de bâtisseurs : ceux qui redéfinissent discrètement les fondations de la DeFi sans théâtralité, cycles de battage médiatique ou marketing maximaliste.
Morpho se situe clairement dans le deuxième camp.
Lancé à l'origine en 2022 et raffiné de manière spectaculaire en 2023–2024, Morpho est devenu l'un des protocoles de prêt les plus élégants techniquement, conscients des risques et réfléchis de tout l'écosystème. Son design résout un problème qui existe depuis les premiers jours du prêt DeFi : l'écart inefficace entre prêteurs et emprunteurs sur des protocoles basés sur des pools comme Aave et Compound. Mais Morpho ne se contente pas de « l'optimiser les rendements. » Il redéfinit l'architecture sur laquelle le prêt repose, reconstruisant la segmentation des risques, l'acheminement de la liquidité, les flux comptables et les structures d'incitation depuis le sol.
Comprendre Morpho, c'est comprendre l'histoire plus profonde de la maturation de DeFi. Le protocole représente un éloignement des plateformes monolithiques, uniformes, vers des coffres modulaires, audibles et hyper-spécialisés—des systèmes où le risque n'est plus flou mais explicitement choisi, mesuré et automatisé.
Cet article explore la philosophie, la mécanique, l'architecture et les implications de Morpho pour l'avenir des marchés de crédit décentralisés. Si Aave et Compound étaient les premières banques généralisées de DeFi, Morpho vise à être le réseau interbancaire hautement optimisé qui les coordonne.
Et cela se fait avec un niveau de cohérence de conception rarement trouvé dans le domaine.
II. Le problème : Inefficacité au cœur du prêt DeFi
Pour apprécier ce que Morpho corrige, vous devez comprendre le déséquilibre au cœur des systèmes de prêt basés sur des pools.
1. Le modèle de regroupement
Les protocoles comme Aave fonctionnent en :
regrouper tous les dépôts des prêteurs,
regrouper les emprunteurs collatéralisés,
fixer une courbe de taux d'intérêt linéaire,
et distribuer la demande d'emprunt de manière proportionnelle.
Bien que élégamment simple, ce système présente une inefficacité fondamentale :
Les prêteurs gagnent moins que ce que les emprunteurs paient.
L'écart—parfois petit, souvent substantiel—est nécessaire pour :
maintien des réserves,
financement des buffers de liquidation,
soutenir les décisions de gouvernance,
et garantir la liquidité.
Mais cet écart n'est pas toujours économiquement optimal. En périodes de forte utilisation, les prêteurs sont dilués ; en faible utilisation, les emprunteurs paient trop. Et parce que les taux d'intérêt sont globaux, les emprunteurs à faible risque et à haut risque sont évalués de manière identique, ce qui est loin d'être idéal.
2. Risque fragmenté et opaque
Les marchés Aave regroupent :
risque d'actif,
risque de garantie,
dépendance aux oracles,
incitations à la liquidation,
correlation systémique,
demande d'emprunt,
dans un seul pot.
Cela rend le risque :
difficile à évaluer,
difficile à spécialiser,
et difficile à isoler.
Dans la finance traditionnelle, la segmentation des risques est une industrie de mille milliards de dollars. Dans DeFi, elle n'existait à peine—jusqu'à Morpho.
III. La percée de Morpho : Matching pair à pair sur les pools
1. L'insight
Morpho ne remplace pas Aave ou Compound.
Il se situe au-dessus d'eux.
Il utilise une couche méta qui :
accepte des dépôts et emprunte comme un pool traditionnel,
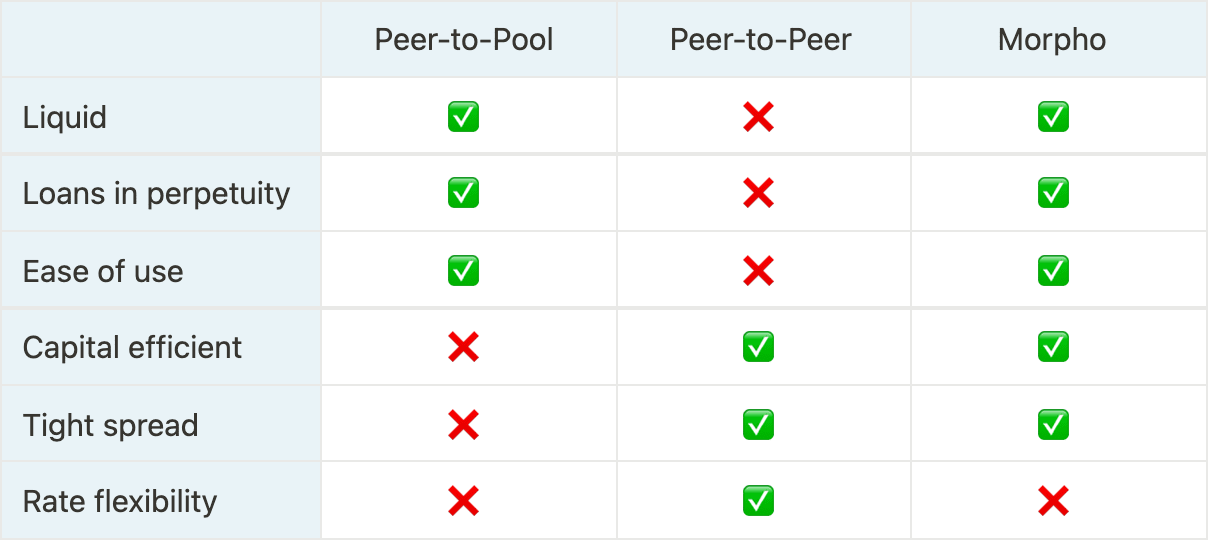
mais fait correspondre en interne les emprunteurs et les prêteurs directement,
réduisant l'écart tout en conservant les garanties de sécurité des protocoles sous-jacents.
2. Le modèle "le meilleur des deux mondes"
Morpho atteint :
Taux d'intérêt optimisés via le matching P2P
Liquidité garantie car les positions non appariées retombent dans Aave/Compound
Mécaniques de liquidation normales, utilisant le protocole de base
En d'autres termes :
Morpho augmente l'efficacité sans compromettre la sécurité.
3. Les taux deviennent plus intelligents
Au lieu d'une courbe globale unique, les taux s'ajustent dynamiquement à :
conditions du marché,
disponibilité de correspondance,
déséquilibres de l'offre et de la demande,
configurations spécifiques aux coffres.
Cela rend l'emprunt moins cher et le prêt plus rentable sans modifier la surface de risque.
Le résultat ?
Morpho a attiré des milliards de dollars d'utilisation uniquement grâce à la force de la livraison de meilleures économies, pas d'incitations par jetons.
IV. MetaMorpho : L'évolution vers une architecture de prêt modulaire
Alors que les premiers Morpho ont optimisé les pools hérités, MetaMorpho (lancé 2023–2024) représente la véritable vision philosophique du protocole.
1. L'innovation clé : Les coffres
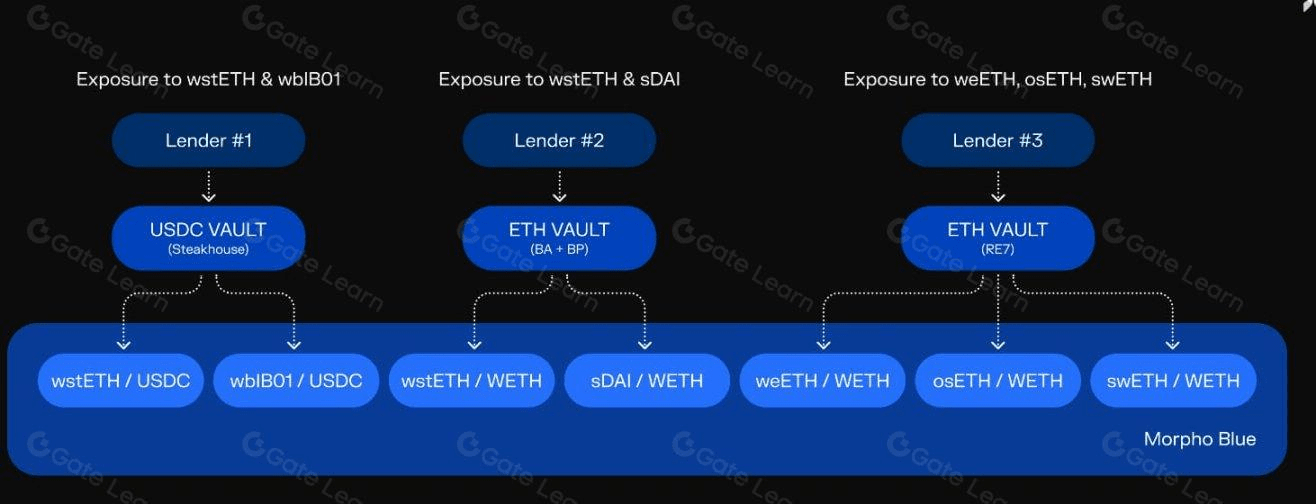
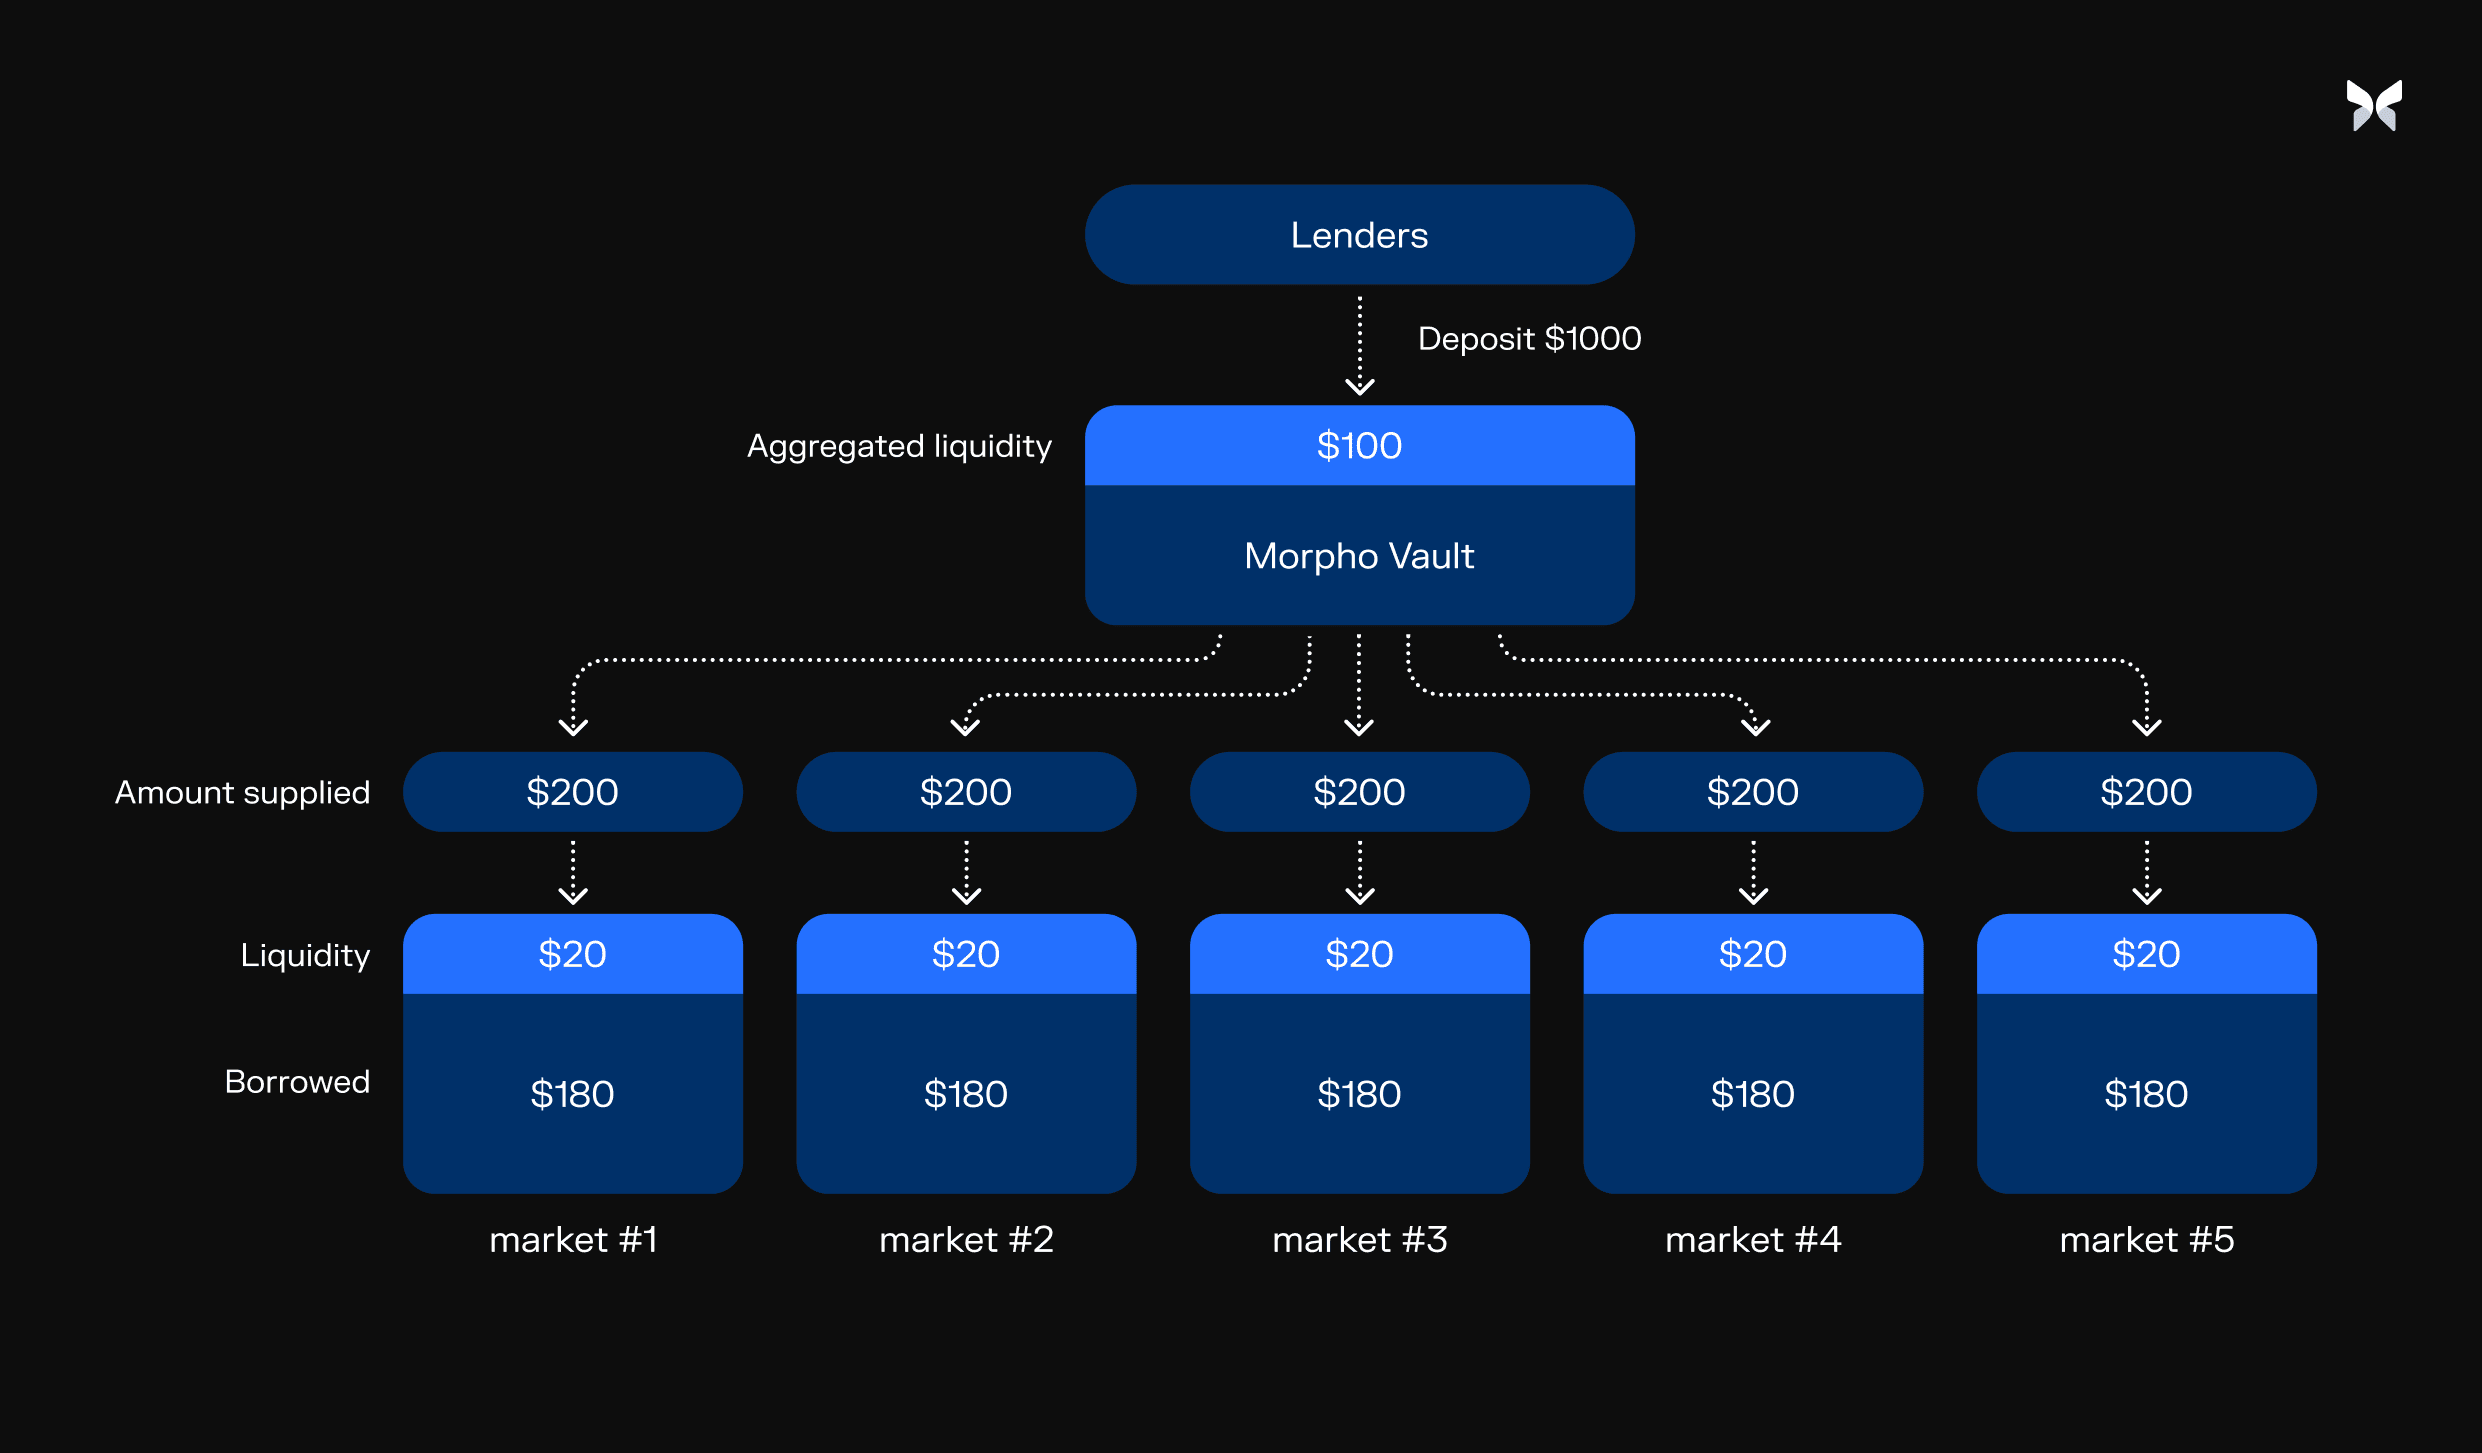
MetaMorpho introduit des coffres de prêt isolés et spécialisés par risque, chacun gouverné par :
auditeurs,
curateurs,
cadres de risque,
et logique stratégique explicite.
Ces coffres se comportent presque comme des fonds indépendants :
Un coffre pourrait ne prêter qu'à des emprunteurs WETH bien collatéralisés sur Aave.
Un autre pourrait prêter à des stratégies à rendement plus élevé avec des filtres de garantie plus stricts.
Un autre pourrait intégrer des protections d'oracle ou un crédit sous-collatéralisé (feuille de route future).
La magie est que les utilisateurs choisissent le risque, au lieu qu'il soit choisi pour eux.
2. La séparation des rôles
Au lieu d'une seule couche de gouvernance, MetaMorpho crée quatre rôles institutionnels distincts :
Créateur de coffre
Définit la logique stratégique et les paramètres des contrats intelligents.
Curateur
Décide quels auditeurs sont acceptables pour un coffre spécifique.
Auditeur
Évalue la sécurité de configuration, les limites de capacité, les ensembles de garanties et les risques de liquidation.
Utilisateur
Choisit quel coffre s'aligne avec leur préférence de risque.
Cela réplique l'infrastructure réglementaire modulaire de la finance traditionnelle—sauf sans la centralisation.
3. Prêt programmable
Les coffres MetaMorpho peuvent mettre en œuvre une logique personnalisable, telle que :
filtres de garantie,
plafonds,
queues de retrait,
politiques d'exécution,
configurations d'oracle,
contrôles de levier.
Cela transforme le prêt en infrastructure programmable.
Ensemble, ces caractéristiques donnent à DeFi ce qu'il a toujours manqué :
marchés de crédit segmentés par risque.
V. Architecture des risques : Morpho comme nouvelle norme
Si Uniswap a pionnier les normes de conception AMM, Morpho pionnier les normes de risque pour le prêt décentralisé.
1. Risque explicite
Chaque coffre :
déclare ses hypothèses de risque,
déclare ses dépendances aux oracles,
déclare son ensemble de garanties,
et déclare des plafonds et des règles de liquidation.
La clarté aide :
institutions,
auditeurs,
DAOs,
comités de gouvernance,
effectuer une analyse objective des risques.
2. Sécurité de liquidation
Morpho utilise encore la mécanique de liquidation des protocoles sous-jacents (Aave, Compound), donc :
incitations à la liquidation,
seuils de liquidation,
pénalités de liquidation,
sont gérés par les systèmes les plus éprouvés de l'écosystème.
3. Conception indépendante des oracles
Les coffres peuvent choisir :
Chainlink,
Pyth,
logique TWAP personnalisée,
ou systèmes d'oracle futurs.
Cela atténue l'un des plus grands risques systémiques dans le prêt.
4. La segmentation réduit la contagion
L'échec d'un coffre ne peut pas se propager à un autre.
C'est la plus grande amélioration structurelle par rapport aux pools de prêt monolithiques.
VI. Économie : Pourquoi le design de Morpho gagne
1. Taux améliorés pour les deux côtés
Le matching P2P rend :
augmentation de l'APY du prêteur
diminution de l'APY de l'emprunteur
L'efficacité n'est pas théorique ; les données historiques montrent des améliorations constantes dans tous les principaux marchés.
2. L'efficacité du capital augmente
En améliorant les taux de correspondance et en personnalisant la logique des coffres, le capital est déployé là où il est le plus productif. Les coffres avec des garanties plus serrées et une exposition contrôlée peuvent soutenir :
plus de levier,
utilisation plus élevée,
et réduit le risque de liquidation.
3. Les institutions préfèrent le risque segmenté
Pour les DAOs, les fonds DeFi et les trésoreries on-chain, MetaMorpho fournit :
claires frontières de risque,
isoler les domaines d'échec,
logique auditable,
et comportement prévisible.
4. Pas besoin d'incitations mercenaires
L'adoption de Morpho est organique. Elle ne s'est pas appuyée sur des émissions.
Sa croissance est gagnée, pas subventionnée.
VII. L'équipe : Axée sur la recherche, hyper-technique, discrète
Contrairement aux équipes DeFi hautement promotionnelles, Morpho Labs fonctionne plus comme :
un groupe de recherche en cryptographie,
un laboratoire académique,
ou une unité de R&D de protocole.
Cette culture est visible dans :
les documents formels,
méthodologies de risque,
audits cohérents,
et un minimum de battage.
Leur philosophie d'ingénierie est simple :
surface d'attaque minimale,
clarté extrême,
code modulaire audité,
et correction prouvable.
À bien des égards, Morpho représente le prochain chapitre de l'évolution intellectuelle de DeFi.
C'est la différence entre :
une tradition de démantèlement de navires de startup,
et un primitive financière bien conçue.
VIII. La position de Morpho dans le paysage DeFi plus large
Morpho ne concurrence pas Aave ou Compound.
Il fait évoluer le substrat de prêt qu'ils ont pionnier.
1. Morpho comme couche d'optimisation
Pour les emprunteurs et les prêteurs, Morpho est simplement :
moins cher,
plus rapide,
plus efficace.
2. Morpho comme couche de segmentation des risques
Pour les institutions et les trésoreries, Morpho offre :
isolement de coffre,
stratégies organisées,
logique auditable.
3. Morpho comme le futur par défaut pour l'agrégation des rendements
De nombreux agrégateurs vont inévitablement se tourner vers les coffres MetaMorpho car :
le rendement est plus élevé pour un risque similaire,
les stratégies sont modulaires,
et les surfaces de risque sont bien définies.
IX. L'avenir : Crédit sous-collatéralisé et au-delà
L'architecture de Morpho est intentionnellement suffisamment flexible pour évoluer en :
prêt sous-collatéralisé,
crédit basé sur la réputation,
prêt sans oracle,
coffres institutionnels sous permission,
marchés de crédit inter-chaînes,
structures de levier programmables.
Contrairement à la plupart des protocoles qui doivent reconstruire tout pour étendre leur portée, Morpho a déjà la couche méta pour évoluer élégamment.
La vision à long terme est indiscutable :
Morpho veut être la couche de coordination la plus efficace pour le crédit décentralisé dans le monde.
Et pour la première fois dans DeFi, il existe une architecture qui pourrait réalistiquement soutenir cela.
X. Conclusion : Morpho comme étude de cas dans la maturité DeFi
Morpho n'est pas flamboyant. Il ne domine pas les réseaux sociaux.
Il ne promet pas un APY de 10 000 % ou n'offre pas de gamification de niveau de détail.
Au lieu de cela, il livre :
économies mathématiquement solides,
infrastructure de risque modulaire,
design de niveau institutionnel,
prêt optimisé P2P,
une base à l'épreuve du futur pour les marchés du crédit.
Dans un domaine qui privilégie souvent les récits plutôt que la substance, Morpho est une chose rare :
un protocole qui gagne de l'adoption par l'excellence technique.
Alors que d'autres recherchent l'attention, Morpho construit tranquillement la colonne vertébrale de la prochaine ère de la finance décentralisée.
Dans ce sens, Morpho n'est pas seulement un optimiseur de prêt.
C'est une philosophie—celle qui soutient que l'avenir de DeFi réside dans la clarté, la modularité, la spécialisation et le risque auditable.
Et si la trajectoire de l'écosystème continue, cette philosophie pourrait bien définir la norme pour la manière dont les marchés de crédit décentralisés fonctionnent dans la décennie à venir.