


Sober期权工作室 × Derive.XYZ 联合出品
Rédigé par l'analyste de Sober期权工作室 Jenna @Jenna_w5
1. L'impact des attentes de baisse des taux et la corrélation avec la tarification du marché
Le cœur du thème de la semaine dernière réside dans le recul significatif des attentes de baisse des taux d'intérêt, provoquant un ajustement du marché. Samedi dernier, la Fed de Kansas City et la Fed de Dallas ont toutes deux émis des signaux prudents concernant une baisse des taux en décembre lors de la conférence annuelle sur l'énergie, le marché passant d'une vision optimiste de la baisse des taux d'ici la fin de l'année à une évaluation plus prudente. Le CME Group FedWatch montre que la probabilité d'une troisième baisse des taux cette année le 10 décembre a chuté à environ 44 %, soit une baisse d'environ 20 points de pourcentage par rapport à la semaine précédente, le marché préférant désormais un scénario de 'deux baisses de taux d'ici la fin de l'année, totalisant 50 pb'.
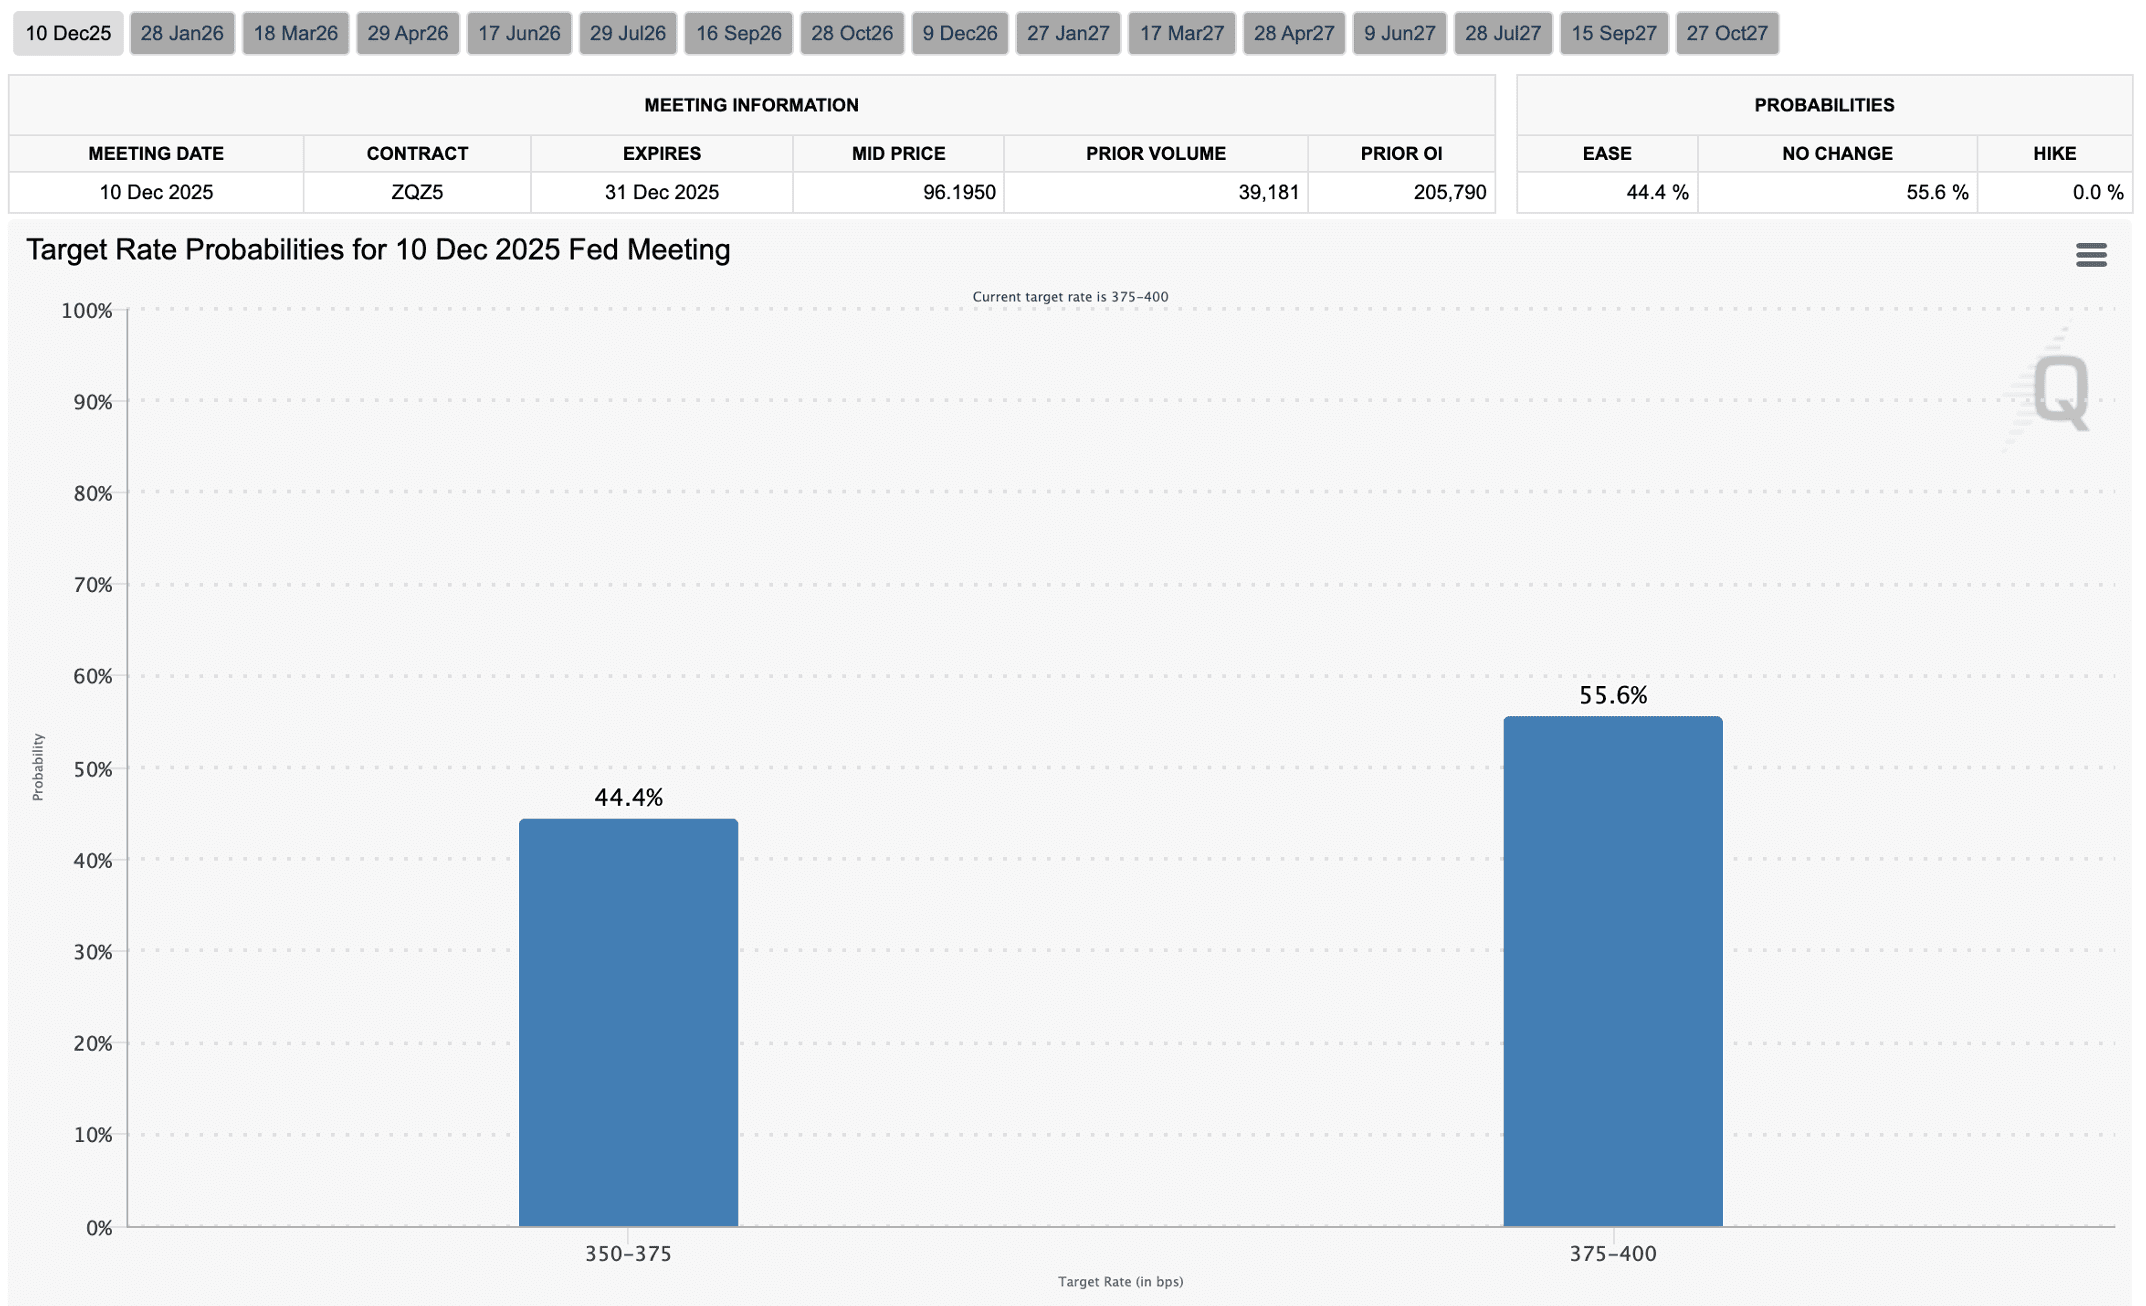
L'effet d'accumulation de plusieurs raisons se manifeste.
Premièrement, la pression structurelle provient des ajustements fiscaux et de position aux États-Unis. L'analyse on-chain indique que les investisseurs américains, sous pression d'optimisation fiscale à la fin de l'année, montrent des signaux de vente à travers tout le cycle en tant que détenteurs à long terme (LTH), et la pression de vente ne provient pas d'un seul groupe, mais se libère simultanément des détenteurs à long terme de 6 mois, 18 mois, 3 ans et même 7 ans. Ce phénomène est fortement corrélé à la taille des investisseurs américains et aux moments des règlements fiscaux.
Deuxièmement, la liquidité du marché se resserre marginalement. Le shutdown gouvernemental a entraîné une suspension des dépenses publiques, et dans un scénario de surplus budgétaire, des capitaux systématiques ont été retirés, combinés à un refroidissement de l'optimisme quant à la baisse des taux, l'appétit pour le risque s'affaiblit, le marché boursier recule généralement, et les actifs cryptos associés et les actions connexes subissent également une pression.
Troisièmement, l'effet d'entraînement entre l'environnement mondial de capitaux et le sentiment du marché s'intensifie. La probabilité de baisse des taux à court terme se transmet à la hausse de la volatilité implicite dans la tarification des options et au changement de skew, incitant le marché à tarifer la volatilité à moyen et court terme avec une prime de risque plus élevée, amplifiant ainsi la volatilité des prix de BTC/ETH.
Sur le plan des chemins de prix, en revisitant le récit du marché de la semaine dernière, on peut observer la chaîne de transmission suivante : baisse des attentes de baisse des taux → baisse de l'appétit pour le risque → resserrement marginal de la liquidité → réduction des flux de capitaux cycliques liés aux cryptos → pression de vente accrue sur BTC/ETH → ajustement vers le bas de la tarification globale du marché. Bien que la liquidité puisse se rétablir dans les semaines à venir, la dynamique du marché américain restera le facteur moteur le plus direct à court terme, et son effet sur la volatilité implicite (IV) du marché des options et l'humeur du marché sera le plus significatif.
Le fil conducteur de la semaine dernière était que l'incertitude macroéconomique s'est davantage infiltrée dans les facteurs de fonds structurels et fiscaux, conduisant le marché à recalibrer la trajectoire de baisse des taux à la fin de l'année. L'appétit pour le risque a clairement tendance à se tourner vers le conservatisme, la volatilité des prix de BTC/ETH et la pression à la baisse augmentant simultanément, le Skew du marché des options et le centre de l'IV affichant également des signaux de tarification défensive plus marqués.
Deux, analyse de la structure de volatilité de BTC et ETH : re-tarification à court terme et inquiétudes persistantes concernant la baisse.
Récemment, la structure de volatilité de BTC et ETH a montré que la volatilité à court terme a été poussée à la hausse à cause de la baisse des attentes de baisse des taux, tandis que la prime de risque à moyen terme reste élevée ; le Skew négatif se solidifie, la demande de couverture contre la baisse converge ; bien que le VRP converge dans l'ensemble, le réalisé reste inférieur au projeté, le sentiment de prudence du marché n'a pas disparu.
Skew : la zone négative se solidifie, mais la demande de couverture contre la baisse montre une convergence.
En observant le Delta 25 Skew (volatilité implicite des options d'achat IV - IV des options de vente), l'ampleur de la valeur négative de cet indicateur reflète la demande de couverture contre les risques de baisse. Actuellement, les courbes de Skew de BTC et ETH restent toutes deux dans la zone négative, mais l'ampleur de la négativité se maintient autour de -5, indiquant que la préoccupation du marché concernant le risque de baisse persiste. D'un point de vue d'actifs différents, par rapport à la semaine précédente, la valeur négative du Skew de l'ETH commence à montrer une tendance de convergence avec celle du BTC.
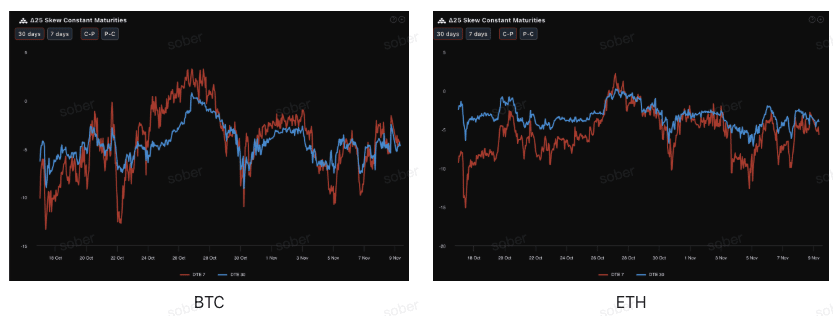
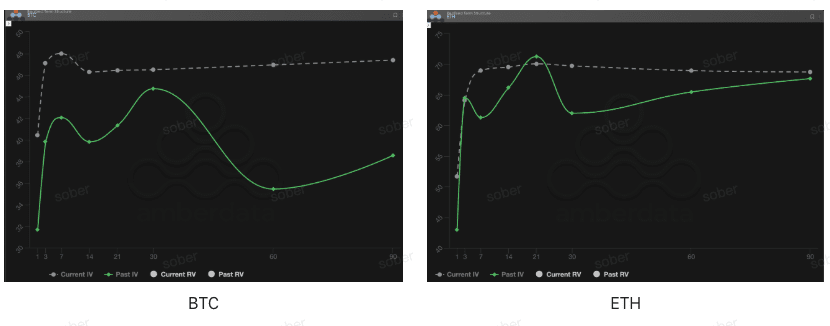
Structure des échéances : la volatilité à court terme est poussée à la hausse par la re-tarification, la prime de risque à moyen terme continue d'augmenter.
D'un point de vue structurel, la courbe de volatilité implicite de BTC et ETH de la semaine dernière n'était pas dans une forme typique de Contango (proche bas, loin haut), mais montrait une élévation claire de l'IV à court terme, tandis que le long terme restait dans une structure plate élevée. Le cœur de ce changement réside dans le fait qu'avec la probabilité de "baisse des taux en décembre" rapidement ajustée à la baisse, le risque d'événements à court terme est de nouveau tarifé, entraînant une montée de l'IV à court terme.
L'IV à court terme augmente (DTE 7–30 jours) : l'IV à court terme a montré une hausse significative par rapport à la semaine précédente, ce qui n'est pas dû à un nouvel événement, mais à la réponse rapide du marché à la "baisse des attentes de baisse des taux → augmentation de la volatilité macro". Bien que l'IV passé ait commencé à diminuer, la récente hausse de l'IV actuel montre que l'appétit pour le risque à court terme ne s'est pas amélioré, mais est plutôt entré dans une zone sensible.
L'IV à moyen et long terme reste élevé (DTE 60/90 jours) : l'IV à moyen et long terme reste dans une consolidation élevée, ne suivant pas la baisse de la volatilité à court terme, ce qui reflète une tarification claire par le marché de l'incertitude systémique dans les 2 à 3 mois à venir (impasse budgétaire, trajectoire de la Fed, pression de refinancement, etc.).
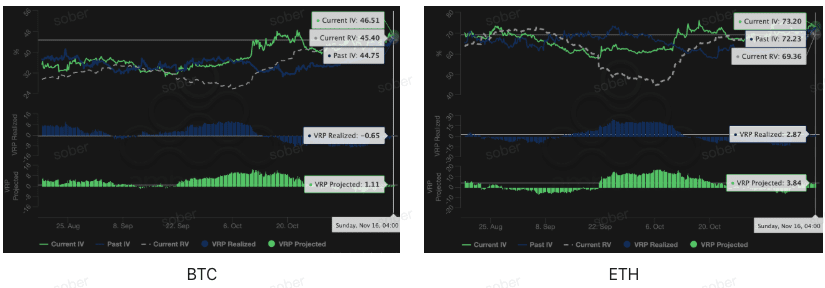
Prime de risque de volatilité (VRP) : le rétrécissement de la prime négative est entraîné par la hausse de la volatilité implicite, le risque reste élevé.
VRP (prime de risque de volatilité = volatilité implicite IV - volatilité réalisée RV) est un indicateur clé pour mesurer si la tarification des options est raisonnable. Actuellement, le VRP converge positivement vers 0. Le rétrécissement du VRP ne signifie pas que l'appétit pour le risque se rétablit ou que les vendeurs obtiennent une compensation plus adéquate ; au contraire, cela reflète l'attente unanime du marché d'une "volatilité élevée à l'avenir", la tarification des options s'ajustant dans une direction plus conservatrice, l'exposition au risque à court terme et la demande de couverture demeurant évidentes.
L'IV en hausse pousse le VRP à se rétrécir : les investisseurs ont ajusté la volatilité implicite en fonction des attentes d'incertitude à court et moyen terme (politique macroéconomique, risques géopolitiques ou de liquidité), réduisant ainsi l'écart entre l'IV et la RV élevée, le VRP devenant moins négatif ou proche de zéro.
RV reste élevé : la volatilité réalisée n'a pas diminué de manière significative, indiquant que la volatilité réelle du marché reste significative ces derniers temps, les répliques des événements de risque sont encore en cours de digestion.
Trois, recommandations de stratégies d'options : Spread baissier (Bear Put Spread)
Sur la base de la structure du marché actuellement dominée par un Skew négatif profond et une élévation de l'IV central, le cœur de la stratégie devrait se concentrer sur la limitation des risques et la préparation à une éventuelle baisse modérée. Dans un environnement où le marché est généralement baissier et où la liquidité se resserre, adopter une stratégie défensive limitée aux risques est la plus robuste.
Avantage clé : coûts relativement bas, risque limité, tirant pleinement parti de la prime de vente provoquée par le profond Skew négatif, adapté aux scénarios où l'on s'attend à ce que l'actif sous-jacent baisse modérément ou reste neutre à baissier.
Construction de la stratégie :
Acheter une option de vente à la monnaie ou légèrement hors de la monnaie (ATM/Slightly OTM).
Vendre une option de vente avec un prix d'exercice plus bas, avec la même date d'expiration (Short Put).
Objectif de la stratégie : en vendant une option de vente à bas prix d'exercice, encaisser la prime, réduisant ainsi le coût d'achat. Cette stratégie vise à tirer profit de la prime de vente générée par le Skew négatif, en profitant d'une baisse modérée tout en limitant les pertes maximales dans le coût net de la prime, bien en dessous du coût et du risque d'achat direct d'une option de vente (Long Put).
Choix de la date d'expiration : étant donné que le Skew négatif à moyen terme (DTE 30/60 jours) et le VRP projeté sont plus collants, il est conseillé de choisir un contrat à moyen terme de DTE 30 jours ou DTE 60 jours, afin de capturer une prime d'incertitude plus durable.
Quatre, avertissement
Ce rapport est basé sur des données de marché publiques et des modèles théoriques d'options, visant à fournir aux investisseurs des informations de marché et une perspective d'analyse professionnelle, tout le contenu est uniquement à des fins de référence et de discussion, ne constituant aucune forme de conseil d'investissement. Le trading de cryptomonnaies et d'options comporte une volatilité et un risque extrêmes, pouvant entraîner une perte totale du capital. Avant d'adopter toute stratégie de trading, les investisseurs doivent bien comprendre les caractéristiques des produits d'options, les attributs de risque et leur propre capacité à gérer le risque, et doivent absolument consulter un conseiller financier professionnel. Les analystes de ce rapport ne sont pas responsables des pertes directes ou indirectes résultant de l'utilisation du contenu de ce rapport. Les performances passées du marché ne préfigurent pas les résultats futurs, veuillez prendre des décisions rationnelles.
Co-production : Sober Options Studio × Derive.XYZ