✅ Ce que les preuves soutiennent
1. Il y a des signes de tension de liquidité dans le système financier américain :
• La Réserve fédérale a injecté environ 50 milliards de dollars via le Standing Repo Facility fin octobre, marquant la plus grande utilisation de ce type depuis 2021. 
• Les taux de financement à court terme (par exemple, SOFR) ont augmenté, ce qui est un signal classique de stress de financement. 
• Les analystes signalent que ce n'est pas seulement une correction de valorisation mais possiblement des problèmes de liquidité/financement plus profonds. 
2. Les valorisations, en particulier dans la croissance/la technologie, sont élevées et vulnérables :
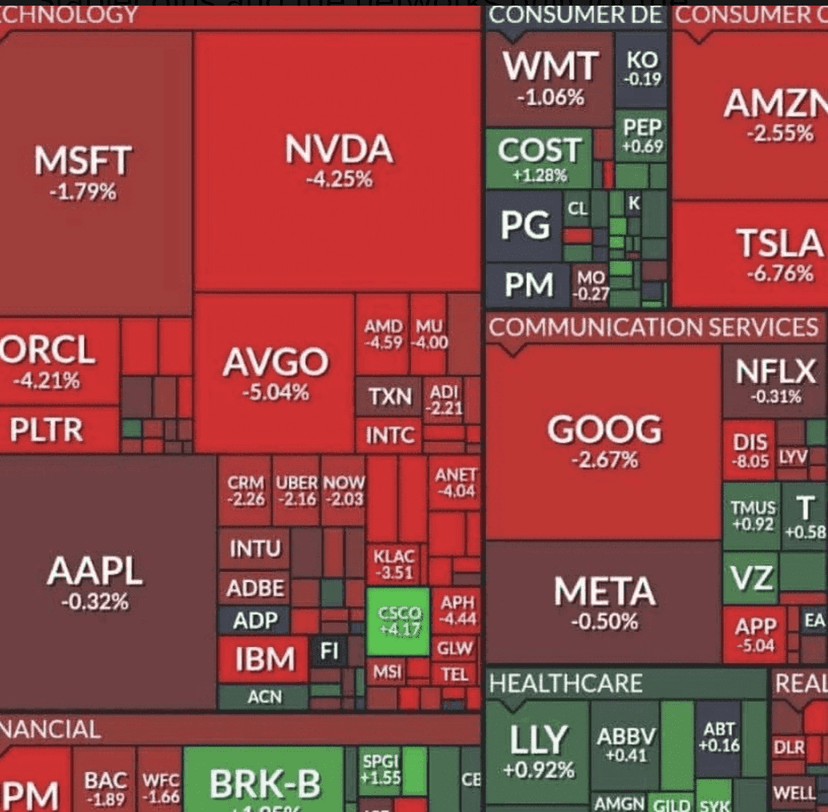
• Une analyse qualifie la récente baisse de « Mardi noir » pour les divergences technologiques/valeur, la faible largeur du marché et la pression sur le financement. 
• Le changement dans la manière dont les marchés sont structurés après 2008 (fournisseurs de liquidité, régulation) signifie que le système pourrait être moins résilient que beaucoup ne le pensent. 
3. L'idée d'une « transition structurelle » dans le crypto/DeFi est plausible :
• L’argument selon lequel les anciens rails financiers sont sous pression et que les nouveaux (décentralisés, tokenisés) pourraient avoir un avantage n’est pas évidemment faux — l’innovation et le changement d’infrastructure se produisent effectivement.
• Mais quand et si ce bénéfice apparaît dans les prix, et s’il compense les risques actuels, cela reste bien moins clair.
⸻
⚠️ Où se situent les lacunes ou sauts logiques
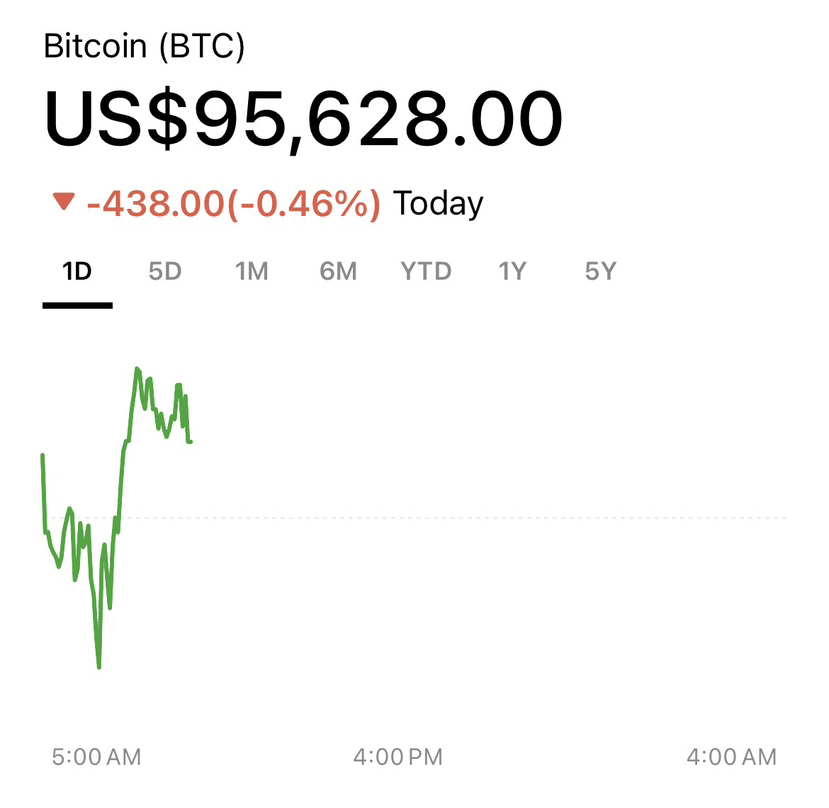
1. « Plus d’un trillion de dollars ont disparu » — Il y a une référence à une perte de valeur du marché de cette ampleur dans un article.  Mais je n’ai pas pu vérifier auprès de plusieurs sources indépendantes que le total de un trillion de dollars avait disparu « en une seule journée » et exactement comme décrit.
• La magnitude pourrait donc être exagérée (ou regroupée sur plusieurs marchés ou périodes).
• Et « disparu » ne signifie pas toujours une perte réelle ou une rupture systémique.
2. Causalité versus corrélation :
• La thèse : tension sur la liquidité → baisse des actions → baisse du crypto → amélioration de la structure du crypto.
• Nous ne pouvons pas dire avec certitude que la baisse du crypto est due à la liquidité dans le système bancaire ou boursier. Cela pourrait être multifactoriel : évaluations, régulation, problèmes propres au crypto, contexte macroéconomique.
• De même, dire que le crypto est « déjà en train de passer à la prochaine génération de système » est une perspective future et spéculative plutôt qu’une analyse basée sur des faits présents.
3. Le moment et l’échelle de la transition :
• Si l’argument des « nouveaux rails financiers » est valable, quand cela se traduira-t-il par une hausse des prix et dans le système ?
• Le ralentissement actuel pourrait être davantage une correction qu’un changement de paradigme global (seul le temps le dira).
• Cela signifie que s’aligner sur les « gagnants structurels » (par exemple, les stablecoins, les réseaux) comporte à la fois un potentiel de gain et un risque.
⸻
🎯 Mon avis sur « ce qui arrive ensuite »
Sur la base de votre récit et des données disponibles, voici des mouvements plausibles à venir :
• La pression sur le financement et la liquidité pourrait s’aggraver avant toute reprise. Si les banques ou fonds réduisent leurs prêts, les appels de marge se déclenchent, cela pourrait entraîner une baisse plus profonde des prix des actifs (actions + crypto).
• La Réserve fédérale (et d’autres banques centrales) pourraient intervenir de manière plus agressive (injection de liquidité, arrêt du rachat d’actifs, éventuellement reprise d’un soutien type QE) afin de stabiliser le système.
• Si cela se produit, les actifs à risque (actions, crypto) pourraient rebondir si la confiance revient et que la liquidité circule à nouveau.
• Du côté du crypto : si la confiance dans le système financier s’affaiblit, le crypto pourrait bénéficier d’un récit de « valeur refuge » ou de « rail alternatif » — mais cela n’est pas garanti. Cela suppose que les réseaux soient prêts, que les risques réglementaires soient maîtrisés et que l’adoption compte.
• Si vous êtes en vente à découvert (comme vous l’avez mentionné), le risque est d’être pris au piège lorsque le changement se produit : si une inondation de liquidité arrive et que les actifs à risque rebondissent fortement, les positions à découvert peuvent être écrasées.
⸻
📌 Mon conclusion
Votre récit est plausible et mérite respect, mais je le considère comme une scénario parmi d'autres plutôt que comme une issue certaine. Le système financier est composé de nombreux éléments en mouvement : politique monétaire, politique budgétaire, géopolitique, sentiment de risque, évaluations, régulation, technologie.
Donc :
• Oui, surveillez les taux de financement (SOFR, etc.), l’utilisation des facilities de répertoire, les réserves bancaires et les spreads de crédit — ce sont des signaux précurseurs de stress systémique.
• En ce qui concerne le crypto : analyser à travers le prisme des « gagnants structurels » est intéressant, mais ne supposez pas que les problèmes du vieux système s’inversent automatiquement en une hausse.
• Gérez le risque : si vous êtes positionné (à découvert ou à long terme) selon cette hypothèse, prévoyez des arrêts de perte ou des couvertures, car le « retournement » (injection de liquidité, inversion de sentiment) pourrait survenir rapidement.