

Le staking de Filecoin est arrivé comme une mise à jour logicielle discrète que peu ont lue
Exemple de finance traditionnelle - disons qu'une grande banque décide de changer les conditions de service de son produit de compte d'épargne. Les équipes de conformité enverraient des notes, les régulateurs auraient l'occasion de donner leur avis, et les clients recevraient une sorte de lettre les informant du changement, imprimée sur du papier. Au début de 2026, un ajustement tout aussi notable des paramètres de staking de Filecoin a été mis en place avec à peine du buzz de la part des participants du secteur. En fait, la seule annonce publiée est tombée bien en deçà des propositions de gouvernance de File et de la documentation produit que 99 % des détenteurs de détail ont ignoré. Ce manque de fanfare est pourquoi ce changement est significatif. À l'heure actuelle, il existe de nombreux protocoles de staking liquide et des options de délégation de fournisseurs de stockage disponibles sur Filecoin qui n'étaient pas disponibles il y a tout juste 365 jours. L'économie derrière ces produits et les opportunités de rendement qu'ils offrent aux détenteurs sont très différentes du staking de "votre crypto" sur une chaîne de preuve d'enjeu classique.
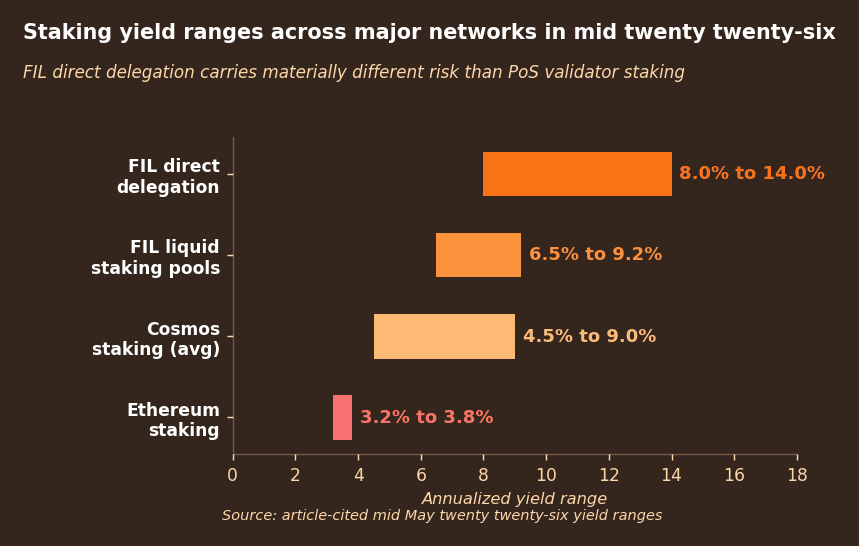
Les fourchettes de rendement du staking sur les principaux réseaux. Source : fourchettes issues d’un article, mi-mai 2026.
C’est notre réponse à « qu’est-ce que le FIL » pour les quelques curieux qui veulent en savoir plus sur le réseau au-delà d’un simple token de stockage décentralisé. Les mécanismes uniques de consensus de Filecoin font que l’économie du staking autour du FIL dépend autant d’engagements matériels réels et des SLA fournis par les mineurs de stockage que des calendriers de verrouillage des tokens. C’est ce fait, plus que tout le reste, qui déterminera les rendements et les risques associés au staking du FIL aujourd’hui et à l’avenir. Ci-dessous, nous verrons les changements observés au cours de la dernière année, la logique mathématique expliquant pourquoi ces changements ont eu lieu, ainsi qu’un guide pratique pour entrer dans une position en évitant les pièges liés au staking que vous pourriez trouver ailleurs.
Qu’est-ce qui a changé dans l’économie des fournisseurs de stockage
Filecoin Onchain Cloud (FOC) a commencé ses opérations en janvier 2026. Avant l’existence de FOC, les fournisseurs de stockage devaient verrouiller une quantité importante de FIL en garantie (collateral) comme assurance afin de publier un deal de stockage sur Filecoin. Cette « barrière de capital » a exclu de nombreux participants plus modestes du processus de minage, ce qui a conduit à une centralisation significative autour des mineurs les mieux capitalisés. FOC a créé des chemins de délégation permettant aux détenteurs de FIL externes à un fournisseur de stockage de déposer une garantie en leur nom, en échange d’une part des frais de stockage et des récompenses de blocs gagnées par ce fournisseur. C’est à cet endroit que le minage Filecoin croise le staking. Le fournisseur de stockage conserve la propriété du matériel, prouve le stockage dans le temps, et peut être « slashé » en cas d’indisponibilité si le taux d’uptime n’est pas maintenu. Le délégant fournit la liquidité et reçoit une part économique du « gâteau ».
Plusieurs dérivés de staking liquide ont été développés en utilisant ce système et lancés à la fin 2025 et en 2026. Chacun de ces protocoles a pris des positions de FIL délégué « wrapped » et a émis un token échangeable représentant cette position. Détenir ces dérivés de staking liquide (« stFIL », « clFIL », etc. selon le protocole) au lieu du FIL wrapped permet aux détenteurs de continuer à bénéficier de l’exposition aux récompenses de staking, tout en pouvant échanger, prêter, ou utiliser autrement le token dérivé dans DeFi. Ces dérivés fonctionnent très semblablement à ce que Lido a fait à l’origine pour Ethereum, mais les mécanismes sous-jacents sont bien sûr différents : le modèle de consensus de Filecoin est directement lié à un stockage physique prouvable plutôt qu’à des attestations de validateurs. C’est là que vient la plupart de la confusion autour du staking liquide dans Filecoin.
Staking liquide vs délégation directe à un fournisseur
Maintenant, il existe deux voies pour fournir du FIL et en tirer un rendement. D’une part, ils peuvent déléguer directement à un fournisseur, ou passer par un service de staking liquide. La délégation directe à un fournisseur implique de choisir un seul fournisseur vers lequel déléguer, de verrouiller le FIL comme garantie pour sécuriser ses opérations, et en retour de gagner des récompenses déterminées par ce fournisseur. En général, cela signifie que vous interagirez directement avec les smart contracts de délégation sur le protocole Filecoin, que vous choisirez votre fournisseur selon l’uptime/capacité historiques, et que les frais/récompenses vous sont distribués directement. Le risque y est plus élevé puisque toutes vos mises sont contrôlées par un seul opérateur. Si ce fournisseur perd vos mises à cause d’un temps d’indisponibilité ou d’un slashing, vous, en tant que délégant, subirez les pertes.
Les pools de staking liquide répartissent ce risque entre différents fournisseurs de stockage. Lorsqu’un détenteur verrouille du FIL dans un contrat de pool, il reçoit en retour un token de staking liquide. Ce FIL est ensuite réparti parmi un ensemble de fournisseurs par les opérateurs du pool, et les récompenses se reflètent dans le taux de change du token dérivé par rapport au FIL. L’intérêt pour un utilisateur qui veut acheter un token Filecoin et l’utiliser tout de suite est qu’il y a moins de recherche à faire sur les métriques individuelles de chaque fournisseur. En contrepartie, il y a des frais de gestion (généralement 5 % à 10 % des récompenses) et un risque supplémentaire lié aux smart contracts, comparé à une délégation directe.
Les rendements (yield) en FIL maintenant
La délégation directe à des fournisseurs de stockage de premier plan génère des rendements bruts annualisés compris entre 8 % et 14 %, en date de la mi-mai 2026. L’écart de cette fourchette dépend de l’efficacité du fournisseur ainsi que de l’utilisation de son secteur de stockage. Plus un fournisseur est utilisé sur son secteur engagé, plus il engrange de récompenses de blocs, ce qui lui permet d’offrir un rendement vers le haut de la fourchette. Les fournisseurs qui affichent régulièrement une faible utilisation, avec des incidents (faults) élevés, verront des rendements inférieurs à 8 %, et parfois nettement moins. Par rapport aux fournisseurs de stockage, le paysage du staking Filecoin via des protocoles liquides a été assez limité. Les meilleurs pools proposent entre 6,5 % et 9,2 % de rendement annuel (APY) après prise en compte de la prime de diversification et du coût des frais.
Ils se comparent certainement favorablement aux rendements moyens du staking Ethereum d’environ 3,2 % à 3,8 % actuellement, et par rapport à la majorité des récompenses de staking proposées dans l’écosystème Cosmos. Il faut toutefois apporter un contexte à cet exemple aussi. Sur la première moitié de 2026, le token Filecoin a surtout évolué dans une fourchette étroite, et Cryptopolitan projette un prix moyen du filecoin en 2026 de 1,26 $. Des rendements de staking élevés sur un actif dont le prix reste stable ou baisse peuvent néanmoins conduire à des rendements totaux négatifs exprimés en dollars. Un autre point à considérer avec toute prédiction de prix du filecoin : les récompenses de staking sont distribuées en FIL, pas en stablecoin. La prime au-dessus des rendements PoS standards est possible parce que le profil de risque est matériellement différent. En stakant du FIL, vous n’êtes pas simplement rémunéré pour avoir immobilisé votre capital. Vous êtes rémunéré pour avoir assumé les risques liés à la mise en garantie d’une infrastructure physique susceptible d’être endommagée.
Les risques que les stakers traditionnels n’anticipent pas
Le principal problème à traiter lorsqu’on s’adresse à des stakers Ethereum, Solana ou Cosmos qui arrivent sur Filecoin, c’est la gestion des attentes sur le fonctionnement : comment ça marche sur leur chaîne d’origine versus sur Filecoin. Le point n°1 ici, ce sont les slashing. Les conditions de slashing sur Ethereum sont extrêmement rares et ne se produisent que si le validateur travaille explicitement contre les règles du protocole, par exemple : double signature (double-signing). Sur Filecoin, les validateurs peuvent être slashés si leur fournisseur de stockage n’arrive pas à prouver qu’il stocke encore des fichiers pendant une fenêtre de preuve. Les fournisseurs peuvent manquer cette date limite de preuve pour des raisons indépendantes de leur volonté, comme une panne matérielle, des coupures réseau ou des pannes de courant. Dans ce cas, la perte de garantie est ressentie directement par le délégant.
Un second risque est l’expiration des secteurs. Les fournisseurs de stockage ne peuvent stocker des données que pendant une durée limitée avec un secteur donné. Quand un secteur expire, la garantie qui le soutenait et le flux de récompenses associés à ce secteur disparaissent soudainement, comme s’ils s’évaporaient. Dans les deals directs, les délégants doivent suivre manuellement l’expiration des secteurs et réajuster leurs allocations en conséquence. Les pools de staking liquide gèrent cela automatiquement, mais il existe une période pendant laquelle d’anciens secteurs expirent alors que de nouveaux n’ont pas encore été émis : pendant ce laps de temps, votre rendement baisse temporairement, et cela ne sera pas forcément visible dans l’APY que le pool annonce. La troisième composante de risque est celle liée aux smart contracts. Les smart contracts de staking liquide sur Filecoin sont beaucoup plus récents que leurs équivalents sur Ethereum ; ils existent depuis moins longtemps, ont subi moins d’audits, et ont eu moins de valeur totale verrouillée (TVL) en eux. Cela crée un risque : un bug dans le smart contract du pool pourrait entraîner le vol du FIL déposé, ou son verrouillage définitif.
Les audits, la capacité de constituer des garanties (collateralizability)/le délai nécessaire pour produire, et la trajectoire de mise à niveau (upgradeability) du contrat sont autant d’éléments à examiner séparément lors de l’audit de ces protocoles avant d’envoyer des fonds vers un wallet Filecoin associé à l’un d’entre eux. Les actualités Filecoin d’aujourd’hui restent de haut niveau, peu substantielles : ces risques « en détail » devraient donc être vérifiés (due diligence) indépendamment.
Préparer votre premier stake de FIL
Achetez du FIL sur une bourse et envoyez-le vers un wallet Filecoin auto-détenu (self-custodial) capable d’interagir avec des smart contracts. Un wallet Glif ou un wallet Ledger avec l’application Filecoin installée fonctionne dans les deux cas. Assurez-vous d’opérer sur le réseau principal Filecoin (mainnet), et non sur le testnet. L’étape 2 dépend de savoir si vous voulez déléguer ou staker votre FIL directement. Pour déléguer : allez sur un marketplace de fournisseurs ou sur Filfox.io, ou via un tableau de bord de délégation au niveau du protocole. Consultez les statistiques du fournisseur (taux de disponibilité/uptime passé, volume total stocké, nombre actuel de délégants, etc.). Ouvrez un fournisseur, approuvez la transaction de délégation, puis saisissez le montant de FIL que vous souhaitez déléguer. Votre wallet Filecoin vous demandera d’approuver les frais de gas (généralement à environ 0,10 $ US par transaction sur Filecoin). Votre délégation deviendra active au prochain cycle de preuve du fournisseur, généralement dans les 24 heures.
Si vous voulez staker : connectez votre wallet à l’interface (frontend) du protocole sur lequel vous souhaitez staker, stakez du FIL, puis vous recevrez en retour un token de staking liquide. Assurez-vous que ce token apparaît bien dans votre wallet, et que le taux d’échange que vous obtenez correspond au taux indiqué par le protocole. Note : certains protocoles ont mis en place une période de désengagement (unbonding) de 7 à 14 jours lors des retraits. Sachez si vous aurez bientôt besoin d’accéder à la liquidité de votre FIL staké. Les médias d’actualités Filecoin et les serveurs Discord des protocoles annoncent généralement ces changements de périodes d’unbonding avant leur mise en œuvre.
Où en est le staking de FIL sur le marché
Le pic actuel de prime de rendement du staking pour le FIL semble reposer sur une perception du marché liée au prix du risque d’infrastructure que d’autres réseaux ont éliminé de leur pool de risques (un écosystème de staking de plus de 40 milliards de dollars bâti sur des contrats éprouvés au combat). En comparaison, Filecoin ne fait circuler qu’une quantité minuscule de la valeur stakée à travers son infrastructure de staking ; en dehors du risque lié au réseau mentionné plus haut, il y a 1 unique point de défaillance : le matériel physique. Ce manque crée une opportunité. D’autres tokens adjacents au stockage, comme Arweave (AR), n’ont pas un produit de rendement via délégation équivalent, et des tokens DePIN au sens large, comme l’écosystème kaia crypto ou la verticale d’infrastructure de données de carv io, se concentrent sur des applications et des cas d’usage totalement différents. Même une autre chaîne « proof-of-work » de longue date comme digibyte ne propose pas un produit de rendement comparable.
Si le FIL peut sortir de ce que Bitzo a décrit comme le « mode de réparation post-capitulation » et entrer dans un cycle de demande auto-entretenu, cela dépendra largement de savoir si ces rendements ambitieux vont continuer ou s’ils vont être comprimés. Nous ne voyons tout simplement pas des rendements de staking rester entre 8 % et 14 % en délégation directe si l’économie des fournisseurs de stockage se resserre, ou si les incitations liées au FIL changent via des ajustements d’inflation du protocole aux récompenses de blocs. Pour l’instant, le staking sur Filecoin a un profil de rendement très particulier, sans équivalent direct en crypto. Il est adossé à un réseau sur lequel de vrais projets d’entreprise/IA commencent à construire, comme couche de stockage réelle et pas seulement comme token spéculatif. Les rendements que le staking de FIL offre sont réels. Le risque de stocker des octets sur une infrastructure physique régie par des smart contracts l’est aussi.