


Sober期权工作室 × Derive.XYZ 联合出品 @DeriveXYZ_CN
Rédigé par l'analyste Jenna de Sober期权工作室 @Jenna_w5
1. Trou noir macroéconomique et resserrement de la plateforme : comment le marché évalue-t-il le "manque de données" ?
La semaine dernière, le marché des actifs cryptographiques a connu un recul émotionnel typique, où le moteur principal n'était pas un événement de prix unique, mais plutôt une double superposition d'incertitude systémique macroéconomique et de désendettement sur le marché micro. En tant que traders d'options, nous devons percer les fluctuations de prix et comprendre la logique profonde de la tarification des risques sur le marché.
Fermeture du gouvernement américain : création d'un "trou noir de données" et incertitude systémique
La fermeture du gouvernement fédéral américain est entrée dans son 38e jour. Cette réaction en chaîne suscite des inquiétudes sur le marché des cryptomonnaies, similaires à celles du marché financier traditionnel (TradFi).
Origine de l'événement et chemin d'impact : La fermeture est due à des divergences fondamentales entre les deux partis au Congrès sur le projet de loi de financement pour la nouvelle année budgétaire, centrées sur la polarisation politique des dépenses en soins de santé et des dépenses gouvernementales. Pour le marché, son impact dépasse de loin le blocage politique lui-même, créant un "trou noir de données" :
Le dilemme des données de la Réserve fédérale : Des données économiques clés, y compris le taux d'inflation CPI non ajusté pour octobre aux États-Unis, le taux d'inflation CPI ajusté et le rapport sur l'emploi non agricole, ne peuvent être publiées en raison de la fermeture du département du Travail et du département du Commerce.
Chemin d'impact : Ces données sont la pierre angulaire pour la Réserve fédérale dans l'élaboration de sa politique monétaire et le jugement du marché sur l'orientation des taux d'intérêt. La perte permanente de données ou le retard de publication plongent la Réserve fédérale dans un "dilemme des données", exacerbant l'incertitude du marché sur la liquidité future et l'environnement des taux d'intérêt. Lorsque les décisions et les prévisions perdent leur point d'ancrage, les actifs risqués, en particulier les actifs cryptographiques à forte volatilité, ont tendance à ajuster instinctivement leurs positions pour couvrir la prime d'incertitude.
Actuellement, le marché s'attend généralement (Polymarket montre une probabilité de 57 %) à ce que la fermeture se prolonge jusqu'à la fin novembre, ce qui signifie que l'incertitude macroéconomique sera un facteur de tarification continu.
Désengagement de Deribit : Accélérateur des risques microéconomiques.
Alors que les risques macroéconomiques s'intensifient, la principale bourse d'options cryptographiques Deribit a pris des mesures de contrôle des risques proactives, exacerbant encore la pression à court terme sur le marché :
Réduction de l'effet de levier : Deribit a annoncé une réduction significative du ratio de levier des utilisateurs de marges standard de 50x à 25x.
Augmentation des paramètres de marge : La plateforme a également augmenté les variables de la plage de fluctuation des prix (Price Range Variable) de BTC, ETH et sETH, l'ajustement d'ETH étant plus significatif (passant de 14% à 18%).
Chemin d'impact :
Contraction de la liquidité : Réduction de l'effet de levier et augmentation des marges, ce qui équivaut essentiellement à un désengagement (De-risking), réduisant la taille des positions nominales sur le marché. Pour les traders qui dépendent d'un effet de levier élevé pour couvrir ou effectuer des transactions directionnelles, cela exige qu'ils détiennent plus de garanties ou qu'ils soient contraints de liquider des positions.
Amplification de la volatilité à court terme : Lorsqu'il y a une correction des prix sur le marché, ces ajustements accélèrent les liquidations, amplifiant la baisse à court terme.
La transition du sentiment du marché la semaine dernière est le résultat de l'incertitude macroéconomique poussant à des risques systémiques, amplifiée par les actions de désengagement des bourses qui ont amplifié la correction à court terme. Tous ces facteurs seront clairement reflétés dans la tarification des options à travers la volatilité implicite (Implied Volatility) et la structure de Skew.
Deux, Analyse de la structure de volatilité de BTC et ETH : Élévation générale de l'IV et inquiétudes persistantes à la baisse.
La structure des options de la semaine dernière montre que le marché tarifie systématiquement les risques macroéconomiques et de liquidité. La caractéristique principale n'est plus la panique passagère, mais la solidification d'un sentiment profondément baissier (Skew négatif continu) et une élévation généralisée de la prime de risque systémique (déplacement global de la structure des échéances).
Skew : Solidification des valeurs profondes négatives, la prime de vente à moyen terme étant plus collante.
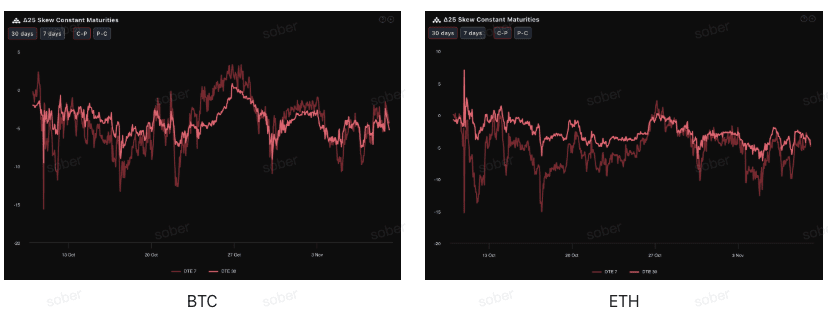
En observant le Delta 25 Skew (volatilité implicite des options d'achat IV - IV des options de vente), l'amplitude des valeurs négatives reflète la demande de couverture du marché contre les risques baissiers. Actuellement, les courbes de Skew de BTC et ETH sont toutes deux dans la zone négative, mais l'amplitude des valeurs négatives a de nouveau augmenté par rapport à la semaine dernière (retour autour de -5), indiquant que les inquiétudes du marché concernant les risques baissiers commencent à s'intensifier. En regardant les différents actifs, par rapport à la semaine dernière, la valeur négative du Skew d'ETH commence à montrer une tendance de convergence continue avec BTC.
Structure des échéances (Term Structure) : Élévation de la prime de risque systémique.
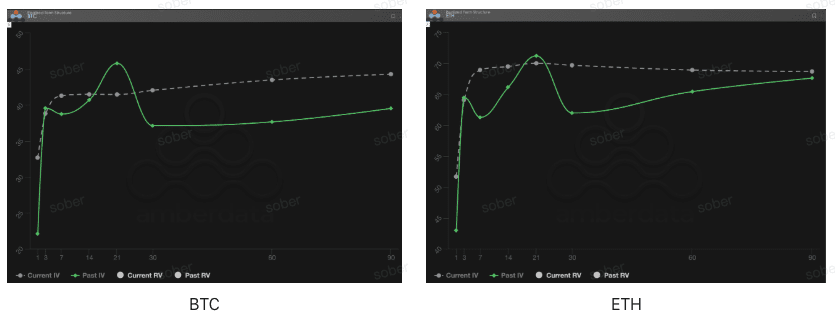
D'un point de vue de la structure des échéances, les courbes de volatilité implicite de BTC et ETH maintiennent une forme de Contango (près bas loin haut) marquée, mais la logique de tarification qui les sous-tend passe d'une "digestion des événements à court terme" à une "élévation générale des risques systémiques à moyen terme". En d'autres termes, bien que l'impact à court terme s'atténue, la prime de risque globale n'a pas diminué, mais s'est plutôt concentrée vers le moyen et long terme.
Recul de l'IV à court terme : Que ce soit pour BTC ou ETH, l'IV actuelle à court terme (DTE 7-30 jours) a légèrement diminué par rapport aux sommets précédents, mais cette diminution reflète davantage le nettoyage des chocs d'événements à court terme plutôt qu'une restauration de l'appétit pour le risque. Comparé au Past IV, le recul de la volatilité à court terme n'a pas entraîné un déplacement vers le bas de l'ensemble de la courbe, indiquant que les inquiétudes du marché concernant les risques systémiques ont simplement migré de "chocs immédiats" à "facteurs structurels".
Augmentation de l'IV à long terme : L'IV à long terme (DTE 60/90 jours) reste à un niveau élevé, et le marché ne relâche pas sa tarification des incertitudes systémiques à moyen terme (comme la fermeture prolongée du gouvernement et le processus de baisse des taux de la Réserve fédérale).
Prime de risque de volatilité (VRP) : La prime négative s'approfondit, et la pression sur le marché s'accentue.
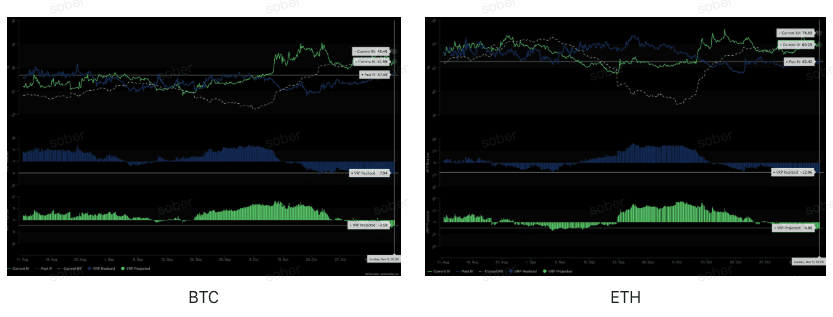
VRP (prime de risque de volatilité = volatilité implicite IV - volatilité réalisée RV) est un indicateur important pour évaluer si la tarification des options est raisonnable. Actuellement, dans un environnement où le VRP Realized est continuellement très négatif, la valeur du VRP Projected, qui est passée de positive à négative la semaine dernière, reste négative, indiquant que le marché a connu et a tiré des leçons de "sous-estimer les extrêmes de volatilité", adoptant une attitude prudente envers la volatilité future.
Expansion des valeurs négatives du VRP Projected : Les attentes de volatilité pour les 30 jours à venir ont été revues à la hausse, les investisseurs adoptant une approche plus conservatrice dans la tarification des perturbations potentielles.
Approfondissement des valeurs négatives du VRP Realized : La volatilité réelle des 30 derniers jours reste élevée, entraînant une élargissement de l'écart entre la volatilité implicite et réalisée, reflétant une absorption encore insuffisante par le marché des chocs de volatilité récents.
Trois, Recommandations de stratégie d'options : Écart de vente baissier (Bear Put Spread).
Sur la base de la structure de marché actuellement dominée par un Skew négatif profond et une élévation générale des IV, le cœur de la stratégie devrait se concentrer sur la limitation des risques et la préparation à une éventuelle légère baisse. Dans un environnement où le marché est généralement baissier et la liquidité se resserre, adopter une stratégie défensive de limitation des risques est la plus prudente.
Avantage clé : Coût relativement bas, risque limité, tirant pleinement parti de la prime de vente résultant d'un Skew négatif profond, adapté à des scénarios où l'on s'attend à ce que l'actif sous-jacent baisse légèrement ou reste dans une position neutre à légèrement baissière.
Construction de stratégie :
Acheter une option de vente (Long Put) à la monnaie ou légèrement hors de la monnaie (ATM/Slightly OTM).
Vendre une option de vente (Short Put) avec un prix d'exercice plus bas et la même date d'expiration.
Objectif de la stratégie : En vendant des options de vente avec un prix d'exercice bas, percevoir des primes et réduire le coût d'achat. Cette stratégie vise à tirer parti de la prime de vente résultant du Skew négatif, en profitant d'une légère baisse, tout en limitant la perte maximale aux dépenses nettes de primes, bien en dessous du coût et du risque d'acheter directement une option de vente (Long Put).
Choix de la date d'expiration : Étant donné le Skew négatif à moyen terme (DTE 30/60 jours) et le VRP Projected plus collant, il est conseillé de choisir des contrats à moyen terme avec DTE 30 jours ou DTE 60 jours pour capter une prime d'incertitude plus durable.
Quatre, Avertissement
Ce rapport est basé sur des données de marché publiques et des modèles théoriques d'options, visant à fournir aux investisseurs des informations sur le marché et une perspective d'analyse professionnelle. Tout le contenu est à titre de référence et d'échange uniquement, ne constituant aucune forme de conseil à l'investissement. Le trading de cryptomonnaies et d'options présente une volatilité et des risques extrêmement élevés, pouvant entraîner la perte totale du capital. Avant d'adopter toute stratégie de trading, les investisseurs doivent bien comprendre les caractéristiques des produits d'options, les attributs de risque et leur propre tolérance au risque, et il est impératif de consulter un conseiller financier professionnel. Les analystes de ce rapport ne sont pas responsables des pertes directes ou indirectes découlant de l'utilisation de son contenu. Les performances passées du marché ne préjugent pas des résultats futurs, veuillez décider de manière rationnelle.
Produit en collaboration : Sober Option Studio × Derive.XYZ