

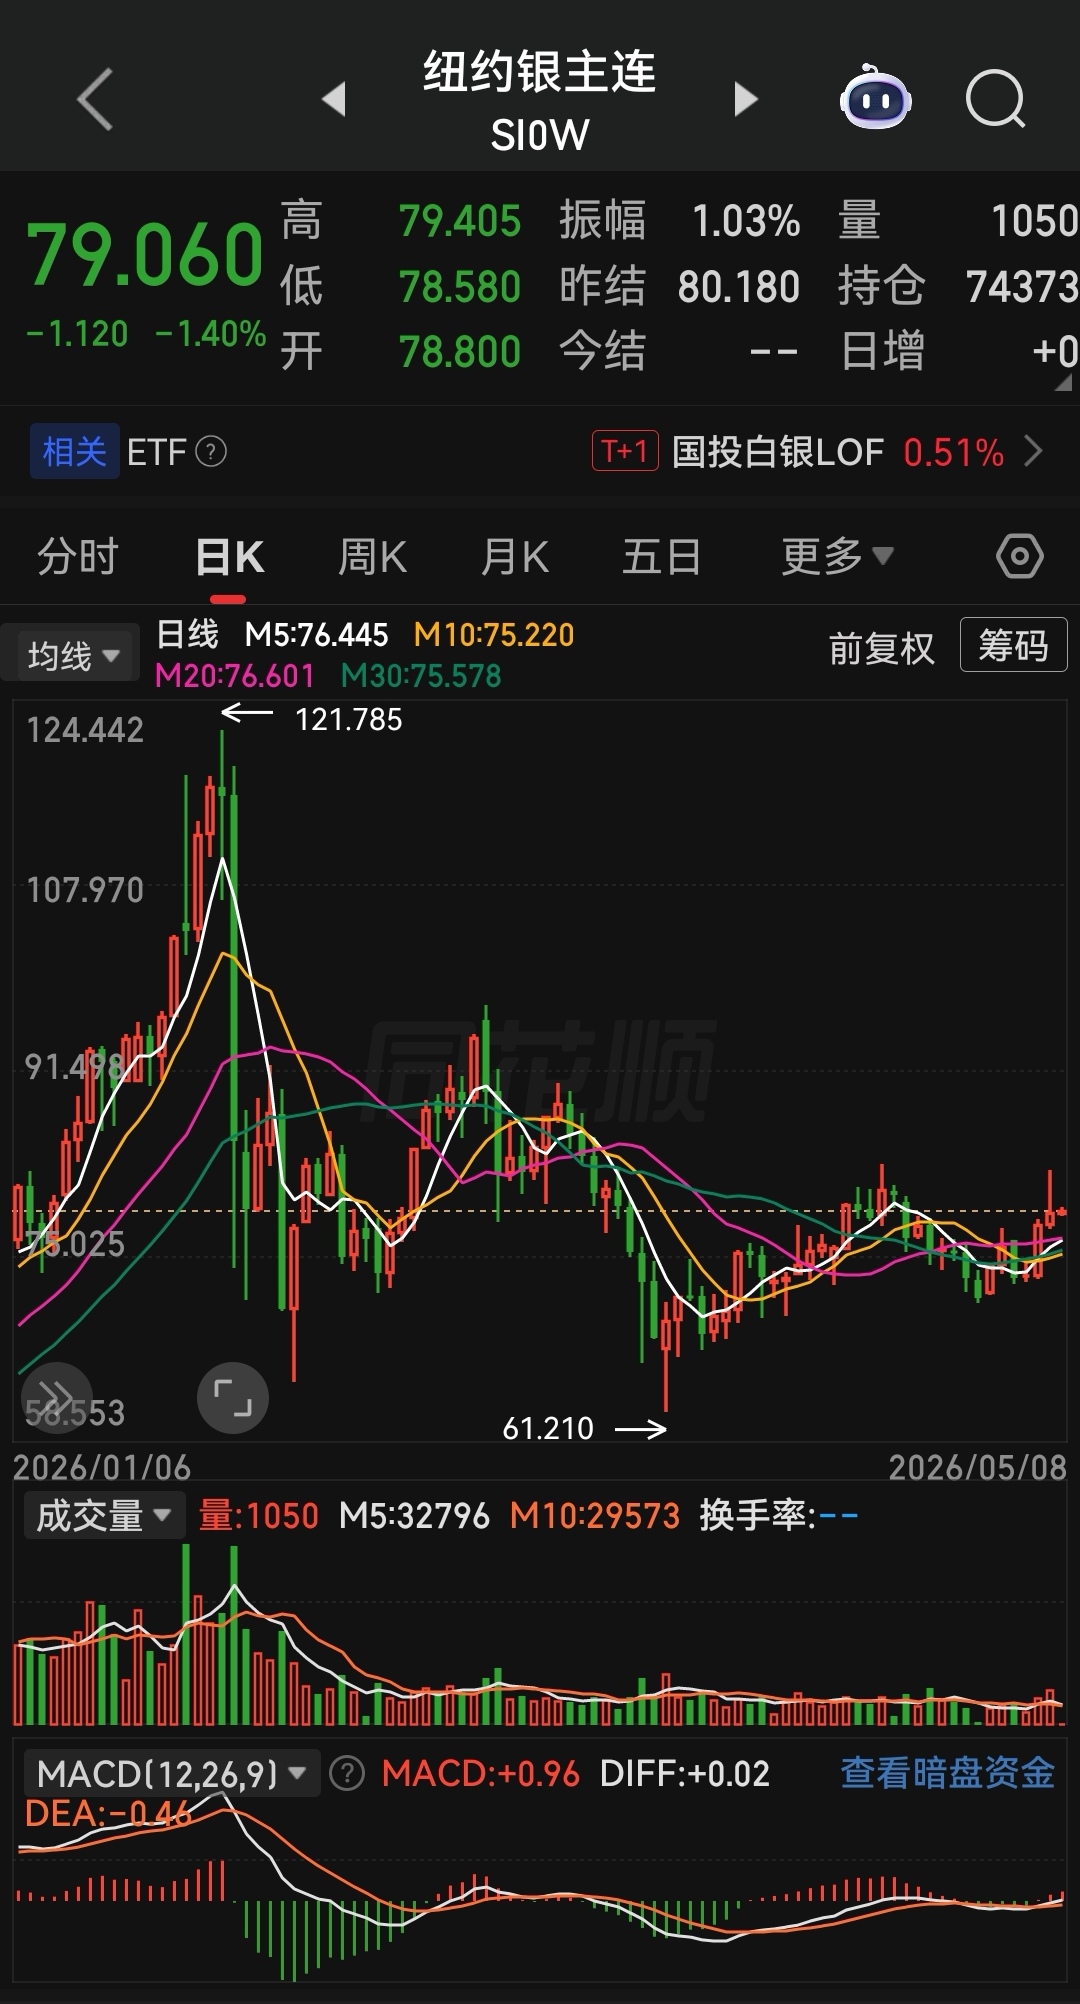
L’argent se trouve actuellement dans un contexte où la demande industrielle essentielle et la fuite vers la sécurité financière s’entremêlent, où l’offre et la demande demeurent en équilibre très tendu, et où les politiques macroéconomiques ainsi que les tensions géopolitiques déclenchent des affrontements émotionnels intenses. Côté industrie, la demande en argent pour le photovoltaïque, les véhicules à énergies nouvelles, l’électronique et l’électromécanique affiche une croissance rigide. Depuis six années consécutives, le monde présente un déficit offre-demande, et les stocks des bourses continuent de diminuer, tandis que la liquidité physique reste relativement tendue. Côté finance, les anticipations de politique de la Fed, la force du dollar et l’aversion géopolitique dominent l’orientation des flux de capitaux : la volatilité de l’argent est nettement supérieure à celle de l’or, et il est sujet à de fortes hausses et à de fortes baisses. Sur le plan des prix, après une envolée spectaculaire en 2025, en 2026 le cours oscille largement dans une fourchette de 70 à 90 dollars, avec des divergences marquées entre les positions acheteuses et vendeuses.
À court terme (1–3 mois), l’argent devrait très probablement rester à des niveaux élevés, dans une phase de consolidation haussière mais très volatile. La résistance supérieure se situe principalement entre 85 et 90 dollars, tandis que le support inférieur se trouve entre 70 et 75 dollars. Les anticipations de baisses de taux de la Réserve fédérale, l’affaiblissement du dollar, la récurrence des tensions géopolitiques et le soutien de la demande physique constituent des moteurs de hausse ; à l’inverse, des prix élevés freinant les achats industriels, des prises de bénéfices par les fonds spéculatifs et une situation de surachat sur le plan technique créent une pression corrective. Dans l’ensemble, le marché présente des caractéristiques de forte volatilité : « ça monte vite, ça baisse brusquement ».
À long terme (6–18 mois), la tendance haussière structurelle de l’argent est claire, et son centre de gravité des prix continue de se déplacer vers le haut. Le moteur principal réside dans l’expansion à long terme de la demande industrielle d’argent portée par la transition énergétique mondiale, tandis que l’offre, limitée par son statut de sous-produit, ne peut pas se libérer rapidement, ce qui maintient durablement un déficit entre l’offre et la demande ; en outre, l’affaiblissement du crédit du dollar, les achats d’or des banques centrales mondiales et l’augmentation de la demande d’actifs refuges renforcent le potentiel de revalorisation, l’argent ayant à la fois des attributs industriels et financiers. Dans le processus de retour du ratio or/argent vers sa moyenne historique, la hausse de l’argent a de fortes chances de dépasser celle de l’or. À moyen et long terme, il pourrait franchir le précédent sommet et progresser vers la zone des 100 dollars et au-delà, avec des corrections importantes par étapes, sans que cela n’altère la tendance générale à la hausse.
Le contenu ci-dessus est fourni à titre indicatif uniquement et ne constitue pas un conseil en investissement.