


Production conjointe de Sober Options Studio × Derive.XYZ
Rédigé par l'analyste Jenna du studio d'options Sober
1. L'impact d'un nouveau sommet de transactions de stablecoins sur le marché des cryptomonnaies
Cette semaine, le marché des stablecoins a connu une percée historique : son volume mensuel de transactions (principalement pour les transactions dans des scénarios réels impliquant des biens, des services et des transferts) a atteint un nouveau sommet, dépassant les 10 milliards de dollars, bien au-dessus des 6 milliards de dollars de février. Cet événement marquant indique que les actifs cryptographiques passent d'un simple outil de spéculation à une étape solide vers des solutions de paiement et commerciales mondiales, ayant un impact profond sur le récit de valeur à long terme des actifs sous-jacents tels que BTC et ETH.
L'augmentation spectaculaire des volumes de transactions de stablecoins n'est pas un hasard, elle est propulsée par deux facteurs clés :
Certitude réglementaire : le moment clé est situé après la signature et l'entrée en vigueur de la loi américaine (Genius Act). Le cadre réglementaire concernant l'émission et l'utilisation des stablecoins devient progressivement clair, réduisant considérablement le risque de conformité pour les institutions et les entreprises adoptant des stablecoins. La réglementation est passée d'une 'épée de Damoclès' à un 'phare', ouvrant la voie à des applications commerciales à grande échelle.
Conduite de l'efficacité des entreprises : le rapport montre que les transferts B2B représentent actuellement environ deux tiers du montant total des paiements en stablecoins. Cela reflète que les entreprises utilisent activement les stablecoins pour contourner les problèmes de coûts élevés et de longs délais courants dans les transferts bancaires internationaux traditionnels. Pour des paiements d'entreprise d'un montant moyen d'environ 250 000 $, la capacité de règlement instantané fournie par les stablecoins est d'une attractivité dévastatrice.
L'expansion de l'échelle des paiements en stablecoins a un impact structurel et à long terme sur le marché des options cryptographiques et l'ensemble de l'écosystème cryptographique. Son chemin d'impact peut être résumé comme suit : l'augmentation du volume des paiements en stablecoins améliore la demande réelle pour les réseaux blockchain sous-jacents (comme Ethereum, Solana, etc.), verrouillant ainsi plus de liquidités à long terme. Cette accumulation de liquidités contribue à réduire la vulnérabilité extrême du marché, rendant la base de valeur des actifs de l'ensemble du système cryptographique plus solide.
Dans ce processus, le positionnement de BTC et ETH s'élève également. L'utilisation généralisée des stablecoins renforce fondamentalement le récit de 'captation de valeur' des actifs cryptographiques. En tant que principale plateforme d'émission et de négociation de stablecoins, la demande pour les frais de transaction (Gas Fee) d'Ethereum continuera d'augmenter, ce qui augmentera directement sa valeur réseau. Bitcoin, avec ses caractéristiques de 'or numérique' et de 'stockage de valeur', devient l'actif de réserve le plus fiable dans le nouveau système financier cryptographique. Par conséquent, la valeur intrinsèque des options d'achat à long terme sur Bitcoin augmentera davantage.
D'un point de vue de la structure de volatilité, avec la maturité et la popularité croissantes des écosystèmes de stablecoins, la volatilité quotidienne du marché des cryptomonnaies pourrait diminuer progressivement, mais l'impact des événements de 'cygne noir' diminuera également. Dans l'ensemble, le marché se dirige vers une phase où la volatilité est plus contrôlable et la structure plus robuste, ce qui apportera une plus grande certitude et efficacité à la tarification du marché des options.
Deux, analyse de la structure de volatilité BTC et ETH : le marché passe de 'l'évitement du risque' à 'l'optimisme structurel'.
Les données des options de cette semaine montrent que le marché digère les fondamentaux positifs apportés par l'expansion des stablecoins et d'autres facteurs macroéconomiques favorables, avec un sentiment général qui s'est considérablement apaisé par rapport à la panique de la semaine dernière, affichant une tendance à la tarification optimiste à long terme. La pression de volatilité à court terme a été considérablement relâchée, et l'attention du marché passe de 'l'évitement du risque' à 'l'optimisme structurel'.
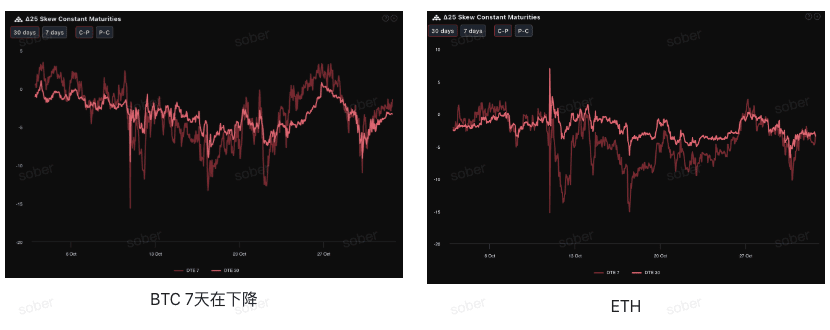
Skew : l'optimisme à court terme d'ETH se rétablit plus rapidement.
En observant le Delta 25 Skew (volatilité implicite des options d'achat - volatilité implicite des options de vente), l'amplitude négative de cet indicateur reflète la demande de couverture contre le risque de queue baissière. Actuellement, les courbes de Skew de BTC et ETH sont toutes deux dans une zone négative, mais l'amplitude négative se resserre légèrement, indiquant que les préoccupations du marché concernant le risque baissier continuent de diminuer.
En considérant différents actifs, par rapport à la semaine dernière, la valeur négative du Skew d'Ethereum (ETH) commence à converger vers celle de Bitcoin (BTC), et la valeur négative du Skew à 7 jours (DTE 7 jours) d'ETH est similaire à son Skew à 30 jours (DTE 30 jours), ce qui indique un réchauffement de la confiance du marché dans ETH.
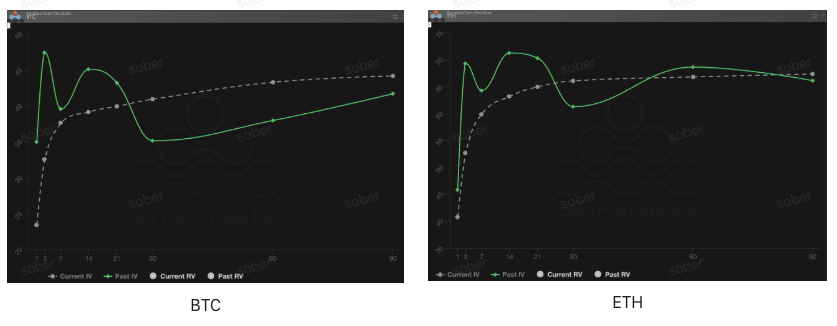
Structure des échéances (Term Structure) : la volatilité implicite à court terme diminue, tandis que la volatilité centrale à long terme reste robuste.
En ce qui concerne la structure des échéances, les courbes de volatilité implicite de BTC et ETH maintiennent toutes deux une forme de contango (près bas, loin haut), indiquant une diminution de la prime de risque à court terme, tandis que les contrats à terme maintiennent des attentes relativement stables. L'IV à court terme a considérablement diminué par rapport aux 'points culminants d'événements' précédents, montrant que les moteurs de volatilité à court terme du marché s'affaiblissent.
Diminution de l'IV à court terme : que ce soit pour BTC ou ETH, la courbe actuelle de la volatilité implicite (Current IV) est inférieure par rapport à la volatilité implicite historique (Past IV) à court terme (DTE 7-30 jours). Cela confirme la correction du Skew, suggérant que l'impact immédiat du risque macroéconomique à court terme semble avoir été en partie absorbé, et la prime de risque des événements à court terme est en diminution.
IV à long terme robuste : l'IV à long terme (DTE 60/90 jours) demeure élevée, et le marché n'a pas relâché la tarification de l'incertitude systémique à moyen terme (2-3 mois), comme la prolongation de la fermeture du gouvernement ou le processus de réduction des taux d'intérêt de la Réserve fédérale.
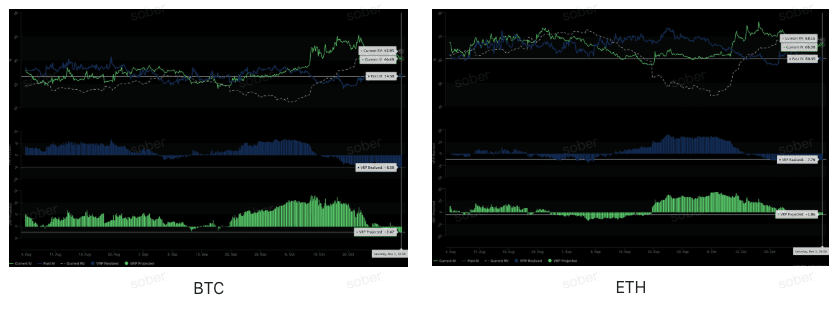
Prime de risque de volatilité (VRP) : la volatilité de BTC est plus extrême que prévu.
Le VRP (prime de risque de volatilité = volatilité implicite - volatilité réalisée) est un indicateur important pour mesurer si la tarification des options est raisonnable. Actuellement, dans un environnement où le VRP Réalisé est constamment très négatif, la valeur du VRP Projeté est passée de positive à négative, indiquant que le marché a vécu et appris la leçon de 'sous-estimer la volatilité extrême' et adopte une attitude prudente envers la volatilité future.
Il convient de noter que la volatilité inattendue de BTC et les prévisions de volatilité future sont significativement plus élevées que celles d'ETH, montrant une sensibilité plus forte aux émotions du marché et une élasticité de la volatilité ; tandis que la structure de volatilité d'ETH est plus robuste, avec une vitesse de correction à court terme rapide, mais une prime à long terme plus modérée.
Le VRP Réalisé de BTC (-8.38) est plus négatif que celui d'ETH (-7.76), ce qui signifie que la volatilité réelle expérimentée par BTC au cours des 30 derniers jours (RV) a dépassé les attentes de tarification des options du marché, et le marché sous-estime plus significativement sa volatilité.
De plus, le VRP Projeté de BTC (-2.47) est également nettement inférieur à celui d'ETH (-1.86), indiquant que le marché s'attend à ce que la volatilité de BTC au cours des 30 prochains jours soit plus orientée à la hausse, c'est-à-dire que les investisseurs pensent que la volatilité future de BTC pourrait encore être supérieure au niveau implicite actuel.
Trois, recommandations de stratégies d'options : construire un spread d'appel haussier (Bull Call Spread).
En combinant les fondamentaux positifs apportés par les stablecoins et les signaux de retour à la contango de la structure des échéances, nous jugeons que la tendance à moyen terme du marché s'oriente vers un optimisme mesuré. Nous recommandons des stratégies d'achat haussier dont les risques sont contrôlables et les bénéfices clairs : Bull Call Spread. Cette stratégie vise à tirer parti du sentiment haussier du marché à moyen terme tout en vendant des options d'achat à prix élevé pour partiellement couvrir le coût de la prime d'achat d'options d'achat à prix bas.
Construction de stratégies
Acheter une option d'achat (Long Call) avec un prix d'exercice bas (Strike Price) à moyen terme (DTE 30 jours ou DTE 60 jours).
Vendre un contrat d'option d'achat (Short Call) avec la même date d'expiration, mais un prix d'exercice plus élevé.
Avantages et risques clés
Efficacité des coûts élevée : en vendant des options d'achat à prix d'exercice élevé, on peut réduire efficacement les dépenses nettes de prime du portefeuille, améliorant ainsi considérablement l'efficacité d'utilisation des fonds.
Risques et rendements contrôlables : structurellement, la fourchette de gains et de pertes est préalablement limitée : lorsque le prix du sous-jacent dépasse le prix d'exercice élevé, les gains sont plafonnés ; lorsque le prix est inférieur au prix d'exercice bas, la perte est limitée à la prime nette initiale. Le risque maximal et le potentiel de rendement peuvent être clairement définis lors de l'établissement de la position, permettant ainsi une structure de rendement stable et prévisible.
Quatre, clause de non-responsabilité
Ce rapport est rédigé sur la base de données du marché public et de modèles théoriques des options, visant à fournir aux investisseurs des informations sur le marché et des perspectives d'analyse professionnelle. Tout le contenu est uniquement à titre de référence et d'échange, et ne constitue pas une forme quelconque de conseil en investissement. Les transactions de cryptomonnaies et d'options présentent une volatilité et des risques extrêmement élevés, pouvant entraîner la perte totale du capital. Avant d'adopter toute stratégie de trading, les investisseurs doivent pleinement comprendre les caractéristiques des produits d'options, les attributs de risque et leur propre capacité à assumer des risques, et doivent impérativement consulter un conseiller financier professionnel. Les analystes de ce rapport ne sont pas responsables des pertes directes ou indirectes résultant de l'utilisation du contenu de ce rapport. Les performances passées du marché ne préjugent pas des résultats futurs, veuillez prendre des décisions rationnelles.
Co-production : Sober Options Studio × Derive.XYZ