Dans le dernier white paper stratégique de Pixels, le RORS (taux de retour sur les dépenses de récompenses) est présenté comme l'indicateur "étoile du Nord" de tout l'écosystème. Le white paper affirme avec certitude que tant que le RORS est maintenu au-dessus de 1.0 grâce à des algorithmes de ciblage intelligents (c'est-à-dire que pour chaque token dépensé, le système peut générer plus d'un token de revenu net écologique), @Pixels nous pourrons complètement échapper à la spirale mortelle du Play-to-Earn traditionnel et réaliser une opération perpétuelle.
D'un point de vue économique, le RORS est effectivement plusieurs dimensions au-dessus des indicateurs traditionnels tels que le DAU (utilisateurs actifs quotidiens) ou le volume des transactions. Cependant, tout modèle économique écrit dans un white paper repose sur l'hypothèse que le marché se trouve dans un état de "rationalité idéale". Lorsque nous soumettons ce modèle à des "tests de résistance" dans l'environnement de marché Web3, qui est extrêmement brutal et spéculatif, nous découvrons que cet algorithme tant vanté présente trois frontières d'échec extrêmement dangereuses.
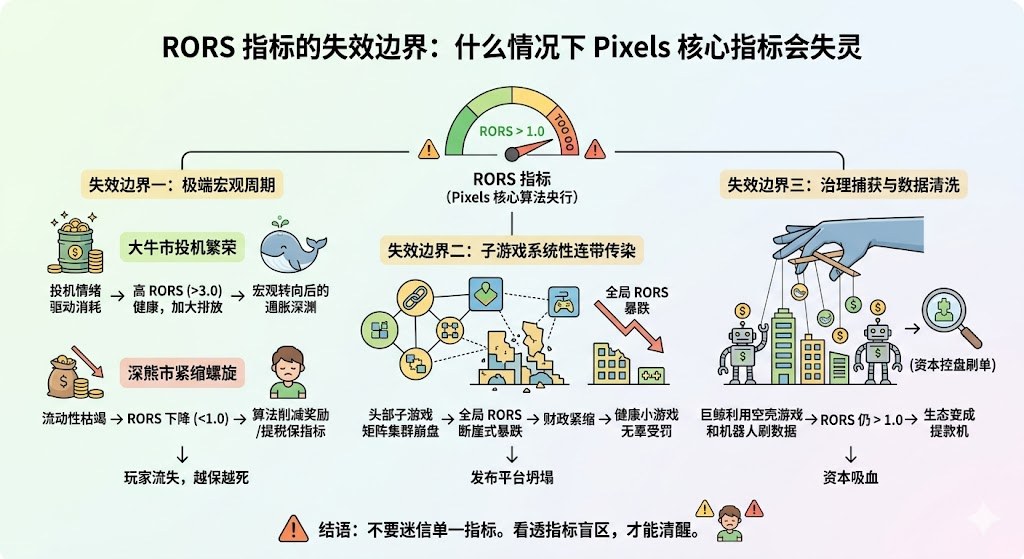
Dans cet article, nous allons retirer les hypothèses idéalisées du livre blanc et analyser en profondeur pourquoi, dans trois scénarios extrêmes—marchés bull/bear extrêmes, effondrement en cascade des sous-jeux liés, et contrôle par le capital—l’indicateur RORS finit par totalement tomber en panne, se transformant en « indicateur de vanité » servant à masquer une crise d’écosystème.
Limite de défaillance I : « distorsion au niveau moléculaire » sous des cycles macroéconomiques extrêmes
La logique centrale du RORS consiste à évaluer les consommations réelles au sein de l’écosystème. Mais dans les cycles extrêmes des marchés de cryptomonnaies bull/bear, les « comportements de consommation » des joueurs sont fortement déformés par l’humeur macroéconomique, ce qui fait perdre totalement au RORS sa capacité d’évaluer la santé de l’écosystème.
« Fausse prospérité » dans un marché haussier déchaîné :
Lorsque des capitaux externes affluent frénétiquement et que le prix du jeton s’envole en parabole, tous les actifs de l’écosystème (billets VIP, NFT de terrains, privilèges des sous-jeux) se voient attribuer une très forte caractéristique de « call financier ». À ce stade, les joueurs consomment massivement des jetons pour acheter des VIP ou améliorer des installations ; ce n’est pas pour le « plaisir du jeu (Fun First) » mentionné dans le livre blanc, mais pour obtenir un meilleur rendement espéré dans un marché haussier.
Cette consommation de jetons, mue uniquement par l’euphorie spéculative, fait grimper instantanément le RORS à 1,0 voire au-delà de 3,0. L’algorithme système croit alors que l’écosystème est extrêmement sain, et augmente donc les émissions de récompenses. Mais ce RORS élevé est fictif : dès que l’humeur macroéconomique se retourne, la consommation spéculative s’annule en un instant, et le système se retrouve face à un gouffre inflationniste irréparable.
Dans la « spirale du resserrement » en ultra-marché baissier :
À l’inverse, dans un marché baissier profond en manque de liquidité, l’intention de consommation divertissante réelle tombe à zéro. À ce stade, le système détecte la baisse du RORS (en dessous de 1,0). Pour préserver à tout prix cet indicateur central, le mécanisme d’autorégulation de l’algorithme déclenche des mesures de pénalité « intelligemment ciblées » : réduction massive des dépenses de récompenses destinées aux joueurs et aux sous-jeux, et augmentation des taux d’imposition au retrait.
Cela permet de préserver le RORS dans les états financiers, mais dans la réalité cela constitue une « auto-suppression de l’écosystème ». La chute soudaine des récompenses entraînera la fuite massive d’un public de joueurs réels déjà fragile, ce qui fera plonger l’écosystème dans une spirale de resserrement : « plus on protège l’indicateur, moins il y a d’activité ». Dans ces deux scénarios extrêmes, le RORS ne peut plus refléter objectivement la vitalité du système.
Limite de défaillance II : « contagion systémique » induite par la publication décentralisée
#pixel Chercher à construire une « plateforme de publication décentralisée » en introduisant une multitude de sous-jeux pour disperser les risques. L’idée du livre blanc est qu’un échec d’un seul jeu ne devrait pas affecter l’ensemble. Mais le RORS, en tant qu’indicateur global de moyenne pondérée, comporte une faille critique face à une crise en grappes de sous-jeux.
Effet domino de la matrice des sous-jeux :
Supposons que l’écosystème de Pixels réussisse à attirer 20 sous-jeux. Les trois premiers jeux en tête concentrent 60% du montant misé et de l’activité sur l’ensemble du réseau. Si, pour certaines raisons (par exemple, le gameplay principal est piraté, l’équipe du projet fait faillite en exploitation, ou lassitude esthétique pour des jeux du même type), ces trois jeux de tête s’effondrent collectivement à court terme, une grande quantité de joueurs retirera instantanément ses fonds et demandera le retrait de $vPIXEL.
À ce moment-là, le RORS global subira une chute abrupte. Afin de sauver les indicateurs globaux, le contrat intelligent sous-jacent de Pixels déclenchera automatiquement un « resserrement budgétaire » à l’échelle du réseau. Comme les indicateurs sont calculés au niveau global, ce resserrement ne punira pas seulement les jeux de tête responsables du crash, mais réduira aussi, par effet de ricochet, les parts d’incitation de ces jeux du milieu, plus petits mais dont les performances sont saines.
Des mini-jeux sains sont punis à tort à cause du poids négatif du RORS total de l’écosystème ; leur propre modèle économique ne peut alors plus être maintenu, ce qui finit par déclencher un effondrement façon chaîne de dominos de toute la plateforme de publication. Dans ce cas, le RORS ne joue non seulement pas le rôle d’alerte précoce, mais devient au contraire un accélérateur de crise systémique.
Limite de défaillance III : « capture de la gouvernance et nettoyage des données » via le mécanisme des validateurs
C’est le plus profond des trous cachés dans le livre blanc, et aussi celui le plus facilement exploité par le capital institutionnel. Pixels propose créativement le concept de « le jeu comme validateur » : la décision relative aux émissions de jetons est confiée aux fonds misés. Cela ouvre une porte dérobée légale à la « capture de gouvernance » pour les gros détenteurs et les méga-requins.
« RORS pour faire des commandes » : la main gauche du capital inverse la main droite
Aux yeux d’un simple algorithme de données, il ne peut pas distinguer si, derrière l’écran, il y a de véritables joueurs qui aiment le jeu, ou si ce n’est que la mise en œuvre impitoyable du capital.
Le capital de méga-requins peut entièrement adopter les stratégies suivantes :
Constituer une équipe de développement « à vide », développer un sous-jeu extrêmement rudimentaire mais permettant des scénarios de consommation de jetons, puis l’intégrer à la plateforme Pixels.
Utiliser un volume considérable de capitaux, déposer une immense quantité $PIXEL dans son « pool de jeux à vide », afin de monopoliser le poids d’émission de l’écosystème sur tout le réseau.
Pour tromper le mécanisme d’audit du RORS, le capital peut, au sein même des jeux « à vide », utiliser des scripts pour « nettoyer les données » : main gauche, contrôler une multitude de comptes de robots pour obtenir des récompenses d’émission ; main droite, faire consommer à ces comptes, de façon effrénée dans le jeu, $vPIXEL afin d’acheter des objets sans intérêt.
Pour le système de surveillance $PIXEL de l’IA, ce jeu n’est pas seulement doté d’un volume de mise important : sa consommation interne est également extrêmement dynamique, et les données locales de RORS sont même nettement supérieures à celles des jeux réels. Ainsi, le système continue sans cesse à lui orienter davantage d’émission de jetons.
Dans ce scénario, le RORS reste supérieur à 1,0, mais, en substance, l’écosystème se transforme déjà en machine à retirer de l’argent pour un accaparement conforme des méga-requins. Les indicateurs algorithmiques basés sur les données, face à des pratiques de tenue de marché délibérées menées par des acteurs disposant d’avantages en capitaux et en technologie, ont complètement perdu leur ligne de défense.
Il est indéniable que le RORS reste, à l’heure actuelle, l’un des indicateurs économiques les plus précurseurs et contraignants dans le domaine des jeux Web3 : dans un environnement de marché normal et stable, il peut considérablement prolonger la durée de vie des projets.
Mais dans l’univers de la blockchain, rempli d’une volatilité extrême et des règles de la « forêt noire », croire aveuglément à un seul indicateur est extrêmement dangereux. Pour les investisseurs et les participants de l’écosystème, la boucle parfaite décrite dans le livre blanc n’est qu’une référence théorique. Lorsque la liquidité macroéconomique change brutalement, qu’un sous-jeu de tête présente des anomalies, ou que les jetons misés on-chain montrent une agrégation hautement centralisée, la limite de défaillance du RORS a déjà été atteinte. C’est seulement en perçant les angles morts derrière l’indicateur qu’on peut rester lucide dans une économie gouvernée par les algorithmes.