
 La plupart des gens qui regardent PIXEL pensent qu'ils échangent un token de jeu. Ce n'est pas le cas. Ce qu'ils échangent réellement, c'est une structure de liquidité avec une propriété instable. Tant que vous ne le verrez pas clairement, l'action des prix continuera de sembler aléatoire et déconnectée.
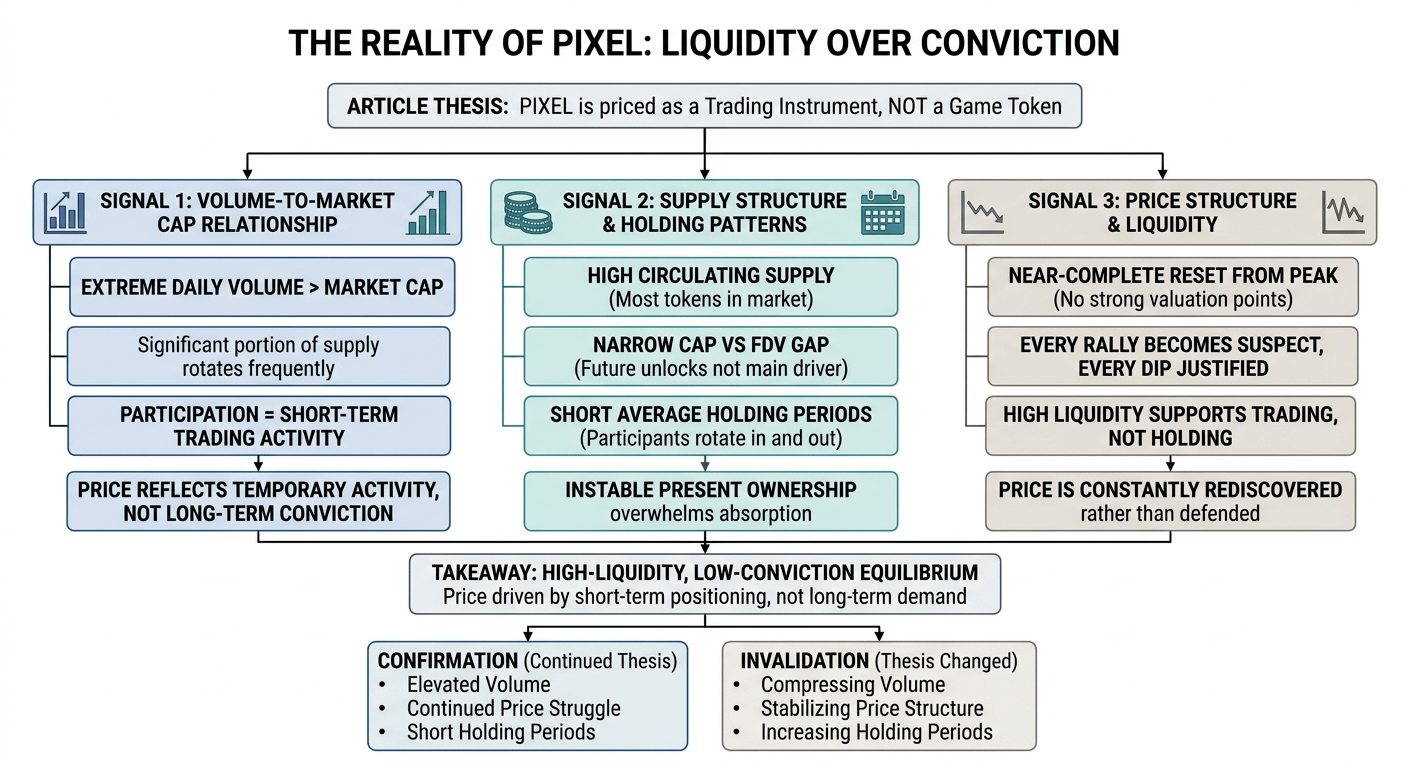
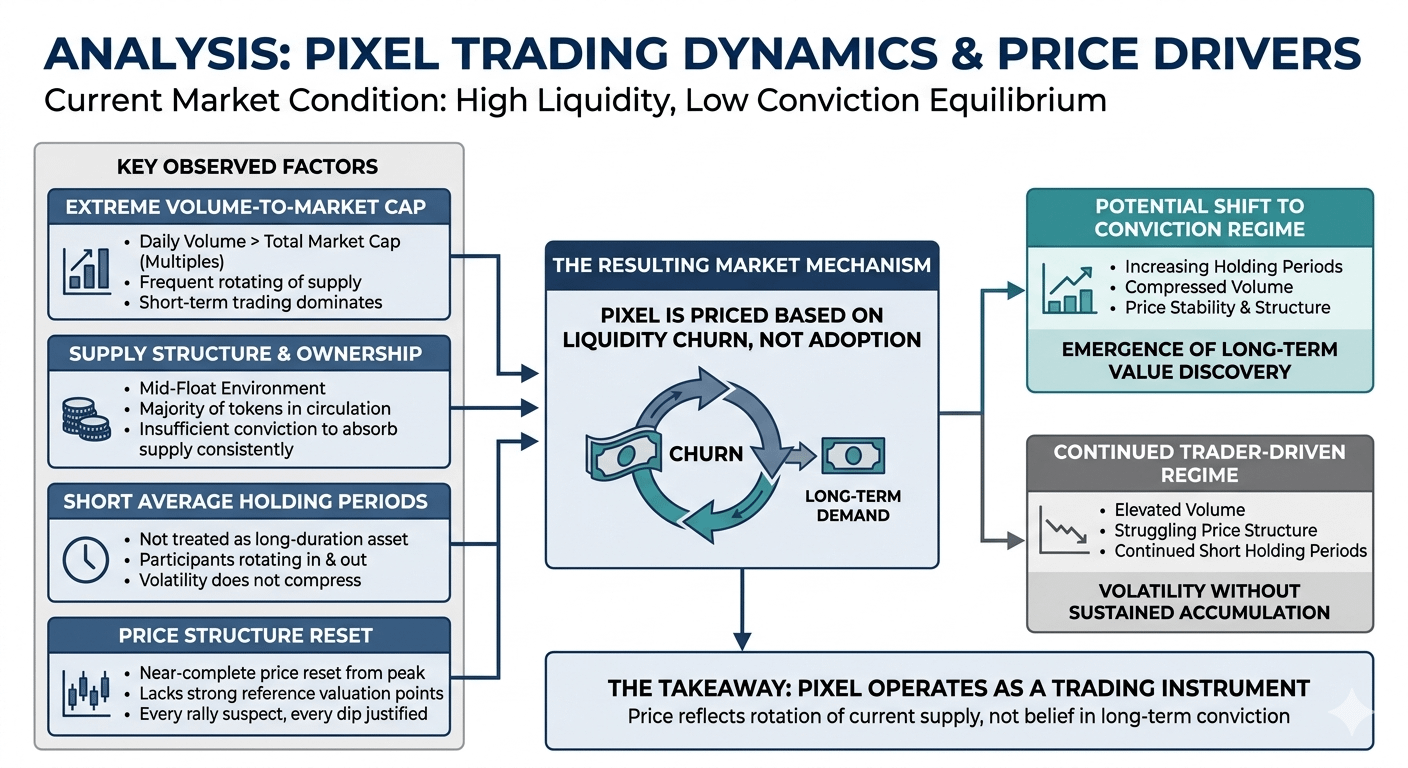
Thèse : PIXEL n'est pas valorisé en fonction de l'adoption à long terme. Il est valorisé sur la base d'un churn de liquidité à court terme qui submerge une capitalisation boursière relativement faible. Le résultat est un marché où la possession est faible, le turnover est extrême et la découverte des prix est peu fiable.
Le premier signal est la relation volume/capitalisation boursière. Les données récentes montrent que le volume de trading quotidien atteint plusieurs fois la capitalisation boursière totale, ce qui implique qu'une part significative de l'offre en circulation peut tourner dans des délais courts. Cela compte car cela indique que la participation est dominée par l'activité de trading à court terme plutôt que par l'accumulation. Lorsque le taux de rotation est aussi élevé, le prix reflète l'activité, pas la conviction — et l'activité est temporaire.
Le deuxième facteur est la structure de l'offre. L'offre en circulation représente déjà une majorité de l'offre totale, ce qui signifie que la plupart des tokens sont déjà sur le marché. Cela élimine la narrative typique du "low float". Au lieu de cela, cela crée un environnement de "mid-float" où il y a suffisamment d'offre pour vendre mais pas assez de conviction pour l'absorber de manière cohérente. Les émissions futures existent, mais elles ne sont pas le principal moteur de la volatilité actuelle. L'instabilité provient de la manière dont l'offre existante se comporte.
La troisième observation est l'écart relativement étroit entre la capitalisation boursière et la valorisation entièrement diluée. Cela suggère que le marché ne sous-estime pas fortement l'inflation future. En d'autres termes, la faiblesse des prix ne peut pas être entièrement expliquée par les attentes de déblocage des tokens. Cela recentre l'attention sur le comportement des participants. Le problème n'est pas l'offre future, mais la propriété actuelle.
Cela devient plus clair en regardant les schémas de détention. Les périodes de détention moyennes restent relativement courtes pour un actif lié à une économie de jeu à long terme. Cela indique que les participants ne traitent pas le token comme un actif de longue durée. Au lieu de cela, ils tournent en entrant et sortant. Si la conviction était plus forte, les périodes de détention s'allongeraient, l'offre se resserrerait, et la volatilité commencerait à se comprimer. Rien de tout cela ne se produit encore.
La structure des prix renforce la même conclusion. Le token a subi une réinitialisation presque complète par rapport à ses niveaux de pic, éliminant ainsi tout point de référence fort pour la valorisation. Lorsqu'un actif perd ce niveau d'ancrage des prix, chaque rallye devient suspect et chaque baisse semble justifiée. Sans une base stable de détenteurs, le prix est constamment redécouvert plutôt que défendu.
Les conditions de liquidité amplifient encore cette dynamique. Le token est largement accessible et activement échangé, ce qui augmente la participation. Mais sans conviction sous-jacente, un accès accru ne conduit pas à la stabilité — cela conduit à une rotation plus rapide. La liquidité soutient le trading, pas la détention, et cette distinction est cruciale.
Pris ensemble, PIXEL fonctionne dans un équilibre de haute liquidité et de faible conviction. Il y a suffisamment de volume pour créer du mouvement, mais pas assez de croyance pour le soutenir. Il y a suffisamment d'offre pour permettre le trading, mais pas assez de rareté pour forcer l'accumulation. En conséquence, le prix est davantage influencé par les positions à court terme que par la demande à long terme.
Il y a un contre-argument. Une forte activité de trading peut signaler un intérêt fort, et l'écosystème sous-jacent a encore le potentiel de convertir les utilisateurs en participants à long terme. Il est possible que le churn actuel représente une phase précoce avant qu'une propriété plus stable n'émerge. Cependant, ce scénario dépend d'un changement de comportement qui n'est pas encore visible dans les données.
Pour confirmer la thèse actuelle, le volume resterait élevé tandis que le prix continue de peiner à former des creux plus élevés de manière cohérente. Les périodes de détention resteraient courtes, et l'offre continuerait à tourner plutôt qu'à se consolider. Cela indiquerait que l'actif reste piloté par les traders.
Pour l'invalider, les données devraient changer de manière significative. Les périodes de détention devraient augmenter, suggérant une conviction plus forte. Le volume se comprimerait probablement tandis que le prix se stabiliserait, indiquant une réduction du churn. Plus important encore, le prix commencerait à former une structure sans s'appuyer sur des pics soudains d'activité.
La conclusion est simple. PIXEL n'est pas encore évalué comme un actif à long terme. Il est évalué comme un instrument de trading.
Et jusqu'à ce que le comportement de propriété change, chaque mouvement sur le marché reflétera une rotation — pas une conviction.
#CHIPPricePump #EthereumFoundationUnstakes$48.9MillionWorthofETH #ShootingIncidentAtWhiteHouseCorrespondentsDinner #pixel $PIXEL @Pixels